
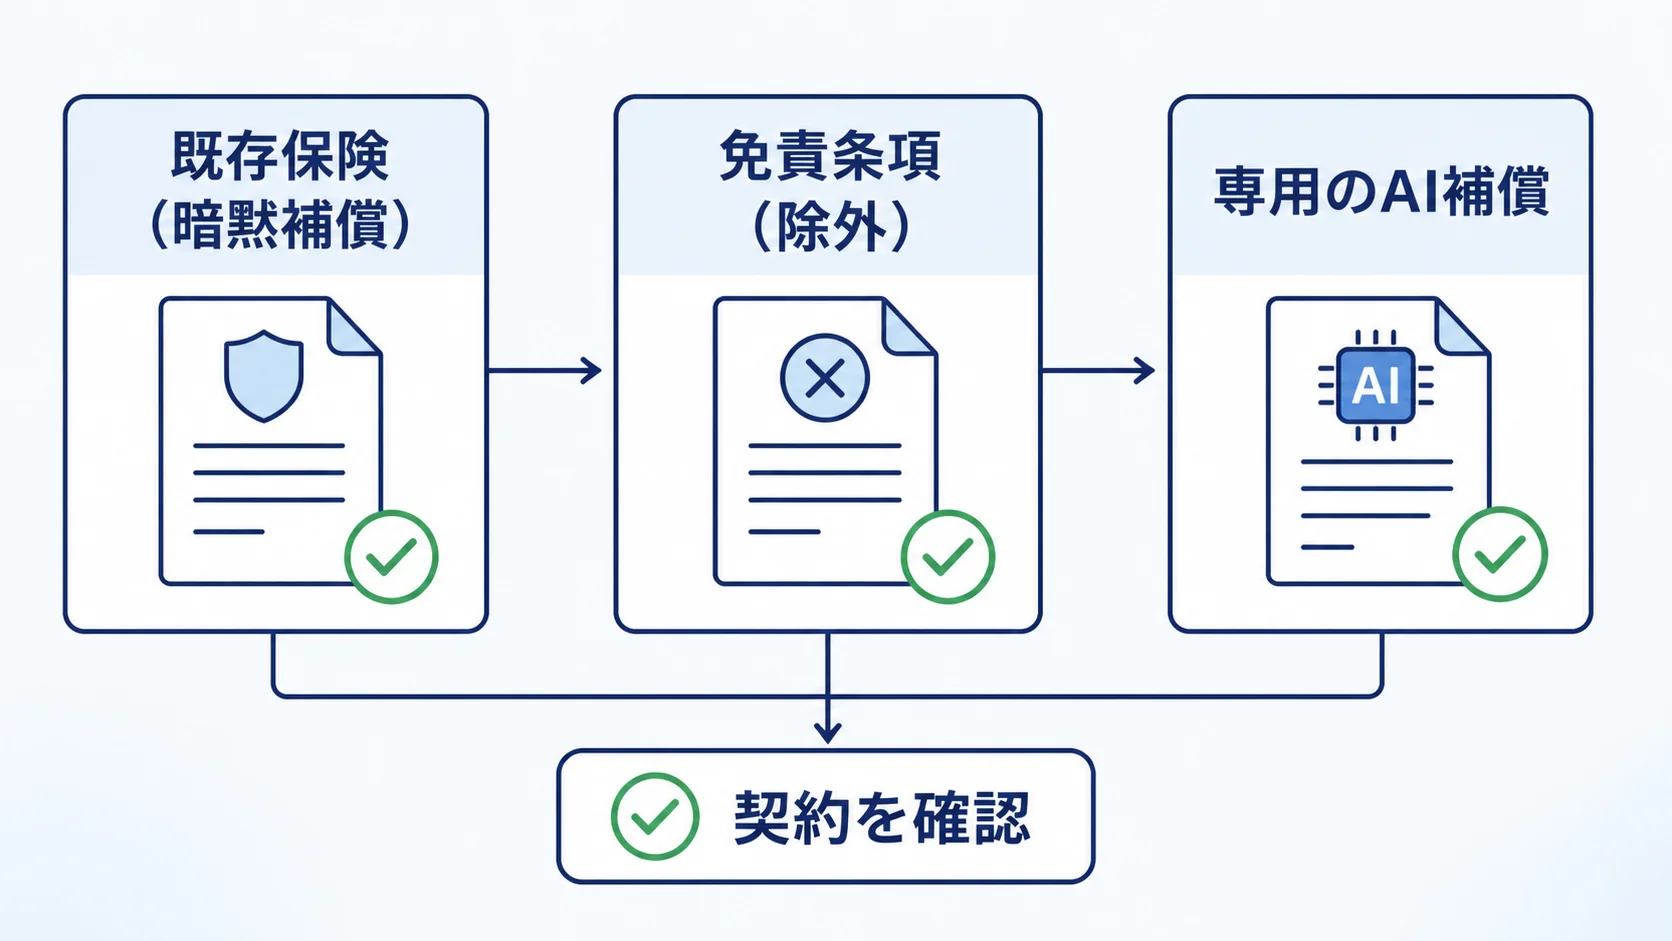
2026年の保険業界資料では、AI関連の損害について、既存保険の解釈に任せず、専用の補償や免責条項で明確化する動きが説明されています。ISOの免責フォームも存在し、AIを保険契約上でどう扱うかが確認事項になっています。
サイレントAIは、AIを明示的に対象にしていない保険で、AIに起因する損害が補償されるか、除外されるかが不明確な状態です。
企業のIT・事業責任者は、事故が起きてから補償範囲や責任分担を確認するのではなく、契約更新前にAIの利用実態と保険契約を突き合わせる必要があります。
契約書、保険会社、地域、商品、エンドースメントの適用範囲を個別に確認することが、AI関連損害の補償と免責を整理する出発点です。
※本記事は2026年8月時点の情報です。
サイレントAIとは何か
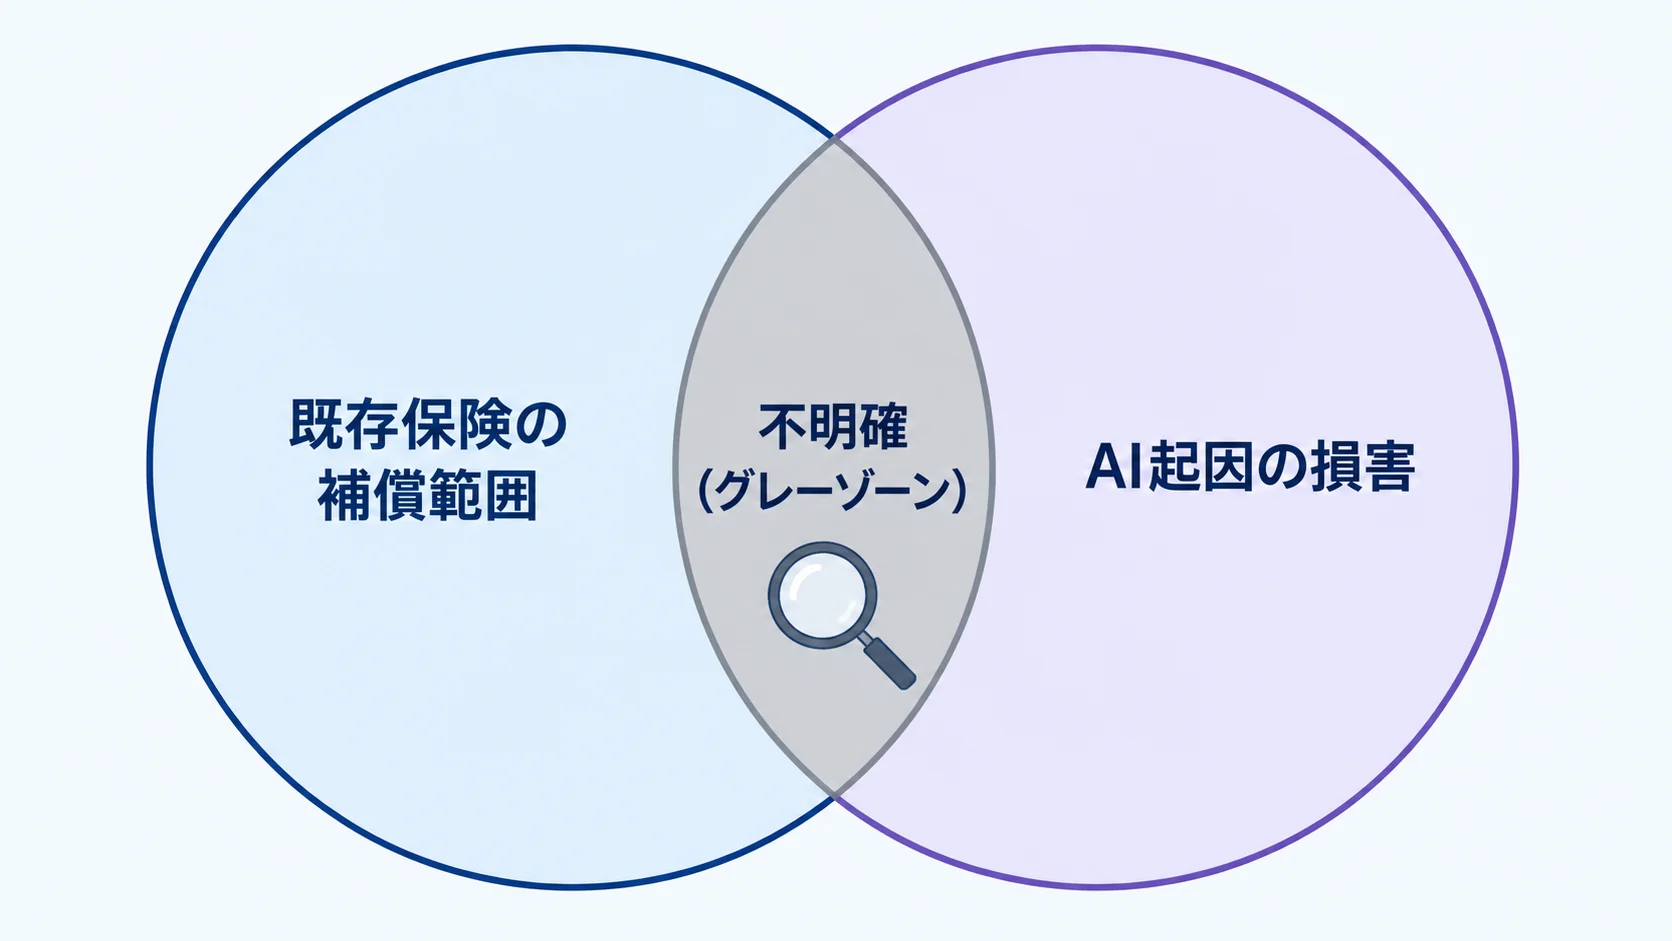
サイレントAIは、AIを明示的に対象にしていない保険で、AIに起因する損害が補償されるか、除外されるかが不明確な状態を指します。
AIの利用が通常の業務に組み込まれていても、契約上の扱いが明確とは限りません。
事故が起きてから補償を確認すると、次の点が争点になりやすくなります。
- AIを明示的に対象にしていない保険であるか
- AIに起因する損害が補償されるか、除外されるか
- 損害が通常の業務事故か、AI固有の事故か
この不明確さを残したままでは、補償範囲と責任分担の確認が事故後にずれ込む可能性があります。
ポイント
サイレントAIは、AI損害が必ず補償されないという意味ではありません。契約上の補償・免責の解釈が不明確な状態として、事故前に確認する必要があります。
ISO免責条項の読み方
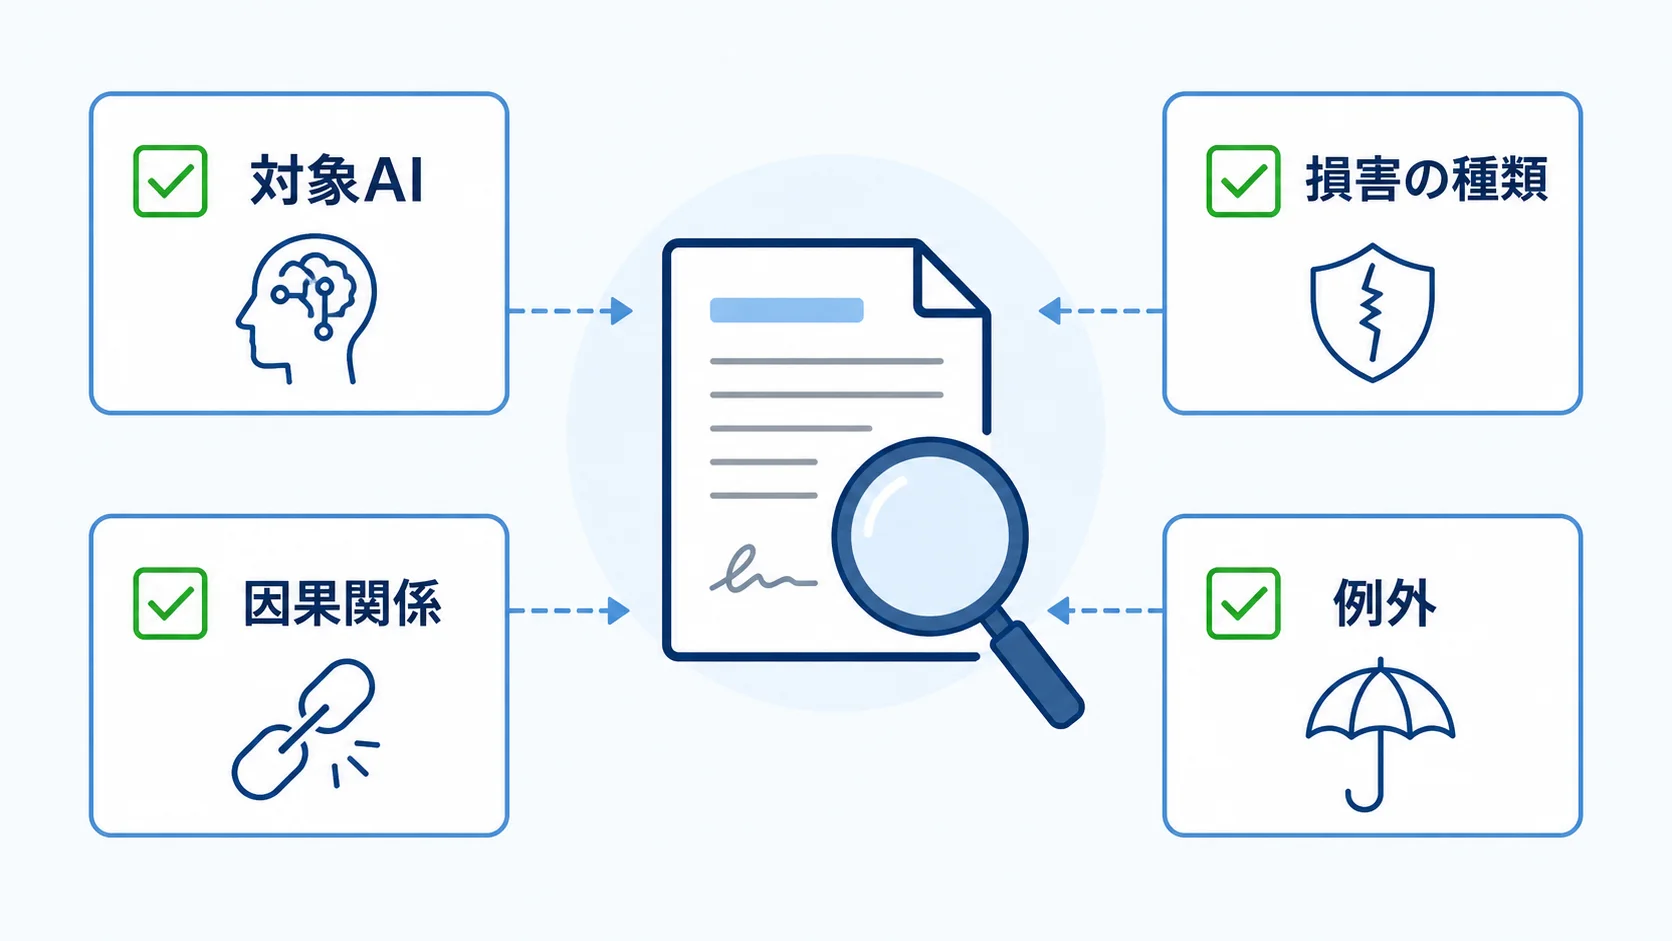
ISOのAI免責フォームは、保険会社が商品設計で参照する標準的な文書です。フォームが存在することと、すべての保険会社が一律にAIを除外することは同じではありません。
加入契約への採用や文言、地域、適用条件を個別に確認し、免責がどこまで及ぶかを読み取ります。
| 確認項目 | 見るポイント |
|---|---|
| 対象AI | 生成AI、機械学習、AIサービス、利用者のAIを含むか |
| 損害の種類 | 身体・財物、広告、知的財産、プライバシー、サイバー |
| 因果関係 | AIが原因、関与、補助した場合の扱い |
| 例外 | 承認済みシステム、管理策、特定用途の補償が残るか |
ポイント
ISOフォームの存在だけで一律除外と判断せず、対象AI、損害の種類、因果関係、例外と、契約への採用条件を確認します。
企業が更新前に用意する資料
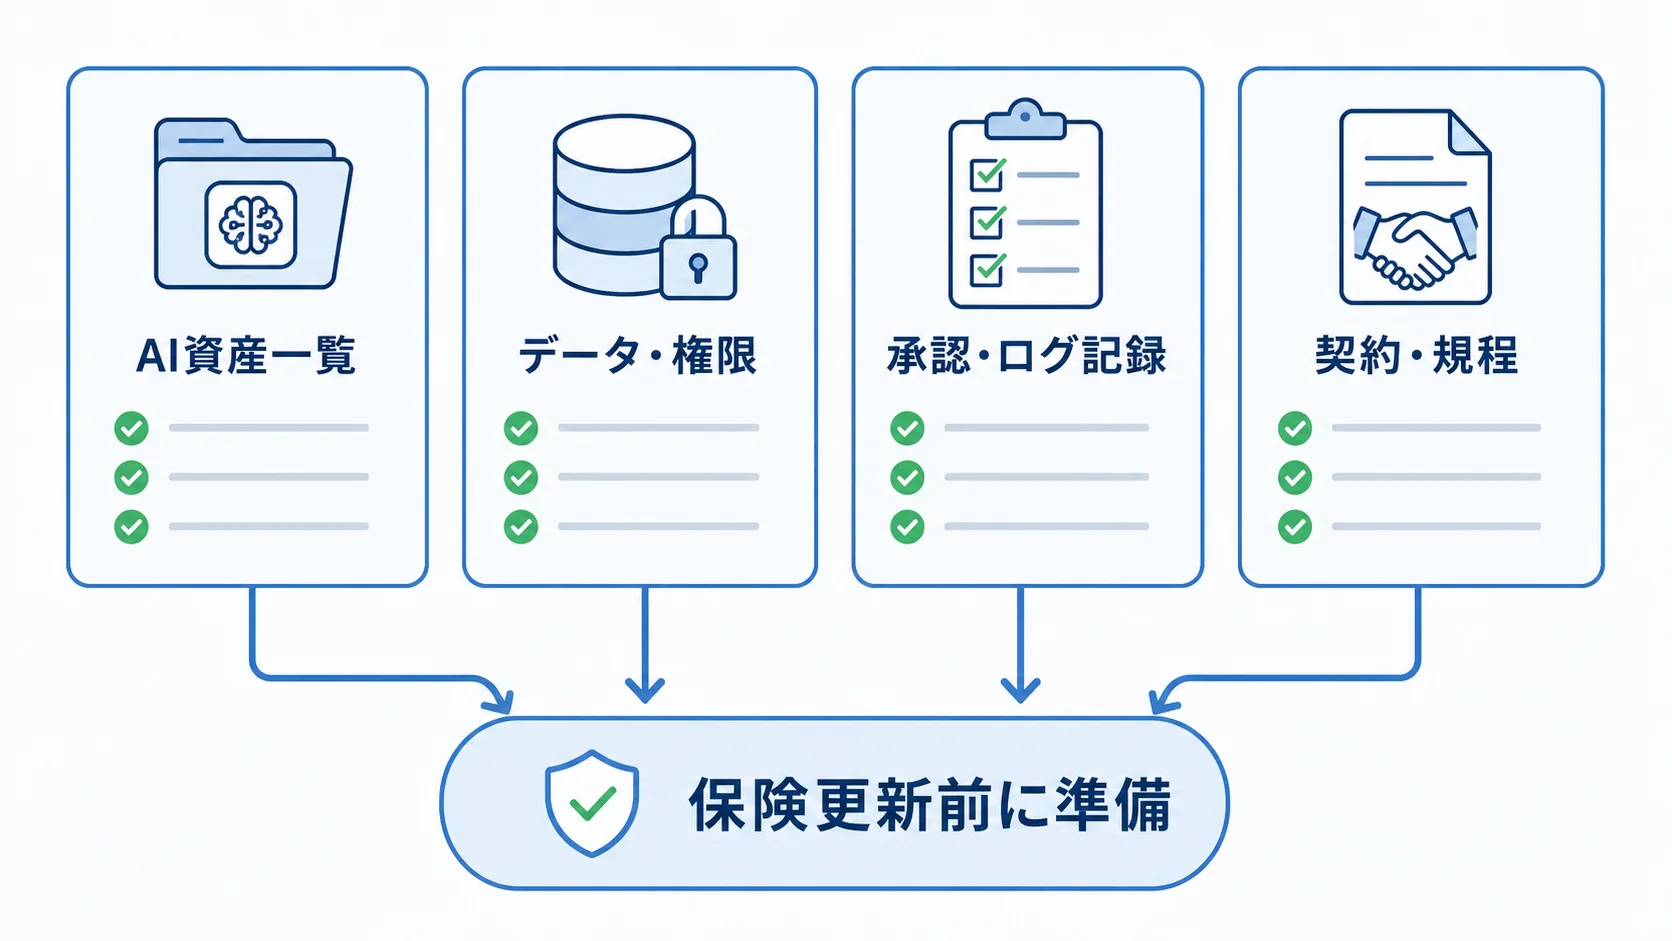
AIの棚卸しと契約確認を同時に進めるため、保険会社へ説明できる資料を更新前にそろえます。
- 利用中のモデル、SaaS、API、エージェントの一覧
- AIが触れるデータと権限、外部委託先
- 人の承認、ログ、停止、インシデント対応の記録
- AI利用に関する契約、規程、ベンダー補償
- 補償してほしい事故と、許容できる免責の境界
AI資産だけでなく、AIが触れるデータや権限、承認と停止の運用も整理します。
AIの棚卸しは、運用監視や導入事例の確認と合わせると、保険会社へリスク管理の実態を説明しやすくなります。
ポイント
AI資産、データ、権限、運用記録、契約をそろえ、補償してほしい事故と許容できる免責の境界を更新前に示します。
よくある質問(FAQ)
Q. サイレントAIはAI損害が補償されないという意味ですか?
必ずしもそうではありません。AIを明示していない保険で、補償または免責の解釈が不明確な状態を指し、実際の適用は契約文言と事故内容で判断されます。
Q. ISOのAI免責条項があれば全社に適用されますか?
いいえ。ISOのフォームは保険会社が商品設計で参照する標準的な文書であり、加入契約への採用や文言、地域、適用条件を個別に確認します。
Q. 企業は何から見直せばよいですか?
AI資産、用途、データ、権限、事故対応を棚卸しし、契約の免責・補償・通知義務と突き合わせます。保険代理店や法務への相談も必要です。
まとめ
AI関連損害は、従来保険の解釈に任せるのではなく、免責と補償を契約単位で確認する段階に入っています。
ISO標準フォームの存在を市場全体の一律除外と誤解せず、自社のAI利用と保険契約を専門家と突き合わせましょう。
参考情報:
IUA「AI Insurance: Standalone Solution or Policy Evolution?」
Aon「AI Fact Sheet 2026」
関連記事
ポイント
AI利用の実態と契約の免責・補償を確認し、ISOフォームの存在だけで判断せず、更新前に専門家と契約単位で突き合わせます。
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。