
Crunchbaseは2026年10月5日、2026年7〜9月(Q3)のグローバルなスタートアップ投資が1,590億ドル(約23兆8,500億円)だったと報じました。AIドリブンなスタートアップへの投資は1,020億ドル(約15兆3,000億円)で、全体の64%を占めます。10億ドル(約1,500億円)以上を調達した企業は27社と、四半期ベースで過去最多になりました。
Q3の総額はQ2から25%減った一方、2025年Q3からは53%増えています。資金が市場全体に均等に広がったのではなく、AIと大型ラウンドに集中した四半期です。企業がAIベンダーを選ぶときも、投資総額の伸びだけでなく、資本がどの領域と段階に向かったかを確認する必要があります。
ここでは、Crunchbaseの集計をもとに、AI投資がデータセンターや半導体などの供給網へ広がった背景を整理します。資金調達額を製品の適合性や提供継続の保証とみなさず、データ管理、買収後の方針、契約条件を調達前に確認する視点も紹介します。
※本記事は2026年10月14日時点の情報です。※1ドル=150円で換算
AIシステム開発の種類・工程・費用・会社選定までの全体像については、無料ホワイトペーパー「AIシステム開発の完全ガイドブック」で詳しく解説しています。
Q3の世界スタートアップ投資は1,590億ドル|AIが64%を占める
Q3は7〜9月を指します。Crunchbaseが2026年10月2日時点の報告データを集計したところ、資金調達したスタートアップは約6,000社でした。1〜9月の累計投資額は6,790億ドル(約101兆8,500億円)で、年の最初の3四半期として過去最高です。
四半期だけを見ると、Q3の1,590億ドル(約23兆8,500億円)はQ2の2,120億ドル(約31兆8,000億円)から25%減りました。しかし、2025年Q3の1,040億ドル(約15兆6,000億円)からは53%増え、2022年Q2以降の各四半期を上回っています。「前の四半期より少ない」と「前年より大きい」は同時に成立します。
AIドリブンなスタートアップには1,020億ドル(約15兆3,000億円)が集まりました。直前2四半期からは比率が下がったものの、2025年Q3を14ポイント上回ります。過去の投資比率を比べるときは、Crunchbaseと別の調査機関で対象範囲や集計時点が異なる点に注意が必要です。OECDのAI VC投資を解説|2025年の投資額と全VCに占める比率のような別指標と、単純に合算しないでください。
ポイント
Q3は前四半期比で減少しましたが、AIへの投資比率は64%に達しました。投資額の増減と、資金がどこへ集中したかを分けて読む必要があります。
10億ドル(約1,500億円)以上の調達は27社|資本集中がAI調達に与える意味
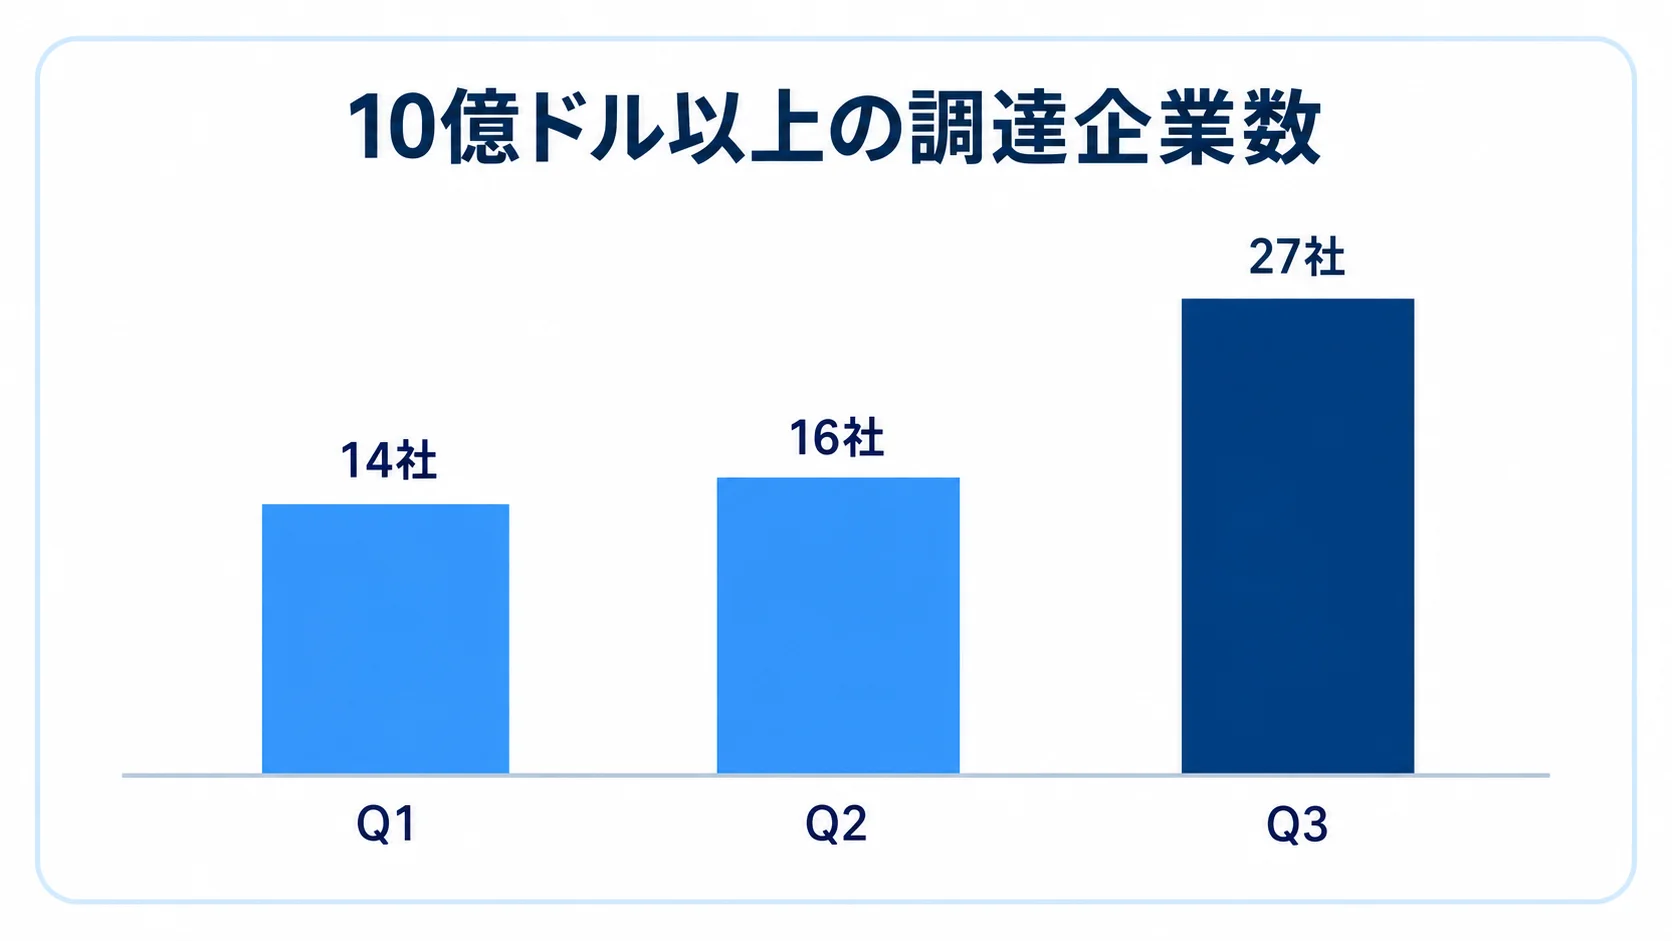
10億ドル(約1,500億円)以上を調達した企業はQ3に27社でした。Q2は16社、Q1は14社だったため、四半期ごとに大型ラウンドの件数が増えています。Q3のグローバル投資の約3分の1が、この27社に向かいました。
さらに、30億ドル(約4,500億円)以上の調達は8社あり、そのうち5社は設立から4年以内でした。最大規模の調達では、フロンティアラボとデータセンターが企業数で先行しています。大型調達が若い企業の計算資源や研究開発を押し上げる一方、資本を受け取った企業数は市場全体の一部に限られます。
| 指標 | Q3 2026 | 比較 |
|---|---|---|
| グローバル投資額 | 1,590億ドル(約23兆8,500億円) | Q2比25%減/2025年Q3比53%増 |
| AIドリブン企業への投資 | 1,020億ドル(約15兆3,000億円) | 構成比64%/2025年Q3より14ポイント高い |
| 10億ドル(約1,500億円)以上の調達企業 | 27社 | Q2は16社/Q1は14社 |
| レイトステージ投資 | 1,050億ドル(約15兆7,500億円) | 1億ドル(約150億円)以上のラウンドが約90% |
金額はCrunchbaseの報告値で、米ドルです。シードなど初期段階の金額は、四半期終了後に案件が追加されて増える可能性があります。表の大型ラウンドの多さだけから、特定の製品が自社に適しているとは判断できません。
ポイント
大型ラウンド27社への集中は、AI領域の競争と供給網を動かす材料です。ただし、調達額は自社の業務適合性、運用体制、将来の契約条件を示す指標ではありません。
AI投資はモデルの外へ拡大|データセンター・半導体・ロボティクスを押し上げる
Q3に資金を集めたのは、モデルを開発する企業だけではありません。航空宇宙、ロボティクス、データセンター、半導体、エネルギーの各セクターが、それぞれ100億ドル以上(約1兆5,000億円以上)を調達しました。AIの計算や推論を支える設備と部品にも、投資の波が広がっています。
Q3に投資されたスタートアップ資本の半分は、2022年以降に設立された企業に向かいました。ソフトウェアの導入を検討する企業も、モデルAPIだけを比較して終わりにはできません。計算資源、データ基盤、半導体、現場機器のどこに依存するかを、サービスの構成図に落とし込むことが先です。
物理AI・世界モデル・創薬へ資金が広がる流れは、AI投資の変化を解説|物理AI・世界モデル・創薬に広がる資金動向でも整理しています。投資テーマと自社の導入課題を照らし合わせると、ニュースに登場した分野をそのまま採用候補にする誤りを避けられます。
- 計算資源:推論量の増加に対して、必要なGPU・データセンター容量を見積もる
- データ基盤:入力データの所在、保持期間、学習利用の範囲を確認する
- 現場機器:ロボティクスなどの導入では、ソフトウェア以外の保守体制も見る
ポイント
AI投資の対象はモデルからインフラや機器へ広がっています。候補サービスの比較では、APIの機能に加えて、供給網と運用上の依存先を確認してください。
大型ラウンドは後期に集中|ステージと地域の数字を分けて読む
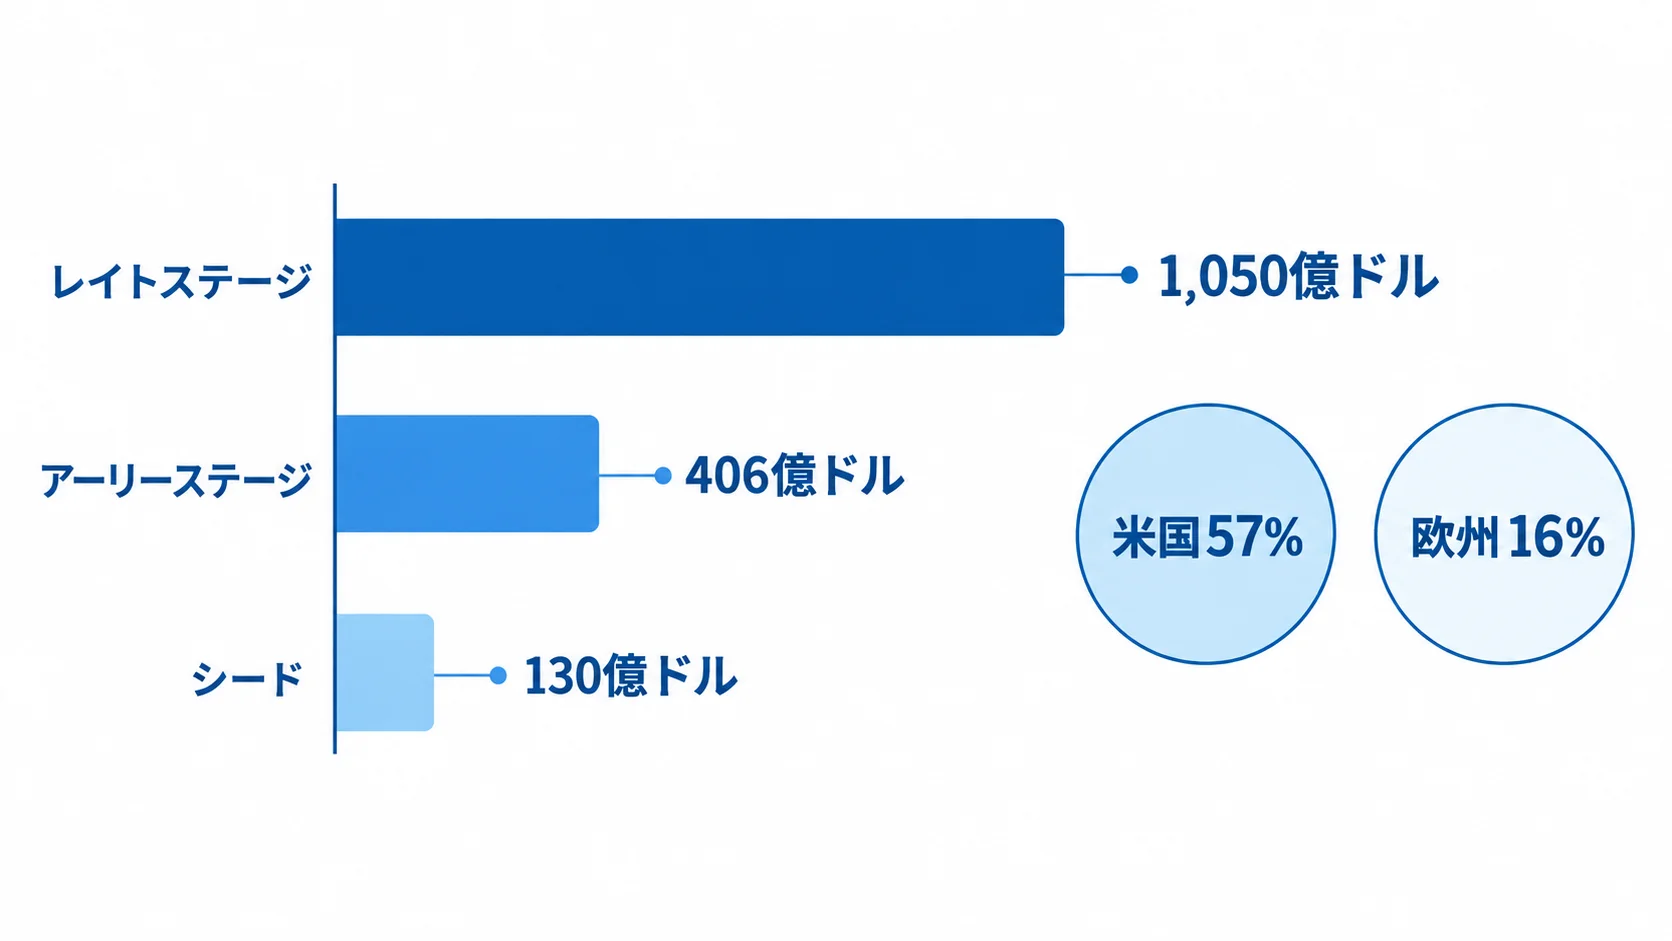
ステージ別では、レイトステージ投資が1,050億ドル(約15兆7,500億円)で、1億ドル以上のラウンドが約90%を占めました。アーリーステージは406億ドル(約6兆900億円)、シードは130億ドル(約1兆9,500億円)です。シードのうち26億ドル(約3,900億円)は1億ドル以上のラウンドでした。
Crunchbaseの定義では、シード/エンジェルはシード、プレシード、エンジェルなどを含みます。アーリーステージは主にSeries A・B、レイトステージはSeries C以降などです。定義が異なるため、ステージ間の金額を同じ母集団として単純比較してはいけません。
地域では米国企業への投資が910億ドル(約13兆6,500億円)で、グローバル全体の約57%でした。サンフランシスコ・ベイエリアだけで24%を占めています。欧州は250億ドル(約3兆7,500億円)で、グローバルの16%でした。欧州投資の70%は83社へのレイトステージ投資です。
導入候補を比べるときは、調達ステージを製品の成熟度と同一視しないでください。サポート拠点、データ所在、規制対応、為替の影響を候補ごとに記録し、同じ条件で比べると判断の抜け漏れを減らせます。
ポイント
後期ステージに資金が集中していても、地域やステージの定義は同じではありません。ベンダー選定では、資金調達の規模と、製品・サポート・データ管理の実態を別々に確認します。
AIベンダー選定で確認したい3項目|資金調達額を導入判断に直結させない
Q3はエグジットも活発でした。NvidiaによるHugging Face買収は129.3億ドル(約1兆9,395億円)、AMDによるWorld Labs買収は約82億ドル(約1兆2,300億円)、StripeによるOpenRouter買収は75億ドル(約1兆1,250億円)と報じられています。
AI関連企業の資本関係が変われば、製品のロードマップや契約窓口も変わり得ます。
買収や投資のニュースを見た段階で、候補から外す必要はありません。確認すべきなのは、現在の業務が変化に耐えられるかです。Crunchbaseが契約リスクを直接調査したものではありませんが、次の3項目を調達前の質問票に入れると判断しやすくなります。
1. 製品とAPIの継続性
買収後も現行API、料金体系、サポート窓口がどの期間維持されるかを確認します。代替APIへの移行手順、データのエクスポート形式、互換性テストの方法まで契約と運用手順に落とし込みます。AIエージェント基盤のM&Aとガバナンスの論点は、AIエージェント基盤のM&Aを解説|企業が注目する基盤・ガバナンスの動向にも関連します。
2. データ管理と権限
入力データがどの地域に保存され、学習に使われるか、管理者権限を誰が持つかを文書で確認します。業務データを扱う場合は、保存期間、削除証跡、監査ログ、委託先の範囲をPoCの段階から確かめます。
3. 解約・移行・価格改定の条件
解約時にデータをどの形式で返却できるか、移行期間を何日確保できるかを確認します。価格改定や機能変更の通知期間、サービス停止時の扱い、利用量が増えたときの上限も、見積書だけでなく契約書と利用規約で確認してください。
ポイント
資金調達や買収は、候補企業の事業環境を読む材料です。導入判断は、継続性、データ管理、解約・移行条件の3項目を自社の業務要件に照らして決めます。
よくある質問
Q. Q3 2026の世界スタートアップ投資額はいくらですか?
Crunchbaseによると1,590億ドル(約23兆8,500億円)です。Q2から25%減りましたが、2025年Q3からは53%増えました。
Q. Q3 2026のAIスタートアップ投資は全体の何割ですか?
AIドリブンなスタートアップへの投資は1,020億ドル(約15兆3,000億円)で、グローバル投資の64%です。2025年Q3を14ポイント上回りました。
Q. 10億ドル以上の調達を行った企業は何社ですか?
27社です。Q2の16社、Q1の14社を上回り、四半期ベースの過去最多でした。
まとめ
CrunchbaseのQ3 2026集計では、世界のスタートアップ投資は1,590億ドル(約23兆8,500億円)でした。Q2からは減ったものの、AIドリブン企業への投資は64%に達し、10億ドル以上を調達した企業は27社と過去最多です。
この数字は、AI市場の資本集中と供給網の広がりを示します。企業が導入候補を選ぶ際は、調達額を製品の適合性と同一視せず、継続性、データ・権限、契約条件を確認し、PoCから本番運用と撤退条件まで先に設計してください。
ポイント
Q3の投資総額は減りましたが、AI比率と大型調達の集中は続いています。ニュースの金額を入口に、供給網、データ管理、契約、買収後の継続性を自社の確認項目へ落とし込むことが実務上の次の一歩です。
関連記事
- Databricksの50億ドル調達・評価額1900億ドルを解説|データ×AI投資の読み方
- AI企業のメガIPOを解説|未上場企業の上場動向と市場への影響
- AI投資の変化を解説|物理AI・世界モデル・創薬に広がる資金動向
- OECDのAI VC投資を解説|2025年の投資額と全VCに占める比率
- AIエージェント基盤のM&Aを解説|企業が注目する基盤・ガバナンスの動向
▼開発を相談する前に読みたい無料ホワイトペーパー
・AIシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。