
結論からいうと、AIエージェント決済は、利用者の承認条件、トークン化、監査可能性を設計し、許可された範囲で支払いを進める仕組みです。
以下では、Visa・OpenAIの提携、決済を任せるための安全設計、各社の取り組み、企業の準備事項を整理します。
AIシステム開発の種類・工程・費用・会社選定までの全体像については、無料ホワイトペーパー「AIシステム開発の完全ガイドブック」で詳しく解説しています。
Visa・OpenAIの提携|AIエージェントが支払うための土台
Visaの発表によれば、今回の提携ではVisaの決済機能をOpenAIの体験へ統合します。
開発者や加盟店が、エージェントによって開始されるVisa決済を受け入れやすくすることが目的です。
Visa側が提供するのは、単なるカード番号の受け渡しではありません。グローバルな決済ネットワーク、認証情報を扱う仕組み、トークン化、リスク管理を組み合わせます。
この構成により、AIが関与する取引を既存の決済インフラへ接続する考え方です。
自動化の前提は「何でも買える」ことではなく、条件付きの委任
買い物を任せるときは、次の条件を決済ポリシーに定めます。
- 取引制御:Visaは支出上限、加盟店カテゴリ、事前承認などを挙げています。
- 委任対象:どのエージェントが、どの目的で動くかを定めます。
- 実行条件:いくらまで、どの加盟店で、追加承認なしに実行できるかを決めます。
- 権限範囲:銀行口座やカード全体を無制限に渡す設計にはしません。
Visaはこの取り組みをVisa Intelligent Commerceの一部として位置づけています。
AIエージェントを本番業務へ組み込む際は、可観測性や評価も重要です。
この視点は、AgentOpsの解説で扱った「出力だけでなく途中の実行を追う」という考え方ともつながります。
トークン化・認証・承認・監査|決済を任せるための4層
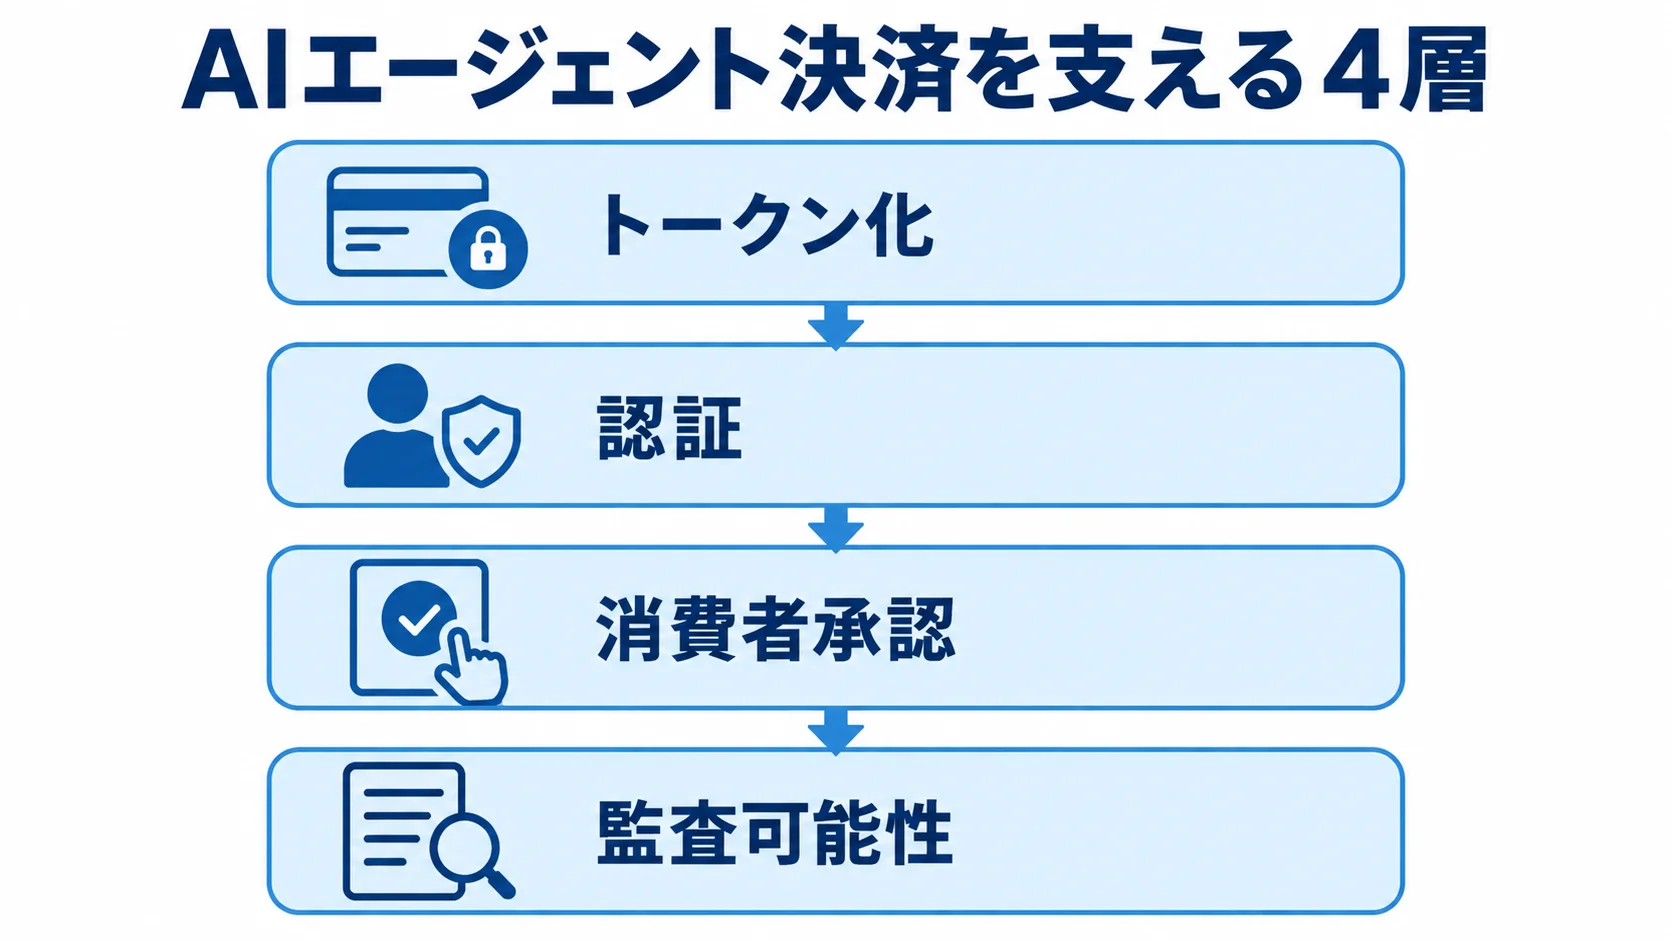
AIエージェント決済の安全性は、モデルが賢いかどうかだけでは決まりません。決済情報を限定し、エージェントを識別する必要があります。
実行前後の条件を確認し、後から取引を説明できることも必要です。Visaの公式説明を実務設計へ置き換えると、次の4層で整理できます。
| 層 | 確認すること | 実務で残す証跡 |
|---|---|---|
| トークン化 | カード情報そのものではなく、対象エージェント・用途・期間などに紐づく資格情報を使う | トークン発行者、対象エージェント、利用目的、失効日時 |
| 認証 | 登録されたエージェントか、許可された加盟店・取引かを確認する | エージェントID、加盟店、認証結果、リスク判定 |
| 消費者承認 | 支出上限、カテゴリ、期間、追加承認の要否を事前に定義する | 利用者の同意、ポリシーの版、承認者、変更履歴 |
| 監査可能性 | 誰の指示で何を購入し、どの条件で決済されたかを後から追える | 指示、判断、ツール呼び出し、決済結果、手動介入、取消・返金 |
決済会社から返る取引IDだけでは、監査ログとして不十分です。利用者の依頼、エージェントが参照した商品・条件、適用した支出ポリシー、認証結果、実際の決済、例外時の人の承認を同じ相関IDでつなげます。
後から「その金額を誰が、どの指示に基づいて許可したのか」を説明できなければ、返金、異議申立て、事故調査の負担が人に戻ってしまいます。
エージェントが外部サービスや業務システムを呼び出す経路を管理する場合は、MCPの接続設計で扱う認証・セッション・権限の論点も参考になります。
決済だけを安全にしても、商品情報の取得や注文確定の前段で権限が漏れていれば、取引全体の信頼性は保てません。
Visa・Mastercard・Coinbaseの競争軸|確認済みの発表と未確認範囲
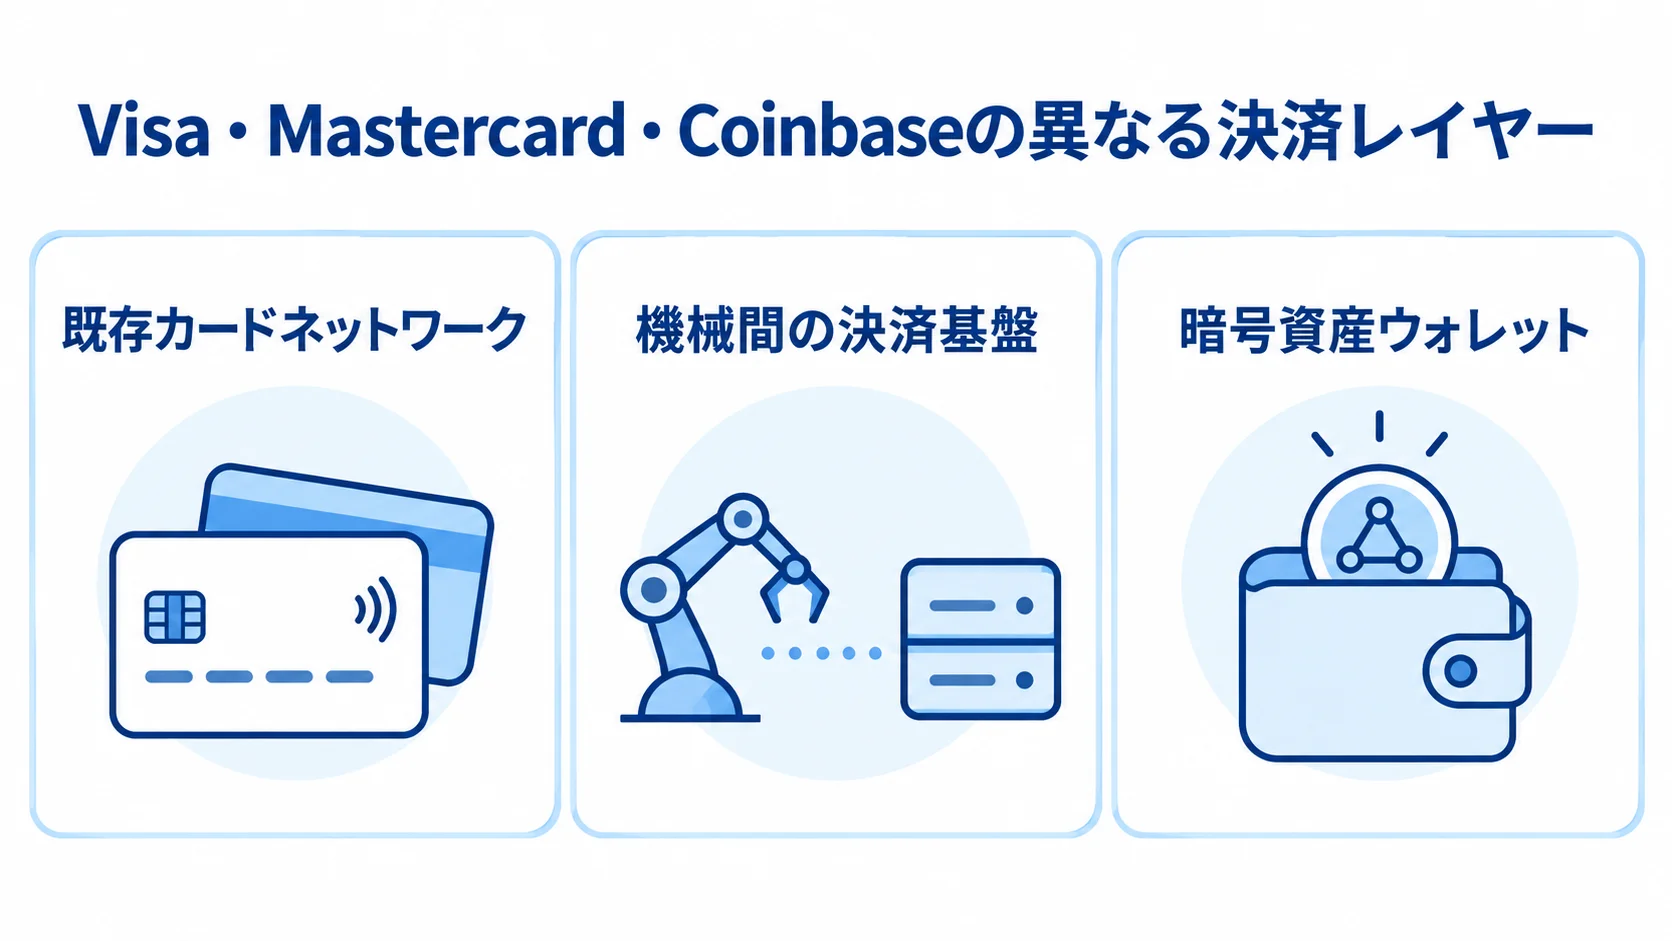
「三社が火花を散らす」は、AIエージェント経済の主導権争いなら理解できます。公式発表では、各社が異なる決済レイヤーで取り組んでいます。
VisaとOpenAIの提携がMastercardやCoinbaseとの直接の競争契約であること、三社が同一の標準を共同で争っていることまでは確認できません。
| 社名 | 公式に確認できる取り組み | 読み取れる競争軸 | 今回確認できないこと |
|---|---|---|---|
| Visa | OpenAIとの提携。Visaネットワーク、トークン化、リアルタイム認証・不正監視、支出上限や必要承認などの制御 | 既存カードネットワークをAI体験へ接続し、消費者向け決済の信頼を維持する | OpenAI以外のAIプラットフォームとの具体的な同一条件の展開範囲 |
| Mastercard | Agent Pay、Agent Pay for Machines。許可・認証・トークン化を用いたエージェント決済や機械間の小額・連続決済。発表ではCoinbaseなど30社超の参加企業を掲載 | カード決済に加えて、エージェント間・機械間の決済基盤へ広げる | Visa・OpenAI提携に対抗する単一の提携関係としての位置づけ |
| Coinbase | Coinbase for Agents、x402、ウォレット基盤。エージェントが利用者の設定した範囲で取引・支払いを行い、暗号資産・ステーブルコイン系の機械決済を扱う | 暗号資産ウォレットとオープンな支払いプロトコルによるエージェント間決済 | Visaのカードネットワークと同じ方式で一般消費者決済を担うこと |
Mastercardの2026年6月発表はAgent Pay for MachinesにCoinbaseの参加・支援を示します。
この発表は両社の公式な接点を示しますが、同じサービスでの三社直接競争は証明しません。
記事や企画書で三社競争と表現する場合は、この線引きを明記する必要があります。
企業が準備すること|決済導入を小さく安全に始める
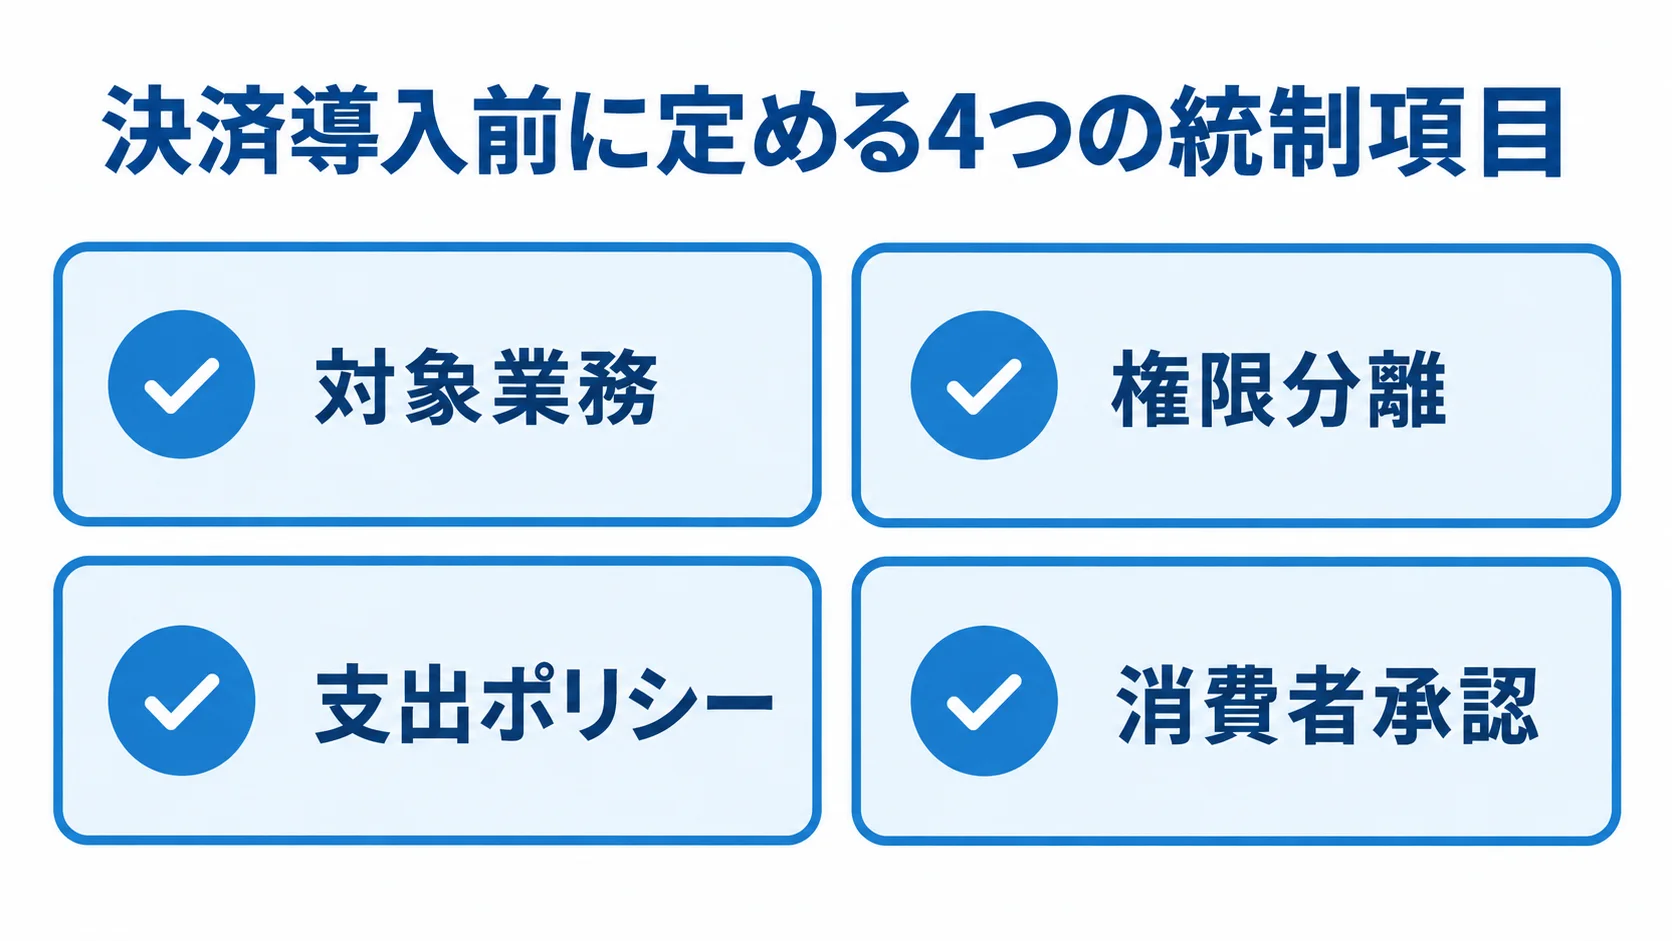
AIエージェント決済を検討する企業は、いきなり自動購入を全社展開せず、低リスクの取引から承認と監査を含めて検証します。
最低限、次の項目を決めると、決済サービスの比較が機能名の競争だけになりません。
- 対象業務:定額の消耗品、予約、請求書支払いなど、失敗時の影響と返金方法が明確な用途を選ぶ。
- 権限分離:エージェント専用のID・トークンを用意し、カード情報や秘密鍵を直接持たせない。
- 支出ポリシー:金額、期間、加盟店カテゴリ、通貨、回数、追加承認の条件を定義する。
- 消費者承認:事前同意で任せる範囲と、都度確認が必要な範囲を分ける。ポリシー変更も再承認の対象にする。
- 監査・停止:指示から決済・返金までを追跡し、異常時にトークンを失効させてエージェントを止める。
- 評価:誤購入率、承認差し戻し、拒否率、返金時間、監査ログの欠落を定期的に確認する。
販売側もAIエージェントを単なる自動ブラウザーとして扱わず、正当なエージェントか、利用者の承認があるかを確認する必要があります。
指定された決済条件内かどうかも確認します。AIエージェントが商品を発見して購入する流れや、加盟店側のデータ整備については、AIエージェント導入事例や生成AI活用事例の考え方とも接続できます。
まとめ|主導権を決めるのはモデル性能だけではない
VisaとOpenAIの提携は、AIエージェントを新しい決済インターフェースとして扱う取り組みです。既存のカードネットワーク、トークン化、認証、リスク管理を接続します。
MastercardはAgent Payをカードネットワークから機械間決済まで広げています。
Coinbaseはウォレットとx402を軸に、暗号資産・ステーブルコインによるエージェント決済を進めています。
現時点で「Visa・Mastercard・Coinbaseの三社が直接争っている」と断定するには、確認できない部分があります。
実務で見るべき主導権は、どのAIモデルが選ばれるかだけではありません。エージェントの身元、消費者の承認条件、失敗時の責任、取引を後から監査できるかも判断材料です。
決済を任せる企業ほど、便利さと同じ粒度で制限・承認・証跡を設計することが重要です。
よくある質問(FAQ)
Q. VisaとOpenAIは何を発表しましたか?
Visaの決済ネットワーク、認証情報、トークン化、リスク管理をOpenAIの体験へ組み込みます。AIエージェントが利用者の許可した条件内でVisa決済を開始できる基盤を整える戦略的提携を発表しました。
Q. AIエージェント決済の支出上限は何のためにありますか?
エージェントが利用者の代理で実行できる金額や条件を限定するためです。Visaの発表では、支出上限、加盟店カテゴリ、必要な承認などを制御例として挙げています。
金額だけでなく、期間、用途、加盟店、追加確認の要否も合わせて定義します。
Q. Visa・Mastercard・Coinbaseは同じサービスで競争していますか?
同じサービスで三社が直接競争していると示す公式発表は確認できません。VisaはOpenAIとカード決済基盤を接続し、MastercardはAgent Payと機械間決済を展開しています。
Coinbaseはウォレットとx402による暗号資産系のエージェント決済を進めています。競争軸は重なりますが、提供レイヤーは異なります。
Q. 企業がAIエージェント決済を導入するとき、最初に何を確認すべきですか?
対象業務を限定し、エージェント固有のIDとトークン、支出上限、加盟店カテゴリ、消費者承認、停止方法を確認します。
指示から返金までの監査ログも確認します。まずは低リスクの取引で、承認・拒否・返金・異常検知が想定どおり記録されるかを検証するのが現実的です。
参考情報:
Visa「Visa Partners with OpenAI to Power the Next Generation of AI Commerce」
Visa「Agentic Commerce: The expanded payments economy」
Visa「Agentic commerce: intelligent, trusted payments for everyone」
Mastercard「Mastercard launches Agent Pay for Machines to unlock super-fast, always-on payments」
Coinbase「Coinbase for Agents: Your AI Agent Can Now Trade and Pay with Coinbase」
関連記事
AIエージェントの運用や接続設計、導入事例に関する関連記事を紹介します。
- AgentOpsとは|AIエージェントを本番運用するための可観測性・評価・監視
- AIエージェント導入事例|導入効果と統制の考え方
- MCP 2026-07-28仕様|接続設計で押さえたい移行ポイント
- 生成AI活用事例|業務導入で押さえたいポイント
- Gemini Enterprise Agent Platform|AIエージェント統制の基盤
▼開発を相談する前に読みたい無料ホワイトペーパー
・AIシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。