
業務改善の運用費用は、企業規模、拠点数、事務局体制によって、年間100万〜1,000万円以上まで変わります。
費用の中身は項目ごとに分けて見ると分かりやすく、企業規模ごとの目安もあわせて確認できます。全体像は業務改善の完全ガイドもご覧ください。
▼全体ガイドの記事
・業務改善の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
業務改善の運用費用の考え方(オペレーションコンサルとの違い)
業務改善の費用は、誰にお金を払うのかで考えると分かりやすくなります。オペレーションコンサルでは、外部コンサルタントへの月額顧問料やアドバイザリー費用が中心になります。
その対価は、コンサルタントの専門知識とファシリテーション能力そのものです。業務改善は現場の従業員が主体となって進めるため、外部への高額な委託費用は発生しません。
一方で、業務改善では事務局の人件費や報奨金、教育研修費が継続的に発生し、ツール利用料も加わります。オペレーションコンサルの費用が専門家への対価であるのに対し、業務改善の費用は現場の熱量を保つための投資です。
この違いを押さえておくと、業務改善の予算が必要な理由を経営層へ筋道立てて示せます。その際は、費用を制度運営費として一括りにせず、中身を分けて示すことが大切です。
費用の中身は後述の4項目に分けて見ていきますが、支出に対してどんな成果があったかも、あわせて押さえておく必要があります。
費用対効果は、削減できた残業代やロス削減額などの定量的な成果で示せます。加えて、離職率の低下や従業員エンゲージメントの向上など、定性的な成果も説明材料になります。したがって、両面の成果を説明できるよう、日頃から活動の記録を積み重ねておくと有効です。
「自社内で回す仕組み」でも運用費用がかかる理由
業務改善を長く続けるには、目に見えにくい費用と活動時間も予算に含めておく必要があります。
- 見えにくい費用:請求書が発生しないため、予算の見直しで削られやすい。
- 運営の人件費:提案の集計や進捗管理に割かれる工数。
- 活動時間:改善活動に充てる時間も、コストとして扱います。
業務改善は外部発注を伴わない内製の取り組みのため、毎月の請求書が発生しない場合があります。そのため、年度予算の編成時に費用を独立した科目として切り出しておくことが欠かせません。
人事部・総務部・各事業部に予算が分散すると、活動全体の費用を誰も把握できなくなることもあります。提案の集計や進捗管理を担当者が片手間で行う場合も、その時間は人件費として発生しています。
採用された提案にインセンティブがないと、従業員は次第に提案を出さなくなります。また、教育研修がないと、「なぜなぜ分析」のような問題解決の型が身につかず、思いつきレベルの提案が繰り返されるだけになります。
外部への大きな委託費用がなくても、業務改善には活動を回し続けるための費用がかかります。この点から、活動を活性化し続ける予算を継続的に確保することが、長期定着の前提になります。
数年で活動が消滅した企業には、2年目以降の予算を大幅に削った例があります。立ち上げ初年度は予算があっても、「もう軌道に乗った」と見て削ると、現場の熱量も失われます。
金銭的な予算だけでなく、従業員が改善活動に充てる時間も、一種のコストとして見る必要があります。たとえば、QCサークルの定例会や提案書の作成には、通常業務とは別の時間が必要になります。
この時間は業務の一部として認め、就業時間内の正式な業務にすることが欠かせません。正式な業務時間にしない企業では、自主的な残業や休憩時間の切り詰めに頼りがちです。その運用では従業員の負担が増え、活動が長続きしにくくなります。
その対策として、月あたりの標準活動時間を、あらかじめ就業規則などに明記する方法があります。具体的には、月2時間程度を正式な業務時間として扱うと、参加への罪悪感を減らせます。その結果、提案の質と量が安定しやすくなります。
運用費用の内訳と項目別の相場感
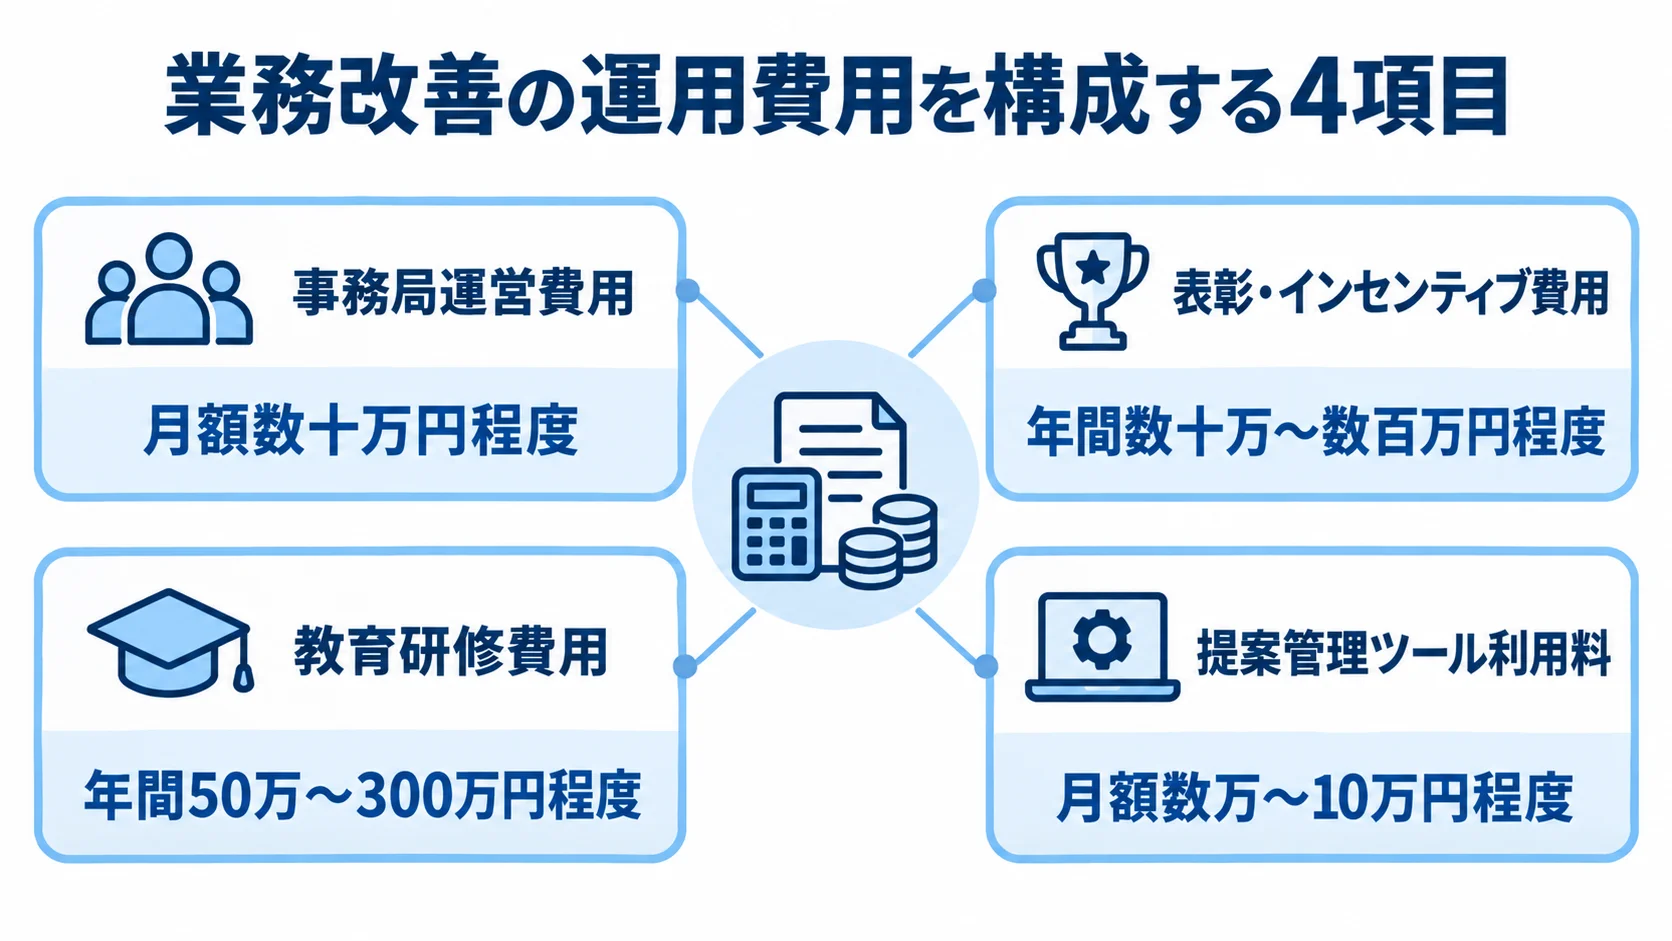
業務改善の運用費用は、事務局運営費用、表彰・インセンティブ費用、教育研修費用、提案管理ツール利用料の4つに分けて整理できます。これらの費用は、複数の予算枠から拠出されることが多く、ひとつの委託費用にはまとまりません。人事部・総務部・各事業部にまたがるため、社内では見えにくいコストになりがちです。
予算編成では、4項目を業務改善予算として一覧にしておくと、翌年度以降も予算を確保しやすくなります。
事務局運営費用と表彰・インセンティブ費用
この2つの費用は、活動を続けるための体制と、提案への評価を支える役割を担います。
- 事務局運営:活動の進行を担う人件費。
- 表彰・報奨:提案を評価し、参加意欲を支える費用。
- 非金銭的な評価:表彰や社内報を通じて成果を伝える方法。
事務局運営費用は、提案の集計や進捗確認、社内報や掲示による活動の周知にかかる人件費です。事務局運営費用は、月額数十万円程度が目安です。
立ち上げ当初は、人事部や総務部のスタッフが兼任するケースが多くあります。ただし、対象部署や提案件数が増えると、専任担当者を置く必要が出てきます。
事務局は事務処理だけでなく、現場と経営層をつなぐ橋渡し役も担います。そのため、コミュニケーション能力に長けた人材を置けるかも、活動の活性度を左右します。
表彰・インセンティブ費用は、年間数十万〜数百万円規模が目安です。支給の頻度や金額をあらかじめ文書で定めておくと、現場の納得感を高められます。なお、企業規模や制度設計によって、必要な金額には幅があります。
報奨の方法としては、提案1件ごとに500円程度の少額謝礼を支給するやり方があります。採用提案の効果金額に応じて、上限付きで一定割合を還元する方法もあります。さらに、月間・半期ごとの優秀提案(MVP)に、数万〜十数万円の報奨金を出す形もあります。
この費用を安易に削ると制度が形骸化するため、事務局費用と合わせて優先的に守る必要があります。社長表彰や社内報での紹介、優秀提案者の懇親会への招待も、非金銭的な報い方です。これらは金銭的なインセンティブと組み合わせると、限られた予算でも意欲を高められます。
教育研修費用と提案管理ツール利用料
教育と管理の費用は、提案の質を高めることと、増えた案件を効率よく扱うことに使われます。
- 教育研修:問題解決の型を身につけるための投資。
- 提案管理ツール:提出状況を一覧で把握し、集計を効率化する費用。
教育研修費用は、年間50万〜300万円程度が目安です。内容には、QC検定の受験料補助や外部講師による問題解決手法の研修などが入ります。なぜなぜ分析や特性要因図などが、その代表的な手法です。
加えて、改善活動が盛んな他社の優良工場や店舗への視察費用も対象になります。この費用は現場のカイゼン推進リーダーを育てる投資です。この予算を確保できるかどうかが、提案の質を継続的に高められるかを左右します。
提案管理ツール利用料は、月額数万〜10万円程度が目安です。立ち上げ当初は、紙やExcelで管理しても十分に対応できます。
4項目の費用の目安は、次の表にまとめています。
| 費用項目 | 費用の目安 | 主な内容 |
|---|---|---|
| 事務局運営費用 | 月額数十万円程度 | 提案の集計・進捗管理・社内報作成を行う推進室の人件費 |
| 表彰・インセンティブ費用 | 年間数十万〜数百万円程度 | 提案報奨金、採用提案への効果金額還元、MVP表彰など |
| 教育研修費用 | 年間50万〜300万円程度 | QC検定受験料補助、問題解決手法研修、優良事例の視察費用 |
| 提案管理ツール利用料 | 月額数万〜10万円程度 | クラウド型の改善提案管理SaaSの利用料 |
対象部署や提案件数が増えて煩雑になると、クラウド型SaaSを導入するケースが増えます。提出状況の一覧化と集計の自動化により、事務局の工数を減らせます。
ツール選定では、多機能で高額な大企業向けSaaSを最初から導入しない進め方もあります。まずは無料〜低価格帯のフォーム連携ツールで運用を試し、提案件数や拠点数の増加に応じて本格的なツールへ移行します。こうすると、初期投資を抑えられます。
企業規模別の年間予算の目安と費用を左右する要因
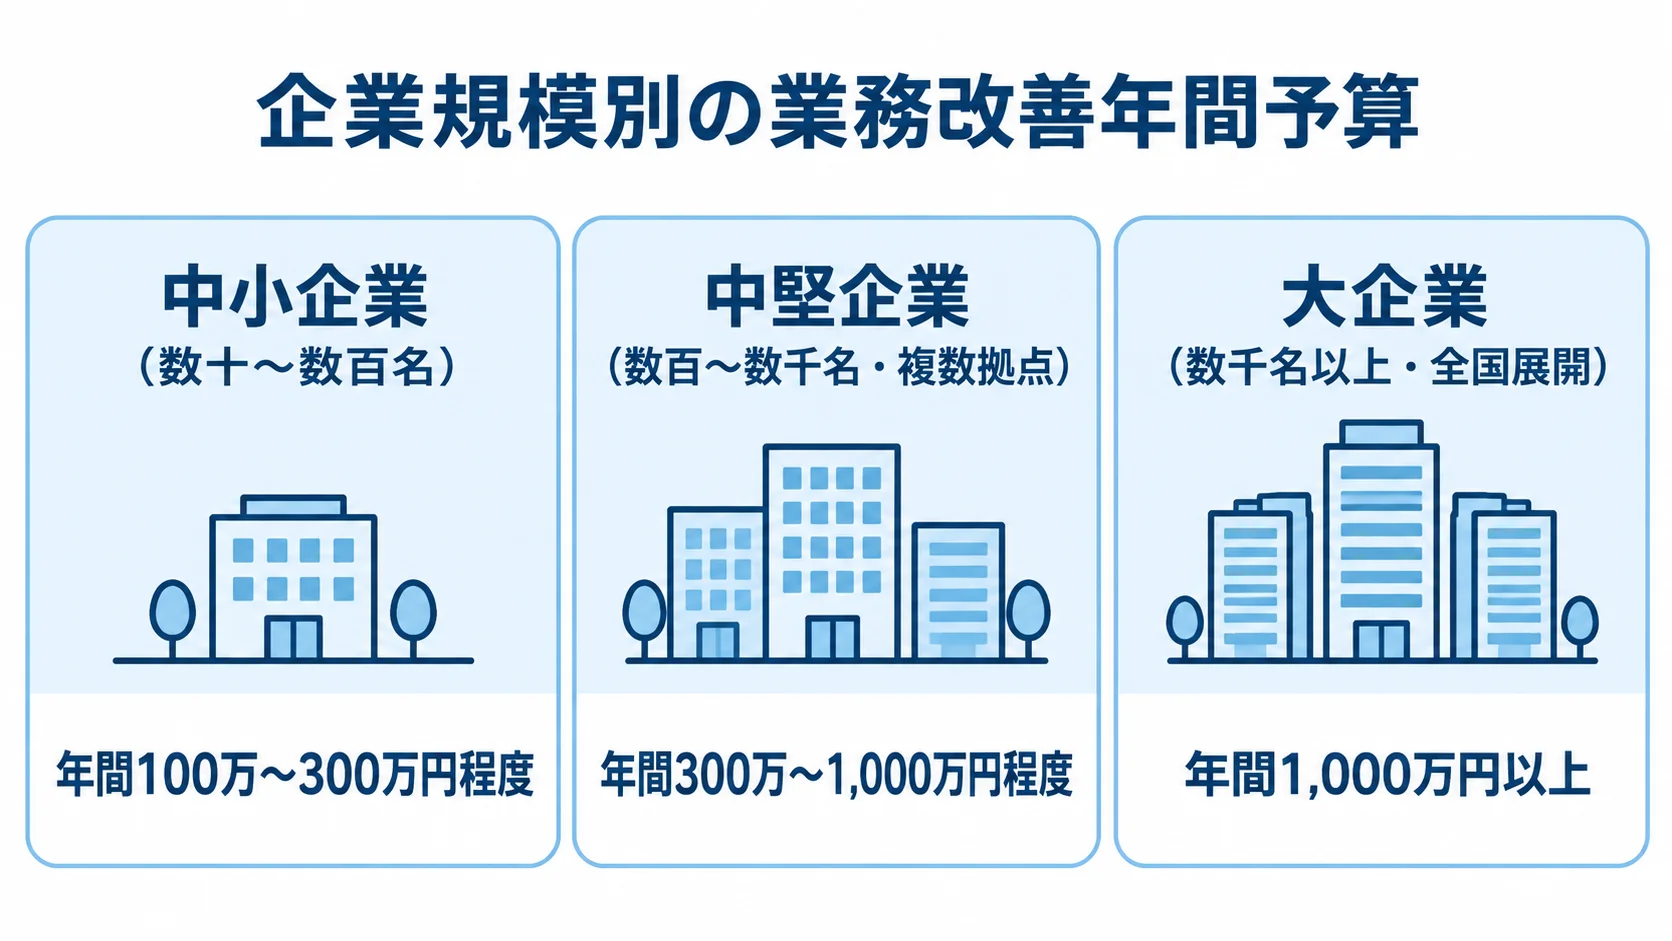
4項目を合算すると、業務改善の運用費用は企業規模によって大きく変わります。
中小企業は、兼任スタッフと抑えめの表彰・研修費用で、年間100万〜300万円程度が目安です。ここでいう中小企業とは、単一拠点で数十〜数百名規模の企業を指します。
中堅企業は、専任事務局の配置やツール導入が必要になり、年間300万〜1,000万円程度が目安です。ここで中堅企業とは、複数拠点で数百〜数千名規模の企業を指します。
大企業は、専任チームや拠点数に応じた費用が積み上がり、年間1,000万円を超えることもあります。ここで大企業とは、数千名以上で全国展開する企業を指します。
企業規模別の年間予算の内訳イメージは、次の表にまとめています。
| 企業規模 | 年間予算の目安 | 事務局体制 | 主な費用構成 |
|---|---|---|---|
| 中小企業(数十〜数百名) | 100万〜300万円程度 | 兼任スタッフ中心 | 表彰・インセンティブ、簡易研修が中心 |
| 中堅企業(数百〜数千名・複数拠点) | 300万〜1,000万円程度 | 専任担当者を配置 | 表彰・研修に加え、ツール利用料・拠点間調整費用 |
| 大企業(数千名以上・全国展開) | 1,000万円以上 | 専任チーム体制 | 拠点数に応じた表彰費用・研修費用・システム投資が積み上がる |
費用の伸びは従業員数だけでは決まらず、拠点間の調整コストと専任スタッフの有無が、予算規模を大きく左右します。
費用を左右する主な要因
予算を見積もるときは、拠点、集計方法、業種の3点を分けて確認します。
- 拠点数:モニタリングや横断分析の範囲を左右する。
- 集計方法:自社で担う範囲によって、事務局工数が変わる。
- 業種特性:効果測定と研修の難しさに影響する。
特に大きな要因は、対象拠点の数と、データ集計を自社でどこまで担えるかです。同じ従業員数でも、拠点の分散の度合いや業務の標準化の度合いによって、工数は数倍単位で変わります。
製造業や物流業では、KPIを数値で測りやすく、少ない工数でモニタリングを回せます。代表的なKPIは、時間当たり処理件数、不良率、作業時間などです。
営業やバックオフィスでは成果を数値にしにくいため、追加のヒアリング工数が生じやすく、定性的な効果を評価する事務局の稼働コストが膨らむ傾向があります。
定量指標に加えて、定性的な変化も評価対象に含める方法があります。評価材料には、顧客からの感謝の声や、社内の問い合わせ対応時間の減少などがあります。事務局が定期的なヒアリングで変化を拾えば、コストと納得感のバランスを取りやすくなります。
単一拠点では、事務局のモニタリング負荷を小さく抑えられます。一方、全国数十拠点のKPIを横断して比べると、分析工数が一気に増えます。専任担当者の増員やツール導入は、そうした分析工数が増えた場合に必要になります。
提案件数や活動状況の集計を手作業で行う企業では、事務局の時間が単純作業に奪われます。そこで集計を自動化し、現場への働きかけや表彰の企画に時間を充てると、活動の質を保てます。
業界特性によっても、教育研修コストには違いが生じます。たとえば製造業では、既存のQC検定や外部セミナーを活用して、低コストで教育を回せます。
これに対し、業務改善が浸透していないサービス業やオフィスワークでは、教材の準備が必要です。研修プログラムを自社向けに作るため、初期の教育研修費用が高くなる傾向があります。
費用を抑える工夫と削ってはいけない費用
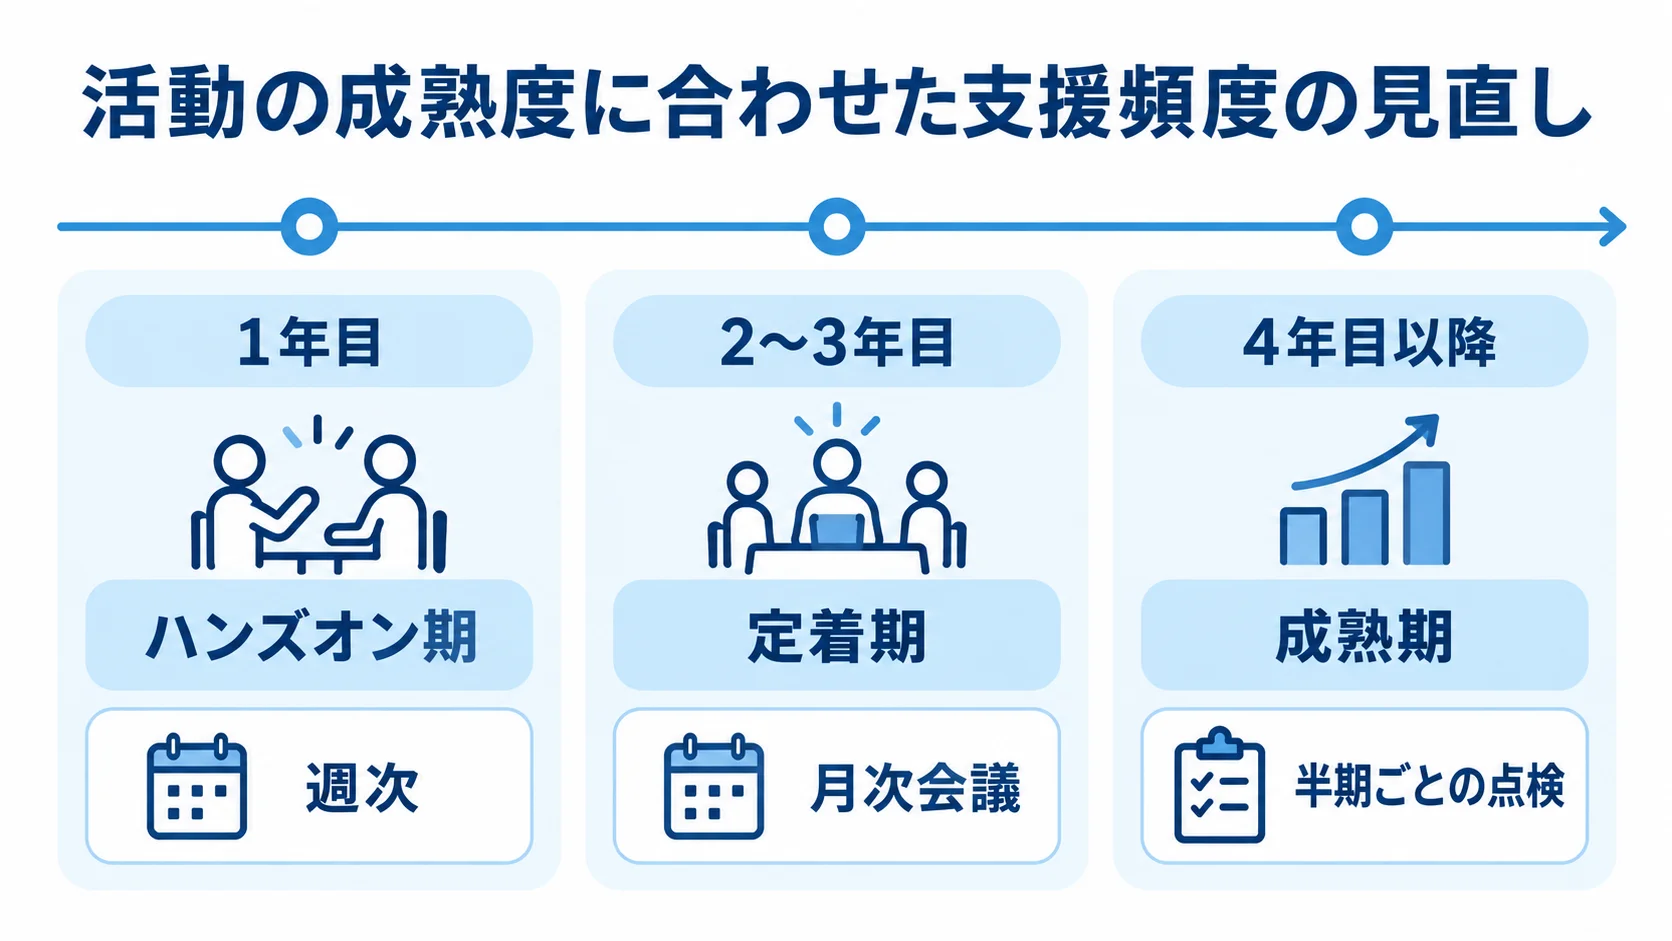
業務改善の運用費用は、活動が軌道に乗るにつれて段階的に調整できます。費用を抑える工夫と、削ってはいけない費用は、分けて考えておく必要があります。
段階的な支援頻度の見直しと自走化
支援頻度は活動の成熟度に合わせて下げ、必要な予算も段階的に調整します。
- ハンズオン期:1年目は週次で現場を支援する段階。
- 定着期:2〜3年目は月次会議での確認が中心。
- 成熟期:4年目以降は、半期ごとの点検に切り替える。
立ち上げ当初は、事務局スタッフや現場リーダーへの手厚いフォローが必要です。そのため、まずは支援を厚くし、活動が安定してから会議の間隔を広げていきます。
最終的には、半年に一度の「活動の健康診断」だけで済む状態を目指します。この流れは、オペレーションコンサルの継続支援を卒業する過程にも近い考え方です。
業務改善では、外部コンサルへの継続支援費用が抑えられます。そのかわり、削減の対象になるのは自社の工数や研修頻度などです。
早期に支援を打ち切ると活動が息切れするため、自走できる声が現場から上がるまでは予算を維持します。成熟度に応じて予算計画に区切りを設けると、経営層にも説明しやすくなります。
削減すると形骸化を招く費用項目
費用を削る場合は、活動の熱量と運営機能を損なわない項目から見直します。
- 守る費用:表彰・インセンティブと教育研修。
- 見直す費用:自動化できるツールや、一部を外部に頼んでいる場合の委託費。
- 残す機能:経営層と現場をつなぐ事務局。
特に、報奨金や表彰がなくなると、提案しても評価されないと感じ、提案件数が減少します。教育研修を止めると、問題解決スキルが伸びず、提案の質も頭打ちになります。
コストを抑える場合は、これらを一律に削らず、代替できる部分から順に見直すことが大切です。限られた予算をどこに配分するか、その優先順位が活動の長続きを左右します。
事務局を完全になくす「丸投げの自主活動化」も、避けたい失敗パターンです。この判断は、結果として活動全体の停止という大きな機会損失につながります。
事務局がなくなると、提案審査や表彰の実施といった最低限の運営も滞ります。その結果、現場の従業員にボランティア的な負担だけが増え、活動全体が疲弊します。
事務局の機能は規模を縮小しても残し、経営層と現場をつなぐ役割として維持します。最低限の運営費用を確保しておくことが、長期的に見て費用対効果の高い配分になります。
まとめ
業務改善の運用費用は、外部専門家への委託費用ではなく、現場を支える自社内の投資です。費用は4つの項目に分かれ、その内訳は前段で見たとおりです。
年間予算は、中小企業で100万〜300万円、中堅企業で300万〜1,000万円が目安です。大企業では、拠点数や専任チームの体制によって年間1,000万円以上になります。
活動が軌道に乗れば、事務局の支援頻度は段階的に下げられます。ただし、表彰・インセンティブと教育研修は、活動の熱量を支えるため安易に削れません。
従業員が改善活動に費やす時間も、正当な業務時間として確保する必要があります。そのうえで、予算計画では、自社の規模に合う年間予算を経営層と合意します。削る費用と守る費用の優先順位を決め、複数年の計画として組み立てます。
▼全体ガイドの記事
・業務改善の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。