
業務システムリプレイスの費用は、企業規模、開発方式、カスタマイズ範囲によって変わり、50万円程度から1億円以上までの幅があります。
規模別と工程別の相場、見積もりの取り方、費用が膨らむ要因を押さえておくと、発注前の判断がしやすくなります。
▼全体ガイドの記事
・業務システムリプレイスの完全ガイド
レガシーシステム刷新の費用の考え方や見積もりの注意点については、無料ホワイトペーパー「レガシーシステム刷新の完全ガイドブック」で詳しく解説しています。
業務システムリプレイスの費用相場一覧
業務システムリプレイスの費用は、企業規模、システムの複雑さ、開発方式によって変わります。費用には、要件定義、設計、開発、テスト、データ移行、運用保守の工程費が含まれます。
工程費のほかに、ハードウェアやインフラのコストも発生するため、工程以外の費用も確認しておく必要があります。
規模別の費用目安(中小企業から中堅・大企業まで)
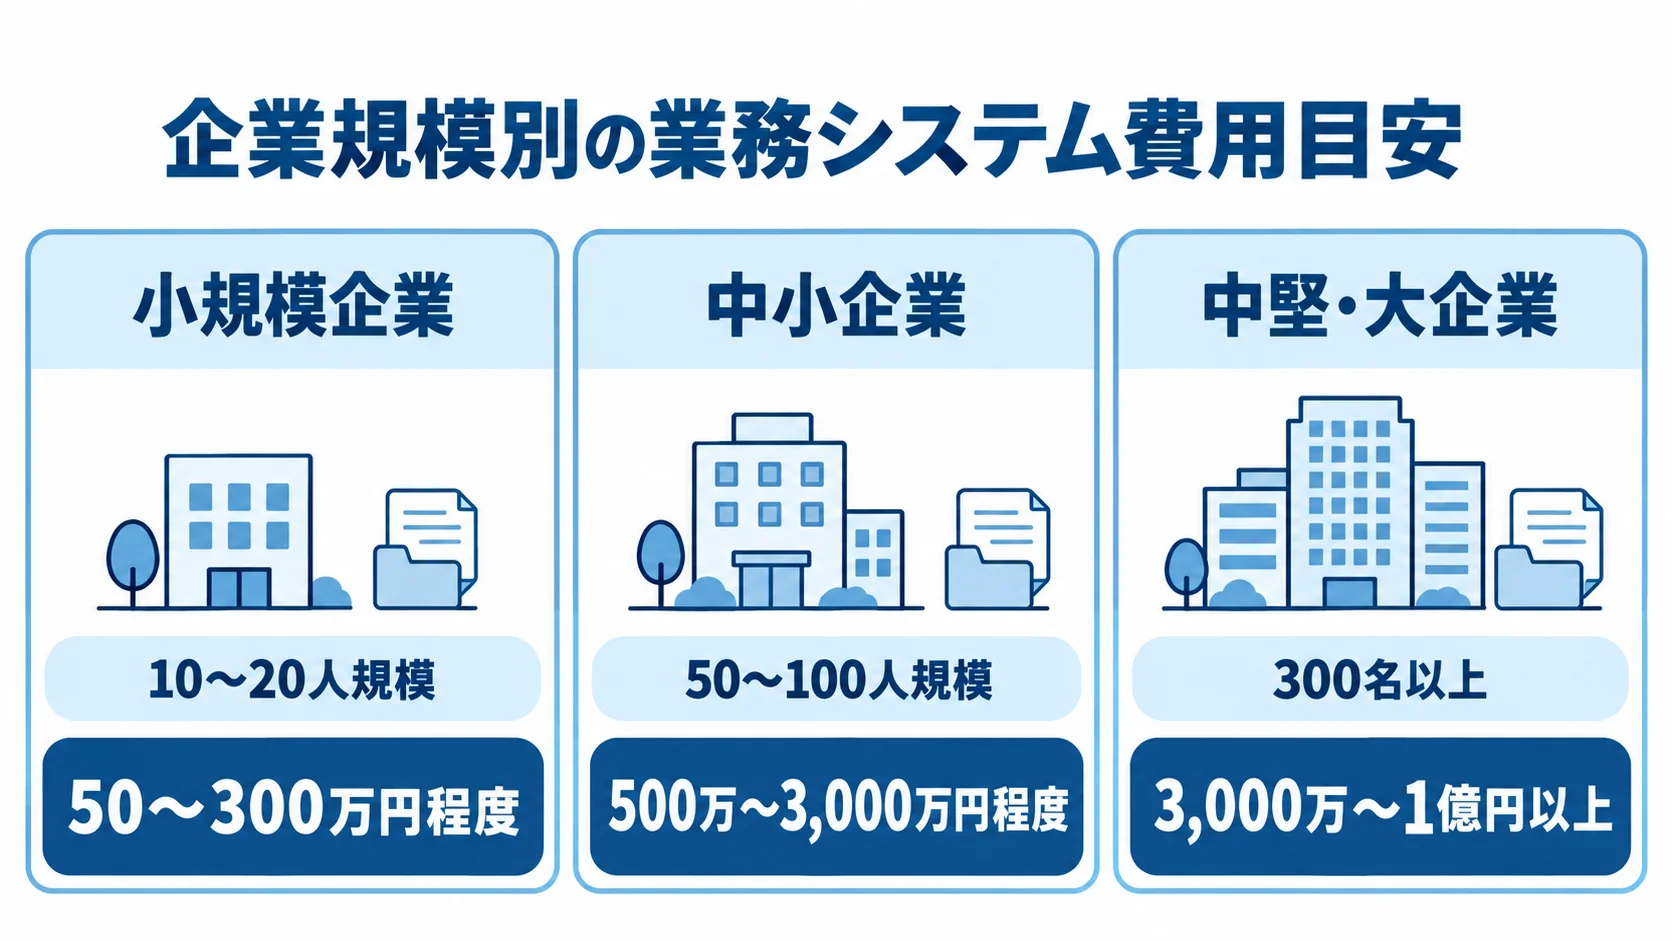
企業規模ごとの費用帯を並べて見ると、自社に近い相場を把握できます。
- 小規模企業:10〜20人規模では、パッケージ導入が中心。
- 中小企業:50〜100人規模は、部門連携によって幅が出る。
- 中堅・大企業:300名以上は大規模投資になりやすい。
従業員数10〜20人規模では、パッケージ導入と軽微なカスタマイズが中心です。また、ソフトウェア費用は50〜300万円程度が中心帯になります。
さらに、サーバー更新に10〜30万円、ネットワーク構築に10〜20万円かかります。年間運用保守費は、構築費の10〜15%程度を見込む必要があります。
従業員数50〜100人規模では、複数部門の機能を連携させる必要があり、費用は500万〜3,000万円程度の幅になります。
独自ルールに合わせるカスタマイズが増えるほど、費用は上振れします。特に、Fit to Standard(標準機能に業務を合わせる考え方)は、費用抑制の鍵です。
従業員300名以上の中堅・大企業では、3,000万〜1億円以上の投資が一般的です。また、ERPやスクラッチ開発を選ぶ場合は、規模がさらに拡大します。
開発工程別の費用内訳
工程別の比率を見ると、初期開発費と継続費の配分を把握できます。
- 要件定義:総費用の10〜15%。
- 設計:基本設計と詳細設計で10〜25%。
- 開発・実装:総費用の50〜60%。
- テスト:結合テストとシステムテストで5〜10%。
- 移行・保守:移行・インフラは5〜10%、保守は15〜20%。
この工程別費用比率は、IPA(独立行政法人情報処理推進機構)の調査データをもとにした目安です。たとえば、総開発費が2,000万円なら、要件定義は200〜300万円になります。
開発・実装は1,000〜1,200万円、テストは100〜200万円が必要です。さらに、リリース後の年間運用保守費は300〜400万円になります。
発注側は、開発費だけでなく、ランニングコストを含むTCOで評価します。
エンジニアの人月単価目安(新人から上級まで)
開発費の大半は人件費であり、SIerや開発会社の人月単価は経験とスキルで異なります。
- 新人:経験1〜2年で月80万円以下。
- 一般:経験3〜7年で月80〜140万円。
- 上級・テックリード:経験8年以上で月140〜250万円。
人件費の合計は、人月単価に工数の月数を掛けて算出します。上級1名が月200万円、一般2名が各月100万円で6ヶ月働くとすると、人件費だけで(200+100+100)×6=2,400万円に上ります。
見積もりでは、体制表の担当者グレードと人月単価の整合性を確認します。ただし、単価が著しく低い場合は、新人主体の体制による品質リスクに注意が必要です。
費用の見積もり手法
見積もりが2倍や3倍になる背景には、手法と段階ごとに異なる不確実性があります。この違いを押さえておくと、金額だけでベンダーを比べる判断を避けられます。
5つの見積もり手法(類推法・係数法・FP法・ボトムアップ法・三点見積もり法)
見積もり手法は、プロジェクトの段階と求める精度によって使い分けます。
- 類推法:類似案件の実績から概算。
- 係数モデル法:規模や複雑度を数式にする。
- FP法:機能ごとのポイントで算出。
- ボトムアップ法:作業単位で工数を積み上げる。
- 三点見積もり法:3種類の予測値でリスクを見る。
類推法は、過去の類似プロジェクトから概算します。短時間で出せる一方、精度は担当者の経験に左右されます。企画段階の超概算や、RFI(情報提供依頼)への回答に使われます。
係数モデル法(パラメトリック法)は、規模や複雑度を係数にして、数式で工数を算出します。COCOMOモデルなどが代表例で、中規模以上のプロジェクトの試算に有効です。
FP法(ファンクションポイント法)は、機能ごとにポイントを割り当て、ポイント総数から工数と費用を算出します。客観性が高い手法で、画面数、帳票数、外部連携数などが明確な段階で有効です。要件定義の完了後の概算見積もりで使われることが多くなります。
ボトムアップ法は、WBS(作業分解構造)で作業を最小単位に分け、作業ごとに工数を積み上げるため、最も精度が高い手法です。
詳細設計後の確定見積もりに適しています。一方で、見積もり自体に工数がかかるため、簡易的な問い合わせには向きません。
三点見積もり法は、「最短・最安」の楽観値、「最も可能性が高い値」の最確値、「最長・最高」の悲観値の3つを算出し、加重平均で工数を求めます。PM(プロジェクトマネジメント)標準の手法で、リスクを数値に組み込めるため、不確実性の高い案件に適しています。
見積もりは「構造的に変動する」——超概算・概算・確定の違い
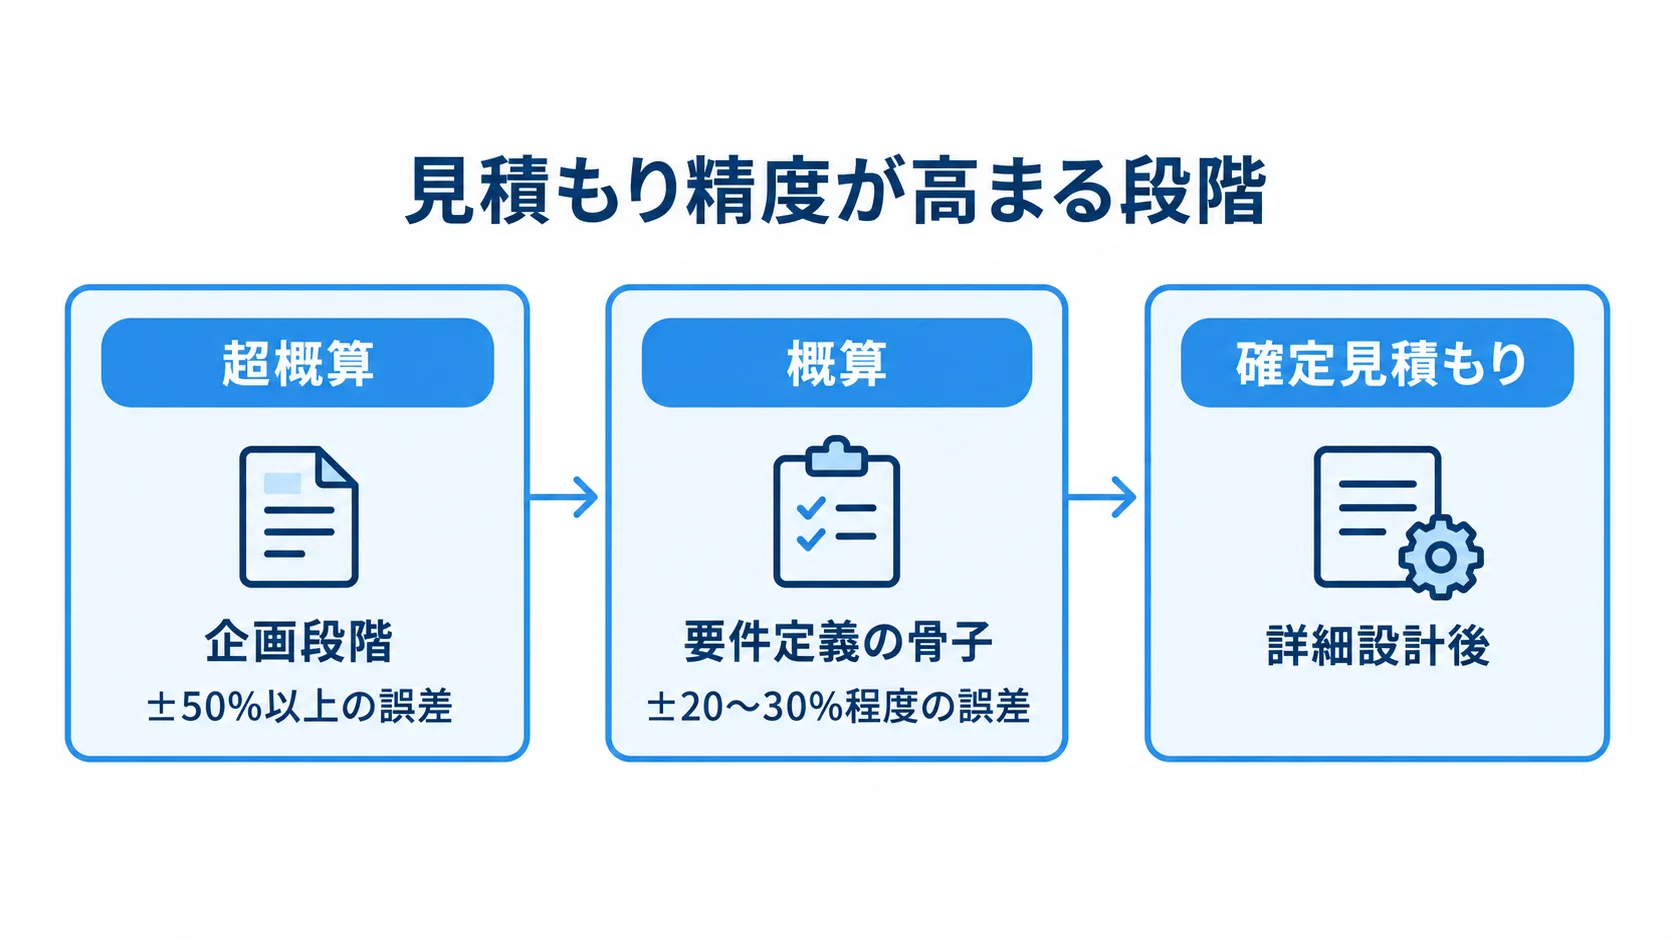
見積もりの金額差は、精度段階の違いから生まれることがあります。
- 超概算:初期の投資対効果を検討する目安。
- 概算:要件定義の骨子が固まった段階の試算。
- 確定見積もり:詳細設計後の発注判断に使う金額。
最初の見積もりから倍以上に膨らむこともありますが、その原因は精度段階の違いにある場合があります。
超概算(ラフオーダー)は初期に出され、±50%以上の誤差を含むことがあります。
概算の誤差は±20〜30%程度です。
非機能要件の追加や変更は、数百万円単位のコスト増につながることがあります。そのため、発注側は要件定義に応じて見積もりを更新する契約構造を採用します。また、フェーズ分割発注にすると、見積もりの精度を段階的に高められます。
コストが膨らむ5つの要因と対策
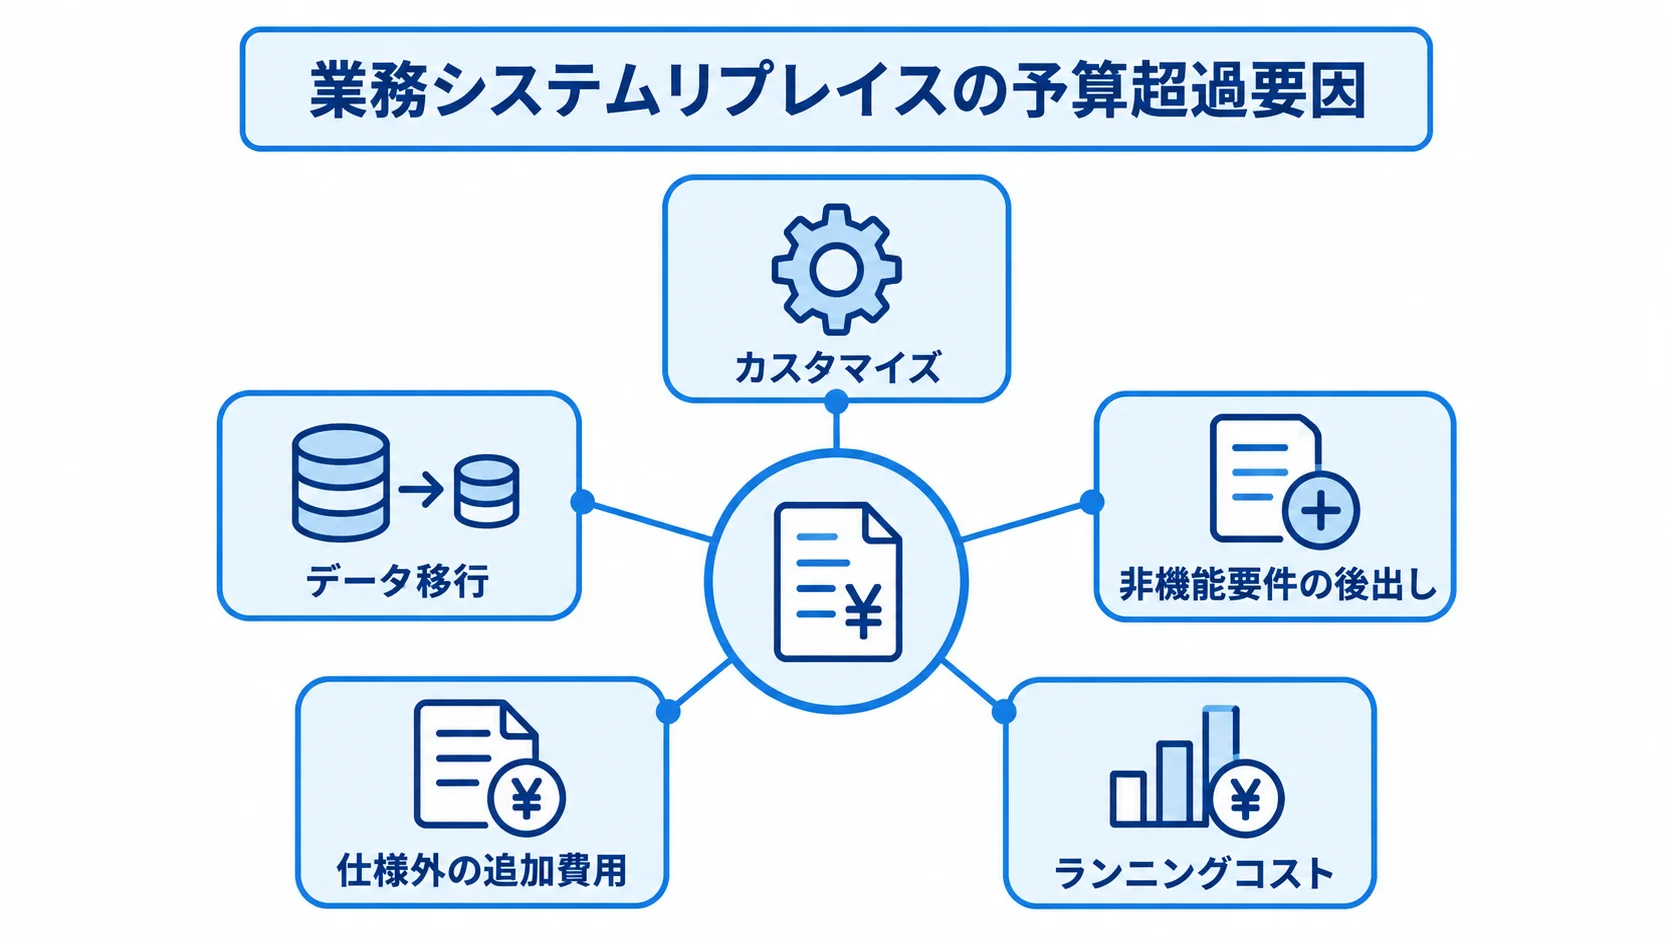
予算超過の原因は、業務システムリプレイスで繰り返されるパターンに集約されます。
カスタマイズの代償——製造業D社の事例(カスタマイズ率70%、費用2.5倍)
カスタマイズが際限なく広がることは、予算超過を招きやすい要因です。
- カスタマイズ率:最終的にシステムの70%まで拡大。
- 費用:当初予算の2.5倍に膨張。
- 判断:業務成立に必要かを確認する。
製造業D社は従業員150名規模で、ERP導入時に現行業務の完全再現を目指しました。その結果、カスタマイズ範囲がシステムの70%まで広がりました。一方で、業務完全適合により生産性は30%向上しました。
業務効率化に直結するカスタマイズであれば、ROIを正当化できます。慣習の踏襲だけを目的にしたカスタマイズは、投資対効果のない費用増大になります。
残すかどうかは、現場の業務に照らして一つずつ判断します。
データ移行の隠れコスト——商社E社の事例(クレンジングだけで4ヶ月)
データ移行、とくにデータクレンジングは、計画段階で過小評価されがちです。
- 対象:20年分の顧客データが3システムに分散。
- 作業:表記ゆれ、重複、未入力項目を整理。
- 備え:見込み費用の1.5〜2倍を確保。
商社E社は従業員200名規模で、20年分の顧客データを3つのシステムで管理していました。「株式会社○○」「㈱○○」「(株)○○」の表記ゆれが混在していました。
重複レコードや未入力項目も大量にあり、移行可能な状態に整えるだけで4ヶ月を要しました。さらに、エンジニア費用と社内担当者の工数は、当初見込みの3倍以上に膨らみました。クレンジング費用は、データ量、品質、統合ルールの複雑さで変わります。
発注側は、発注前にサンプリング調査を行い、データ品質の実態をつかんでおくと、移行費用の見込みを立てやすくなります。
非機能要件の後出しによるコスト増
非機能要件は機能要件よりも後から追加されやすく、そのぶんコスト増につながります。
- 性能:1,000件を3秒以内に検索する。
- 復旧:障害発生から2時間以内に戻す。
- 同時利用:200人のアクセスに対応する。
機能要件は、受注入力や在庫参照などの業務機能を指します。一方で、非機能要件には、処理速度、同時接続数、セキュリティレベルなどがあります。
発注側は、可用性、保守性、スケーラビリティの要件も、要件定義の段階で明確にしておきます。リリース後に問題が発覚すると、追加開発費が数百万円単位で発生します。
こうした問題の例には、「システムが遅い」「セキュリティ監査に対応できない」といったものがあります。そのため、RFPでは、機能要件と同じ比重で非機能要件を記載します。
ベンダーの「仕様外」追加費用請求への対処法
仕様書の境界が曖昧だと、進行中に追加費用を請求されることがあります。
- 根拠:仕様書のどの記述かを確認する。
- 工数:誰が何時間作業するか明細を得る。
- 比較:必要なら複数ベンダーで見積もる。
まずは、要件定義書と仕様書を詳細に作り、含む範囲と含まない範囲を合意しておきます。追加請求を受けた場合は、仕様書のどの記述が根拠かを文書で求めます。
追加工数の算出根拠は、作業者と作業時間の明細で示してもらいます。必要に応じて、同じ追加作業について複数ベンダーから見積もりを取ります。曖昧なまま承認すると、費用増を認めたことになるため注意が必要です。
初期費用以外のランニングコスト
費用は、初期開発費だけでなく、5〜10年の運用費まで含めて考えます。
- 保守運用:初期開発費の15〜20%が目安。
- 更新・インフラ:ライセンスや機器更新を含む。
- 定着支援:研修やヘルプデスクも計上する。
パッケージ製品では、年間の保守運用費にライセンス更新費も加わります。
インフラ費用には、サーバーやネットワーク機器の更新費が含まれます。一方、クラウドでは、月額従量費やバージョンアップ対応費がかかります。また、セキュリティパッチの適用費も、運用費として見込む必要があります。
操作研修、社内ヘルプデスク、定着化支援の費用も、忘れずに見込んでおく必要があります。稟議では、初期費用と5年分のランニングコストを含むTCOで判断します。
こうした費用を合わせると、ランニングコストの合計が初期費用を大幅に上回ることもあります。
ROI(投資対効果)の算出方法
経営層の承認を得るには、「業務が楽になる」だけでなく、数値で示したROIが必要です。ROIは「(効果額 − 投資額)÷ 投資額 × 100」で計算します。数値がプラスなら、投資を回収できることを意味します。
人件費削減の換算方法(基本給の2倍)
ROIでは、人件費削減額を実態に近い形で計算する必要があります。
- 実質人件費:基本給の約2倍で見る。
- 時間単価:月給と月間就業時間から算出する。
- 効果額:対象業務を積み上げて計算する。
社会保険料、交通費、福利厚生費、退職給付引当金、研修費も人件費に含めます。
たとえば、月給40万円で月10時間削減できる場合、実質コストは5,000円/時間です。計算式は(40万円×2)÷160時間(月間就業時間)です。月10時間の削減なら、年間削減効果は5,000円×10時間×12ヶ月=60万円です。
全対象部門と全対象業務を積み上げると、年間効果額を算出できます。例として、2,000万円の投資で年間500万円の効果が続く場合、投資回収期間は4年です。
5年間のROIは、(2,500万−2,000万)÷2,000万×100=25%になります。計算期間は、法定耐用年数であるソフトウェアの5年間が合理的です。
経営層を説得するROI説明の型
ROIは、現状コスト、導入後の効果、投資回収の順に並べて説明すると、経営層に筋道を示せます。
- 現状のシステム維持コストを洗い出す。
- リプレイス後の効果を数値化する。
- 投資回収シナリオを提示する。
現状コストには、老朽化したシステムのサポート費用や障害対応費用があります。属人的な手作業の人件費も洗い出して、「何もしない場合のコスト」を明示します。
次に、人件費削減、売上増、コスト削減、リスク低減を数値にします。最後に、初期投資、年間効果、投資回収年数を並べて提示します。
従業員100名規模の製造業A社では、月次決算の完了が3週間から1週間に短縮され、2週間の圧縮を実現しました。
経理担当者3名の場合、2週間×12ヶ月=24週間分の工数削減になります。その結果、年間効果額は数百万円規模となり、稟議の材料になります。
財務・会計処理のポイント
費用は性質によって、資産計上(CAPEX)と費用計上(OPEX)に分かれます。会計処理を誤ると、経理部門との認識がずれたり、税務上の問題が起きたりします。
稟議の段階から、会計処理も視野に入れて計画を立てます。
ソフトウェア資産計上と減価償却(耐用年数5年)
自社利用のために取得・開発したソフトウェアは、無形固定資産として計上します。
- 耐用年数:5年で減価償却する。
- 資産計上:機能追加や性能向上の開発費が対象。
- 費用計上:保守、軽微な修正、研修などが原則。
国税庁の減価償却資産の耐用年数等に関する省令に基づき、耐用年数5年で償却します。たとえば、2,000万円のシステムなら、毎年400万円ずつ5年かけて費用化します。
保守費用、軽微なバグ修正、マニュアル作成費用は、発生時に全額を費用計上します。
区分は実務上グレーゾーンになりやすく、税務調査でも問題になりがちな領域です。そのため、経理や税理士と、開発フェーズごとの基準を事前に合意しておきます。
データ移行費用や教育・研修費用は、原則として発生時に費用計上します。ただし、移行が稼働に不可欠な工程として一体化する場合は、取得原価に含める判断もあり、この判断には税理士への確認が欠かせません。
SaaS移行によるCAPEX→OPEX化の財務諸表への影響
近年のクラウドシフトで、オンプレミスのパッケージやスクラッチ開発からSaaSへ移行する企業が増えています。
- CAPEX型:資産計上後、減価償却する。
- OPEX型:月額利用料を発生時に費用計上する。
- 比較軸:5〜10年のTCOと資金の時期を見る。
SaaS(Software as a Service)への移行は、財務諸表に大きな変化をもたらします。オンプレミス開発はCAPEX(資本的支出)にあたります。
SaaSの月額利用料はOPEX(事業運営費)にあたります。一方、CAPEX型では、初年度に資産が貸借対照表(B/S)へ計上されます。
その後の5年間は、減価償却費として損益計算書(P/L)に分散して計上されます。
OPEX化の利点には、初期投資の抑制によるキャッシュフロー改善があります。さらに、B/Sのスリム化(資産・負債の圧縮)や、解約・乗り換えによる技術変化への対応も挙げられます。
一方で、長期的な月額利用料の累計がスクラッチ開発費を上回る場合があります。そのため、5〜10年間のTCOとキャッシュフローの時期で、方式を比較します。
見積もりを取る際のポイント
正確な見積もりと比較には、発注側の準備と知識が欠かせません。
要件明確化とRFP(提案依頼書)の準備
見積もりの精度は、ベンダーへ渡す情報の質で大きく変わります。
- 背景・目的:リプレイスの理由と目標を示す。
- 現行・新要件:機能、データ、性能を整理する。
- 選定条件:予算、日程、評価方法を記載する。
曖昧な依頼では、各社が異なる解釈で見積もりを作るため、金額がばらつきます。RFP(提案依頼書)の最低限の項目は6点で、1点目はリプレイスの背景と目的です。
2点目は現行システムの機能、ユーザー数、データ量です。3点目は新システムの機能要件、性能、セキュリティ、可用性です。
4点目は希望スケジュール、5点目は予算の目安、6点目は選定基準と評価方法です。現行の問題と成功した状態を具体的に言語化しておくと、後工程の仕様変更と追加費用の防止につながります。
複数社比較と見積もりの妥当性を判断する5つのチェックポイント
複数社を比べるときは、金額の安さだけでなく、見積もりの範囲をそろえることが必要です。
- スコープ:RFPの機能をすべて含んでいるか。
- 体制・単価:担当者のグレードと単価。
- 費用内訳:工程別・機能別の内訳。
- 保守運用費:年間保守費と更新費。
- 変動条件:再見積もりの前提。
業務システムリプレイスでは、必ず3社以上から見積もりを取ることが基本です。安い見積もりは、必要な機能が削られている可能性があります。
体制表と人月単価は、担当エンジニアのグレードと相場を照らし合わせます。費用は、「一式」の金額ではなく、工程別と機能別の内訳で見ます。
年間保守費とバージョンアップ費が含まれているかも、確認しておく必要があります。また、前提が変わった場合に再見積もりとなる条件が明示されているかも見ます。
リスクへの対策とIT導入補助金の活用
費用と発注リスクを抑えるには、公的支援制度と発注方法を確かめておくことが有効です。
- 補助金:IT導入補助金の対象と公募。
- 分割発注:要件定義後に軌道修正できる。
- 出口:大規模投資ほど見直し余地を残す。
IT導入補助金は、中小企業や小規模事業者のITツール導入費を支援する制度です。補助率は最大1/2〜2/3程度で、補助上限は種別によって異なります。
経済産業省の制度のため、プロジェクト計画時に最新の公募情報を確認しておく必要があります。また、販売管理、生産管理、基幹システムなども対象となり得ます。
フェーズ分割発注は、要件定義だけを先に発注する方式です。要件定義の成果をもとに、後から開発フェーズを発注します。そのため、規模や最善策が想定と違っても、全体費用を使い切る前に修正できます。
大規模投資になるほど、途中で見直せる余地が残っているかどうかが、リスクの大きさを左右します。
まとめ
業務システムリプレイスの費用は、企業規模、開発方式、カスタマイズ範囲で異なります。たとえば、10〜20人規模では、50〜300万円程度のパッケージ導入が中心です。
ハードウェアを含めると、総費用は100〜400万円程度になることもあります。規模が上がると、50〜100人規模は500万〜3,000万円、300名以上は3,000万〜1億円以上が目安になります。
費用増は、カスタマイズ、データ移行、非機能要件の後出しで起きます。そこで、発注側は要件定義で機能、非機能要件、データ品質を整理し、RFPを提示します。
ROIは、人件費削減効果を基本給の2倍で換算すると実態に近づきます。また、オンプレミスとSaaSでは、財務諸表への影響(CAPEX vs OPEX)が異なります。
経理や税理士と早い段階から連携し、フェーズ分割発注でリスクを管理します。
▼全体ガイドの記事
・業務システムリプレイスの完全ガイド
▼見積依頼前に読みたい無料ホワイトペーパー
・レガシーシステム刷新の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。