
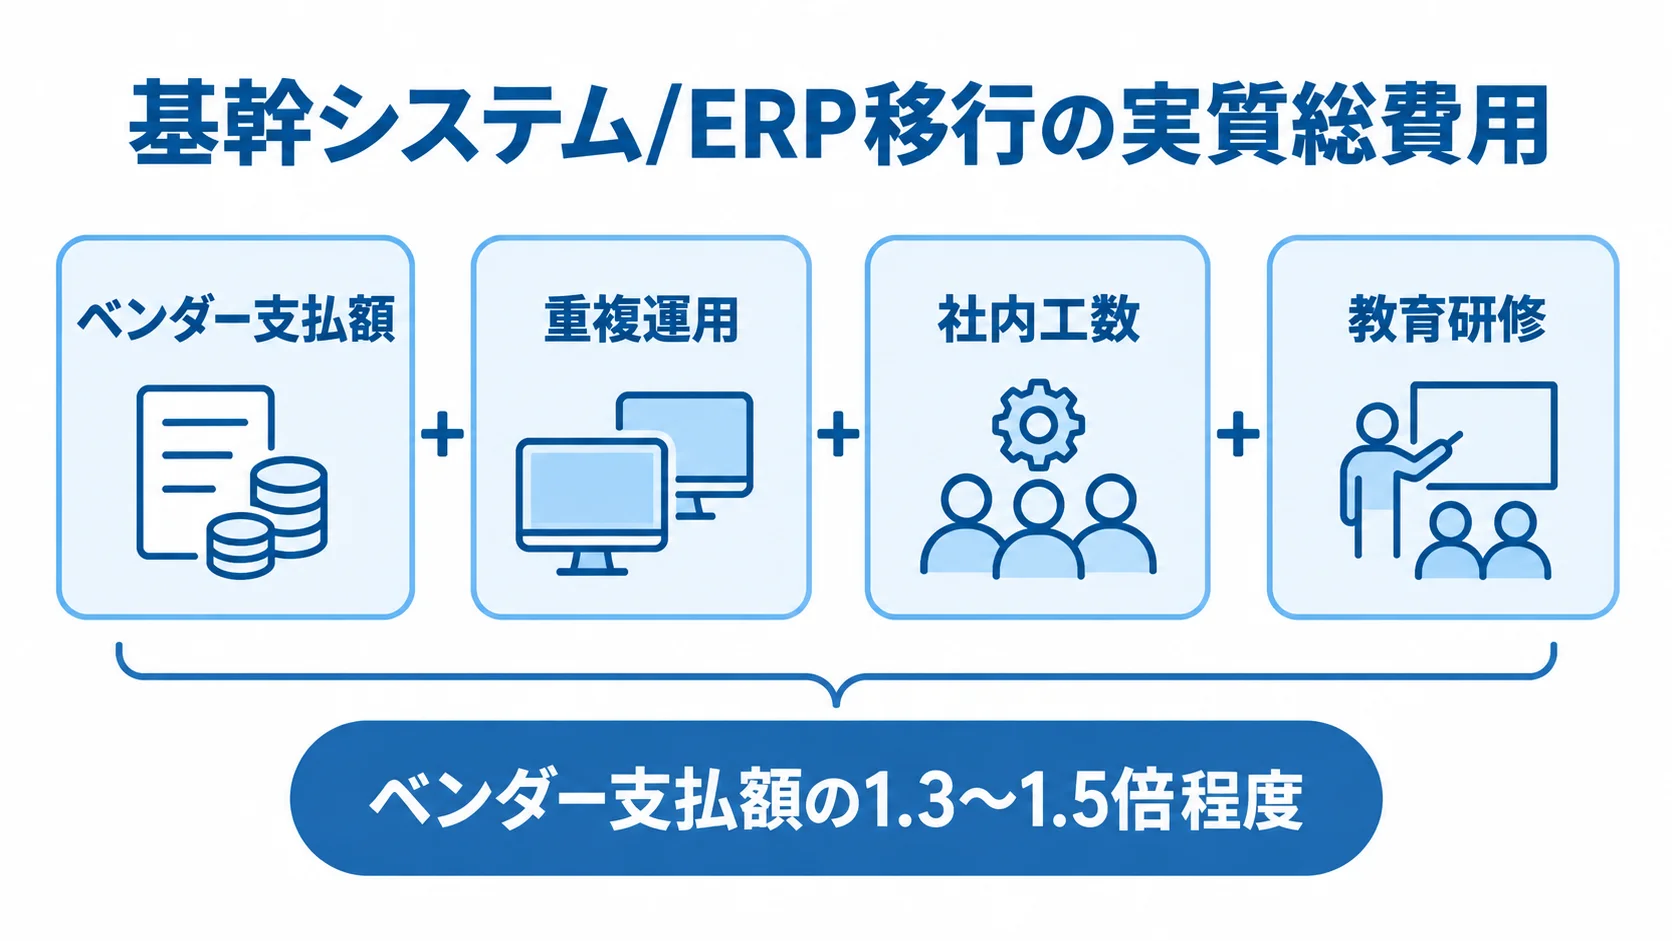
基幹システム/ERP移行の費用は、ベンダーへの支払額に、社内で発生する追加費用を加えて見積もります。実質総費用の目安は、ベンダー支払額の1.3〜1.5倍程度です。その倍率は、並行稼働、旧システムの扱い、移行方式によって変わります。全体像は基幹システム/ERP移行の完全ガイドもご覧ください。
▼全体ガイドの記事
・基幹システム/ERP移行の完全ガイド
レガシーシステム刷新の費用の考え方や見積もりの注意点については、無料ホワイトペーパー「レガシーシステム刷新の完全ガイドブック」で詳しく解説しています。
基幹システム/ERP移行の位置づけ(実行フェーズのコスト構造)
基幹システム/ERP移行は、会計・人事給与・生産管理・販売管理・在庫管理などを新システムへ切り替える実行フェーズです。ここでの費用論点は、システムをどう作り替えるかという技術や経営判断の費用とは異なります。
データ移行方式とカットオーバー戦略は、移行費用を左右します。並行稼働期間やロールバック計画も、移行に特有のコスト構造を生みます。
7波との費用論点の違い(実行過程で発生する時限的コスト)
7波と移行の費用論点は、導入判断・技術選択・移行実行のどの段階に当たるかで分かれます。
- 導入判断:導入するかどうかを決める段階の費用
- 技術選択:どう作るかを決める段階の費用
- 移行実行:限られた期間だけ発生する費用
「基幹システム/ERPのモダナイゼーション」は、リホストからリプレースまでの5つの手法が対象で、技術手法ごとの開発・インフラコストがかかります。「基幹システム/ERP刷新」は、経営層の投資判断が対象で、稟議を通すための投資対効果シミュレーションコストが中心です。「基幹システム/ERP更改」は、保守契約満了やハードウェアリース満了を起点に、延長保守費用と新システム導入費用のTCOを比べます。
「基幹システム/ERPリニューアル」は、画面UIや操作性という現場ユーザーの体験を起点にします。「基幹システム/ERPリアーキテクチャ」は、ドメイン駆動設計やマイクロサービス化というアーキテクチャを深掘りします。
「基幹システム/ERPリプレイス」は、自社スクラッチを維持するか他社パッケージへ乗り換えるかを判断します。「基幹システム/ERP改修」は、全面刷新に踏み切れない企業向けの部分的・小規模修正が対象です。
一方で、基幹システム/ERP移行は、7波のどのアプローチを選んだ後にも発生する実行フェーズです。並行稼働の二重コストや旧システムの塩漬けコストは、移行が終われば消えるはずの時限的な費用です。ただし、この時限性を理解しないまま予算化すると、コストが想定より長引くリスクを見落とします。
ベンダー支払額だけでは見えない「実質総費用」という考え方
移行費用は、ベンダーへの支払額だけでなく、社内で追加発生する費用まで含めて見積もります。
- 重複運用:並行稼働中の新旧システム運用費
- 社内工数:テストや運用体制の整備に必要な費用
- 教育研修:新環境に慣れるための教育費
社内の工数や教育も費用として数えるため、実質総費用はベンダー支払額より大きくなります。その合計は、ベンダー支払額の1.3〜1.5倍程度を見込むのが安全とされています。
この実質総費用を出発点に、個別のコスト要因を順に見ていきます。
並行稼働期間中に発生する新旧システムの二重コスト
並行稼働期間は移行リスクを抑えるために設けますが、その分、移行に固有の重複コストを生みます。この構造を理解することが、費用を予算化する第一歩です。
インフラ費・保守費が同時発生する期間の見積もり
インフラと保守の二重コストは、並行稼働の期間と契約条件を合わせて見積もります。
- 旧システム:オンプレミスなどのインフラ費・保守費
- 新システム:クラウド利用料などのインフラ費
- 契約条件:旧保守契約を解約できる時期
並行稼働中は、旧システムの維持費と新システムのインフラ費が必然的に重なります。
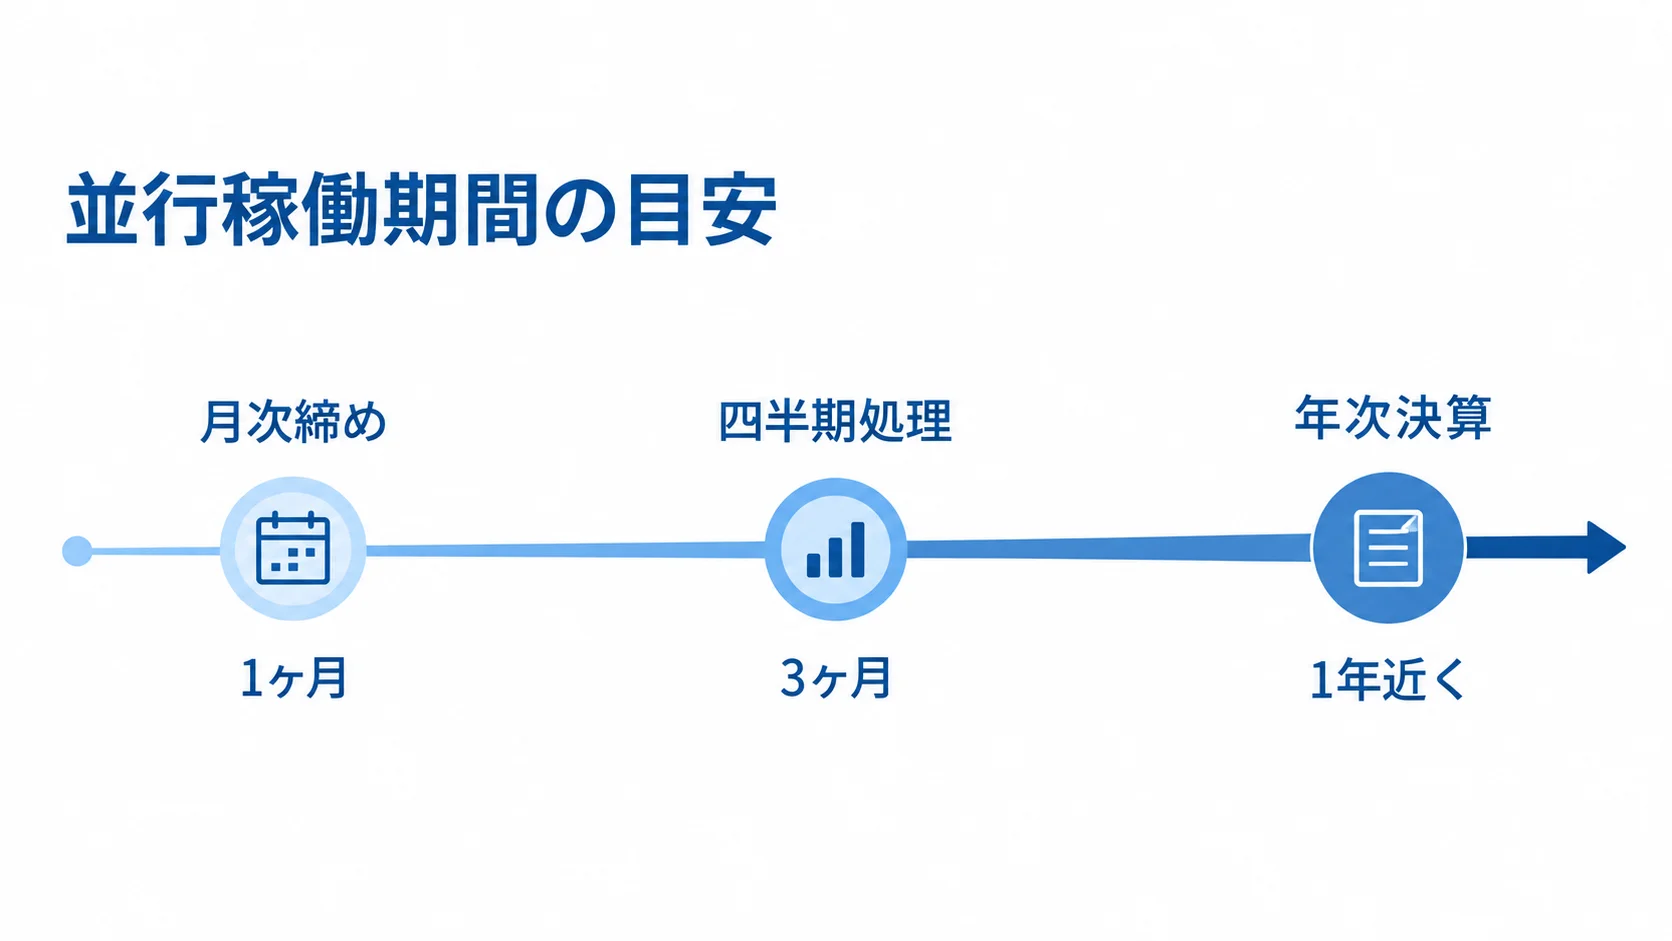
並行稼働の期間は、月次締めなら1ヶ月、四半期処理までなら3ヶ月、年次決算まで見届けるなら1年近くを確保します。期間が延びるほど二重コストも増えるため、期間の違いで総額は大きく変わります。
旧システムの保守契約が残っていると、契約上すぐには解約できず、費用が続くケースもあります。そのため、移行計画では保守契約の解約可能時期と並行稼働期間を、できるだけ合わせておきます。
現場担当者の二重運用工数という見えにくい人件費コスト
並行稼働中は、システム費用だけでなく現場担当者の二重運用工数も発生します。
- 二重入力:新旧システムへ同じデータを入力する作業
- 突合確認:両システムの結果を照合する作業
- 追加人員:残業や応援人員の確保に伴う費用
会計・生産・販売・人事の担当者は、通常業務の合間に新旧両方の作業を抱えることになります。その結果、残業代が増えたり、一時的に応援人員を確保したりする必要が出てくることもあります。
並行稼働を長く設定するほど、人件費も比例して膨らみます。そのため、期間の長さとコストのトレードオフは、事前に部門横断で共有しておく必要があります。
旧システムの塩漬け・保管コストとリタイア(廃止)による削減
移行完了後に旧システムをどう扱うかも、移行全体のコストを左右します。
「万が一のため」の旧システム塩漬けが生む継続コスト
旧システムを残す理由と依存範囲を切り分けないと、塩漬けコストが続いてしまいます。
- 万が一への備え:新システム稼働後も旧環境を残す理由
- 過去データ参照:旧システムを保管し続ける理由
- モジュール依存:一部機能だけ旧環境に残る状態
新システムの稼働後も旧システムを放置すると、経営上も大きな損失になります。既存システムの維持管理費は、企業のIT予算の約8割を占めるとも言われます。
使われなくなったシステムにも、高額なハードウェア保守契約やライセンス費用は続きます。基幹システムは会計・生産・販売・人事の複数モジュールが絡み合っています。
そのため、一部のモジュールだけが旧システムに依存する中途半端な状態も生まれます。この状態が長引くほど旧システムを止められず、塩漬けコストが積み上がります。
アーカイブとリタイア(廃止)によるコスト削減の実務
まず、必要なデータだけを残し、旧システム自体を廃止する計画を決めておきます。
- データ保管:必要な過去データのアーカイブ
- システム廃止:旧環境のリタイア(廃止・削除)
- 期限設定:廃止までの節目(マイルストーン)
法的要件や将来の監査対応で過去データが必要になっても、システムごと残す必要はありません。必要なデータは安価なクラウドストレージへアーカイブし、旧システムはリタイアします。
リタイアすれば無駄な保守コストを節約でき、その分をコア業務のIT投資へ原資として回せます。また、計画段階で、カットオーバー後何ヶ月以内に旧システムをリタイアするかを決めておきます。
塩漬けを防ぐには、移行計画に「旧システムの終了計画」を明記しておきます。
移行方式(一斉移行/段階移行)の違いが運用コストへ与える影響
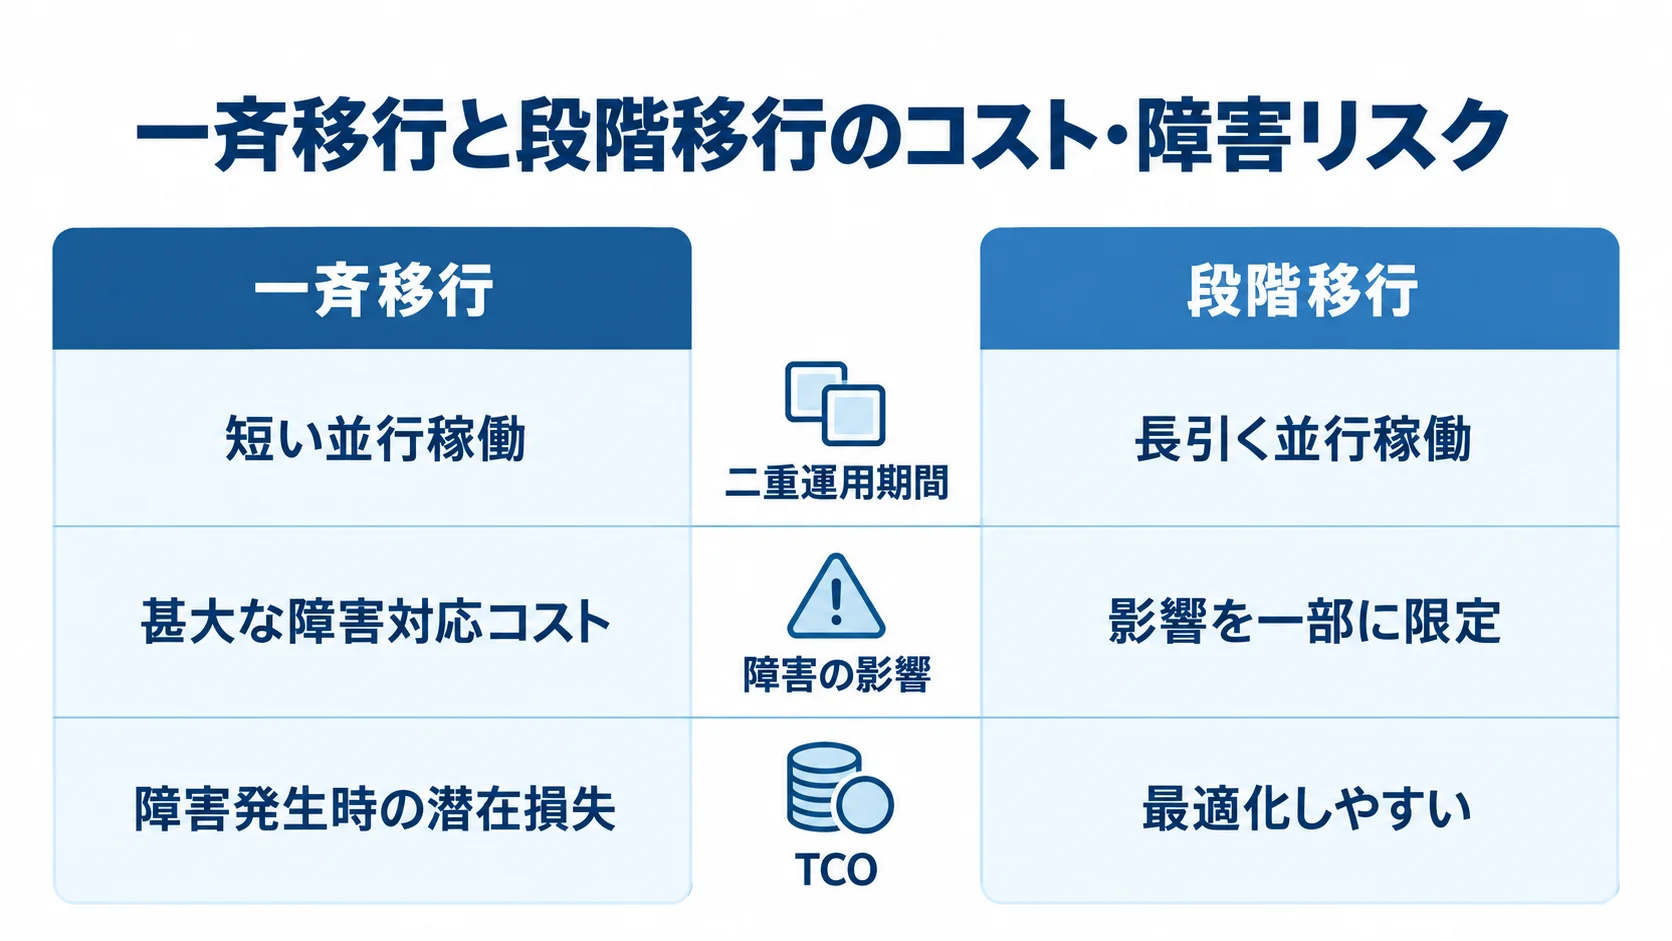
移行方式によって、移行直後とその後の運用・障害対応コストのリスクが変わります。
一斉移行における障害対応コストの爆発リスク
一斉移行は、二重運用の期間を短くできる一方で、障害時の損失を大きくする可能性があります。
- 短い並行稼働:理論上は二重運用期間を抑えやすい
- 障害特定:膨大なテストで原因を追いにくくなる
- 事業損失:緊急対応費用や業務停止損失が生じる
一斉移行(ビッグバン方式)は、すべてのアプリケーションやデータベースを一度に刷新する方式です。そのため、稼働直後にシステム間の不整合や致命的な障害が多発するリスクがあり、移行テストも膨大になってエラーの特定が困難になります。その結果、甚大な障害対応コストや業務停止による事業損失が起こり得ます。
移行期間や並行稼働の費用だけを見て選ぶと、後から大きな費用を払うことになりかねません。
段階移行における一時的な二重コストとTCO最適化
段階移行は、目先の二重コストだけでなく、障害を含む総所有コストで判断します。
- 分割単位:ビジネス価値の塊や影響の小さい領域
- 一時費用:長い並行稼働による新旧の二重コスト
- 判断基準:障害損失を含む期待値ベースのTCO
段階移行は、ビジネス価値の塊(トランシェ)や影響の小さい領域ごとに進めます。並行稼働が長引くぶん、一時的な二重コストはかさみます。
一方で、障害の影響を一部に限定でき、新しい運用能力を並走させながら安全に拡大できます。手戻りや大規模障害によるコストの膨張を防ぎ、TCOを最適化しやすくなります。
方式は、並行稼働費用の多寡だけでなく、障害発生時の潜在損失も含めた期待値で比較します。
移行後の安定化フェーズの追加コストと予算確保の実務
カットオーバー後も移行プロジェクトのコストは続くため、安定化費用まで予算に含めます。
稼働後の運用最適化(FinOps)にかかる継続コスト
安定化フェーズでは、クラウド費用と運用能力を整えるための継続コストを見込みます。
- FinOps:稼働後のクラウドコストの最適化
- 監視・セキュリティ:運用状態の継続的な把握
- 教育・リスキリング:新しい技術に対応する力の整備
移行後は、クラウドコストや運用状態を整える期間が続きます。運用最適化フェーズは約6〜12ヶ月を見込み、クラウド従量課金の変動費も考慮します。
監視ツールの導入費用や、運用担当者の教育・リスキリング費用も発生します。クラウドネイティブ環境では、高度な技術に対応する運用設計が求められます。
リスキリングを怠ると、自社では対応できない運用型のブラックボックスが生まれます。その結果、外部ベンダーへの依存が強まり、運用保守費が高騰するおそれがあります。
移行プロジェクトの予算確保における実務ポイント
予算は、開発・移行委託費だけでなく、移行前後の時系列に沿って積み上げます。
- 並行稼働:新旧システムの二重コスト
- 旧システム廃止:撤去・解約手続きの費用
- 安定化:稼働後も続く最適化コスト
稼働後の安定化フェーズにかかる継続コストは、開発費とは別枠で見込まないと、予算から漏れてしまいます。
並行稼働と安定化の期間は、移行方式や決算期を踏まえた移行タイミングによって変わります。そのため、開発期間の見積もりとあわせて、期間と費用を一体で管理します。
予算計画書には、ベンダー支払額と実質総費用を明記します。実質総費用は、ベンダー支払額の1.3〜1.5倍程度で見ておくという考え方です。
この内容は、経営層への説明資料にも落とし込むことをお勧めします。
まとめ
基幹システム/ERP移行の費用は、実行フェーズのコスト構造として捉えます。並行稼働中は、新旧システムの二重コストが発生します。
旧システムは塩漬けにせず、必要なデータを保管してリタイアを進めます。そのリタイア計画は、移行計画に明記します。
ベンダー支払額だけでなく、実質総費用として1.3〜1.5倍程度を見込みます。移行方式によって、運用コストと障害対応コストのリスクは変わるため、一斉移行の見かけ上の安さに惑わされず、段階移行によるTCO最適化も検討します。
移行後の安定化フェーズと予算確保まで含めて、費用を管理することが重要です。移行という実行フェーズの時限的なコストを見積もることが、予算超過を防ぐ鍵です。
早めに専門家へ相談し、実質総費用を織り込んだ予算計画を立てることをお勧めします。
▼全体ガイドの記事
・基幹システム/ERP移行の完全ガイド
▼見積依頼前に読みたい無料ホワイトペーパー
・レガシーシステム刷新の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。