
基幹システム/ERP刷新の保守・運用費は、年間保守費が初期導入費用の15〜20%程度が目安です。初期費用は数千万円から1億円を超える規模まで変わり、その差を生むのは、稟議と合意形成、ベンダー選定、内部統制対応です。
全体像は、基幹システム/ERP刷新の完全ガイドもあわせてご覧ください。
▼全体ガイドの記事
・基幹システム/ERP刷新の完全ガイド
レガシーシステム刷新の費用の考え方や見積もりの注意点については、無料ホワイトペーパー「レガシーシステム刷新の完全ガイドブック」で詳しく解説しています。
▼見積依頼前に読みたい無料ホワイトペーパー
・レガシーシステム刷新の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
基幹システム/ERP刷新における費用論点の位置づけ(経営判断としてのコスト)
基幹システム/ERP刷新の保守・運用費用を経営判断の材料に使うには、まず本記事で扱う費用論点の範囲を明確にしておく必要があります。
モダナイゼーション記事との違い(技術コストと経営投資判断の軸)
費用論点は、技術の選択に伴う費用と、刷新の投資判断に伴う費用に分けると整理しやすくなります。
- 技術選択の費用:オンプレ型とクラウド型、グリーンフィールド・ブラウンフィールド・ブルーフィールドの移行方式ごとの費用差。
- 経営判断の費用:刷新への投資判断、経営層や全社への説明、予算が確定するまでの費用管理。
モダナイゼーション記事が刷新後の費用構造を中心に扱うのに対し、本記事は投資判断までの費用の見せ方と合意形成に焦点を当てます。経営層への説明は、この段階で最初に越えるべき壁になります。
技術選択別の詳しい費用データは、モダナイゼーションの記事をご覧ください。
SAP ECC6の2027年問題が投資判断に与えるコストインパクト
SAP ECC6.0の標準保守終了に伴う2027年問題は、開発期間と費用の両面から経営判断に直接影響します。
- 延長保守:基準保守料金に2%を追加すると、2030年末まで延命できます。ただし一時的な措置で、追加費用は先送りコストとして積み上がります。
- 法改正対応:インボイス制度や電子帳簿保存法の改正時に、老朽システムの改修費がかかります。IT予算の大半が過去資産の維持に消えるという課題もあります。
経営層には、先送りコストと刷新費用を並べて示します。このうえで、いつ決めれば延長保守料金や法改正対応費を最小にできるかを、時間軸を含む費用対効果で見せることが、投資判断の後押しになります。
稟議を通すためのコスト・効果シミュレーション
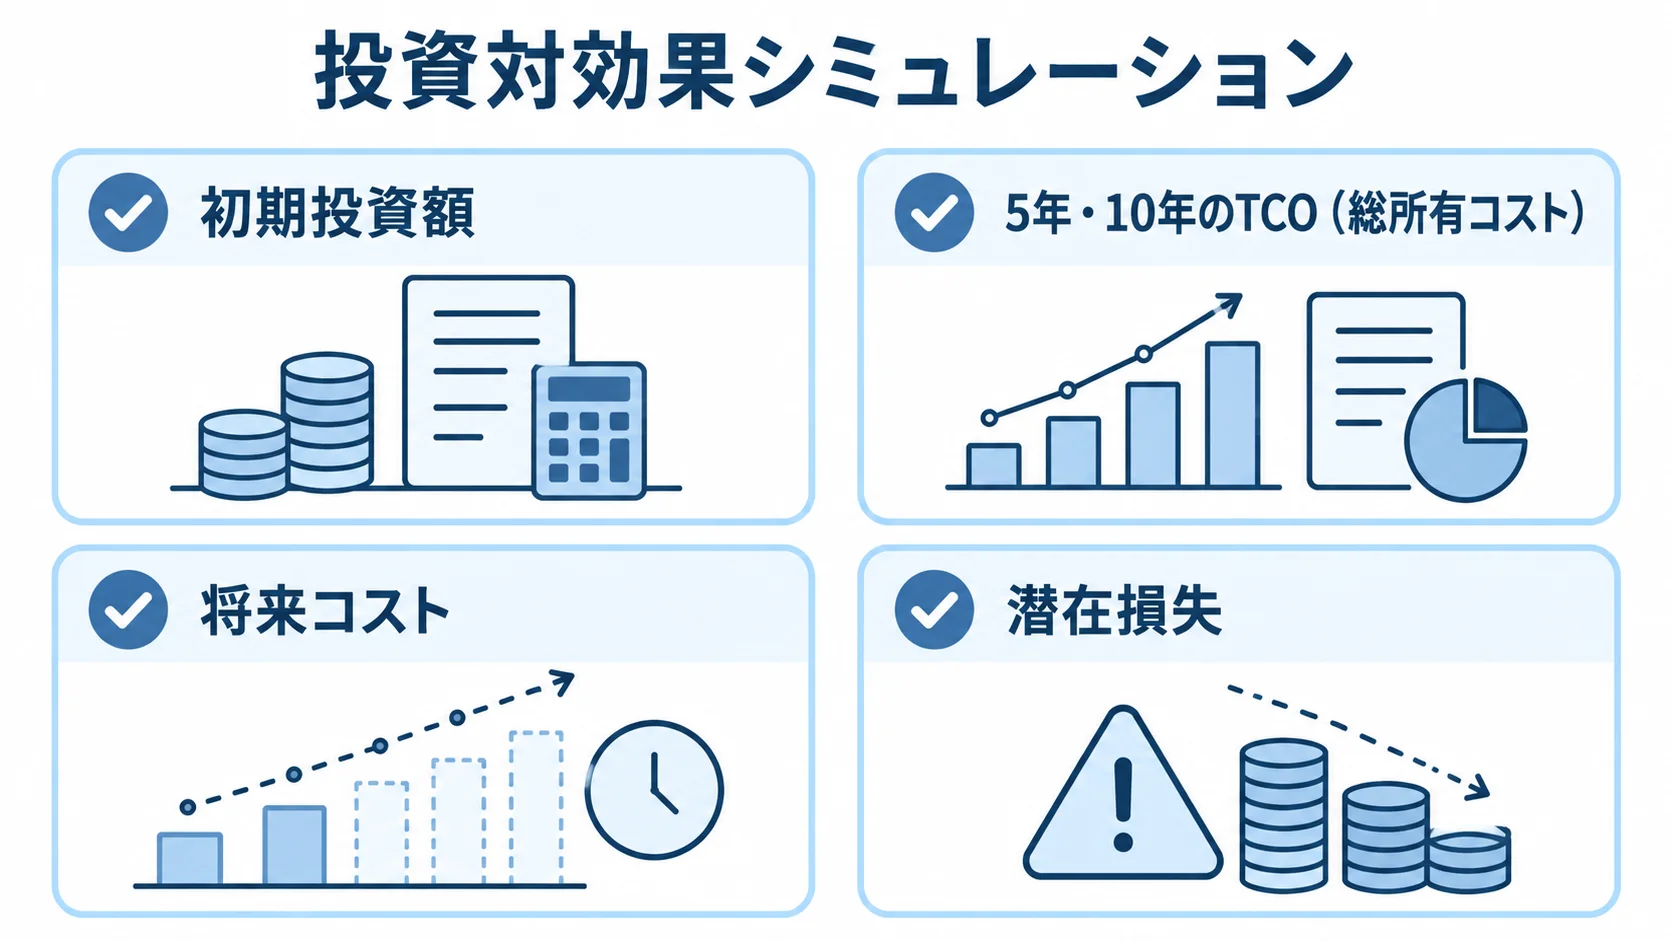
予算を確定するには、経営層が納得できるコスト・効果のシミュレーションを用意しておく必要があります。そのうえで、そのシミュレーションを稟議のプロセスに乗せることが欠かせません。
経営層の「コスト視点」と現場の「安全確実志向」が生む予算のズレ
予算のズレを埋めるには、費用を安全性の確保に必要な分と、効率化で削減できる分に分けて考えます。そうすると、両者の言い分を数字で橋渡しできます。
- 経営層:システム投資をコストと捉え、安く早く済ませたいと考えます。
- 現場の運用部門:業務を止めない、安全で確実な移行を求めます。
- 数年単位で交代する経営層:前任者の費用感が引き継がれないことがあります。
このズレを放置すると、稟議で費用の理由を説明しきれず、承認が長引きます。特に経営層が数年単位で入れ替わる企業では、予算の妥当性を一から説明し直すケースもあります。
投資対効果シミュレーションの作り方と意思決定への使い方
シミュレーションでは、初期投資額に加えて、刷新する場合と刷新しない場合について、5年・10年のTCO(総所有コスト)を比べます。
オンプレ型を維持すると、維持管理費がIT予算の8〜9割を占めるケースもあります。こうした将来コストと、刷新で一般的に見込める年間運用費20〜40%の削減効果を対比します。
法改正対応や保守切れによるセキュリティリスクを放置した場合の潜在損失も、試算に含めます。さらに、システムの入れ替えとして示すより、経営リスクを減らす投資として稟議資料を組み立てるほうが、承認期間の短縮につながります。
全社ステークホルダー合意形成が費用に与える影響
予算が承認されたあとも、全社の関係部門と合意を形成するプロセスが、最終的な費用を左右します。
現行踏襲要求・部門要望の積み上げが招くコスト増
現場部門の要望をそのまま受け入れると、標準化が進まず、費用が超過する事態につながることがあります。
- 現行踏襲:従来と同じ機能や操作性を求めると、標準機能との差分を埋めるアドオン開発が必要になります。
- カスタマイズ増加:カスタマイズ率が50%を超えると、費用が当初予算の2〜3倍に膨らむ傾向があります。
- 検討の現場任せ:現行機能保証(従来機能の維持要求)や現行踏襲が、そのまま温存されることがあります。
要件変更や追加開発などの隠れコストによって、大手企業の刷新費が当初予算を大幅に超えた事例も報告されています。そこで、業務プロセスの必要性を経営層主導で議論し、部門要望を取捨選択することが、費用の膨張を防ぐうえで欠かせません。
Fit to Standardの徹底とアドオン抑制による費用の抑え方
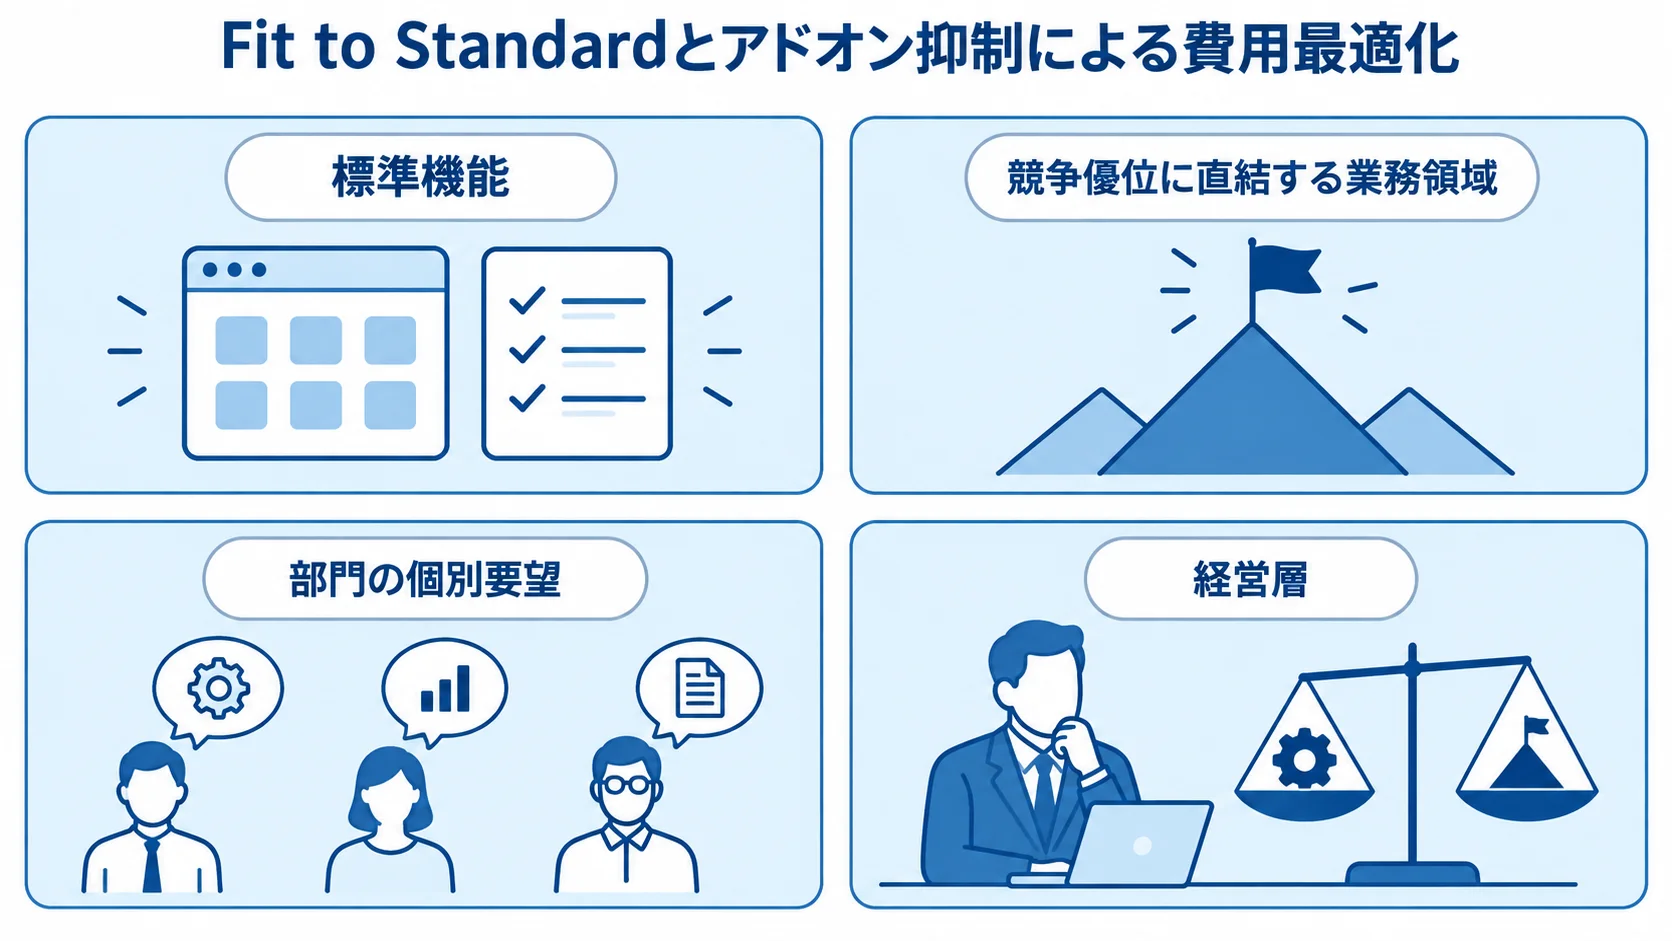
費用を抑えるには、業務を標準機能に合わせるFit to Standardを経営方針として掲げることが有効です。独自カスタマイズは初期費用を増やすうえ、更新のたびにアドオン改修費が発生し、長期の保守運用費も押し上げます。
- 原則:標準機能を使います。
- 例外:競争優位に直結する業務領域に限ります。
経営層がこの基準を示し、部門の個別要望をその基準に照らして判断する形にします。現場任せにしない体制をつくると、合意形成の手間と稼働後の保守運用費を抑えられます。
ベンダー/SIer選定における費用比較のポイント
予算の枠組みが固まったら、プロジェクトを担うベンダー/SIerを選びます。その際は、費用の見え方にも注意が必要です。
多重下請け構造・中間マージンと見積もりの見えにくさ
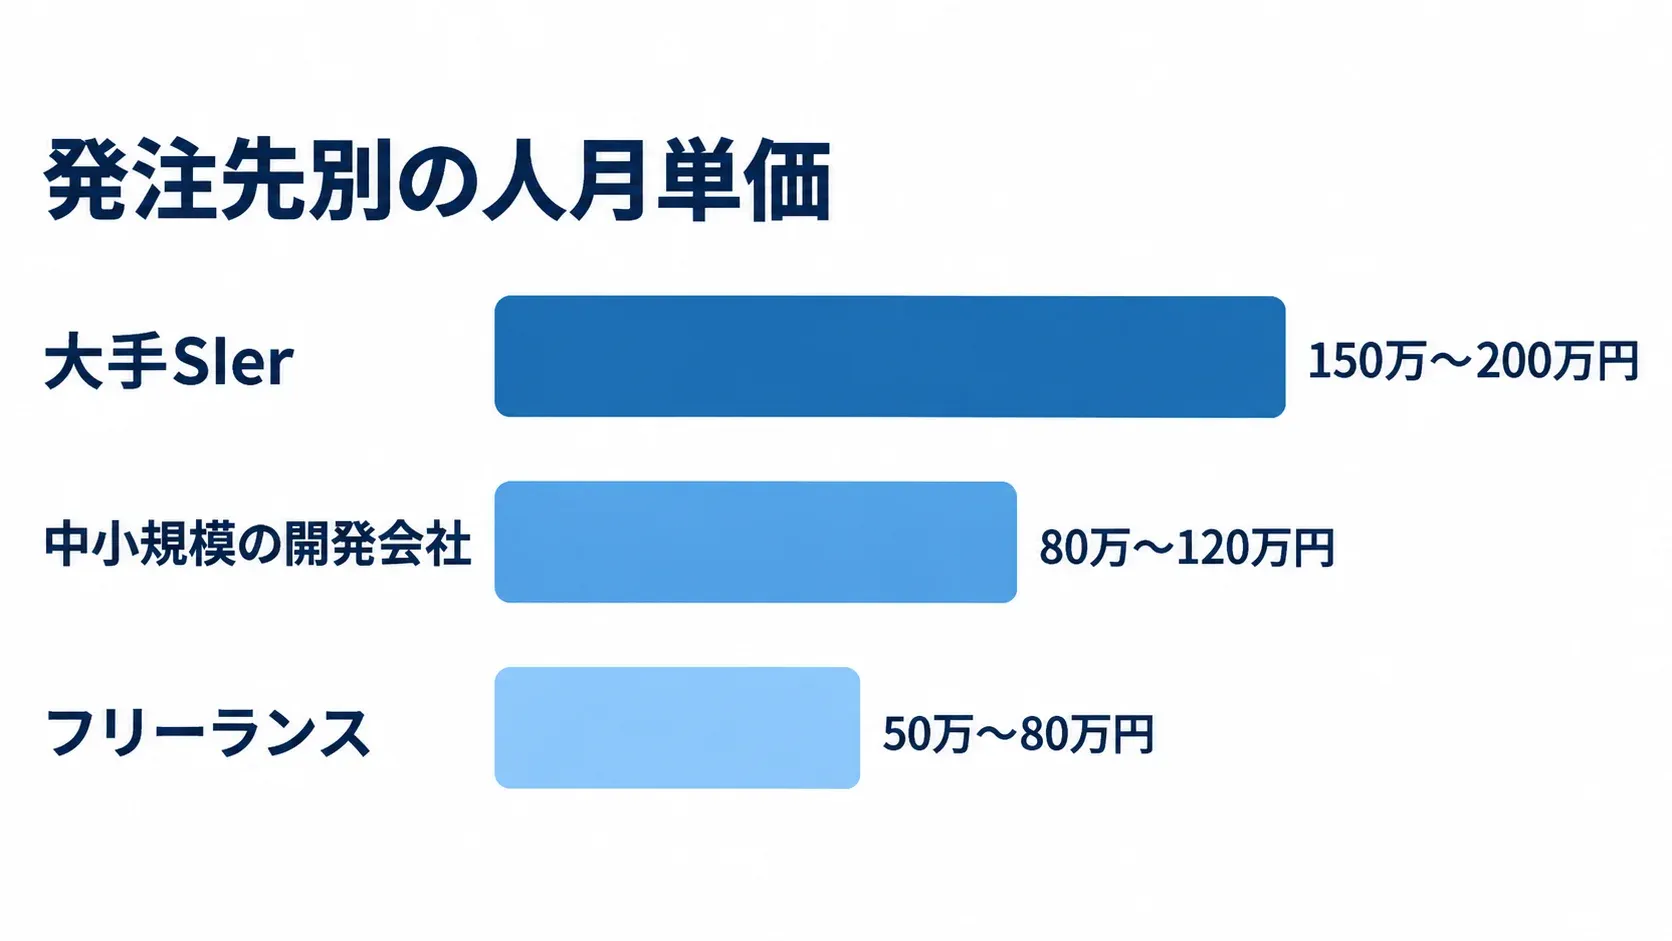
見積もりには、多重下請け構造による中間マージンが含まれる場合があります。人月単価は発注先によって異なるため、発注先ごとの金額を次のとおり見ておきます。
- 大手SIer:人月単価は150万〜200万円。
- 中小規模の開発会社:人月単価は80万〜120万円。
- フリーランス:人月単価は50万〜80万円。
単価には2〜3倍の開きがあります。また、再委託案件では窓口が元請けでも、実際の作業を別の会社が担う構造になりがちです。
下請けの階層が深いほど、中間マージンが重なります。発注者の支払総額に対して、実質的な開発コストパフォーマンスが悪くなるリスクがあり、実態も見えにくくなります。
まずは、見積もりの内訳を可能な範囲で開示してもらい、体制図を確認します。これが費用比較の第一歩です。
契約形態・保守SLAの見極めと相見積もりの実務
見積もりを比べるときは、金額の多寡だけでなく契約形態にも注目します。契約形態によって予算の見通しや仕様変更時の費用が変わるためです。
- 請負契約:成果物の完成を約束するため予算を見通しやすい一方、仕様変更で追加費用が出やすくなります。
- 準委任契約:実際の工数に応じて費用が発生するため仕様変更に対応しやすい一方で、最終費用は変動します。
- ハイブリッド型:基幹システム刷新の規模なら、上流工程は準委任、実装は請負のように工程ごとに使い分けます。
保守契約では、料率の安さだけで判断せず、SLA(サービスレベルアグリーメント)を明確にしておきます。具体的には、初動対応時間、恒久対策までの期限、改修範囲を確認します。
2〜3社以上から相見積もりを取り、前提条件の違いを精査します。この比較が、費用対効果の高いパートナー選定につながります。
内部統制・グループガバナンス対応コスト(大企業・上場企業特有)
基幹システムを刷新する大企業や上場企業は、機能の開発費だけでなく、内部統制やグループガバナンスに特有のコストも予算に含めます。
J-SOXが開発費用・保守運用費用に課す制約
上場企業では会計や基幹業務が監査の対象となるため、内部統制(J-SOX)に対応したシステムフローが欠かせません。この対応が、開発費用を押し上げます。
- 例外処理の検証:要件に漏れがあると統制不備に直結します。ウォークスルーなどで業務の実在性と実効性を検証するため、工数もかかります。
- 仕様変更の統制:親会社の情報システム部門が投資の妥当性やリスクを確認し、経営陣へ報告するルールをつくります。
いつ、誰が、どの処理をしたかを追跡できる監査証跡にも、継続的な費用がかかります。統合管理を含む基幹システムの初期費用は、一般に数千万円から1億円を超える規模になります。さらに、J-SOX対応の要件定義や統制設計の費用も、相応の割合で初期費用に含まれます。
グループ統合・監査対応コストという継続的な負担
グループ各社が別々のシステムを使う場合、連結情報を集めるワークシートを標準化したり、連単一体型ERPでデータをまとめて管理したりする必要があります。
- データ統合:マスタデータのクレンジングや既存システムとの連携開発に、数百万円以上かかります。
- 保守と専門部署:年間保守費は初期導入費用の15〜20%程度が目安です。内部統制などを担う部署の維持費も、別途必要になります。
- 監査対応:国内外子会社への定期往査や、海外子会社のJ-SOX評価・業務監査を外部専門家に委託する費用が、継続して発生します。
これらは一見すると別の費用に見えても、適正な運用を証明するための監査対応コストです。そのため、投資判断では、初期費用や保守運用費用と合わせて、中長期の総費用として経営層に示します。
まとめ
ここまで、基幹システム/ERP刷新の保守・運用費用やランニングコストを見てきました。費用論点の位置づけ、稟議向けの効果試算、合意形成、委託先選定、統制対応も整理しました。
Fit to Standardを経営方針とし、多重下請け構造や契約形態を見極めることが大切です。中長期の総費用を踏まえて予算を組むことが、費用対効果を高める鍵になります。
移行アプローチごとの詳しいコスト構造は、基幹システム/ERPのモダナイゼーションの記事をご覧ください。
▼全体ガイドの記事
・基幹システム/ERP刷新の完全ガイド
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。