
見積管理システム刷新の保守・運用費用は、属人化コスト、受注機会損失、並行稼働期間によって変わります。掛率管理の例では定価の65%〜80%の幅があり、投資回収の目安は1.5年〜4年です。
続いて、老朽化の放置コスト、投資回収と稟議、刷新時期、運用の見直しを順に見ていきます。
▼全体ガイドの記事
・見積管理システム刷新の完全ガイド
レガシーシステム刷新の費用の考え方や見積もりの注意点については、無料ホワイトペーパー「レガシーシステム刷新の完全ガイドブック」で詳しく解説しています。
見積管理システム刷新における保守・運用費用の考え方(経営判断としてのTCO・投資回収)
見積管理システム刷新の判断では、初期費用に加えて、刷新しない場合の保守費用と機会損失も比べます。老朽化を放置すると保守費用は年々上がる傾向があるため、この比較は欠かせません。
モダナイゼーション・新規導入記事群との違い
技術面の費用は別の記事群で扱っています。そのため、本記事は経営判断の範囲に絞っています。
- モダナイゼーション:5つの技術的アプローチごとに、費用構造を取り上げます。
- 新規導入:SaaS・パッケージ・フルスクラッチを新たに導入した場合の、今後の費用が対象です。
- 本記事の刷新判断:現行の保守費用と受注機会損失を、判断の中心に置きます。
モダナイゼーションの記事群は、リホスト・リプラットフォーム・リファクタリングのほか、リビルド・リプレースを扱います。一方、見積管理システム開発の記事群は、これから導入するシステムの月額利用料や保守契約費用を取り上げます。
本記事の重心は、老朽化システムの費用と日々の受注機会損失を、投資判断につなげる経営プロセスに置いています。技術的な削減手法を詳しく知りたい場合は、モダナイゼーション記事もあわせてご覧ください。
見積精度低下・属人化がもたらす「見えないコスト」
見積管理システムの費用は、見える費用と見えないコストに分けて捉えます。
- 見える費用:サーバー保守費やライセンス更新費です。
- 属人化コスト:承認ルートや掛率管理を改修する際、調べるための工数がかかります。
- 営業上の損失:手戻りの分だけ商談の時間が減り、提出が遅れると失注につながります。
例外承認のロジックを理解している担当者が限られていると、異動や退職がそのまま停止リスクにつながります。さらに、見積の作成や修正で手戻りが多いと、営業担当者は本来の商談に充てる時間を失います。
これらは損益計算書の勘定科目では見えにくいものの、老朽化が生む運用コストにあたります。そのため、刷新の投資対効果は、サーバー費用の削減額に加えて、見えないコストの解消効果まで含めて説明します。
老朽化放置のコスト構造と機会損失の把握
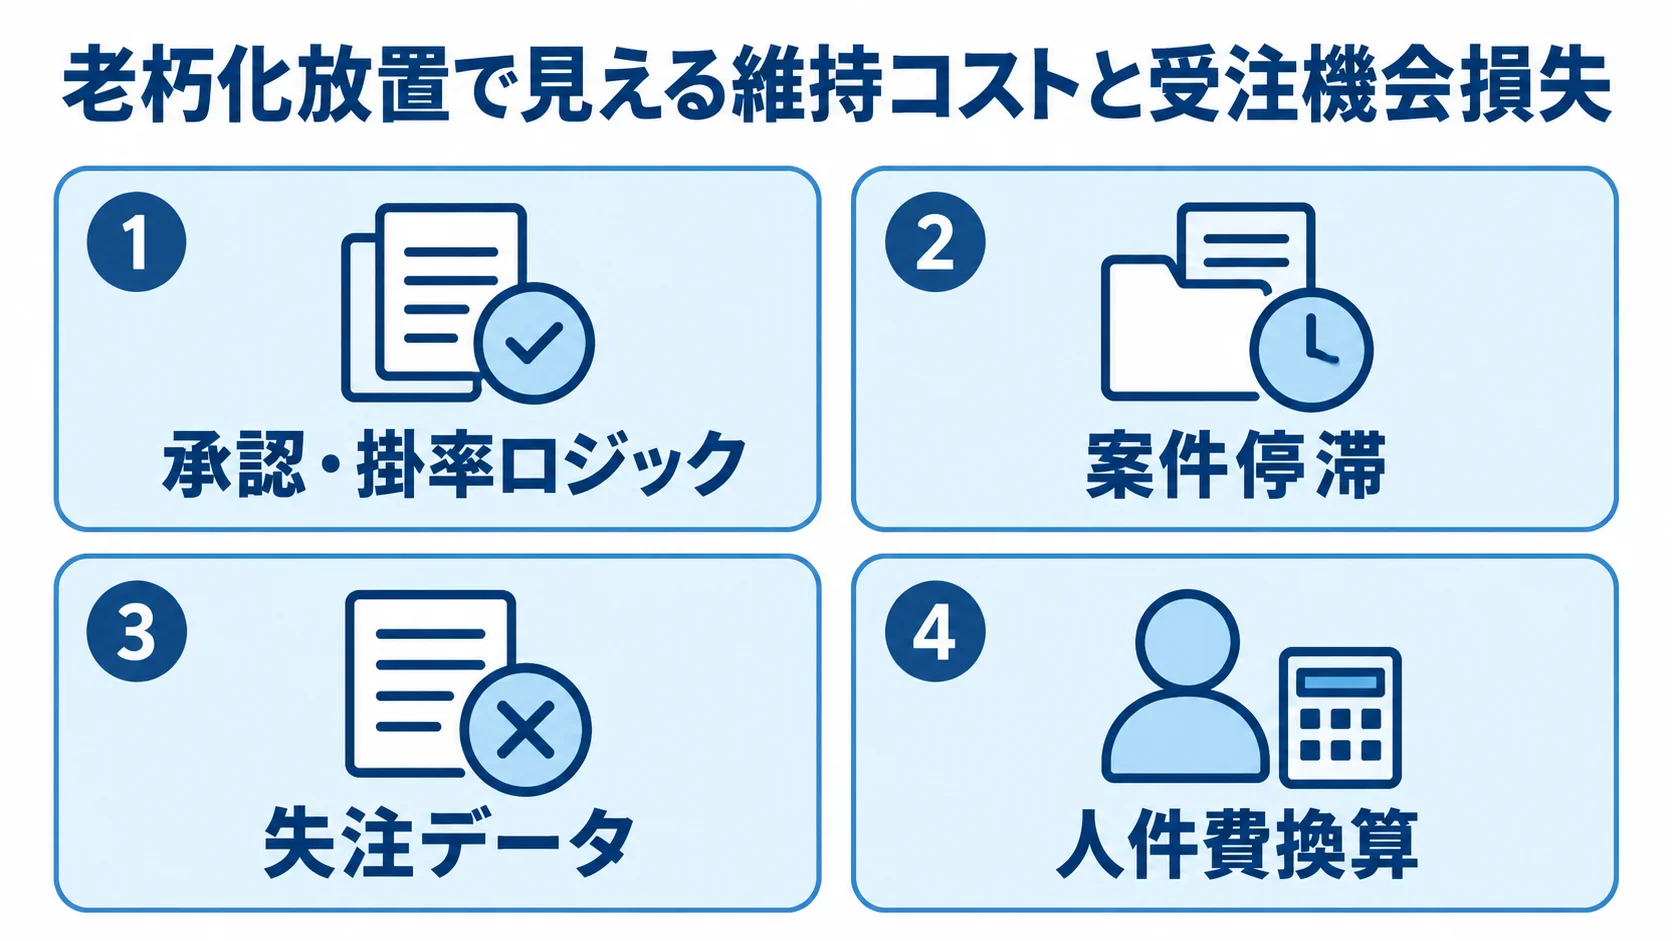
放置した場合の費用は、具体的な費目とそれを生むロジックに分けて、見える形にしておきます。受注機会損失も含めて整理しておくと、刷新の議論を経営会議の議題に載せやすくなります。
属人化した承認・掛率ロジックの維持コスト
承認と掛率のロジックは、例外処理がどれだけ多いか、特定の担当者にどれだけ依存しているかで見ます。
- 掛率管理:A社は定価の80%、B社は数量で65%まで下がる例です。
- 例外処理:特殊な値引きの承認などで、業務の3〜4割を占めるケースがあります。
- ブラックボックス化:承認の理由を説明できないと、監査や内部統制の負担になります。
複雑なロジックを理解する担当者が一部にとどまると、軽微な改修でも調査の工数がかさみます。さらに、担当者への依存が続くほど保守費用は年々割高になり、属人化コストも解消しにくくなります。
刷新の投資判断では、サーバー保守費に加えて、属人化コストが積み重なっていく分も織り込みます。
見積精度低下・提出遅延による受注機会損失の現状維持コスト
受注機会損失は、刷新しないことで発生し続けるコストとして扱います。
- 案件停滞:「見積・提案」段階で案件が止まると、その状況が経営層から見えにくくなります。
- 失注データ:対応の遅れや競合へのスピード負けで取りこぼした案件の数です。
- 人件費換算:見積の手戻りや修正にかかった営業時間を、金額にして示します。
試算は、業界平均のような断定的な数値に頼らず、自社のCRM・SFAデータをもとに行います。また、失注案件数に平均受注単価を掛ける方法も、機会損失を試算する材料になります。
こう捉えると、現状維持のコストと刷新投資を同じ土俵で比べられます。
投資回収(ROI)シミュレーションと稟議のポイント
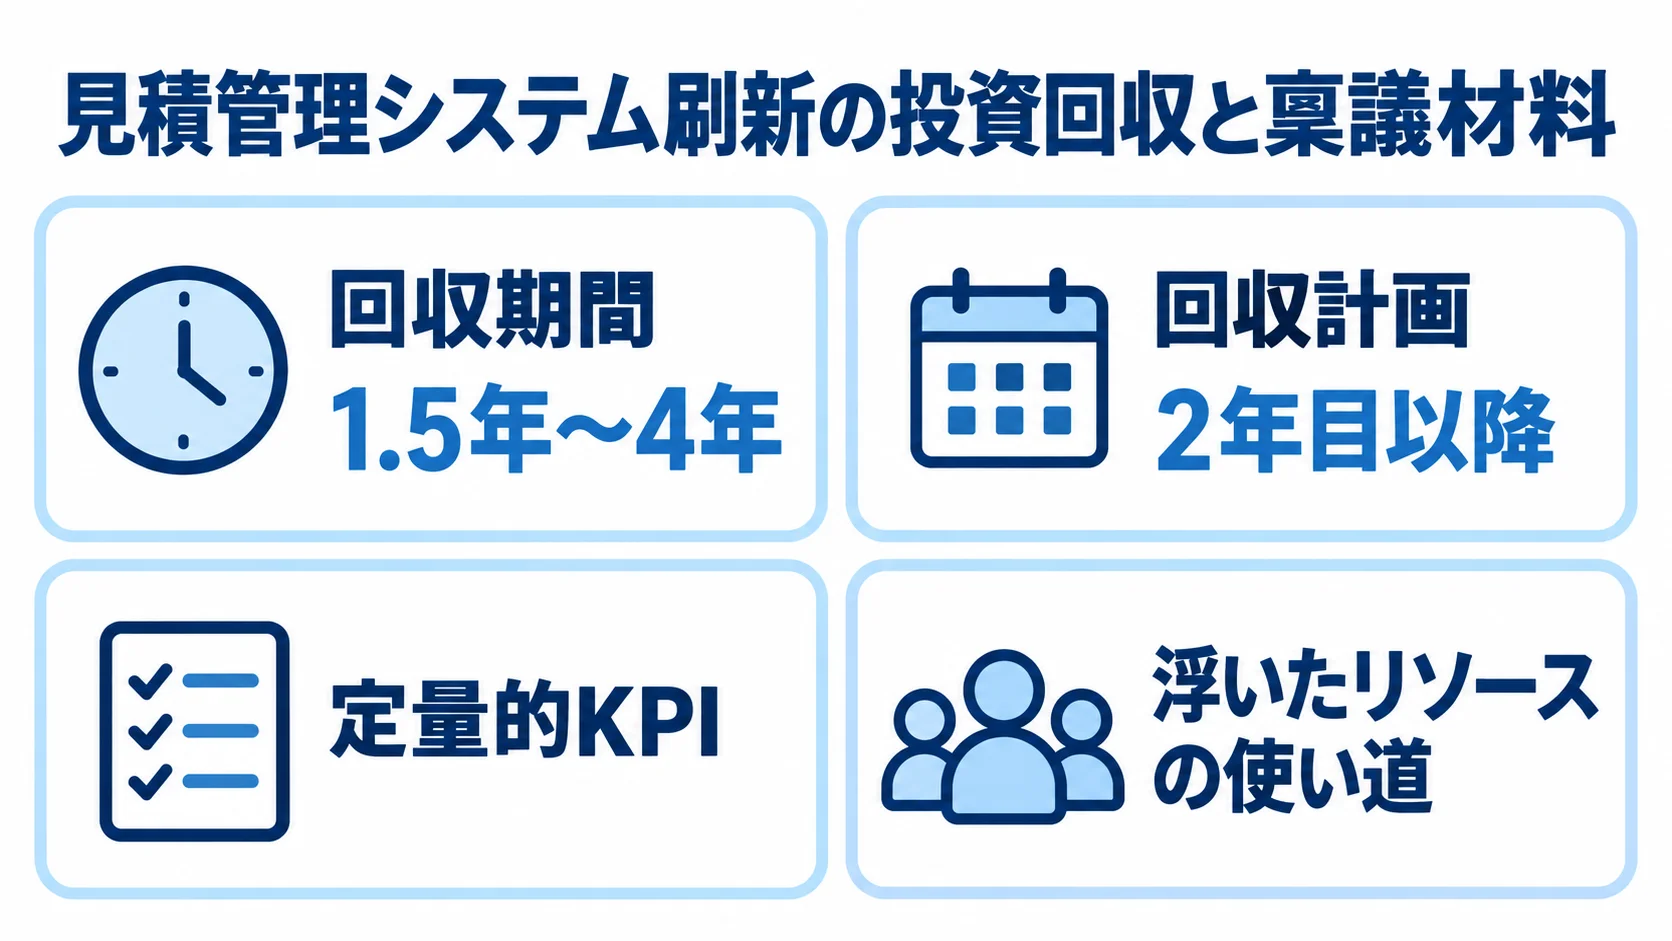
老朽化放置のコストと機会損失を把握できたら、投資回収の時期と稟議で使う説明材料を用意します。
ROI回収期間の目安と定量的KPIの設定
ROIは、回収時期と経営に直結するKPIの組み合わせで示します。
- 回収期間:システム刷新全般で見た目安は1.5年〜4年です。
- 回収計画:初期はコスト増を見込んだうえで、2年目以降に効果を回収します。
- 定量目標:保守費、提出リードタイム、案件停滞日数をKPIに据えます。
- 再配置:削減した予算とIT人材を、AIを活用した見積作成支援や新規事業に充てます。
稟議では、運用・保守コストの削減に加えて、浮いたリソースの使い道も示します。守りの削減だけでなく、営業競争力へのつながりを描くと、経営層の意欲を引き出しやすくなります。
決算期・予算年度を意識した稟議スケジュール
稟議の準備は、決算期と新年度の予算編成のサイクルを踏まえて進めます。
- 次年度予算に刷新費用を組み込む前提を、最初に固めます。
- 予算編成のカットオフ時期から、ROI資料の提出日を逆算します。
- ROIシミュレーションと稟議資料は、前年度のうちに用意します。
決算期の直前は、経理部門や経営企画部門が別の業務に集中しがちです。そのため、稟議資料のレビューや承認に時間がかかることがあります。
営業企画部門は、予算編成のサイクルと決算スケジュールを把握し、提出期限を早めに決めておく必要があります。
繁忙期を避けた刷新タイミングとランニングコストへの影響
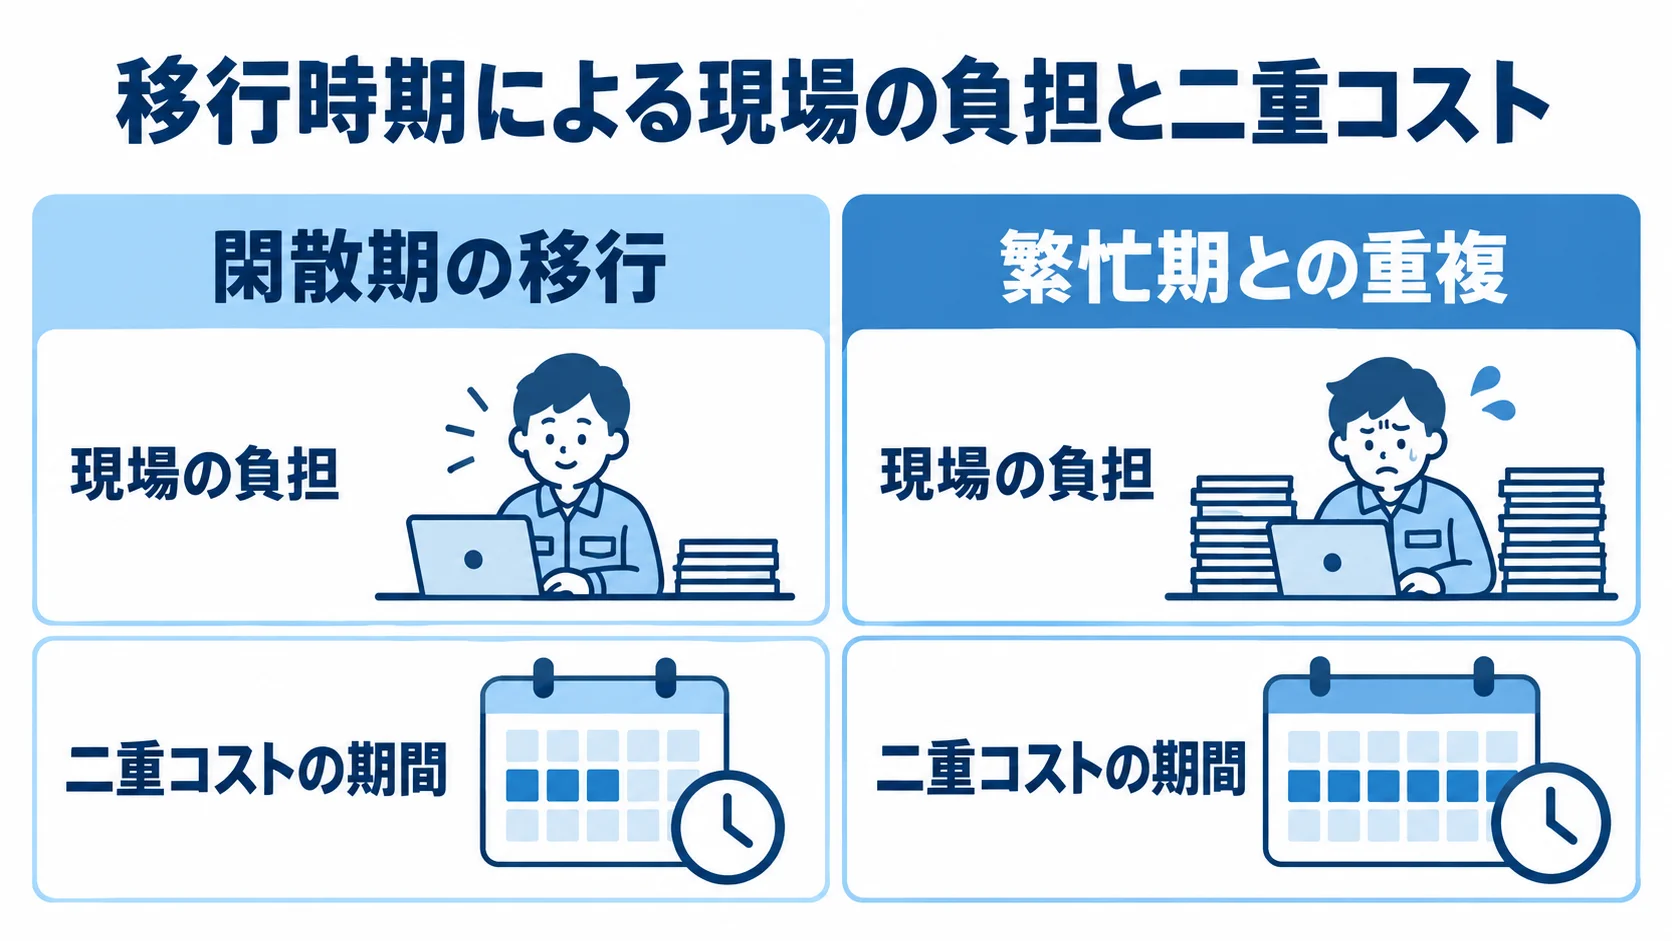
刷新の時期は、スケジュールだけでなくランニングコストにも影響します。決算期や新年度の商談集中期を外して刷新を進めると、コスト管理の面でも合理的な進め方になります。
二重コスト期間(並行稼働)の見積もり
移行直後は、旧システムと新システムの保守費用が同時にかかります。
- 二重コスト:並行稼働期間の長さによって、初年度の総コストが変わります。
- 繁忙期との重複:習熟の時間と繁忙期の対応が重なると、並行稼働が長引きがちです。
- 閑散期の移行:現場の負担を抑えながら、二重コストの期間を縮められます。
商談が落ち着く閑散期であれば、並行稼働を短期間で終えやすくなります。そのため、稟議では並行稼働のコストと、実施時期による期間の長短を事前に見積もっておきます。
並行稼働の費用を織り込んでいないと、初年度の出費が想定を超え、ROIシミュレーションと実績がずれてしまいます。
閑散期実行によるコスト最小化
稼働中の見積管理システムは、移行の時期を誤ると業務が止まり、混乱を招きます。その影響は、顧客対応や営業活動に直接響きます。
- 閑散期の実行:商談件数が落ち着く時期なら、トラブル対応費を抑えられます。
- 段階的な移行:影響の小さい事業部や商材カテゴリから、順に移します。
- 早期共有:営業カレンダーを踏まえ、開発ベンダーと目標日をそろえておきます。
全社一斉の「ビッグバン方式」を避けると、トラブルが起きたときの対応コストを特定の範囲に限れます。そのうえで、営業企画部門は年間の商談カレンダーと決算スケジュールを照らし合わせ、有利な時期を見極めます。
営業部門とIT部門を巻き込んだランニングコスト最適化
運用後に想定外のコストを抑えるには、営業部門とIT部門が継続的に連携する必要があります。
属人化解消による運用体制の可視化
保守費用を適正にするには、営業部門とIT部門が、稼働実績を共同で一覧にすることから始めます。
- 作業実績:どの保守作業に何時間かかっているかを、数字で押さえます。
- Fit to Standard:承認ルートや掛率ロジックを、標準機能に合わせる考え方です。
- 設定変更:ノーコード・ローコード型であれば、社内で変更を加えられます。
無駄な委託範囲を見直し、適正な保守費用として示すと、経営層の納得感が高まります。さらに、組織変更や商品追加のたびにベンダーへ外注する費用も、継続的に抑えられます。
属人化を解消すると、担当者の異動や退職に伴うプロジェクト停止リスクも下がります。また、営業部門とIT部門の共通の利益として説明できるため、運用体制を見直す理由にもなります。
浮いた予算の戦略的再配置
削減した予算と人材を、どこに再配置するかまで刷新計画に含めます。
- 機能拡張:見積の提出スピードを高める機能に、改めて投資します。
- 定着支援:営業担当者が使いこなすための操作研修に充てます。
- 営業成長:削減の先で、失っていた受注機会をどう取り戻すかを設計します。
浮いた予算と人材の使い道を稟議で示すと、営業成長につながる戦略案件として位置づけやすくなります。保守運用費用も、削減額だけでなく、その後の受注機会まで含めて設計します。
まとめ
見積管理システム刷新では、見える費用と見えないコストを分けて、TCOを捉えます。承認ルートの属人化コストや、見積精度低下・提出遅延による受注機会損失も、その対象に含めます。
ROI回収の目安は1.5〜4年で、保守費の削減や提出速度などのKPIを稟議に添えます。そのうえで、決算期や予算年度から日程を逆算し、閑散期に移行して二重コストを抑えます。
営業部門とIT部門が共同で計画し、削減した予算と人材を次の営業競争力へ再配置します。技術的な削減手法の詳細は、姉妹記事「見積管理システムのモダナイゼーション」もあわせてご参照ください。
▼全体ガイドの記事
・見積管理システム刷新の完全ガイド
▼見積依頼前に読みたい無料ホワイトペーパー
・レガシーシステム刷新の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。