
在庫管理システム刷新の費用は、初期0〜100万円程度から1億円近くまで変わります。左右するのは、過剰在庫・欠品のコスト、TCO(総保有コスト)、部門間の合意形成です。
費用を読み解くには、損失とTCOを数字にして経営層に示し、部門間の評価軸をそろえ、刷新後の予算まで管理する必要があります。
▼全体ガイドの記事
・在庫管理システム刷新の完全ガイド
レガシーシステム刷新の費用の考え方や見積もりの注意点については、無料ホワイトペーパー「レガシーシステム刷新の完全ガイドブック」で詳しく解説しています。
在庫管理システム刷新の経営判断としての費用論点
保守・運用費用を見積もる前に、費用をどの立場から見るのかを確認しておきます。技術手法を重視する記事と、経営判断やプロジェクト推進を重視する記事とでは、費用の見方が異なるためです。
モダナイゼーション記事・新規導入記事との違い
在庫管理システム刷新は、技術手法だけでなく経営判断も含む取り組みです。
- 技術手法論:移行手法ごとのコスト特性
- 経営判断:老朽化を放置するコストと、刷新投資の妥当性
- 対象環境:稼働中のシステムを土台にした刷新
モダナイゼーション記事が扱うのは、リホスト・リプラットフォーム・リファクタリング・リビルド・リプレースです。各手法の初期費用と運用コストのトレードオフを、エンジニアや情報システム部門向けに解説しています。
一方で本記事は、老朽化を放置するコストを経営層に示し、刷新投資の妥当性を説明する意思決定の過程に重心を置きます。在庫管理システムをゼロから構築するグリーンフィールドの開発に対し、本記事が扱うのはブラウンフィールドのプロジェクトです。既存システムを作り替えるには、経営層の合意と、物流・経理・IT各部門の協力が必要になります。
保守・運用費用は両者に共通するテーマですが、モダナイゼーション記事では刷新後の技術的な運用コストが主眼になります。技術的な移行手法の詳細を知りたい方は、モダナイゼーション記事もあわせてご覧ください。
老朽化放置のコスト構造と刷新判断の起点
老朽化した在庫管理システムを放置すると、保守費用以外の経営コストも積み上がります。在庫管理システムは、経営に近いレイヤーを担うシステムだからです。
- 在庫の把握:会社全体の在庫数量と在庫金額
- 基幹連携:販売・生産・購買・会計との連携
- 判断材料:過剰在庫・欠品の損失を刷新判断に含める
たとえば、過剰在庫は資金を固定化し、欠品は販売機会を失わせます。しかし、情報システム部門がハードウェアの保守費用だけを稟議材料にしても、経営層の投資判断には不十分です。
以降では、過剰在庫・欠品コストの定量化とTCO比較を扱います。続いて、経営層への説明方法、部門間の費用対立、刷新後のコスト管理体制を取り上げます。
経営インパクトの定量化:過剰在庫・欠品コストとTCO比較
刷新の費用対効果を説明するには、現状のシステムが生んでいる見えないコストを数字にすることが出発点です。数字にしないままだと、刷新の初期費用だけが目立ち、稟議が通りにくくなります。
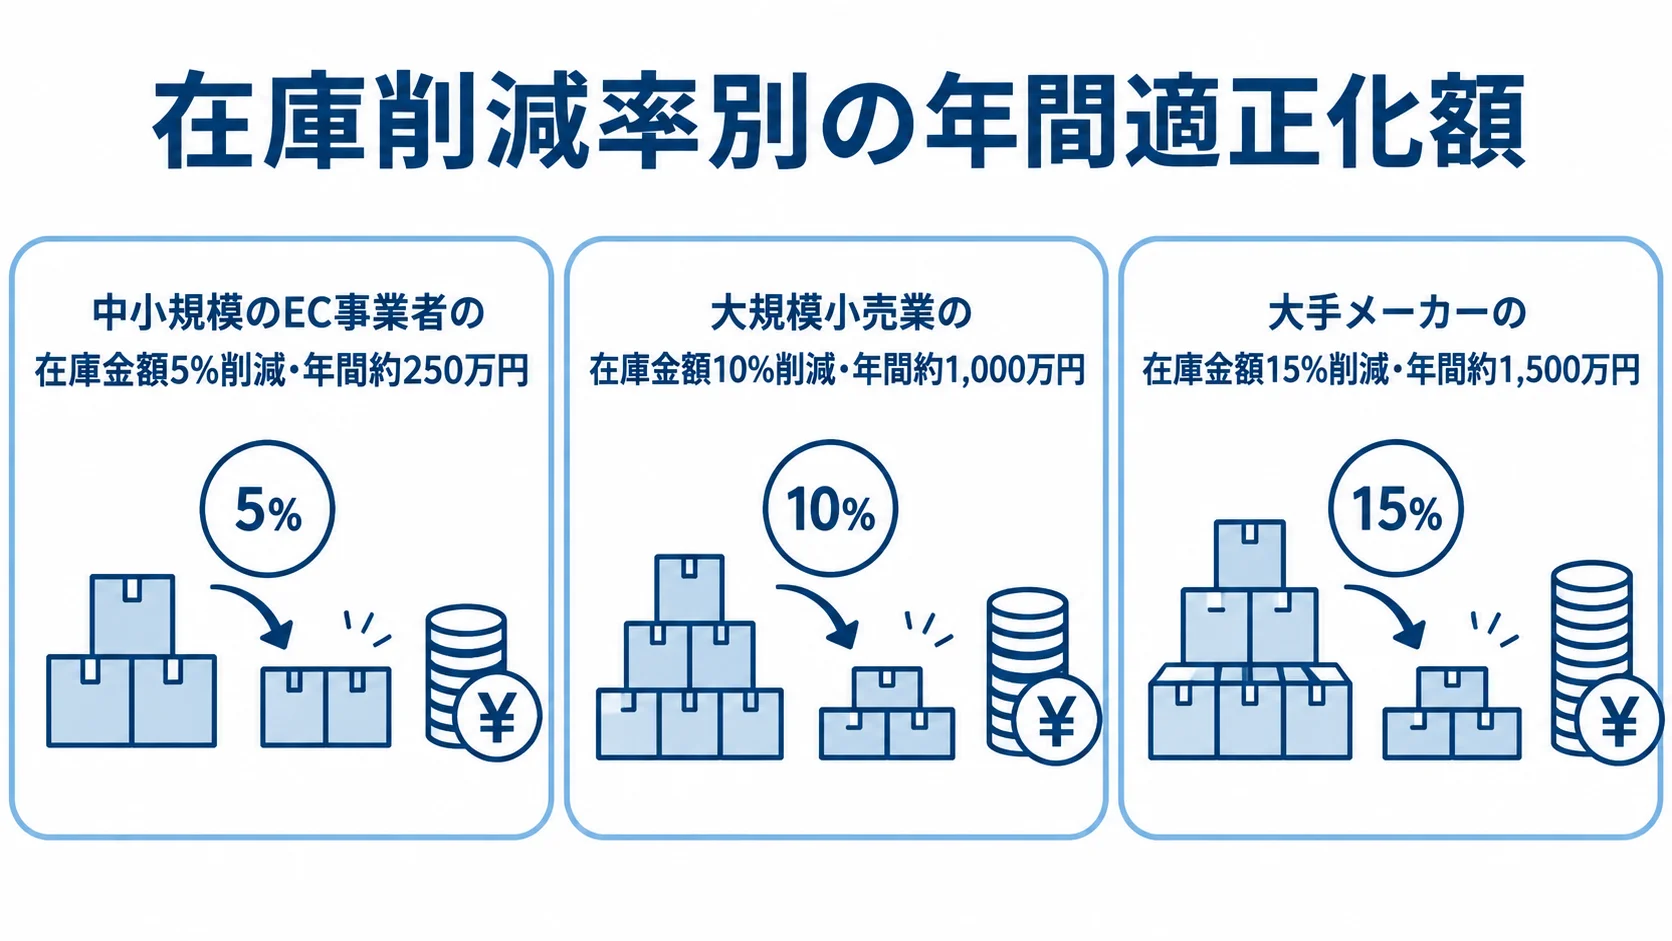
在庫金額の5〜15%削減効果と年間削減額の試算
在庫金額の削減幅と、欠品などを避ける効果は、分けて試算します。
- 削減幅:適正在庫の維持で在庫金額を5%〜15%削減
- 付随効果:生産停止や販売機会の損失を避ける
- 投資回収:回収期間の計算に使う年間削減額
中小規模のEC事業者では、在庫金額を5%削減すると年間約250万円分の適正化になります。大規模小売業の物流センターでは、10%削減で年間約1,000万円です。
大手メーカーの全国物流センターでは、15%削減で年間約1,500万円になります。在庫精度を高めると、過剰在庫と欠品の削減につながります。欠品による生産停止や販売機会の損失に加えて、記録ミスによる廃棄・緊急調達のコストも、費用対効果に計上します。
刷新の保守・運用費用を検討するときは、回避できるコストを年間削減額として試算します。その年間削減額は、後述するROI計算式の純削減効果に組み込みます。
オンプレ維持とクラウド刷新のTCO比較(3年間試算)
維持と刷新を同じ期間で比べると、初期費用だけでは見えない差が確認できます。
- オンプレミス維持:再購入と保守費用を含めた総額
- クラウド刷新:初期費用と年間費用を分けた内訳
- 法令対応:データ集計の可否による追加負担
オンプレミス型のシステムは、およそ5年周期でハードウェアの再購入が必要です。3年間の試算では、老朽化したオンプレミス型の総費用は約1,300万円です。その内訳は、初期1,000万円と年間100万円の運用費用です。オンプレミスで維持する場合は、電気代・設備費が年間20〜50万円、保守費用が月額3〜5万円かかります。
これに対し、クラウド型への刷新は3年間で約410万円と試算されています。内訳は初期50万円と年間120万円の運用費用です。
サポート終了や契約更新の時期には、保守費の値上げリスクもあります。
2026年4月施行の改正物流効率化法では、一定規模以上の事業者に計測と定期報告が求められます。計測の対象は荷待ち・荷役時間で、物流統括管理者(CLO)の選任も義務です。
古いシステムで集計できない場合は、法令対応の業務負荷が増えます。さらに、最悪の場合は100万円以下の罰金が科されるリスクもあります。
稟議では、維持と刷新のコストを並べたTCO比較表を資料の中心に据えます。
経営層への投資対効果(ROI)の説明指標と稟議の進め方
TCO比較の次に、投資回収の見通しを具体的に示します。経営層の決裁は、投資対効果の説明に納得できるかで左右されます。
ROI計算式と投資回収期間の目安
ROIと回収期間を同じ資料に置くと、費用の大きさだけで判断されにくくなります。
- ROI:投資に対する効果の割合
- 回収期間:方式ごとの目安を財務基準にする
- キャッシュフロー:単年の数字ではなく、期間全体の流れ
投資対効果は「(純削減効果-導入コスト)÷導入コスト×100」で算出します。
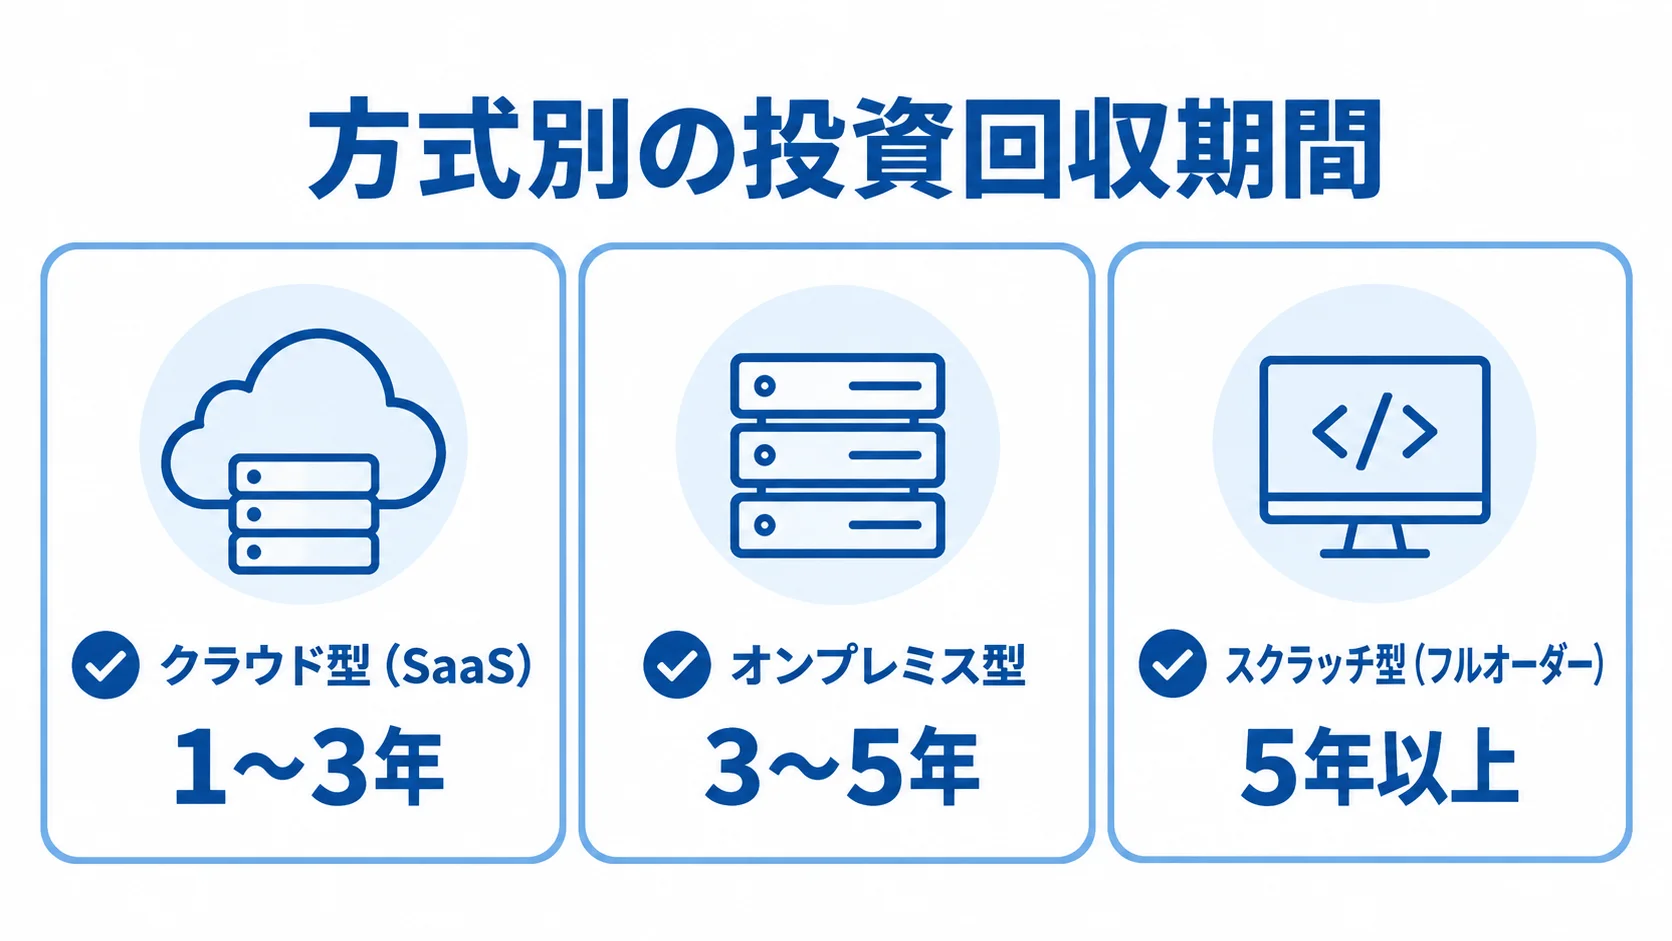
投資回収期間の目安は、クラウド型(SaaS)で1〜3年です。オンプレミス型は3〜5年、スクラッチ型(フルオーダー)は5年以上です。
経営層には、投資回収期間を稟議のGoサインの財務的基準として示します。人件費削減や過剰在庫・欠品の削減は、純削減効果に含めます。さらに、この期間内にROIが100%を超えるかを、判断材料として示します。
保守・運用費用は、投資回収期間全体の資金の流れで見通しを示します。そうすると、初期費用の大きさだけで判断が先送りされる事態を防げます。
人件費削減・出荷ミス削減など定量指標での説明事例
経営層には、業務効率化という言葉だけでなく、削減額と事例を並べて説明します。
- 人件費:倉庫作業の工数削減の年間金額への換算
- 出荷ミス:ミス削減率に応じた年間効果
- 公開事例:削減工数と費用対効果の検討材料
倉庫作業の効率化で1名分の工数を削減すると、約400万円/年になります。8名分なら約3,200万円/年の削減です。
出荷ミスを70%〜80%削減できれば、年間100万〜400万円規模の効果が見込めます。この効果には、誤出荷に伴う再送料や返品処理のコストも含まれます。
IoT重量計を用いた在庫管理サービス「スマートマットクラウド」の公開事例があります。
株式会社SUBARUは、部品の検数・発注作業を手作業からシステム化しました。年間244日、1日1.5時間分の作業工数を削減したと報告されています。導入前の試算に対して、約1.5倍の費用対効果を実現した事例です。
レナトゥスクリニックは、担当者が替わる時の教育コストを削減しました。さらに、月次点検の負荷も減らし、在庫管理にかかる時間も従来の3分の1以下に削減しました。
数値と事例をセットで示すと、自社の削減規模を具体的に思い描けます。そのため、稟議の進みも早くなります。
部門間の費用対立と合意形成コスト
投資対効果を説明できても、部門ごとに費用の評価軸が異なります。その違いは、合意形成コストとなってスケジュールと予算に跳ね返ります。
物流部門のカスタマイズ要求とコスト増リスク
物流部門の要望は、カスタマイズ費用と標準機能の活用に分けて判断します。
- 現場要望:既存の業務フローを変えないための変更
- 費用上限:変更が増えるほど、パッケージの効率が下がる
- BPR:標準機能に業務を合わせ、追加費用を抑える
カスタマイズが全体の70%を超えると、費用効率が悪化します。パッケージ型であっても、費用が1億円近くまで膨らむリスクがあります。当初予算3,000万円のプロジェクトが、フルスクラッチ並みの費用になるケースもあります。
こうした膨らみを防ぐため、経営層と経理部門は、標準機能の活用(BPR)で費用を抑えるよう調整します。現場との交渉にかかる期間や工数も、合意形成コストに含まれます。この費用を見えないままにせず、予算に計上する必要があります。
経理部門とIT部門のTCO評価の相違(コストトラップ)
クラウドとオンプレミスは、初期費用だけでなく利用期間をそろえて比べます。
- 初期費用:クラウド型は0〜100万円程度と安価
- 長期TCO:従量課金が長期利用で逆転要因になる
- 連携費用:外部システムとの接続費用も含める
経理部門は、初期費用の安いクラウド型を評価しがちです。それに対してIT部門は、出荷件数やユーザー数に応じた従量課金を懸念します。
5〜7年以上の長期利用になると、クラウド型のTCOがオンプレミス型を上回る可能性があります。特に、単年度の初期費用だけで判断すると、想定外のコスト増を招きます。
物流現場が望むECカート、配送システム、マテハン機器などとの連携にも、費用がかかります。たとえば、基幹システム連携は100〜500万円、マテハン連携は500〜1,000万円以上です。
経理・IT・物流の三者で、5年・10年単位のTCOシミュレーションを共有します。そのうえで懸念点を一つの資料にまとめると、費用対立と合意形成コストを減らせます。
運用フェーズのコスト管理と刷新後の予算体制
刷新後も、コスト管理は経営判断として続きます。運用フェーズの予算体制が、投資対効果を実際に刈り取れるかを左右します。
保守契約モデル(月額固定/従量課金)と複数年契約割引
保守契約は、業務量の変動と予算の予見可能性を基準に選びます。
- 月額固定型:安定したサポートと予算管理を重視
- 従量課金型:対応が発生した分だけを支払い、固定費を抑える
- 複数年契約:単年契約との差額を比較して判断
刷新後の契約モデルには、月額固定型(定額制)と従量課金型・チケット制があります。月額固定型は、利用が少ない月に割高になりやすいのが特徴です。
従量課金型・チケット制は、稼働が安定した中小規模のシステムと相性の良い選択肢です。いずれにしても、どちらを選ぶかは、刷新後の業務量の変動幅と予算の予見可能性のバランスで決まります。
複数年契約では、単年契約より総保守費用を抑えられるケースがあります。そこで、ベンダーとの契約交渉では、複数年契約の選択肢も比べます。
継続的なコスト最適化と経営報告サイクル
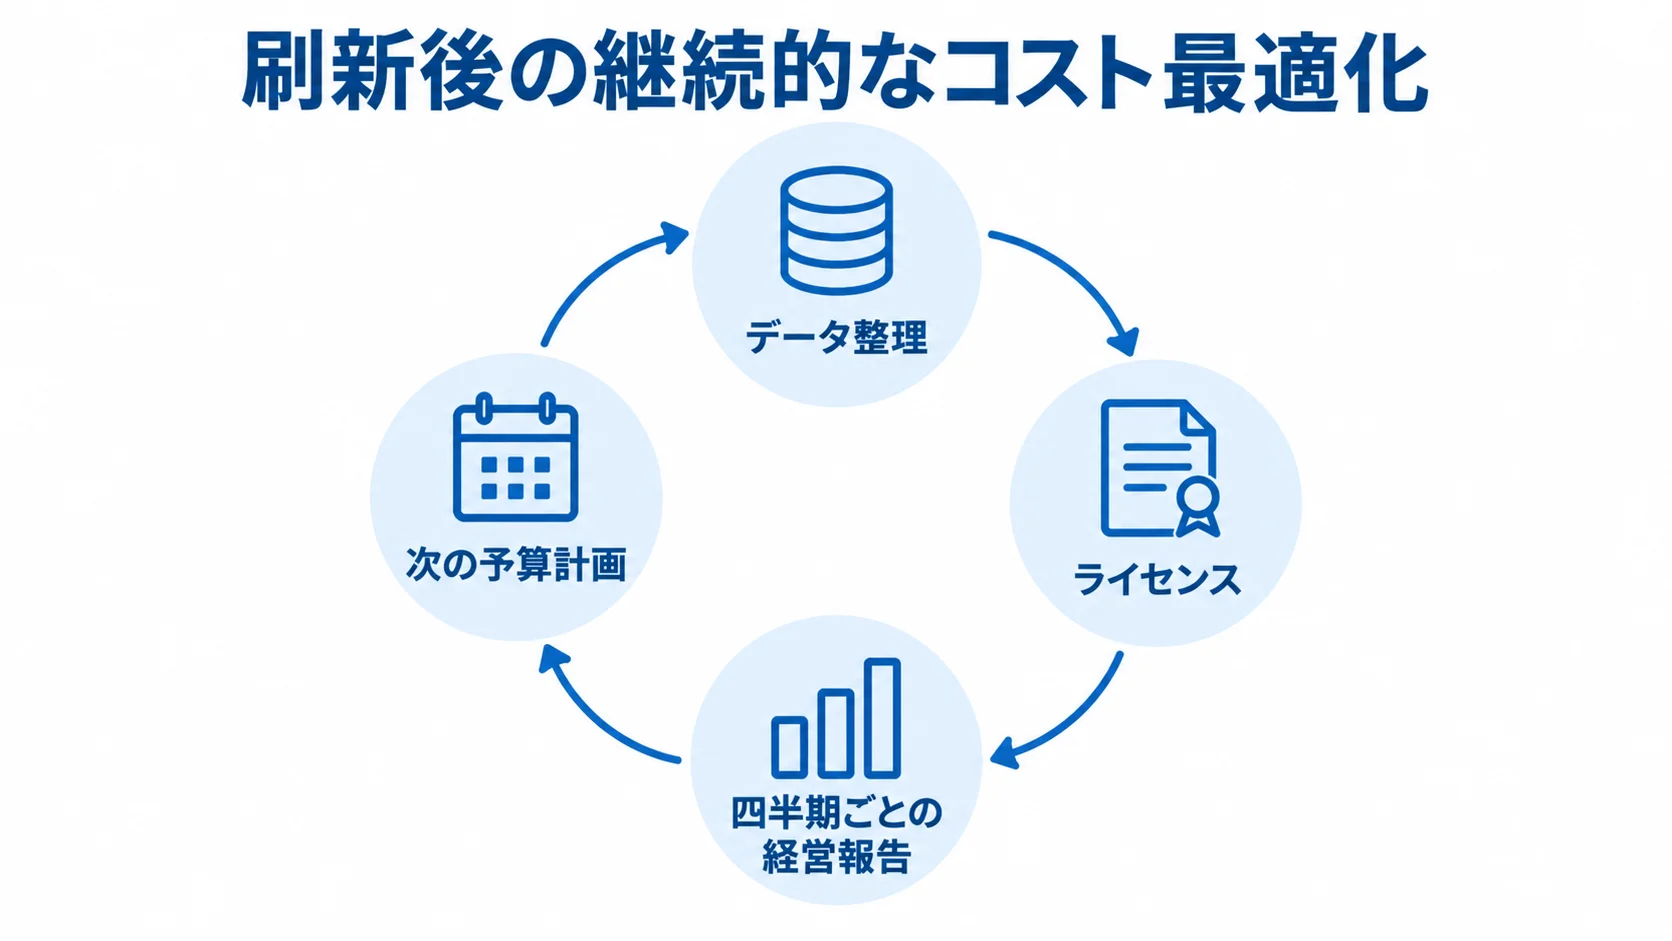
運用開始後は、データとライセンスを見直し、効果を定期的に検証します。
- データ整理:重複・廃番コードを洗い出し、データ量を圧縮
- ライセンス:段階移行で、不要なライセンスを避ける
- 経営報告:四半期ごとに、実績と当初想定を照合
在庫データとロケーションマスタを整理すると、コストを継続して抑えることにつながります。こうした見直しを怠ると、刷新で得られたコストの利点が徐々に失われます。
四半期ごとに、実際の在庫金額の削減効果と保守費用の実績値を確認します。そのうえで、ROIシミュレーションの当初想定と突き合わせ、ずれが生じた要因を分析します。
分析結果は、次の予算計画に反映させます。そうすれば、刷新を一度の投資で終わらせずに済みます。費用対効果を継続して高める運用は、経営層の評価を保つことにもつながります。
まとめ
在庫管理システム刷新の費用は、経営判断とプロジェクト推進の両面から捉える必要があります。過剰在庫・欠品による経営への影響を数字にし、TCO比較で刷新の妥当性を示します。
経営層には、ROIの指標と具体的な事例を使って投資対効果を説明します。物流・経理・ITの費用対立は、共通のTCOシミュレーションで整理します。刷新後は、保守契約と予算体制を整え、コストを継続的に管理します。
保守・運用費用は、見積金額だけでなく、過剰在庫・欠品コストを含むTCO全体で判断します。技術的な刷新手法の詳細は、在庫管理システムのモダナイゼーションの記事をご覧ください。
部門間の合意形成を早期に進め、刷新後も費用対効果を検証する体制が重要です。経営層のリーダーシップと明確なROIの数値が、予算確保を支えます。
在庫管理システム刷新を成功に導くには、運用フェーズでも費用対効果を検証し続けます。
▼全体ガイドの記事
・在庫管理システム刷新の完全ガイド
▼見積依頼前に読みたい無料ホワイトペーパー
・レガシーシステム刷新の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。