
全社モダナイゼーションの保守・運用費は、IT基盤・体制・教育範囲で変わります。体制の維持だけでも年間数百万円規模になり、総額はベンダー見積もりの1.3〜1.5倍が目安です。そのため、費用の妥当性を確かめながら段階的に承認する方法も有効です。
COBOLやメインフレームのクラウド移行は別記事で扱います。
▼全体ガイドの記事
・モダナイゼーションの完全ガイド
レガシーシステム刷新の費用の考え方や見積もりの注意点については、無料ホワイトペーパー「レガシーシステム刷新の完全ガイドブック」で詳しく解説しています。
▼見積依頼前に読みたい無料ホワイトペーパー
・レガシーシステム刷新の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
モダナイゼーションの保守・運用費用を考える視点
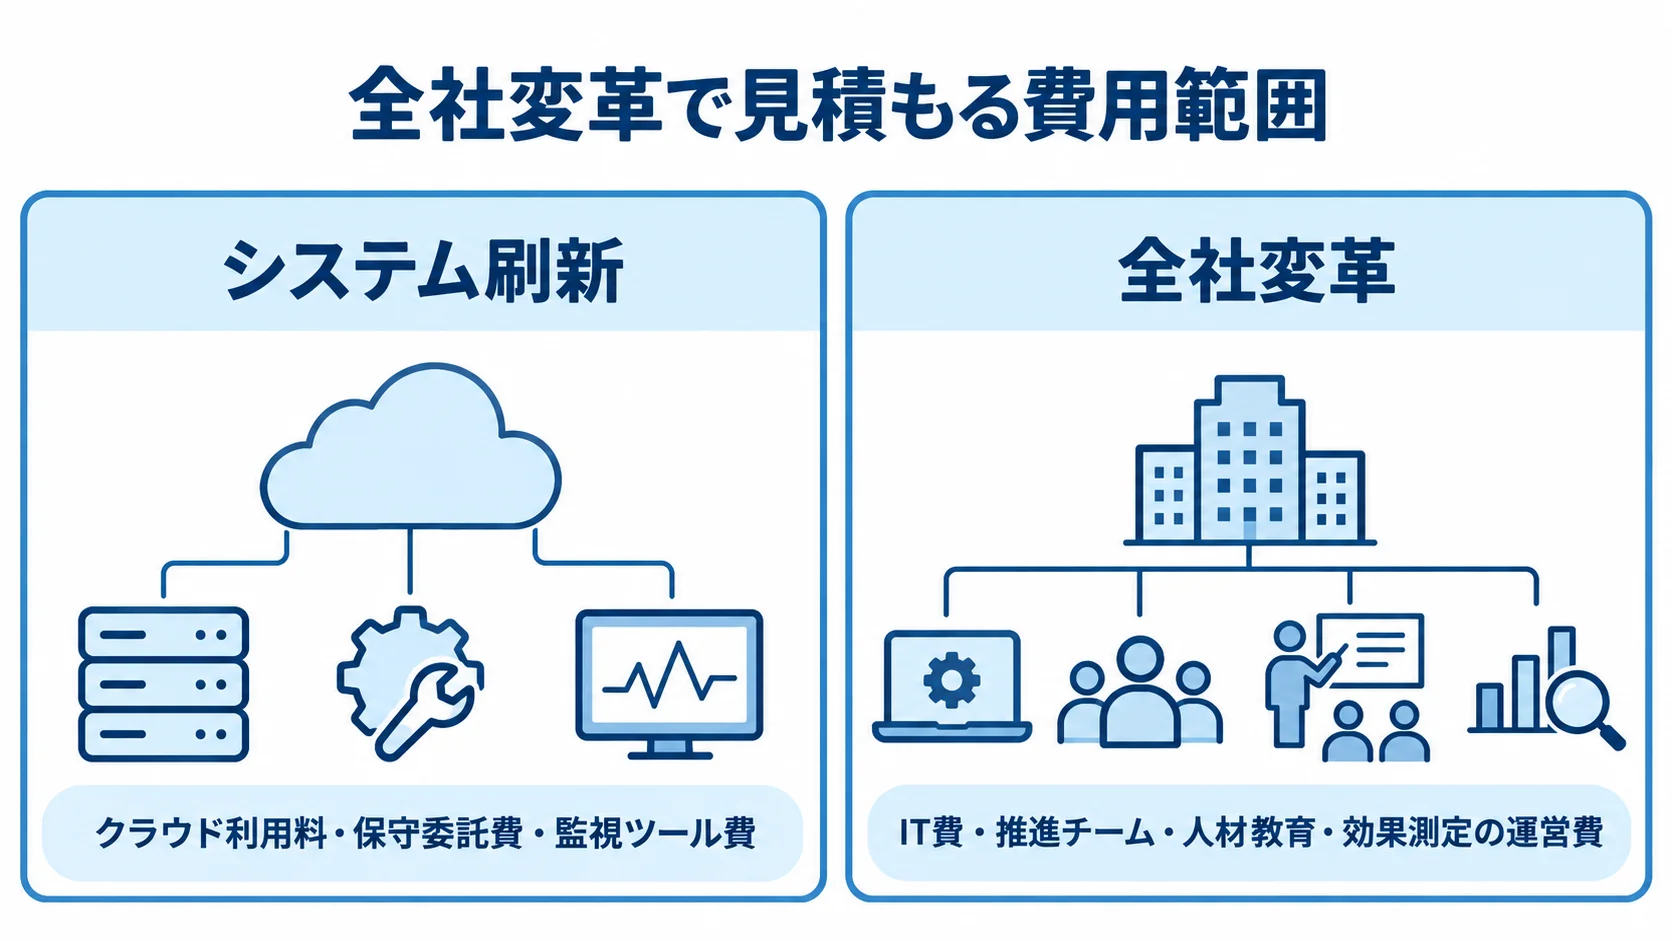
広義のモダナイゼーションでは、システムの維持費と組織運営費の両方を見積もります。この2種類の費用をつかんでおくことが、見誤りを防ぐ第一歩になります。
DX(デジタルトランスフォーメーション)は、ビジネスモデルや企業風土を根本から変える取り組みです。モダナイゼーションは、その実現に向けた土台作りにあたります。
システムの保守費は情報システム部門で管理されます。一方で、組織運営費は人事や各事業部門に分散しているため、全社の総額を一覧にできない場合があります。
そこで、2つの費用を1つの予算表にまとめ、上流工程から定着までの複数年度ロードマップに沿って管理します。こうしておくと、年度をまたぐ予算の調整でも、変革の全体像を経営層へ説明しやすくなります。
「システムのモダナイゼーション」の保守費用との違い
システムのモダナイゼーションと全社変革では、費用に含める範囲が異なります。
- システム刷新:クラウド利用料、保守委託費、監視ツール費など
- 全社変革:IT費に加え、推進チーム、人材教育、効果測定の運営費
広義の費用には、専任チームの人件費や、新業務フローの教育費、効果測定と改善を続ける運営費も含みます。
組織運営費を見落とすと、システムを刷新しても変革が定着せず、投資回収が遠のく可能性があります。
たとえば新しい基幹システムの導入後も、現場が従来のExcel管理を続けると、二重の運用負荷が残ります。
二重運用は放置すると解消しにくくなります。そのため、稼働直後から一定期間、旧運用への逆戻りを防ぎ、現場の疑問や不満に迅速に応じる担当者を費用に含めます。
運用コストが経営課題になる理由(IT予算の8〜9割問題)
運用コストが経営課題になる背景には、予算配分と人材育成の偏りがあります。
- 維持費への偏重:IT予算の8〜9割以上がレガシー維持費
- 投資余力の不足:新たなデジタル投資に回す資源が不足
経済産業省のDXレポートによれば、多くの企業でIT予算の8〜9割以上がレガシーシステムの維持管理費に使われています。
同レポートは、DXを進められない場合に、2025年以降で年間最大12兆円の経済損失が生じる可能性を指摘しています。
これは現在の約3倍にあたる規模で、「2025年の崖」と呼ばれています。
保守に追われる担当者は、新技術やマネジメント手法を学ぶ時間を確保しにくく、組織のスキルも旧来のままになりかねません。
システムと組織の双方で守りに予算や人手が偏ると、変革に使える資源が枯渇してしまいます。そのため、費用は目先の金額だけでなく、この構造を変えられるかで判断します。
この偏りは、システム部門だけでなく、経営企画や人事などの間接部門にも見られます。そのため、全社横断で予算配分を見直す動きも広がっています。
移行前後のコスト構造比較
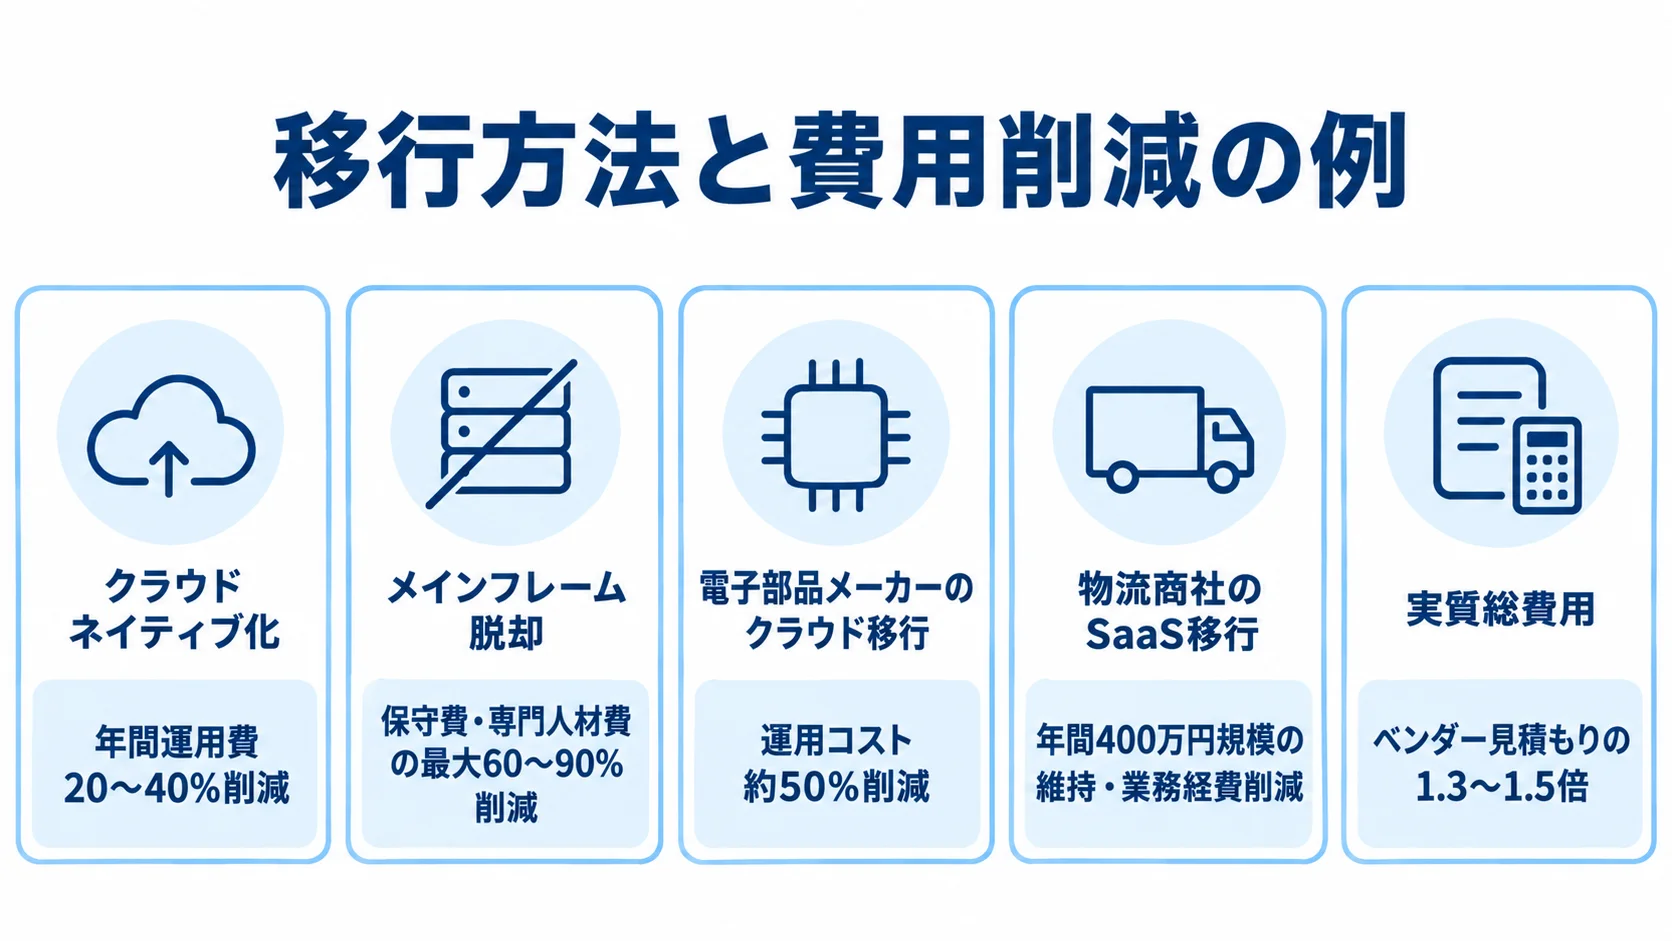
モダナイゼーションは、ITコストと組織運営コストの構造を変える機会になります。ただし、移行直後は新旧の仕組みが併存するため、一時的に費用が増える場合があります。
削減効果と新たに発生する費用の両方を見ておくと、移行の効果を正しく判断できます。
ITコストの削減効果(クラウド化・メインフレーム脱却)
削減できる費用は、基盤の移行方法や置き換えるシステムによって異なります。
- クラウドネイティブ化:長期的な年間運用費の削減
- メインフレーム脱却:保守費や専門人材費の削減
- 削減分の再投資:推進体制や従業員教育の原資として使う
クラウドネイティブ化では、長期的に年間運用費の20〜40%削減が期待できるとされています。
メインフレームから脱却できた場合には、高額なハードウェア保守費や専門人材の人件費を、最大60〜90%削減できるケースもあります。
電子部品メーカーでは、メインフレームからクラウドへ段階的に移行した結果、運用コストを約50%削減しました。また、物流商社では、独自開発のワークフローシステムをSaaSに置き換えたことで、年間400万円規模の維持・業務経費を削減しました。
削減分を利益として計上するだけでなく、推進チームや教育に再投資できるかが、変革を続けられるかの分かれ目になります。
実質総費用の目安(ベンダー見積もりの1.3〜1.5倍)
開発費やライセンス料だけを予算に組むケースも少なくありません。そのため、社内で生じる追加の負担も、あわせて見積もる必要があります。
- 社内工数:テストに社内の担当者が費やす作業
- 並行稼働費:新旧システムを同時に使う期間の費用
- 教育研修費:操作と新しい業務フローへの適応支援
これらを含めると、実質総費用はベンダー見積もりの1.3〜1.5倍程度を見込むのが安全です。
全社変革では、システム単体の刷新よりも教育研修費の比重が大きくなる傾向があります。特に、教育範囲が操作研修にとどまらず、新業務フローへの適応支援まで含むと、当初の想定を上回る場合があります。
このため、予算計画の段階で1.3〜1.5倍の係数を経営層と共有しておくと、追加予算のたびに承認を取り直す手間を省け、意思決定も速められます。
全社変革を支える組織運営コスト(見落とされがちな費用)
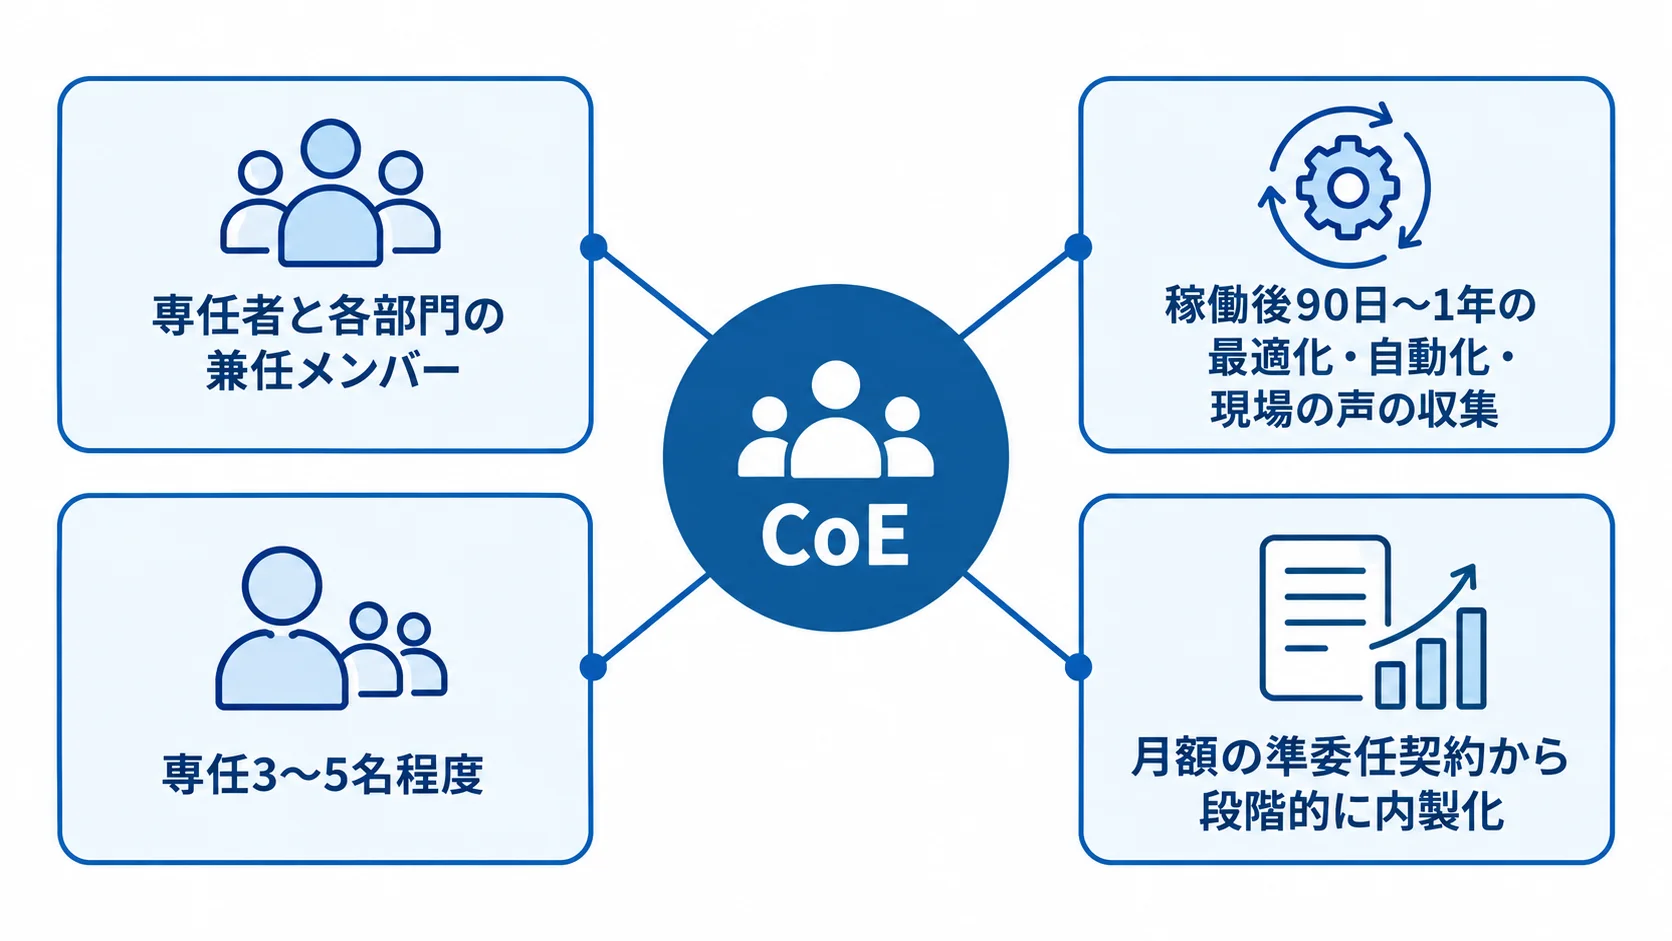
見落とされやすいのは、変革を推進する組織運営費です。保守契約書には現れないため、経営層がその存在を認識し、事前に予算化する必要があります。
外部発注では、保守の範囲がインフラやアプリケーションに限られるケースがほとんどです。そのため、組織運営費は発注元が手当てする領域として、プロジェクトの初期に関係者間で共有しておきます。
変革推進チーム・CoEの体制維持コスト
推進チームの費用は、稼働後の効果を引き出す期間まで含めて見積もります。
- 体制:専任者と各部門の兼任メンバーで構成
- 稼働後の活動:最適化、自動化、現場の声の収集
- 外部支援:月額の準委任契約から段階的に内製化
この推進チームは、CoE(Center of Excellence)に近い役割を担い、部門をまたいでシステムや業務、組織の変革を統括します。
クラウドネイティブ化やマイクロサービス化の効果は、稼働直後ではなく運用中に現れます。そのため、コスト最適化や自動化、現場の声の収集は、稼働後90日〜1年程度続けることが望まれます。
初期費用だけを予算に組むと、稼働後にチームが解散し、変革の効果が途中で頭打ちになる場合があります。
企業の規模によって異なりますが、専任3〜5名程度を置き、各部門からキーパーソンも加えます。
月次で進捗と課題を共有する会議体を設けるだけでも、年間数百万円規模の人件費・運営費が継続して発生します。
社内人材の育成状況を見ながら外部委託費を段階的に減らしていく、中長期の計画も有効です。
従業員教育・リスキリングのランニングコスト
知識を更新する人材育成は、一度の研修では終わりません。そのため、教育費は継続的なランニングコストとして計上しておく必要があります。
- 対象:IT部門と現場部門の双方
- 学習内容:最新技術、データ活用、AIリテラシー
- 研修方法:集合研修に、OJTと定期フォローを組み合わせる
クラウドに不慣れなオンプレミスの担当者や、旧業務フローに慣れた現場の担当者には、継続研修が欠かせません。こうした研修が、変革の定着につながります。
eラーニング基盤を整え、異動者や新入社員向けの標準研修を提供する企業も増えています。この運営費も、継続的に計上します。
費用を見誤らないためのポイント
見積もりの段階で費用の確認点を洗い出しておくと、後から想定外の支出が生じるリスクを抑えられます。全社変革では、費用が開発会社やコンサルティング会社、社内の複数部門にまたがります。
そのため、誰がどの費用を負担するかを先に決めておき、契約の前に役割分担表として文書にまとめます。責任者を明確にしておくと、稼働後のトラブルにも迅速に対応できます。さらに、四半期ごとに関係者全員で執行状況を見直し、見落としや重複計上を早めに把握します。
予算計上時に分けて確認すべき4つの費用
予算を4区分に分けると、発生部門や時期、フェーズごとの増減を把握でき、想定外の超過リスクも抑えられます。
- インフラ費:クラウド利用料
- システム保守費:保守・監視の委託費
- 推進体制費:変革推進チームの維持費
- 教育費:従業員教育・リスキリング費
推進体制費と教育費は、開発会社の見積もりに含まれないことが多いため、社内で別に予算化します。
移行直後は新旧システムを並行稼働する場合があり、その間はインフラ費とシステム保守費が一時的に二重になります。
並行稼働の期間によって、初年度の総コストは大きく変わります。期間を長くしすぎると二重の費用がかさむ一方、短く切り上げすぎると、現場の不安が高まり移行への協力を得にくくなります。
移行期間は、業務の重要度や繁忙期を踏まえ、関係部門と無理のない長さに調整します。
間接効果を含めた費用対効果の評価
費用対効果を社内で説明するときは、直接費に加えて間接的な効果も見ると、変革の価値を正しくつかめます。
- 直接効果:移行前後の月額費用やコスト削減額
- 業務効果:属人化した業務の負担軽減や意思決定速度の変化
- 人事面の効果:エンゲージメント、満足度、離職率、採用競争力
たとえば、メインフレーム脱却で運用コストを約50%削減した例や、SaaS移行で年間400万円規模を削減した例があります。
削減効果を測るには、移行前のIT費や組織運営費、業務の実態を正確に洗い出しておく必要があります。
人事面の効果を中長期の評価に含める企業も増えています。その場合は、財務と非財務の指標を合わせた枠組みを用意します。
四半期ごとに、削減額、業務効率化の指標、満足度アンケートの結果を1枚のダッシュボードにまとめ、経営層へ報告します。
報告を受けた経営層は、進捗と費用対効果を継続して把握でき、追加投資の判断も進めやすくなります。
まとめ
全社モダナイゼーションの保守・運用費は、ITコストと組織運営コストの両面から捉えます。クラウド化では年間運用費を20〜40%削減できるほか、メインフレーム脱却などの条件によっては最大60〜90%削減できるケースもあります。
一方で、推進チームやリスキリングの費用を見落とすと、変革が定着しない可能性があります。そのため、実質総費用はベンダー見積もりの1.3〜1.5倍を想定し、4つの区分で予算を管理します。
費用対効果は財務と非財務の両面から測り、削減したIT費を変革の定着に向けた組織運営費へ回す視点が大切です。
▼全体ガイドの記事
・モダナイゼーションの完全ガイド
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。