
受発注管理システム刷新の保守・運用費用は、月額の保守費から追加開発費まで、契約内容によって金額の幅があります。一方で、障害によって売上高500億円規模の損害が出た事例もあります。判断は現行システムを放置した場合の損失と比べるのが基本で、その比較の結果を左右するのは、放置コスト、機会損失、契約・体制の3つです。
▼全体ガイドの記事
・受発注管理システム刷新の完全ガイド
レガシーシステム刷新の費用の考え方や見積もりの注意点については、無料ホワイトペーパー「レガシーシステム刷新の完全ガイドブック」で詳しく解説しています。
受発注管理システム刷新の保守・運用費用を見る経営目線
保守・運用費用は、老朽化した現行システムを使い続けるコストと比べて判断するのが基本です。新規導入の費用だけを単体で見るよりも、この比較が経営判断の軸になります。
経済産業省の試算では、レガシーシステムを放置すると、2025年以降に最大で年間12兆円規模の経済損失が生じる可能性があるとされています。また、国内企業のIT関連費用の80%は、既存ビジネスの維持・運用に使われているというデータもあります。だからこそ、保守・運用費用の議論は、将来への投資余力を取り戻すための経営判断として進めます。
刷新の技術的なアプローチには、リホスト、リプラットフォーム、リファクタリング、リビルド、リプレースの5つがあります。5Rの技術手法(HOW)の詳細はモダナイゼーション記事群に譲り、ここでは投資判断のWHYとWHENを中心に見ていきます。
新規導入・モダナイゼーションとの費用構造の違い
費用構造を比べるときは、導入後の維持費と既存システムの継続利用費を分けて見ます。
- 新規導入:ゼロから作ったシステムの維持費が比較の基準
- 刷新:老朽化したシステムを使い続ける費用との差分
- モダナイゼーション:技術手法と経営上の投資判断の切り分け
クラウド型とフルスクラッチ型の費用相場は、モダナイゼーション記事群で扱っています。さらに、EDIやデータ移行の技術的なコスト構造も、同じ記事群で詳しく解説しています。
刷新の予算承認では、システムの購入費として示すより、価値創造への投資として説明します。そのうえで、初期費用と保守・運用費用を合わせ、数年単位で見たTCO(総所有コスト)の逆転分岐点を示します。
放置コストの定量化がすべての議論の出発点
放置コストと刷新の事業効果は、改修費、保守体制、事業効果の3つに分けて示します。
- 改修費の増加:複雑なカスタマイズによる機能改修の負担
- 保守体制の縮小:対応できる担当者の減少による運用リスク
- 事業効果:KPIで示す利益・コスト削減との結びつき
過去の複雑なカスタマイズが積み重なると、機能改修に莫大なコストと時間がかかります。さらに、月額保守費や追加開発費も年々膨らむ傾向があります。また、ベンダー側で対応できる保守担当者が減ると、障害が起きたときの対応も遅くなります。
経営層には、事務作業を30%短縮するといった具体的なKPI(重要業績評価指標)を示します。あわせて、在庫ロスを年間500万円削減するなど、利益やコスト削減への効果も言葉にして伝えます。
放置コストとモダナイゼーションの投資額を並べて比べることが、費用対効果を考える出発点になります。
受発注トラブル・機会損失の金額換算による経営説明
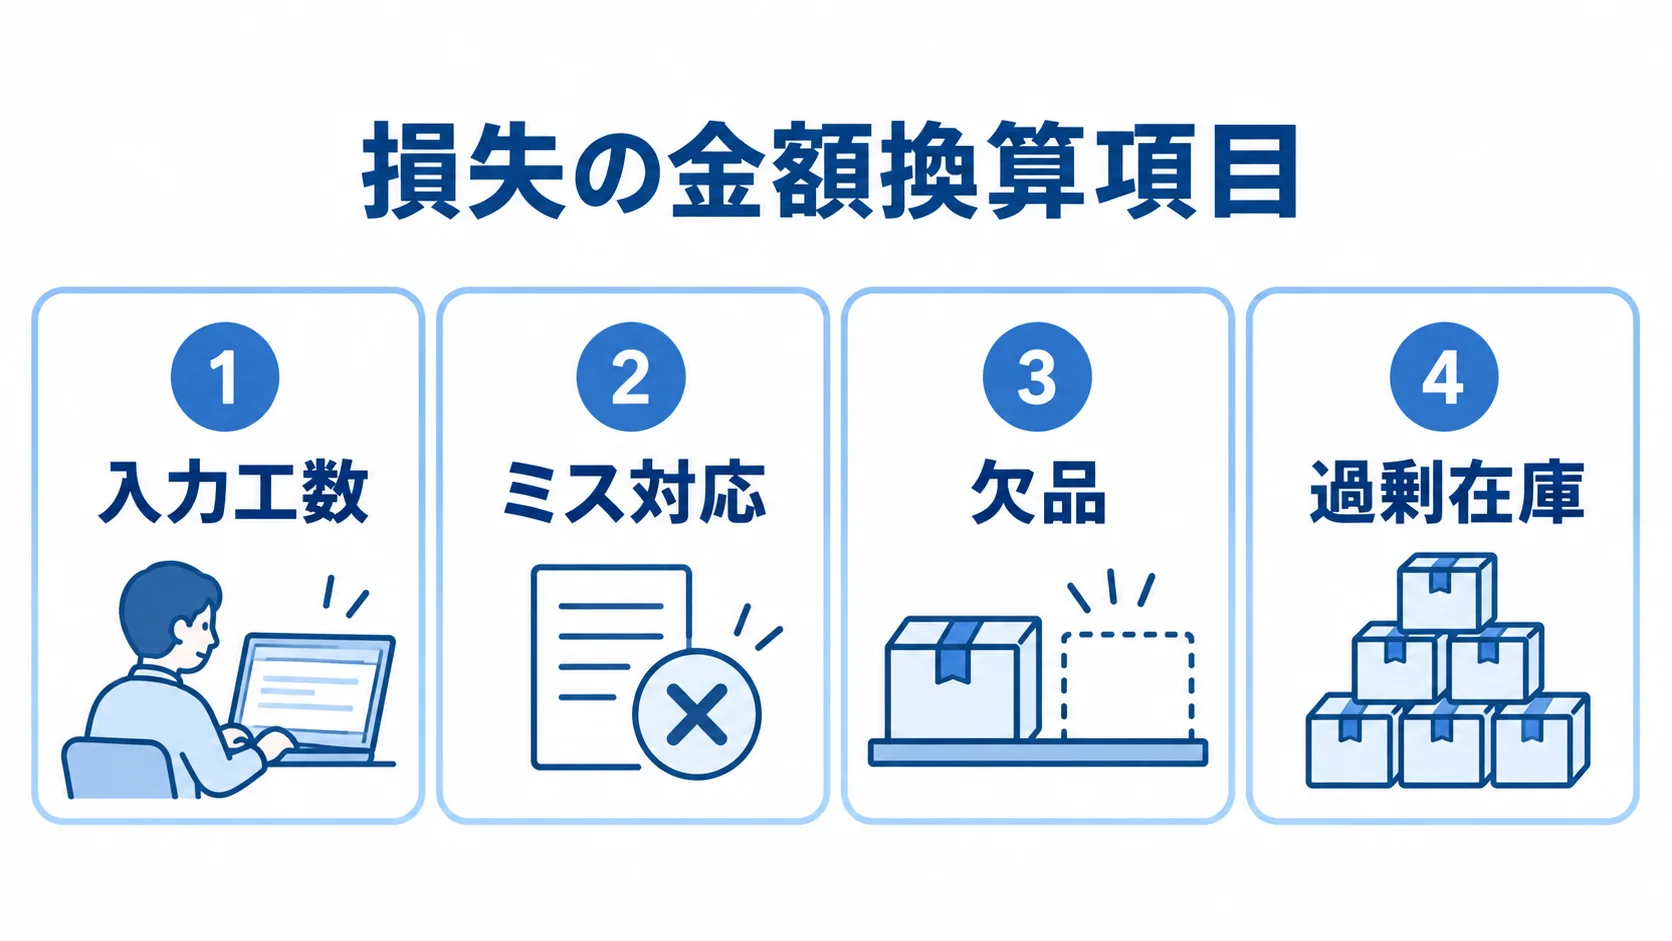
刷新を経営層に説明するときは、現状の損失を具体的な金額で示します。機会損失やトラブルを金額に換算しておけば、刷新しない場合の負担と並べて比べられます。
入力工数・ミス対応・欠品・過剰在庫の定量化式
見えないコストを4つに分けて金額にすると、月〇〇万円の損失として経営層に説明できます。
- 入力工数:手作業で受注を入力する時間の金額化
- ミス対応:返品、再送、送料の無駄を集計した費用
- 欠品:売り越し件数と平均客単価から出す機会損失
- 過剰在庫:保管費用と廃棄ロスを含めたコスト
入力工数の損失は、受注入力にかかる時間に担当者の時給を掛けて算出します。
ミスの対応コストは、誤発注や誤出荷の返品処理と再送の作業時間で構成します。さらに、再送にかかる送料の無駄も、このコストに加えます。
欠品による機会損失は、売り越し(欠品キャンセル)の件数に平均客単価を掛けて求めます。一方、過剰在庫のコストは、発注精度の低さから生じる保管費用と廃棄ロスです。
計算式で現状のコストを一覧にすると、刷新の投資対効果を説明する土台になります。取引先とのトラブルは営業担当者の頭の中で処理されるため、経営層からは見えにくくなります。だからこそ、見えにくいコストをあえて金額に置き換えて示す意味があります。
大規模障害の実損害事例と機会損失解消事例
経営説明では、障害による実損害と、刷新で機会損失を解消した効果を並べます。刷新しないリスクと、刷新で得られる効果を具体例で示すことが、意思決定を後押しします。
- 出荷停止:基幹システム障害が売上とブランドに与えた影響
- 通信停止:中継コンピューターの障害による処理への影響
- 自動化効果:在庫配分の自動化で売り逃しを解消した効果
基幹システムの切り替え障害で出荷が止まり、売上高500億円規模の損害が出た事例があります。さらに、この事例ではブランドイメージも大きく傷つきました。
企業間データ通信の中継コンピューター移行では、大規模障害が発生した事例もあります。このときは約2日間サービスが停止し、約560万件の処理に影響が及びました。
一方で、手動の在庫配分で欠品と売上ロスが常態化していた企業もあります。その企業は、システム移行と在庫配分の自動化によって、機会損失を完全に解消しました。
投資対効果(ROI)の算定と予算確保プロセス
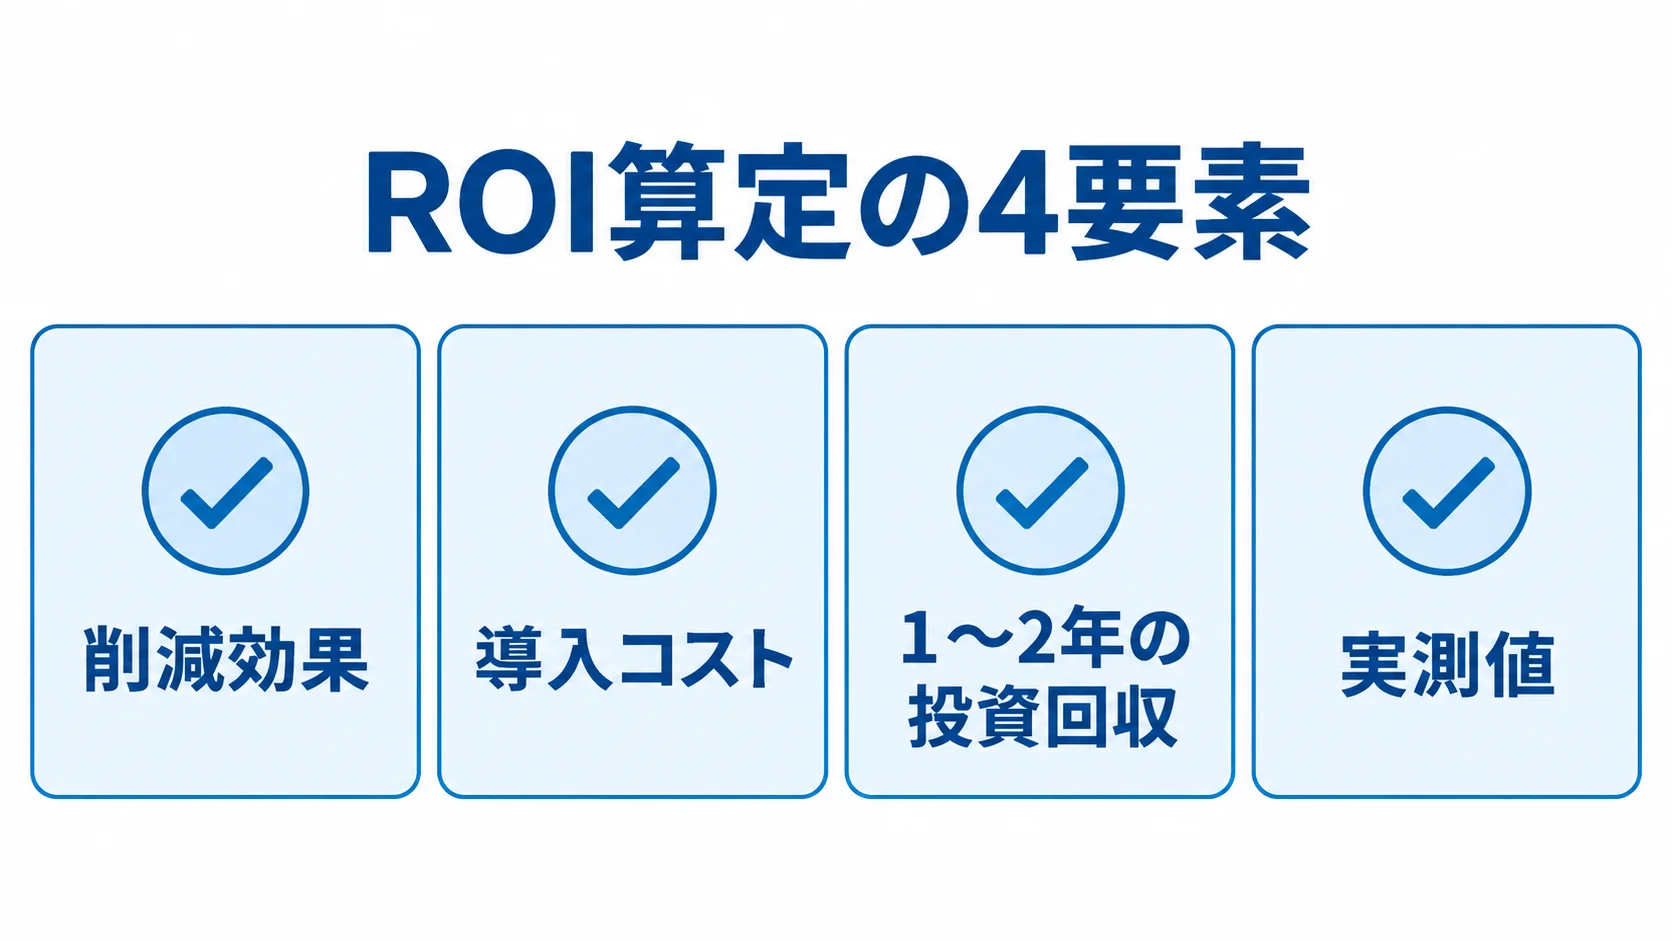
機会損失を金額にしたら、刷新への投資額と比べてROI(投資収益率)を算定します。その結果を、予算確保の流れに組み込みます。
ROI算定手法(1〜2年での投資回収シナリオ)
ROIは、削減効果を合算した額を導入コストと比べて組み立てます。
- 削減効果:複数の削減額を合算した年間額
- 導入コスト:初期費用とランニングコストの合計
- 回収期間:1〜2年で投資を回収する計画
- 実測値:PoCや無料トライアルで確かめた数値
削減額は、入力工数とペーパーレス化、ミス・返品対応、過剰在庫・欠品ロスを合算して求めます。ペーパーレス化の対象には、FAXや郵送費の削減も含めます。
削減効果は、実測に基づく保守的な数値で示します。過大な効果で稟議を通すと、実際の効果が伴わず信頼を損なうおそれがあります。そのうえで、検証で得た結果をもとに、ROIを改めて再計算します。
TCO比較による稟議の通し方
稟議では、古いシステムの延命ではなく、価値創造への投資として比較します。
- 比較期間:初期費用だけでなく数年分の費用
- 現状維持:二重入力や追加改修の負担の洗い出し
- 資料化:複数年度の収支を稟議資料として添付
保守・運用費用まで含めた数年分で、TCOの逆転分岐点を示します。
Excelによる二重入力は、現場で見えにくい人件費を生みます。また、複雑化・老朽化したシステムでは、新機能や法改正への対応の見積もりも高額になります。こうした現状維持のコスト悪化は、刷新後に追加改修が不要な構造と比べて示します。
刷新後は、無償アップデートを含むコスト構造として説明できます。こうした構造を示すため、比較資料を稟議申請に添えて、単年度の支出増だけで判断されないようにします。
購買・営業・IT部門を巻き込んだコスト管理体制
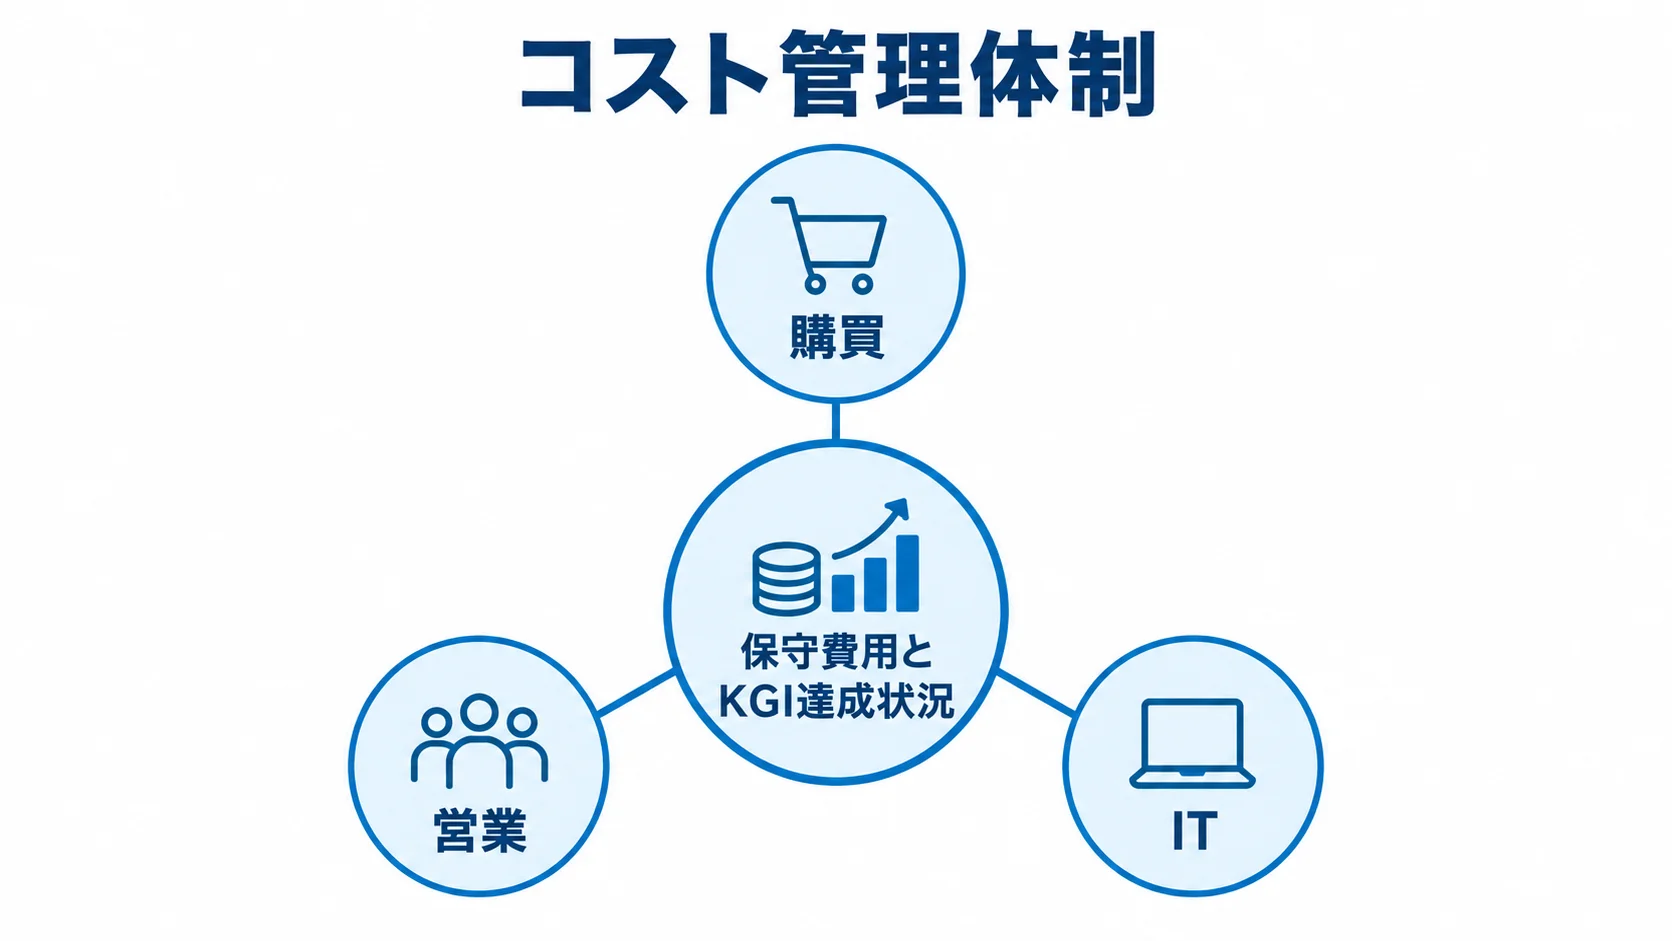
保守・運用費用は稼働後も発生するため、稟議が承認されたあとも管理を続けます。購買・営業・IT部門を巻き込んで、継続的なコスト管理体制を組みます。
保守契約範囲の合意形成
契約前に対応範囲を明確にしておくと、想定外の追加費用を抑えられます。
- 費用範囲:保守費用に含まれる作業と別途費用の区分
- 共同確認:購買部門とIT部門で契約内容を見る
- 定期点検:関係部門による実績と内訳の確認
EDI仕様変更への追随と、基幹・会計システム連携の改修は、対象かどうかを個別に確かめます。障害時の一次対応と復旧作業、得意先マスタや掛率の設定変更も、契約にどう含まれるかを確認しておきます。その際は、購買部門がコストの観点を、IT部門が技術的な妥当性の観点を受け持ちます。
営業部門の追加改修の要望を都度伝えるだけでは、コスト全体が見えにくくなります。そのため、四半期ごとなど定期的に、保守費用の状況を関係部門で振り返ります。
KGI共有によるコスト意識の統一
KGIを部門横断で共有すると、運用費用と事業効果を同じ基準で見られるようになります。
- KGI設定:売上や業務工数の目標の決定
- 定点観測:運用費用が目標に見合うかの確認
- 部門共有:保守実績と達成状況の同時報告
KGIには、たとえば、売上高を〇%伸ばす、業務工数を〇時間削減するといった目標を置きます。IT部門だけで管理していると、購買・営業部門が保守費用に疑問を抱くおそれがあります。その状態では、次年度以降の追加投資の判断にも支障が出ます。
そこで、ステアリングコミッティを継続して開き、保守費用とKGI達成状況を報告します。これにより、部門間のコスト意識のずれを防ぎ、次の投資判断を進める土台にもなります。
ランニングコストを抑える経営判断
ランニングコストは、技術の選び方だけでなく、契約と体制をどう判断するかで大きく変わります。長期の負担を見るには、法改正への対応とベンダー依存の度合いを確認します。
クラウド活用による法改正対応コストの回避という経営判断
クラウド活用は、法改正対応の費用をどこで負担するかを決める判断です。
- 独自開発:改修の判断と費用を自社で抱える形
- クラウド・SaaS:ベンダーの無償アップデートで対応する形
- 機能分担:影響を受けやすい領域をクラウド側に寄せる
インボイス制度や電子帳簿保存法のような法改正は、今後も定期的に起こります。独自のシステムでは、そのたびに改修費用を自社で負担することになります。機能分担の対象には、会計連携や請求関連の機能が含まれます。
どこまで自前で持つかは、技術部門だけでなく経営層が決める論点です。この判断によって、中長期的な法改正対応のコストを抑えられます。
ベンダーロックイン回避と内製化の検討
契約時に移行のしやすさと内製化の余地を確かめておくと、長期の費用を管理する手がかりになります。
- ロックイン:専用カスタマイズで生じる乗り換えの障壁
- 移行性:乗り換えに必要な条件の把握
- 内製化:社内で技術体制を持つかどうかの検討
特定ベンダー専用のカスタマイズを重ねると、ベンダーロックインに陥り、保守費用の交渉力を失うリスクがあります。
API連携やデータエクスポート機能が標準で備わっているかを確認します。あわせて、契約解除時にデータを持ち出しやすいかも、契約段階で確かめておきます。
社内に一定の技術リソースを確保すれば、軽微な改修を内製化できます。内製化は、外部ベンダーへの依存度を下げ、費用の交渉力を保つ選択肢になります。
事業展開のスピードに開発のスピードを合わせられるかどうかも、経営戦略の一つとして検討します。
まとめ
受発注管理システムの刷新では、保守・運用費用を現行システムの放置コストと並べて比べます。また、受発注トラブルや機会損失は金額に換算し、経営層に説明する材料にします。
ROIは1〜2年の投資回収シナリオで示し、削減効果は実測値で再計算します。稼働後は、部門横断でコストとKGIを定点観測し、契約・クラウド・内製化の判断も続けます。
技術的な費用相場の詳細は、モダナイゼーション記事群で扱っています。まずは、自社の受発注業務に潜む隠れコストを洗い出すところから、刷新の議論を始めます。
▼全体ガイドの記事
・受発注管理システム刷新の完全ガイド
▼見積依頼前に読みたい無料ホワイトペーパー
・レガシーシステム刷新の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。