
購買管理システム刷新の保守・運用費用は、老朽化の進み具合、投資回収の見通し、契約更新の時期によって変わります。
追加カスタマイズに400万円以上を支払った失敗例や、稼働半年後に別会社へ500万円を追加発注した事例もあります。見積もりでは、こうした後から生じる費用も含めて考えます。
▼全体ガイドの記事
・購買管理システム刷新の完全ガイド
レガシーシステム刷新の費用の考え方や見積もりの注意点については、無料ホワイトペーパー「レガシーシステム刷新の完全ガイドブック」で詳しく解説しています。
購買管理システム刷新における保守・運用費用の考え方(経営判断としてのTCO・投資回収)
購買管理システム刷新では、初期費用と、刷新しない場合に続くコストを並べて比べます。老朽化した購買管理システムは、放置するほど保守費用が上がる傾向があります。そのため、保守費用の上昇をいつ止めるかを、刷新の時期と合わせて考えます。
モダナイゼーション・新規導入記事群との違い
関連する記事群は、比べる費用と経営上の論点がそれぞれ違います。
- モダナイゼーション:既存システムの技術面
- 新規導入:将来の保守契約費用
- 刷新:現在のコストと経営判断
「購買管理システムのモダナイゼーション」記事は、リホスト、リプラットフォーム、リファクタリング、リビルド、リプレースの方式を比べる内容です。一方で「購買管理システム開発」記事群は、パッケージ、SaaS、フルスクラッチを対象にしています。いわば、これから発生する「未来の費用」の記事です。
本記事は、老朽化システムの保守費用と経営インパクトを扱います。発注ミスや支払遅延によって今も続くコストを、経営層へ説明する視点で整理します。技術面の削減手法について詳しくは、モダナイゼーション記事もあわせてご覧ください。
内部統制不足がもたらす「見えないコスト」
刷新の効果を正しく測るには、目に見える費用に加えて、内部統制と属人化も確認する必要があります。
- 見える費用:サーバー保守費やライセンス更新費
- 統制外購買:内部統制不足から生じる不正リスク
- 属人化:改修や引き継ぎにかかる運用負担
承認ルートの属人化や内部統制の不足は、見えないコストを生みます。チェック体制が不十分だと、サプライヤーとの癒着による高値購入が起こり得ます。
統制外購買のリスクには、請求書や納品書の改ざんによる差額の着服もあります。社員による私的購入(マーベリック購買)も、その一例です。統制外購買は、監査で発覚するまで実態をつかみにくい恐れがあります。
属人化した承認ロジックを理解する担当者が限られると、改修の前に仕組みを調べ直す手間がかかります。担当者の異動や退職は、プロジェクトの停止リスクにも直結します。
これらは損益計算書では見えにくいものの、実質的な運用コストです。そのため、投資対効果の説明は、サーバー費用に加えて、内部統制強化による不正リスクの低減も含めて行います。
老朽化放置のコスト構造と経営への影響
経営会議に載せるには、老朽化を放置した場合のコストを具体的な形にしておくことが大切です。そのためには、費目とロジックに分けて、経営インパクトまで書き出します。
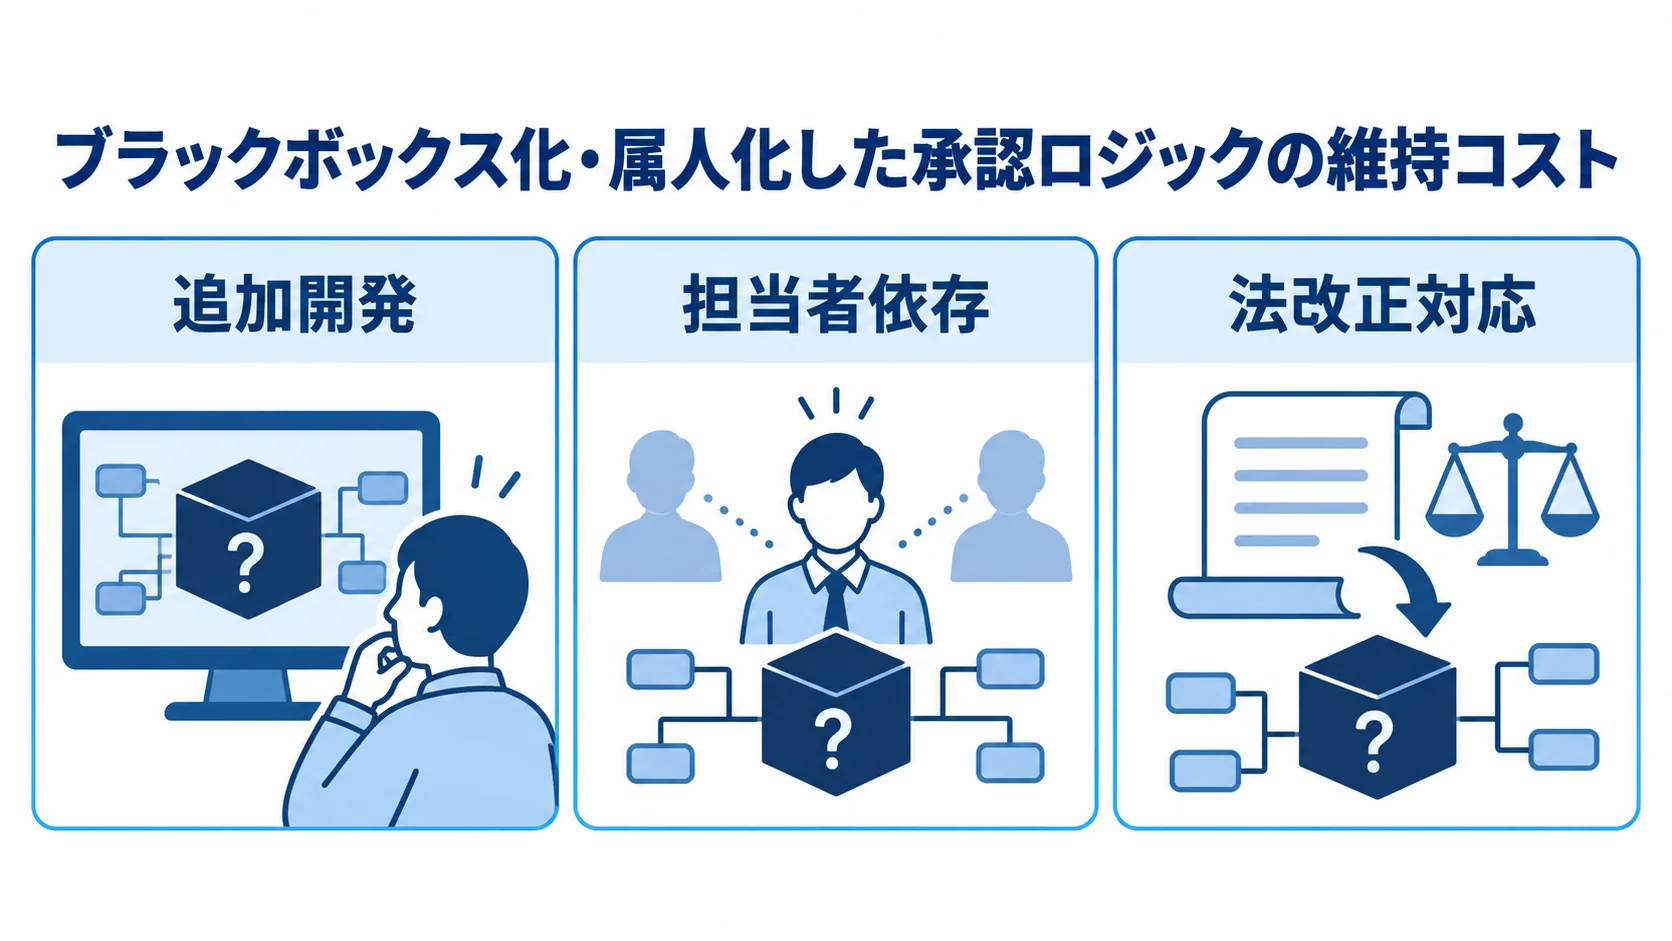
ブラックボックス化・属人化した承認ロジックの維持コスト
ブラックボックス化した承認ロジックは、担当者が替わるたびに維持コストを押し上げます。
- 追加開発:場当たり的なアドオンの積み重ね
- 担当者依存:異動や退職で調査工数が増える
- 法改正対応:高額な追加費用につながる
承認ルートや相見積ロジックを理解する担当者は、社内の一部に限られがちです。そのため、軽微な改修でも調べる時間が積み重なり、保守費用の実質的な単価が年々上がっていきます。
安価な体制を続けると、法改正対応で通常より高額な追加費用が発生することもあります。たとえば、稼働半年後にインボイス制度対応で別会社へ500万円を追加発注した事例があります。
属人化コストは、放置するほど解消が難しくなる性質があります。このため、刷新の判断では、サーバー保守費に加えて属人化コストの蓄積も考慮します。
発注ミス・支払遅延のコスト換算
発注ミスや支払遅延は、稟議で説明できる経営コストとして捉え直します。
- 欠品:ライン停止による機会損失
- 過剰在庫:在庫金額と保管コスト
- 棚卸工数:作業時間と時間単価
三点照合(発注書・納品書・請求書の突合)を手作業で行うと、ミスが起こりやすくなります。その結果、品切れや過剰発注が生じ、生産ラインの停止コストや保管費用に跳ね返ります。
こうした課題は経営層から見えにくく、対策が後手に回りがちです。そこで、それぞれを金額に置き換えて試算します。
停止1件あたりの損失は、ライン停止コストで試算します。ライン停止コストは、人件費と納期遅延ペナルティの総額です。
在庫の圧縮効果は、平均在庫金額×削減目標率×在庫保管コスト率で試算します。また、棚卸と集計の工数は、作業時間×時間単価×12か月で算出します。試算では、業界平均のような断定的な数値には頼らず、自社の数字で組み立てます。
経営インパクトは、刷新しないことで発生し続けるコストとして示します。そのうえで、刷新投資と現状維持コストを同じ基準で比べられるようにします。
投資回収(ROI)シミュレーションと稟議のポイント
放置コストを示せたら、次は投資回収の時期をROIで示します。稟議では、投資効果を数字で説明できる材料にまとめます。
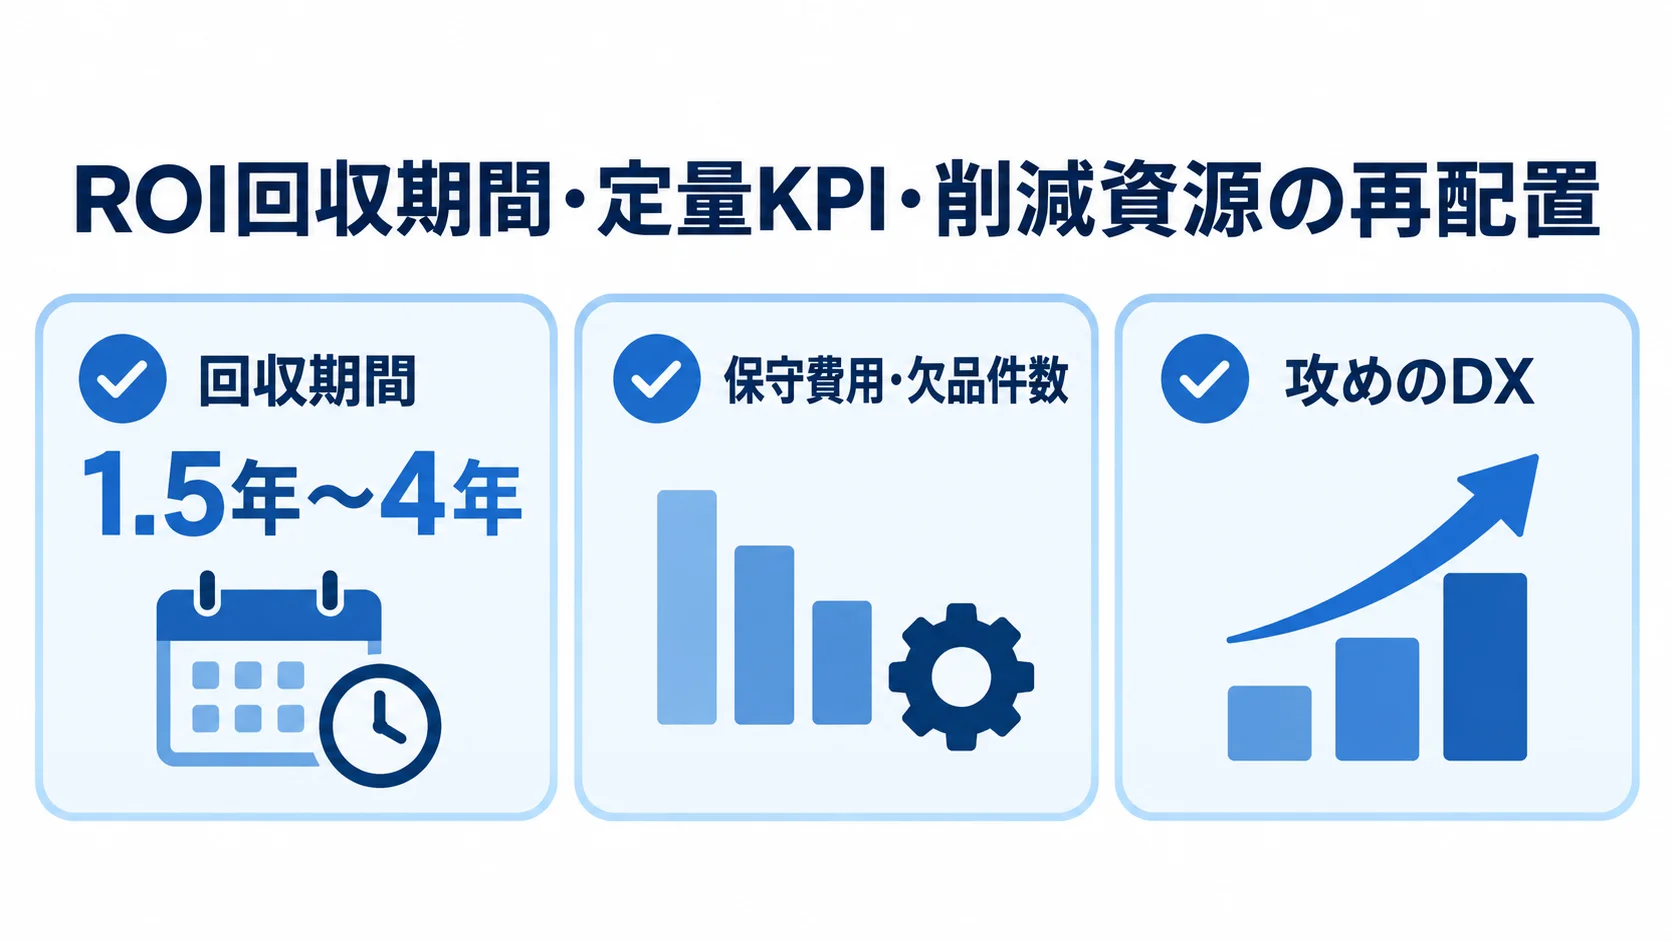
ROI回収期間の目安と定量的KPIの設定
ROIの回収期間と削減効果を測るKPIは、セットで設計します。
- 回収期間:1.5年〜4年を目安にする
- 定量KPI:保守費用や欠品件数を測る
- 再配置:削減資源を攻めのDXへ回す
システム刷新一般のROI回収期間は、1.5年〜4年が目安とされています。初期フェーズでは一時的なコスト増を見込んで計画し、2年目以降は保守費用の削減と統制強化の効果で回収していきます。機会損失の削減効果も、回収計画に含めます。
稟議では、保守・運用費用を年間◯%削減する目標を示し、発注ミスによる欠品発生件数を◯件削減する目標も設定します。また、支払遅延によるサプライヤーの取引条件悪化を防ぐ目標を立てることも有効です。
削減予算とIT人材は、AIを活用した発注最適化へ再配置できます。新規事業のシステム投資へ回せる点も、経営上のメリットです。
守りのコスト削減だけでなく、浮いたリソースが競争力を高める効果も描きます。そのうえで、将来像まで示す提案の方が、稟議の通過率を高めやすくなります。
決算期・予算年度を意識した稟議スケジュール
稟議は、決算期と新年度の予算編成サイクルから逆算して準備します。
- 予算編成:刷新費用を年度予算へ組み込む
- 事前準備:カットオフ前に資料を整える
- 提出時期:承認に必要な期間を見込む
購買管理システム刷新の予算は、多くの企業で年度予算の一部として扱われます。次年度予算に組み込む場合は、予算編成のカットオフ時期を先に確認しておきます。
ROIシミュレーションと稟議資料は、前年度のうちに準備しておきます。決算期直前は、経理部門や経営企画部門が別業務に集中しがちです。そのため、資料のレビューや承認に想定以上の時間がかかることがあります。
購買部門は、自社の予算編成サイクルと決算スケジュールを早期に把握します。そのうえで、投資対効果の提出期限を見据え、経営インパクトの先送りを防ぎます。
サプライヤー契約更新タイミングとランニングコストへの影響
刷新の時期は、スケジュールだけでなくランニングコストにも影響します。サプライヤーとの契約更新のタイミングを踏まえることは、コスト管理に有効です。
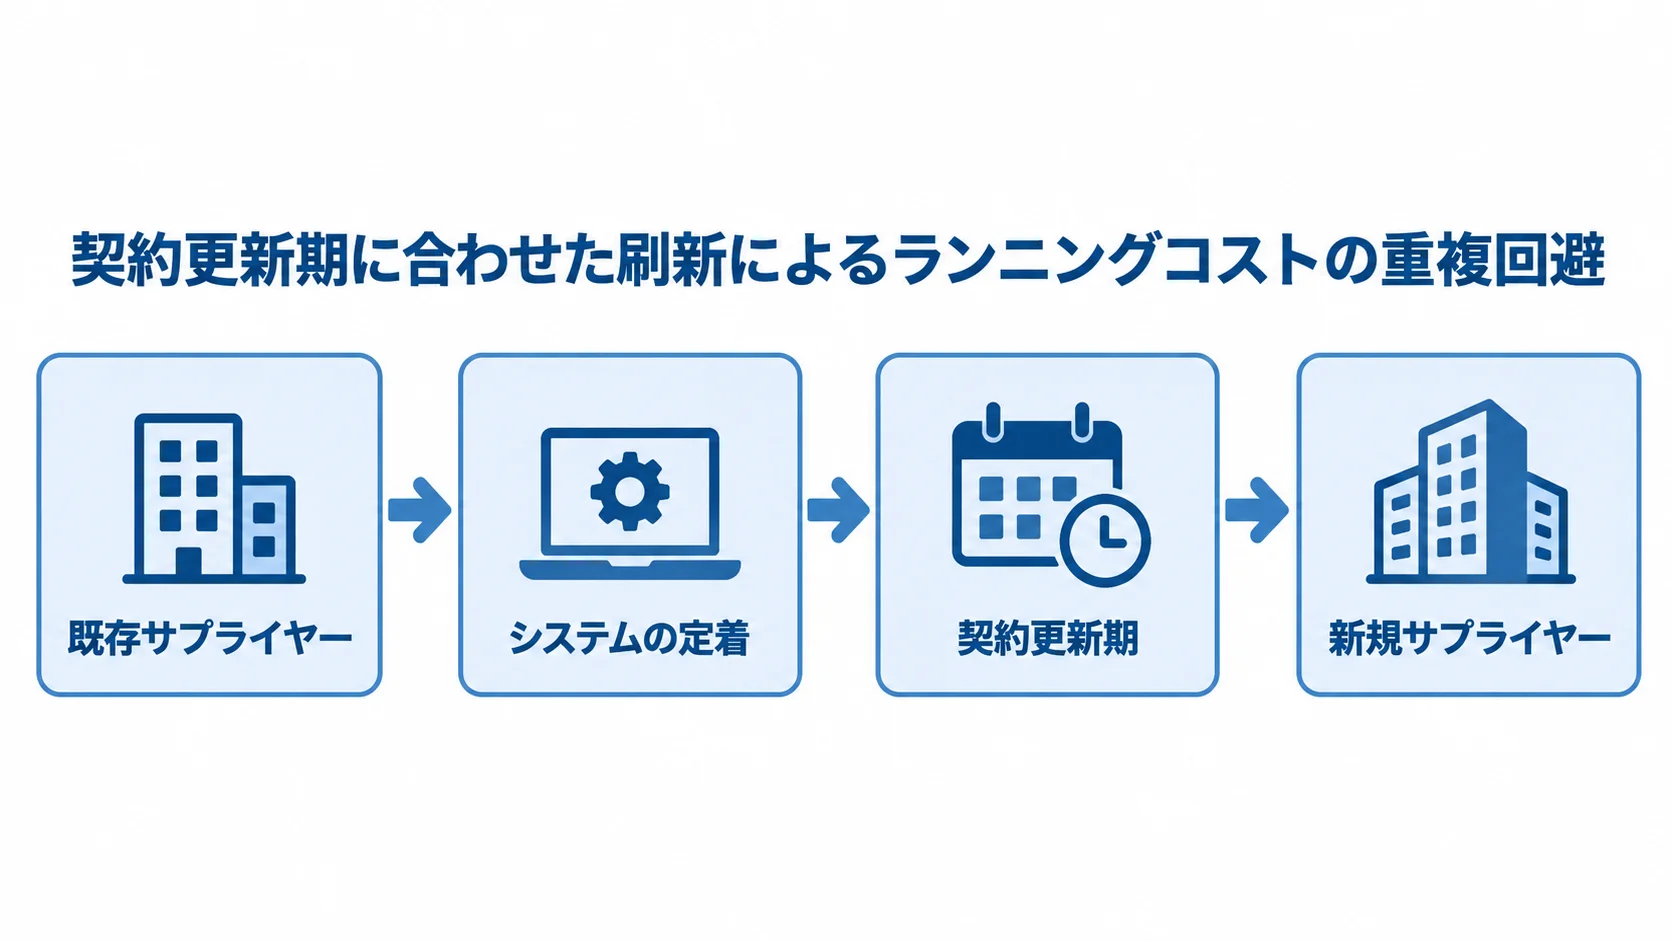
契約更新期に合わせた刷新によるランニングコストの重複回避
契約更新期とカットオーバーを合わせると、条件の見直しと運用の切り替えを連動させられます。
- 更新期:刷新のカットオーバー時期
- 条件交渉:更新の節目での取引条件の見直し
- 管理方法:契約更新カレンダーの作成
更新期に合わせれば、単価やロット割引、リベート精算の条件を再交渉できます。新システムの発注・承認ルールも、同じタイミングで切り替えられます。契約条件と運用コストの両面を、一度に見直せます。
逆に契約更新期を逃すと、多くの場合は次の更新期まで1年待つことになります。その間は割高な条件が続き、新システムの運用コストも重なって発生します。そのため、想定したランニングコスト削減効果の実現も遅れます。
購買部門は、主要サプライヤーの契約更新時期を整理し、刷新プロジェクトの予算計画に反映させます。
二重コスト期間(並行稼働)の見積もり
移行直後は、旧システムと新システムの保守費用が重なる期間を見積もります。
- 旧システム:移行直後も保守費用が発生する
- 初年度:並行稼働の長さで総コストが変わる
- 切替順序:既存サプライヤーから短期検証する
新システムの稼働と新規サプライヤーの契約切替を同時に行うと、検証が難航します。新業務ルールと未知の業者のデータ仕様を、一度にすり合わせる必要があるためです。
そこで、まず既存サプライヤーとの並行稼働を短期間で終えます。システムが定着したあとに、契約更新期に合わせて新規サプライヤーへ切り替えます。この順序なら、二重コストの発生期間を最小限に抑えられます。
稟議では、並行稼働期間のコストと契約更新時期の関係を織り込みます。見積もりが外れると、初年度の出費が想定を大きく超えることがあります。その結果、投資回収シミュレーションと実績の乖離を指摘されかねません。
購買部門・経理部門・IT部門が連携するランニングコストの見直し
稟議後の運用では、3部門が連携して想定外のコスト増を抑えます。そのためには、購買部門、経理部門、IT部門が継続して関わる体制が欠かせません。
マスタ整理と「安物買いの罠」の回避
マスタの整理と自社業務への適合性は、初期費用と合わせて確認します。
- マスタ整理:肥大化したデータの解消
- 安価パッケージ:後から生じる追加費用
- Fit検証:自社業務との適合度
刷新時には、サプライヤーマスタと品目マスタを整理します。重複登録を統合し、取引停止したサプライヤーのコードを削除します。そのままにしておくと、検索処理やバッチ処理の負荷が高まり、クラウドインフラ利用料が必要以上に高止まりします。
初期投資だけを優先して、商慣行に合わない安価なパッケージを選ぶと、標準機能で足りない承認フローや相見積ロジックに追加費用が発生します。
追加カスタマイズで400万円以上を支払った失敗例も報告されています。それでも運用に耐えず、撤去と別システムの再導入コストが発生しました。その結果、トータルコストが当初の想定を大きく上回っています。
ベンダーは、初期費用だけでなく、自社業務にどこまでFitするかで選びます。承認ルートや商慣行を事前に検証することが、真のTCO削減につながります。
浮いた予算の戦略的再配置
削減できた予算と人材を、次の成長投資へ振り向ける計画を立てます。
- 成長投資:削減資源を戦略案件へ回す
- 削減事例:ブラックボックス化したシステムの移行例
- 再投資:統制強化と定着支援への充当
浮いた予算と人材の使い道まで示すと、成長投資につながる案件になります。事例として、村田製作所では約30年以上運用したメインフレームの基幹システムを移行しています。
そのシステムはブラックボックス化し、維持コストが高騰していました。村田製作所は、クラウドへの段階的なリホストを進め、Javaプログラムへの自動リファクタリングも組み合わせました。このハイブリッド移行戦略により、運用コストを約50%削減しました。
削減した保守費用の一部は、内部統制強化のための監査機能の拡張に回せます。購買担当者向けの操作研修や定着支援に充てる方法もあります。そのうえで、保守運用費用の計画では、削減額に加えて削減後の経営リスクも考えます。
まとめ
購買管理システム刷新の保守・運用費用は、老朽化放置のコストや経営インパクト、ROIと稟議まで含めて考える必要があります。
サプライヤーの契約更新時期と、購買・経理・IT部門の連携も、コストを左右する要素です。
刷新では、サーバー保守費やライセンス更新費に加えて、内部統制不足による不正リスクも見えないコストとして比べます。発注ミスや支払遅延による経営インパクトも、投資判断に含めます。
ROI回収の目安は1.5〜4年で、決算期と予算年度を踏まえて稟議を進めます。契約更新に合わせて時期を設計すると、二重コストを抑えやすくなります。
予算承認に向けては、3部門が定量的なKPIを添えた稟議資料を共同で用意することが有効です。
技術的な削減手法は、姉妹記事「購買管理システムのモダナイゼーション」もご参照ください。
▼全体ガイドの記事
・購買管理システム刷新の完全ガイド
▼見積依頼前に読みたい無料ホワイトペーパー
・レガシーシステム刷新の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。