
システムリプレイスの費用は、企業規模・システムの複雑さ・移行方式によって、500万円から数十億円規模まで変わります。
規模ごとの費用目安を知っておくと、ベンダーの見積もりが妥当かどうかを確かめる手がかりになります。全体像は、システムリプレイスの完全ガイドもご覧ください。
▼全体ガイドの記事
・システムリプレイスの完全ガイド
レガシーシステム刷新の費用の考え方や見積もりの注意点については、無料ホワイトペーパー「レガシーシステム刷新の完全ガイドブック」で詳しく解説しています。
システムリプレイスの費用相場一覧
企業規模や複雑さ、移行方式で費用が変わるため、まず相場を押さえておくと、ベンダーからの見積もりが妥当かどうかを判断しやすくなります。費用は、規模・工程・人月単価の3つの面から見ると、全体像がつかめます。
規模別の費用目安(中小企業 vs 中堅・大企業)
企業規模ごとに費用幅を比べると、予算の初期目安がつかめます。
- 小規模:500万円〜2,000万円程度
- 中堅企業:2,000万円〜1億円
- 大企業:1億円〜数十億円
従業員50名以下の小規模リプレイスは、500万円〜2,000万円程度が目安です。これは、SaaSパッケージへの切り替えを前提にした金額です。データ移行が簡単で、カスタマイズを抑えられる場合は、この範囲に収まりやすい傾向があります。
従業員100〜500名の中堅企業では、2,000万円〜1億円が現実的です。この金額は、要件定義からデータ移行・テストまでを含む全工程の費用です。
大企業や複数拠点・海外子会社を持つ企業では、1億円〜数十億円に達します。
ERPでは、中堅企業向けクラウドERPの初期費用が数百万円〜数千万円です。一方、大企業向けオンプレミスERPは、初期費用だけで数千万円〜数億円になります。
ライセンス費用は、100万〜1,000万円が追加でかかります。オンプレミスの場合は、さらにハードウェア費用100万〜1,000万円も加算されます。
10〜20名規模のサーバーリプレイスでは、サーバー本体が10〜30万円です。ネットワーク構築は10〜20万円で、年間保守費用は構築費の10〜15%が相場です。
開発工程別の費用内訳(要件定義10〜15%、開発50〜60%等)
工程別の比率を見ると、見積もりの偏りや不足を確認できます。
- 要件定義:全体の10〜15%
- 設計:全体の10〜25%
- 開発・実装:全体の50〜60%
- テスト:全体の5〜10%
- 運用保守:全体の15〜20%
開発・実装は全体の50〜60%を占め、費用を最も左右する工程です。見積もりの開発費が70%を超えていないかは、この比率で確認できます。
テスト費用が極端に少ない見積もりには注意が必要です。テストを絞ると、本番稼働後に大量のバグが発覚するリスクが高まります。
IPA(情報処理推進機構)の「ソフトウェア開発データ白書」では、総合テストで1,000行あたり中央値0.32件のバグが検出されています。このため、品質確保にはテスト工程への適切な投資が欠かせません。
エンジニアの人月単価目安(新人〜上級)
人月単価がわかると、エンジニア中心の見積もりを検証できます。
- 新人・未経験者:〜80万円
- 一般クラス:80〜140万円
- 上級クラス:140〜250万円
- PM・ITアーキテクト:200〜300万円以上の場合もある
人月単価は、エンジニア1名が1ヶ月フルタイムで稼働した費用です。システム開発費用の約80%は、エンジニアの人件費(労務費)です。
新人は入社1〜2年目程度、一般クラスは実務経験3〜7年程度です。上級クラスには、シニアエンジニアやアーキテクトが含まれます。
たとえば、上級エンジニア2人・一般エンジニア3人・新人1人の6名体制を6ヶ月組む場合、労務費は(250×2+110×3+70×1)×6で計算します。この例では、労務費だけで4,500万円前後になります。さらに、最終見積もりには間接費・管理費・利益が上乗せされます。
費用の見積もり手法
見積もり手法を知ると、提示額の根拠をベンダーと対等に確認できます。
5つの見積もり手法(類推法・係数法・FP法・ボトムアップ法・三点見積もり法)
5つの手法は、使える情報量と求める精度で使い分けます。
- 類推法:類似案件の実績を参照する
- 係数法:画面数などに係数を掛ける
- FP法:機能を分類してポイントを積算する
- ボトムアップ法:WBSでタスク工数を積み上げる
- 三点見積もり法:3シナリオから期待値を出す
類推法は、過去の類似プロジェクトの実績値を参照する方法です。初期の概算に多用されますが、独自性が高い案件では精度が落ちます。
係数法(パラメトリック法)は、画面数・帳票数・機能数を使う方法です。数字を早く出せる一方、係数の妥当性はベンダーの経験に依存します。
FP(ファンクションポイント)法は、機能を5種類に分類して積算します。分類は、インプット・アウトプット・照会・内部論理ファイルのほか、外部インターフェースファイルも含みます。客観的な指標になるため、異なるベンダー間の比較に有効です。
ボトムアップ法は、作業を最小単位に分けてWBS(作業分解構造)を作ります。各タスクの工数を積み上げるので、5つの中で最も精度が高い方法です。ただし、詳細な要件定義が終わっていない段階では使えません。
三点見積もり法(PERT法)は、楽観値・悲観値・最頻値の3つのシナリオを加重平均し、期待値を算出します。悲観値も含めて計算するため、リスクを定量的に織り込める方法です。
見積もりは「構造的に変動する」──超概算・概算・確定の違い
見積もりの変動は、プロジェクトが進むほど前提条件が固まるために起きます。
- 超概算:RFP提出直後で、誤差は±50%以上の場合がある
- 概算:要件定義後で、精度は±20〜30%程度
- 確定見積もり:設計後で、精度は±10%程度
金額が変わる理由は、要件定義で前提条件が変わるためです。性能・セキュリティ・可用性などの非機能要件も、後から判明することがあります。
また、データ移行の複雑さが、調査で明らかになることもあります。そのため、超概算で予算を承認し、概算・確定と段階を踏んで精度を上げていく進め方が現実的です。
発注側は、社内の予算承認の流れも、この段階に合わせて設計します。最初の金額から変わることへの認識がずれると、発注側とベンダーの関係悪化の要因になります。
コストが膨らむ5つの要因と対策
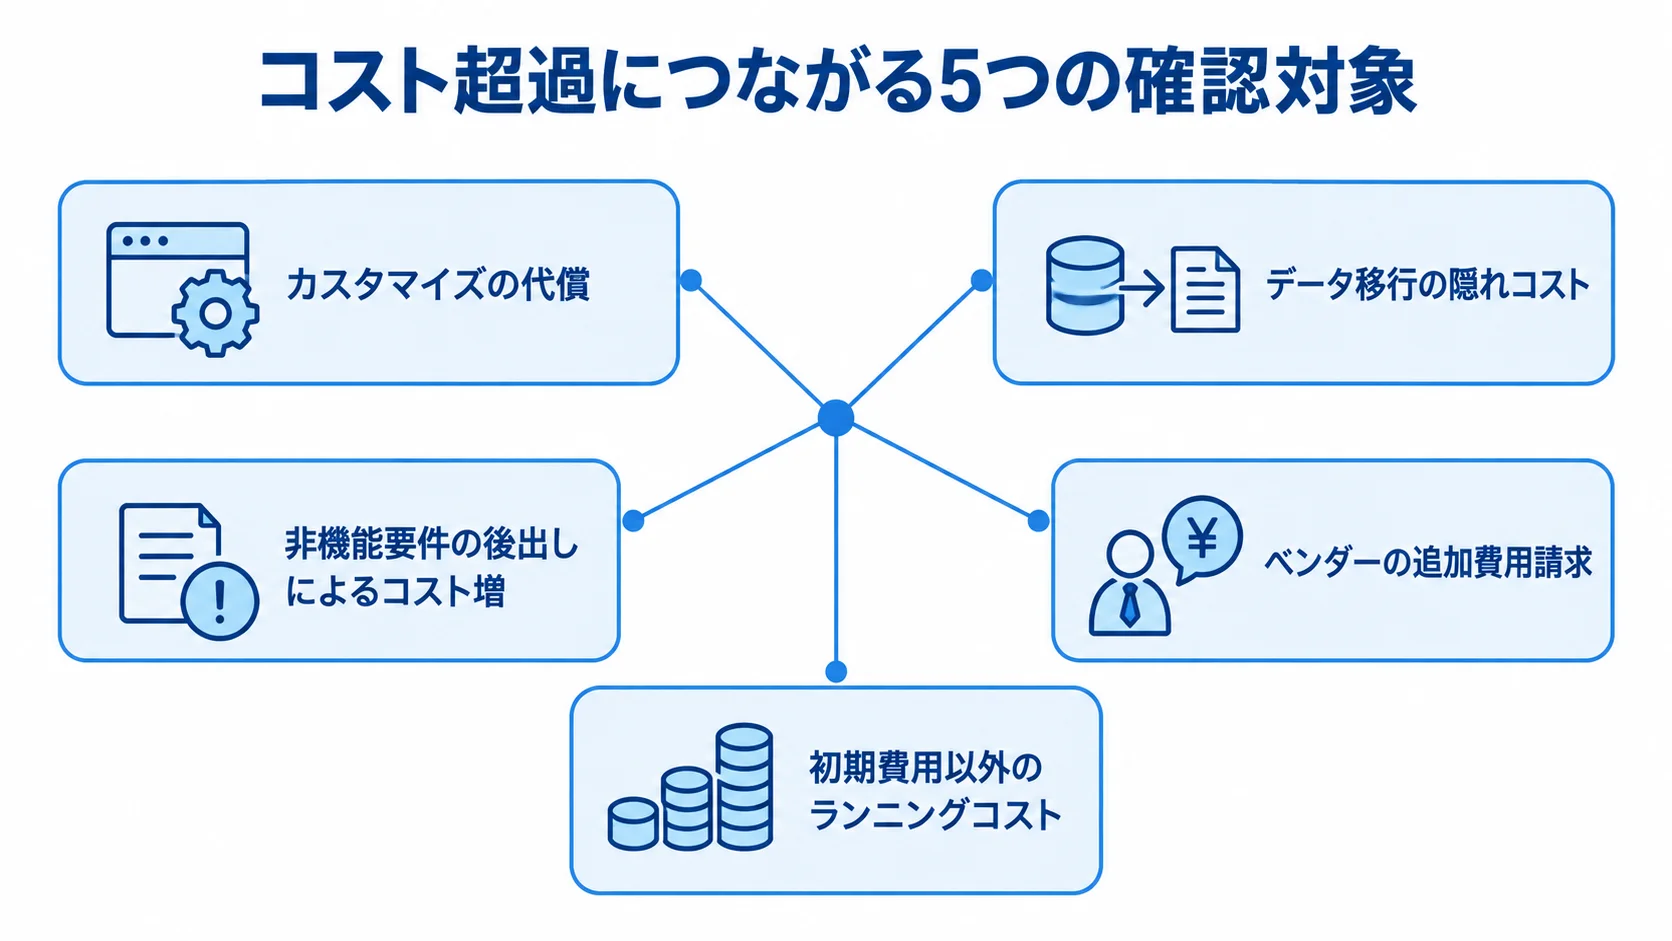
コスト超過には、繰り返し現れる典型的なパターンがあります。事前に把握しておくことが、予算を守るための防衛策になります。実際に、ガートナーの調査では、ERPを含む開発プロジェクトの75%が失敗を経験しています。
カスタマイズの代償──製造業D社の実例(70%カスタマイズで費用2.5倍)
カスタマイズの範囲は、初期費用と保守費用の両方に影響します。
- 標準機能優先:業務を標準機能に合わせる
- 選別基準:競争優位性に直結する業務だけを残す
ERPやSaaSでは、標準機能で足りない部分をカスタマイズして補えます。製造業D社は、標準パッケージの70%をカスタマイズしました。その結果、最終費用は当初予算の2.5倍に膨らみました。
業務に完全に合わせたことで、生産性は30%向上しています。ただし、すべてのケースで同じ成果が得られるとは限りません。
カスタマイズを増やすと、バージョンアップ時の修正費用も増えます。長期の保守コストも膨らむため、その対策になるのがFit to Standardです。Fit to Standardは、標準機能に業務を合わせる考え方です。
データ移行の隠れコスト──商社E社の実例(クレンジングだけで4ヶ月)
データ移行は、初期見積もりで見落とされやすい費用項目です。
- 開始前調査:データプロファイリングの実施
- 確認対象:量だけでなくデータ品質も調べる
- 増加要因:古く、複数システムに分散したデータ
商社E社では、20年分の顧客データが3つのシステムに分散していました。従業員200名規模の同社は、これらのデータを新システムに統合しました。
名寄せ・重複排除・表記統一・欠損値補完に4ヶ月を要しました。開発メンバーの工数がデータ対応に割かれた結果、全体が大幅に遅延しました。
「データがあれば移行できる」という思い込みは禁物です。そこで、移行の前にデータの質を把握しておくことが欠かせません。移行量が多く、古いデータが複数システムにあるほど、費用は増えます。
非機能要件の後出しによるコスト増
機能要件に加えて、非機能要件も初期段階で定めておく必要があります。
- 定義対象:性能・セキュリティ・可用性・拡張性などを確認する
- 6領域:可用性・性能・セキュリティ・移行性・運用性・拡張性
非機能要件を後半で追加すると、コストへの影響が大きくなります。たとえば、「レスポンスタイム3秒以内」を後から加えると、追加費用が発生します。その場合、アーキテクチャの見直しやサーバー増強が必要になり、数百万円単位になります。
要件定義で6領域を洗い出しておくと、後出しコストを防ぎやすくなります。その際、IPAの「非機能要求グレード」などをチェックリストに使えます。
ベンダーの追加費用請求への対処法
追加費用は、契約書・仕様書・議事録を基準に判断します。
- 書面確認:当初の合意内容に記載があるか調べる
- 変更管理:影響範囲・工数・費用を事前に書面化する
- 承認条件:発注者の承認後だけ作業を進める
仕様外の機能について、追加費用を求められる場面があります。このとき、無条件に受け入れることも、一律に拒否することも適切ではありません。
そのため、変更管理プロセス(Change Management Process)を契約に明記し、議事録を徹底します。仕様確定後の要件凍結についても、あらかじめ合意しておきます。
初期費用以外のランニングコスト
総コストは、初期開発費だけでなく稼働後の費用まで見て判断します。
- 保守・運用:初期開発費の15〜20%/年が目安
- 更新費用:ライセンス・バージョンアップ・追加利用者を含める
TCO(総所有コスト)で評価すると、初期費用だけで判断する誤りを避けられます。クラウドSaaSは、オンプレミスよりランニングコストが増える場合があります。一方で、ハードウェア保守費やサーバーの電気代・スペース代は減ります。
CAPEX→OPEXへの移行に伴う財務影響は、後述の会計処理で確認します。
ROI(投資対効果)の算出方法
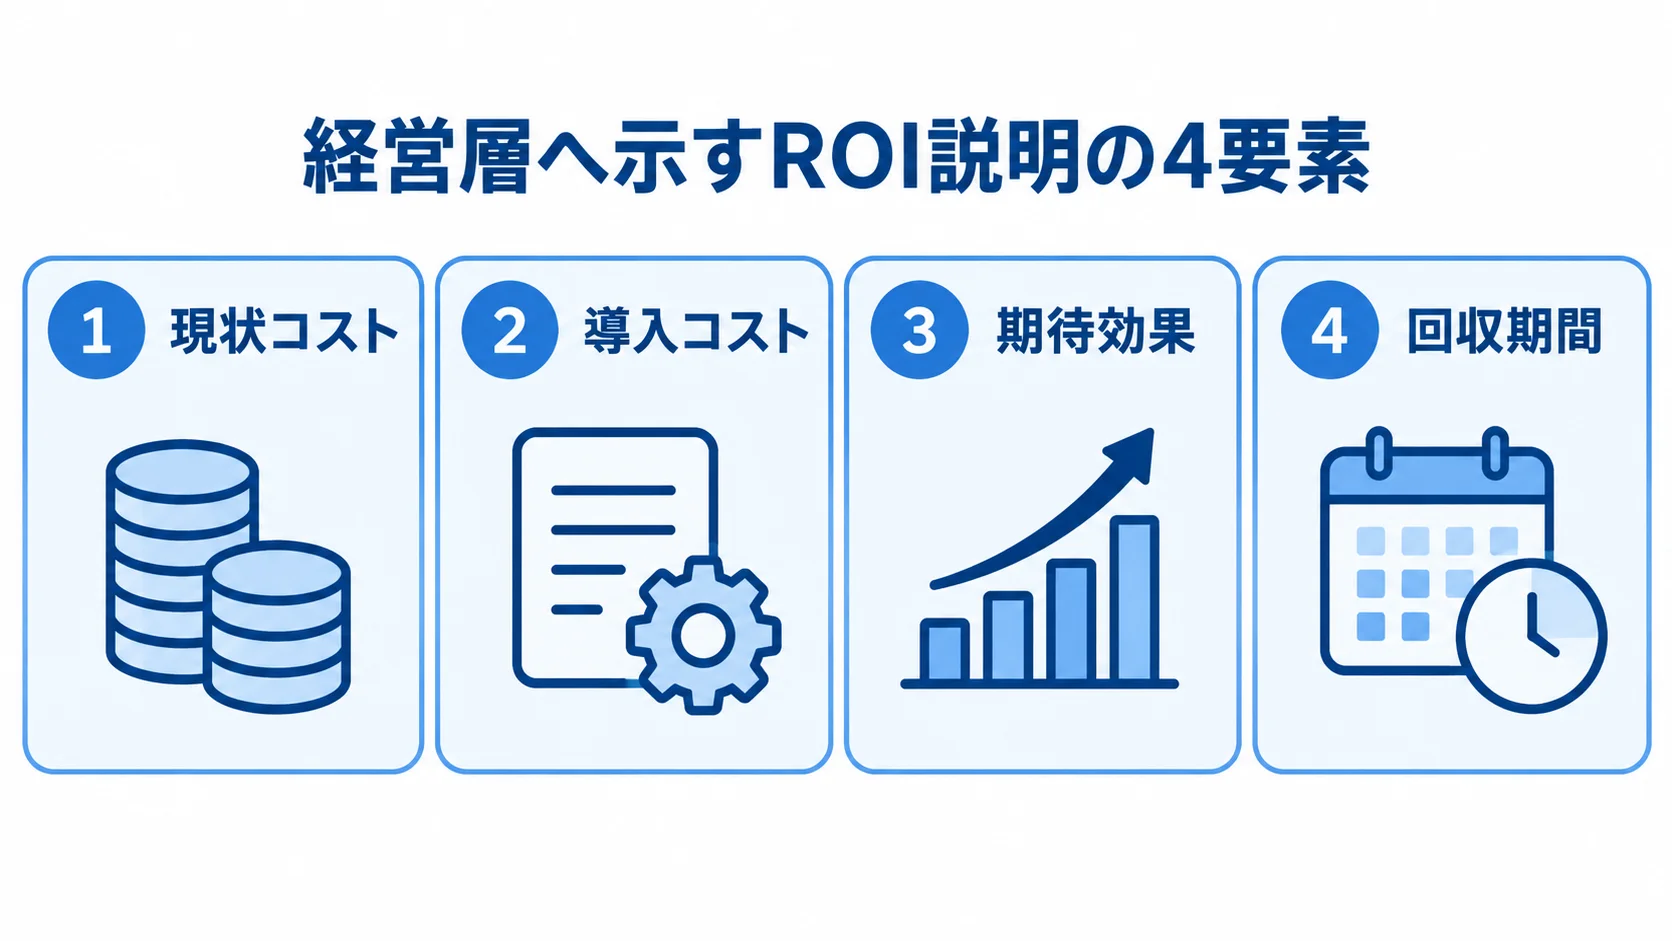
多額の投資を承認してもらうには、定量的なROI(Return on Investment=投資対効果)が必要です。人件費削減効果や回収年数が曖昧なままだと、稟議が否決される場合があります。
人件費削減効果の算出(基本給の2倍)
人件費削減効果は、基本給だけでなく会社負担分を含めて計算します。
- 会社負担:基本給の約1.8〜2.2倍が実コスト
- 計算の目安:平均基本給×2×削減時間比率
法定福利費には、社会保険料・健康保険・厚生年金・雇用保険があります。さらに、交通費・通勤費・諸手当やオフィスコストの按分も会社負担です。
実際の会社負担コストは、基本給の約1.8〜2.2倍になるのが一般的です。そのため、ROIの計算では、削減時間に相当する役職者の平均基本給に2を掛けます。
たとえば、平均基本給35万円の経理担当者が月40時間を削減するとします。月間効果は35万円×2÷160時間×40時間で、17.5万円になります。年間では約210万円です。
製造業A社では、月次決算が3週間から1週間に短縮されています。
経営層を説得するROI説明の型
ROIは数式だけでなく、投資回収までの流れを見せると、経営層に伝わります。
- 現状コスト:保守費・停止リスク・機会損失
- 導入コスト:初期費用と5年間のTCO
- 期待効果:削減額や売上向上効果
- 回収期間:累積コストと効果から見た回収年
ROIの基本公式は「ROI=(利益-投資コスト)÷投資コスト×100」です。あわせて、「何年で回収できるか」を示すペイバック期間も書き添えます。
導入コストには、初期費用と5年間のランニングコストを含めます。期待効果は、人件費削減・保守費削減・売上向上を年額で算出します。
累積コストと累積効果のグラフにすると、回収年がひと目で分かります。
ゼネラルリンクは月次決算を3営業日短縮した事例です。また、鹿島建設は年間100万枚以上の紙書類を削減した事例です。
財務・会計処理のポイント
会計処理は、稟議・経理調整・税務申告に関わる実務上の論点です。資産計上、減価償却、SaaS移行による財務諸表への影響の3点を確認します。
ソフトウェア資産計上と減価償却(耐用年数5年)
自社利用のソフトウェアは、要件を満たすと無形固定資産になります。
- 資産計上:要件定義・設計・開発・テストの費用
- 費用処理:移行・研修は原則として当年度に全額計上
国税庁の法令解釈では、ソフトウェアの法定耐用年数は5年です。たとえば、1,000万円の開発費なら、定額法で毎年200万円を5年間計上します。
データ移行費用や操作研修・トレーニング費用は、原則として費用処理になります。ただし、移行機能が新システムに不可分なら、資産計上できる場合もあります。判断に迷う場合は、顧問税理士や公認会計士に確認します。
SaaS移行によるCAPEX→OPEX化の財務諸表への影響
SaaSへの移行では、費用の性質がオンプレミスから変わります。
- オンプレミス:CAPEXとして資産計上し、減価償却
- SaaS:OPEXとして、支出した期に全額費用計上
CAPEX(Capital Expenditure)は設備投資を指す言葉です。オンプレミスの開発費やハードウェア費用が、これに当たります。SaaS利用料は月額・年額のサブスクリプション費用で、OPEX(Operational Expenditure)と呼ばれます。
貸借対照表(BS)では固定資産が減るため、自己資本比率や総資産回転率などの財務指標が改善する可能性があります。
損益計算書(PL)では、移行直後に費用が増えて見えることがあります。また、オンプレミス資産の除却により、固定資産除却損が出る場合もあります。
CFOや経理部門へ事前に説明し、財務諸表への影響を試算しておきます。
見積もりを取る際のポイント
見積もり前の準備と、受け取った後の精査が、適正価格につながります。
要件明確化とRFP(提案依頼書)の準備
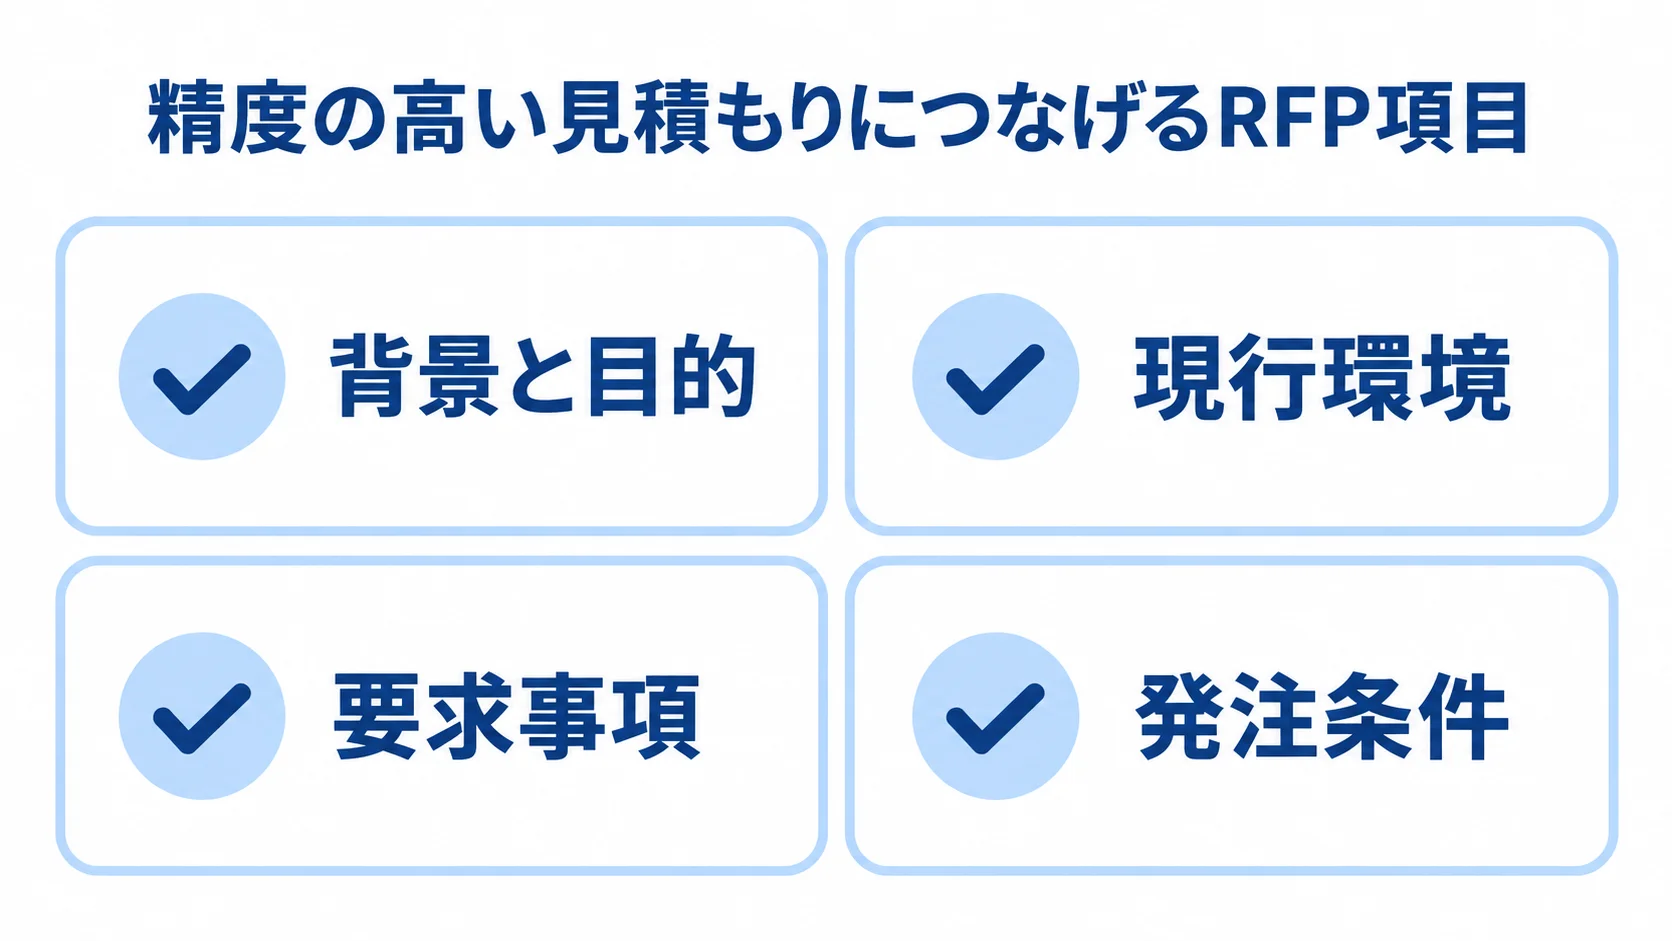
精度の高い見積もりを得るには、発注側がRFPを作成することが前提になります。
- 背景と目的:プロジェクトの狙い
- 現行環境:機能・データ量・連携システム
- 要求事項:機能要件・非機能要件
- 発注条件:移行方式・日程・予算・評価基準
RFPはRequest for Proposal(提案依頼書)の略です。RFPが曖昧だと、ベンダーはリスク分を見積もりに上乗せします。
逆に、要件が明確であれば、必要な工数を算出しやすくなります。また、RFPを作る過程で自社の要件を整理することも、成功に直結します。
複数社比較と見積もりの妥当性を判断するチェックポイント
複数社の見積もりを、金額と内訳の両面から比較します。
- 比較社数:3〜4社から取得
- 見積もり粒度:作業・工数・単価まで確認
- 総コスト:保守・ライセンス費も含めて見る
1社だけでは、金額が相場より高いか安いか判断できません。そのため、作業内容が詳細に分解され、工数と単価が明示されているかを確かめます。
工程別の比率が、開発50〜60%や要件定義10〜15%から大きく離れていないかも見ます。運用保守費用やライセンス費用が明示されているかも重要です。
安い見積もりは、要件理解の不足やスコープ削減によるものである場合があります。一方で、高い見積もりは、実績や高品質なPM体制を反映している場合もあります。金額の理由について、ベンダーにヒアリングする場を設けることが欠かせません。
予備費(コンティンジェンシー)の確保とリスク対策
想定外の事態に備えて、発注側が使える予備費を確保しておきます。
- 予備費:全体予算の10〜20%程度を確保
- 管理者:プロジェクトオーナー
精緻な見積もりでも想定外は起きるため、発注側が使える予備費を確保しておきます。予備費はベンダーへの支払いではなく、リスク対応費に充てる枠です。
追加予算の申請に備えて、シナリオも事前に想定しておきます。申請時は、超過原因と、追加投資をしない場合のリスクを説明します。
まとめ
システムリプレイスの費用は、企業規模で大きく異なります。小規模は従業員50名以下で500万〜2,000万円が目安で、中堅企業の基幹システム刷新は2,000万〜1億円です。大企業の全社ERPは、1億円〜数十億円が目安になります。
工程別では、開発・実装が50〜60%を占めて最大のコストドライバーです。人月単価は、一般クラスで80〜140万円、上級クラスで140〜250万円です。
見積もりは構造的に変動するため、発注側は段階ごとに予算承認を設計します。主なコスト膨張要因は、過剰なカスタマイズとデータ移行の見落としです。製造業D社は費用が2.5倍になり、商社E社はクレンジングに4ヶ月を要しました。
ROIでは、人件費削減額を基本給×2×削減時間比率で計算します。さらに、SaaS移行ではCAPEX→OPEX化が起きるため、経理との事前調整が必要です。
正しい知識を持つ発注者が主体的に管理すると、成功確率を高められます。進め方・発注方法・ベンダー選定も知りたい方は、関連記事をご覧ください。
▼全体ガイドの記事
・システムリプレイスの完全ガイド
▼見積依頼前に読みたい無料ホワイトペーパー
・レガシーシステム刷新の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。