
刷新後の保守・運用費用は、導入形態ごとの月額料と保守契約費で決まります。初期費用の目安は、API連携開発が100万〜500万円程度、フルスクラッチが3,000万〜1億円以上です。
本記事は、経営層や倉庫・経理・情報システム部門の判断にも役立ちます。全体像は入出庫管理システム刷新の完全ガイドもご覧ください。
▼全体ガイドの記事
・入出庫管理システム刷新の完全ガイド
レガシーシステム刷新の費用の考え方や見積もりの注意点については、無料ホワイトペーパー「レガシーシステム刷新の完全ガイドブック」で詳しく解説しています。
▼見積依頼前に読みたい無料ホワイトペーパー
・レガシーシステム刷新の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
入出庫管理システム刷新の位置づけ(保守・運用費用を経営判断の材料とみる視点)
刷新後の保守・運用費用は、刷新するかどうかを決める経営判断の材料になります。そのため、稟議に載せる数値を全社予算にどう組み込むかも、あわせて整理しておく必要があります。
入出庫管理システム開発・入出庫管理システムのモダナイゼーションとの違い
記事ごとに扱う費用の時期と判断の視点が異なるため、役割を分けて見ると整理しやすくなります。
- システム開発:SaaS・パッケージ・フルスクラッチごとの、今後の月額料と保守契約費
- モダナイゼーション:オンプレ型を維持する場合とクラウド型へ刷新する場合の、TCO(総所有コスト)と5R別の費用特性
- システム刷新:現行の維持費を経営インパクトとして示し、投資判断と予算化につなげる
同じ費用でも、技術部門は金額の安さを比べ、経営層や経理部門は回収時期や月次決算の早期化への寄与を見ます。だからこそ、この視点の違いを埋めることが、稟議を通す第一歩になります。
刷新検討の危険シグナル(費用面から見た兆候)
費用の伸び方と調査工数の変化は、刷新の時期を考える手がかりになります。
- 在庫差異の調査:原因の分からない差異を調べる作業の、月3回×2時間、年72時間規模という負担
- 保守契約費:更新のたびに追加費用が生じ、当初見込んだ年間の維持費が膨らみ続ける
これらは、システムが事業成長のボトルネックになりつつある兆候です。経営層は、年間の保守費用と在庫差異調査の人件費を数年単位でグラフにします。費用が右肩上がりかどうかを定期的に確認すると、刷新のタイミングを見誤りにくくなります。
老朽化放置の経営インパクト(コスト構造の定量化)
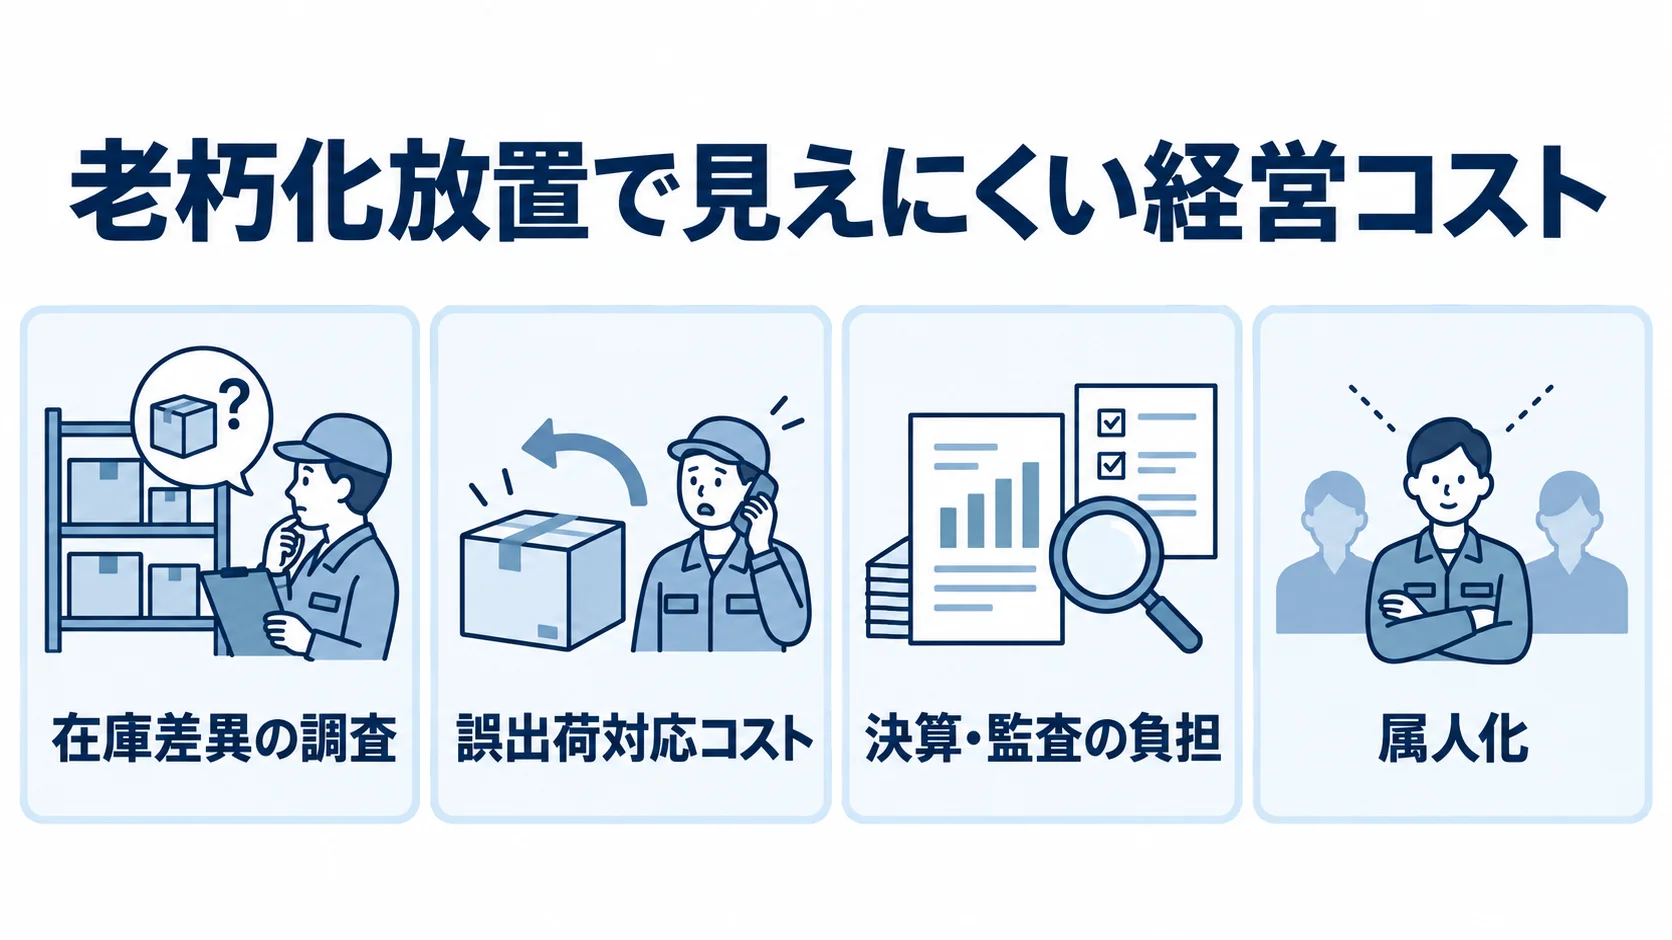
稟議では、老朽化を放置した場合の経営インパクトを数字で示すことが欠かせません。見えないコストを金額や時間で捉えておくと、投資対効果を説明する出発点になります。
記帳漏れ・承認遅延による過剰在庫・廃棄ロスの定量化
在庫記録の遅れや漏れが続くと、システムへの信頼が落ち、Excelなどでの二重管理を招きます。また、欠品による販売機会の損失も生じます。在庫切れを恐れた多重発注による過剰在庫は、資金を圧迫します。
- 在庫金額:刷新により5〜15%削減できるとする試算
- 廃棄ロス:賞味期限・ロット管理と出庫統制によって、70%減った事例
たとえば、大規模小売業では在庫金額を10%減らし、年間約1,000万円の効果を算出しています。大手メーカーでは15%削減で年間約1,500万円、食品卸売業では廃棄ロス70%減で年間約2,000万円を削減した事例もあります。
食品卸売業の事例では、賞味期限・ロット別の管理と、入出庫理由コードに紐づく出庫統制を徹底しました。金額を品目・拠点単位で示すと、投資対効果の説明に説得力が出ます。
誤出荷対応コスト・属人化・月次決算遅延という見えないコスト
誤出荷や在庫差異の調査に加えて、決算や監査にかかる負担も挙げておきます。
- 誤出荷:再送料や返品処理の費用が、刷新で70〜80%減ると見込まれる
- 在庫差異:原因調査に月3回・各2時間、年72時間かかる例
- 決算・監査:差異修正の長期化や承認ログの不足による、業務と監査対応の負担
誤出荷対応費の削減見込みは、年間100万〜400万円規模です。未処理や二重計上で理論在庫と実在庫がずれると、月末の棚卸差異の調査と修正が長引きます。
その結果、月次決算の早期化を妨げる最大の要因になり、経理部門にとって重い見えないコストになります。
旧システムでは、誰が・いつ・何の理由で出庫したかのログが残らず、内部統制上の監査指摘リスクになります。また、監査対応の追加工数も発生し得ます。さらに、属人化や決算遅延は保守費用には表れにくいものの、経営上は無視できません。
投資対効果(ROI)の考え方と稟議で問われるポイント
見えにくいコストを金額で把握できたら、刷新投資の回収期間をROI(投資対効果)で示します。ROIの構造は導入形態ごとに異なるため、形態ごとに分けて考えることが欠かせません。
導入形態別のROIモデル
選んだ導入形態ごとに、回収期間の目安と投資規模を確認します。
- クラウド(SaaS)型:ROIの回収目安は1〜3年程度
- パッケージ型:ROIの回収目安は3〜5年程度
- フルスクラッチ型:初期費用が3,000万〜1億円以上の中長期投資
フルスクラッチ型では、承認ワークフローや理由コード体系を自社仕様に作り込むぶん、高度な効果を見込めます。たとえばPoCで1拠点1日1.5時間の検数削減が確認できれば、それを全社分に広げて純削減効果を算出します。
判断では、ROIが100%を超える時期が導入形態ごとの回収目安に収まるかを確かめます。経営層は、検討している導入形態のROIモデルを並べ、投資規模と回収期間が自社の判断基準に合うかを見ます。
稟議・予算承認で問われる定量的KPI
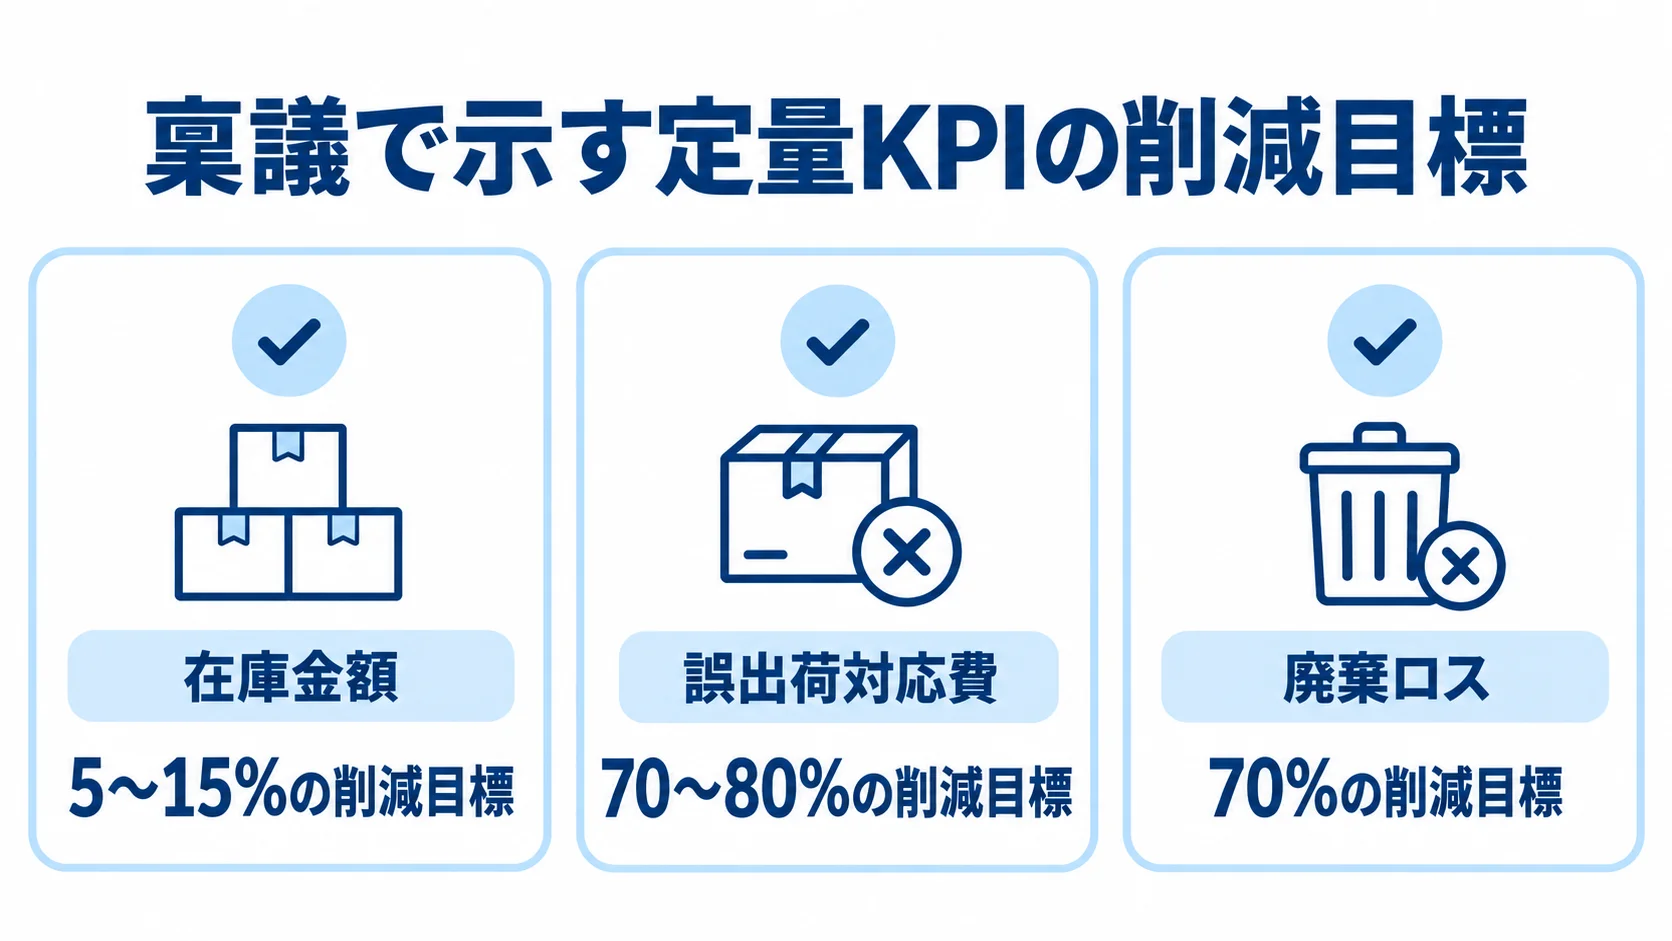
稟議では、機能への要望を投資後の定量的なKPI(To-Be像)に置き換えて経営層に示すことが、承認の鍵になります。
- 在庫金額:5〜15%の削減目標
- 誤出荷対応費:70〜80%の削減目標
- 廃棄ロス:70%の削減目標
実績としては、大規模小売業で在庫金額を10%削減し、年間約1,000万円の効果がありました。食品卸売業では、期限管理と先入先出の徹底で廃棄ロスを70%減らし、年間約2,000万円を削減しました。こうした他社の数値実績を稟議資料に添えると、経営層が判断しやすくなります。
稟議書には、初期投資額と回収期間に加えて、刷新しない場合に続く経営影響の額も書いておきます。月次決算の遅れが常態化することや監査指摘のリスクなど、投資しない選択肢のコストも示します。
刷新後の保守・運用費用の予算計画(経営視点)
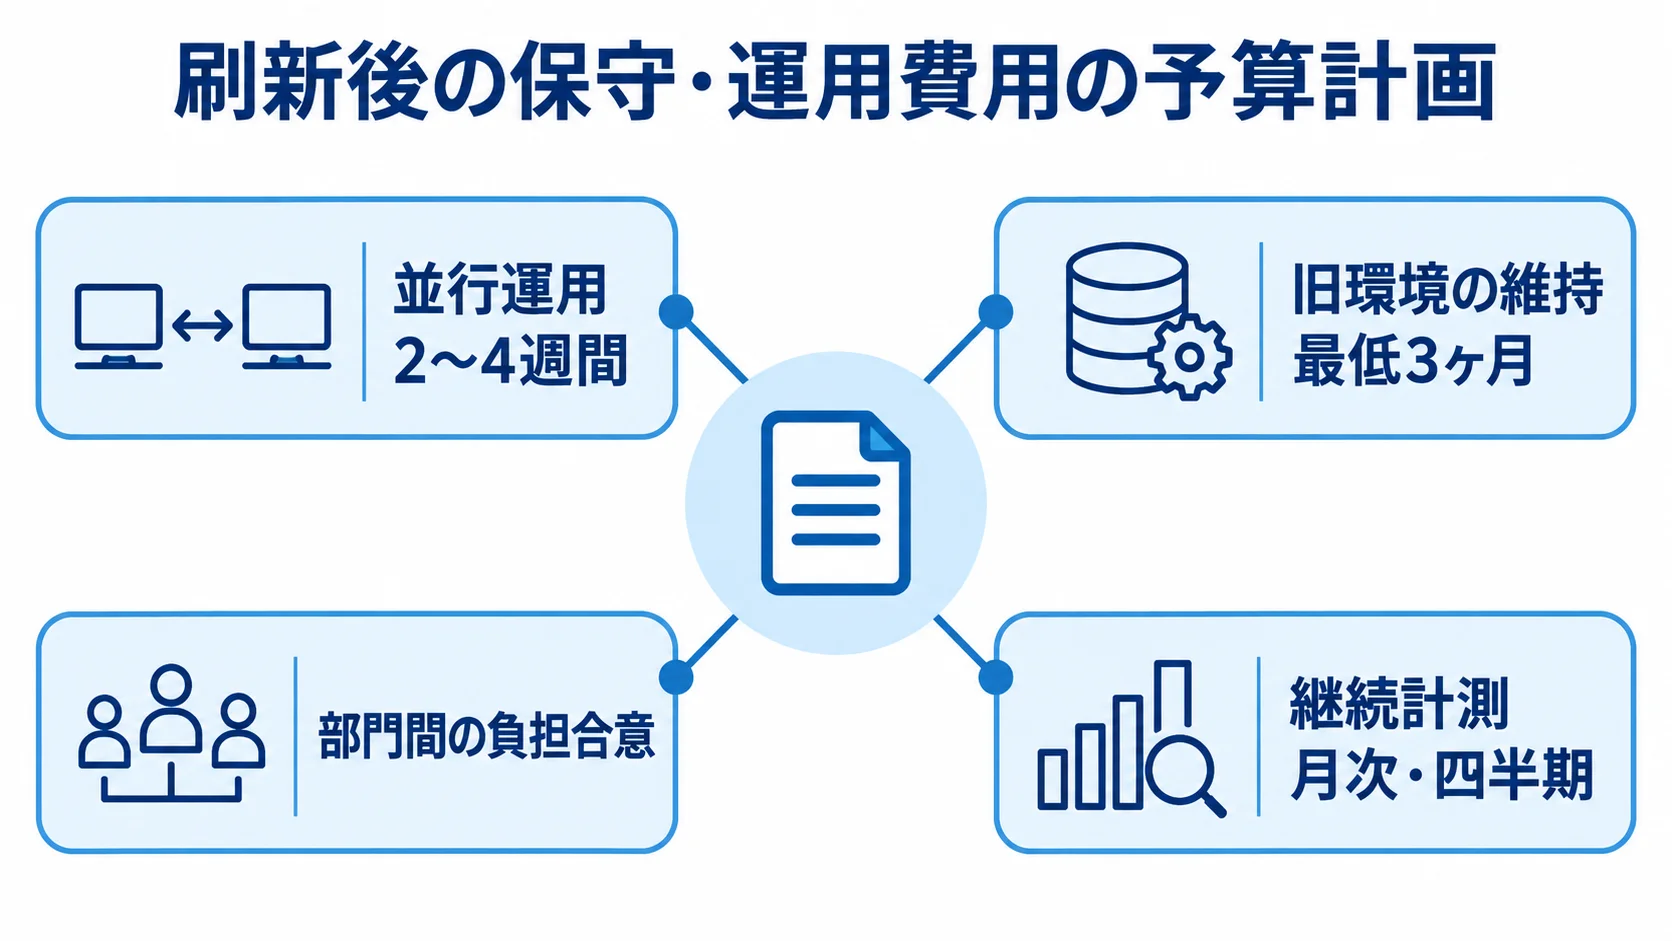
刷新後の保守・運用費用は、中長期の予算に組み込んでおく必要があります。経営層が特に押さえたいのは、二重費用と部門間の按分という2点です。
旧システムとの二重コスト期間の確保
安全に移行するには並行運用が必要で、障害時に戻すための旧環境も残す必要があります。
- 並行運用:通常2〜4週間、新旧システムを同時に動かす
- 旧環境の維持:稼働後も最低3ヶ月、残しておく旧ライセンスとサーバー
致命的な障害が起きたときに旧システムへ戻すロールバック計画も、BCPの観点から欠かせません。二重コストは移行予算に含めます。初期投資額から漏れると、後半で追加予算を申請することになり、想定外の申請は経営層の信頼を損なう原因になります。
期間は開発期間や技術的なアプローチによって変わるため、PM・IT部門と見積もったうえで予算枠を確保します。
部門間コスト按分と継続的なモニタリング指標
導入効果を得る部門と費用を負担する部門を対応させ、稼働後の成果確認も予算計画に含めます。
- 部門間の負担合意:倉庫・経理・経営層それぞれの効果を踏まえた費用の按分
- 継続計測:定量KPIを設け、月次・四半期で追う
倉庫部門では作業時間が減り、経理部門では月次決算の早期化や棚卸差異の調査工数の削減につながります。加えて、経営層には在庫金額の適正化というメリットが及びます。維持費やクラウド利用料は、関係部門で按分して合意しておくと、予算承認が進めやすくなります。
指標としては、誤出荷対応費の年間100万〜400万円規模の削減や、在庫差異調査の年72時間からの短縮が挙げられます。在庫金額の削減目標は5〜15%です。これらの指標で想定した効果が出ない場合は、追加の改善投資を判断します。
本稼働後もROIを継続して検証する流れを、予算計画の段階から組み込んでおきます。
コスト負担を巡るステークホルダー間の合意形成(倉庫部門・経理部門・IT部門)
保守・運用費の予算は、部門ごとに認識がずれやすいものです。誰が負担し、どの部門が効果を得るのかを、丁寧に合意しておく必要があります。
経理部門が求める正確性・タイムリー性とコストのトレードオフ
会計連携の方式と費用は早めに共有し、必要な正確性や反映速度との折り合いをつけます。
- 会計反映:経理部門は、入出庫と同時に在庫評価額(仕入計上・売上原価)が更新される正確性とリアルタイム性(タイムラグの排除)を求める
- 連携方式:CSV手動取込よりAPI連携を望む傾向
- 段階導入:在庫の反映を先に行い、会計連携は次のフェーズに回す案
基幹システムとのAPI連携開発には、通常100万〜500万円程度の別工数と費用がかかり、連携するデータ項目が複雑になるほど費用は高くなります。
経営層は、求める正確性や即時性と追加費用を比べたうえで、段階的な連携計画を認めるかどうかを経理部門と調整します。
要件が曖昧なまま予算を決めると、稼働直前に月次決算を締められないと指摘されるおそれがあります。そのため、追加開発による予算超過やスケジュール遅延を避けるには、必要な連携を先にすり合わせておく必要があります。
倉庫部門とIT部門のコスト認識のずれ
各部門の優先事項と費用への懸念を並べてみると、導入形態や保守契約で合意できる点を探しやすくなります。
- 倉庫部門:現場の作業効率改善など、目に見える効果
- IT部門:保守性とセキュリティ、中長期の安定性
- PM:稼働率保証や障害対応の費用が事業継続に必要な理由の説明
倉庫・経理部門は、初期費用の安いクラウド型(SaaS)を希望することがあります。一方、IT部門は、従量課金により5〜7年でTCO(総所有コスト)がオンプレミスを上回ることを懸念する場合があります。
この視点の差を埋めないまま導入形態を決めると、稼働後数年で想定外の費用増を招くおそれがあります。PMは部門間の橋渡し役を担い、保守契約やコストの内訳を倉庫・経理部門にも共有します。さらに、削減策が日々の運用や月次決算の妨げになっていないかを現場に確認すると、刷新後の納得感と定着につながります。
まとめ
危険シグナルを確かめ、在庫金額5〜15%・誤出荷費70〜80%の削減目標を押さえたうえで、稟議には1〜5年のROIとKPIを示します。二重費用と部門按分は、予算に組み込みます。また、経理の正確性・即時性と、倉庫・ITの費用認識のずれも、早い段階で合意しておくことが大切です。
技術的な費用構造の詳細は、入出庫管理システムのモダナイゼーションの記事群もご参照ください。
まずは、老朽化したシステムが生む見えないコストを数字にして、投資判断を始めましょう。
▼全体ガイドの記事
・入出庫管理システム刷新の完全ガイド
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。