
倉庫管理システム刷新の保守・運用費用は、提供形態、運用範囲、二重稼働期間によって変わります。年間の運用保守費は、初期構築費用の15〜20%程度が目安です。
移行中の二重稼働にかかる費用も、あらかじめ予算に含めておく必要があります。全体像は、倉庫管理システム刷新の完全ガイドにまとめています。
▼全体ガイドの記事
・倉庫管理システム刷新の完全ガイド
レガシーシステム刷新の費用の考え方や見積もりの注意点については、無料ホワイトペーパー「レガシーシステム刷新の完全ガイドブック」で詳しく解説しています。
▼見積依頼前に読みたい無料ホワイトペーパー
・レガシーシステム刷新の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
倉庫管理システム刷新での保守・運用費用の位置づけ
保守・運用費用を見積もるときは、倉庫管理システム刷新で何を判断するのかを、隣接するテーマと切り分けて考える必要があります。
倉庫管理システム開発・モダナイゼーション・WMS刷新との費用感の違い
同じ刷新でも、維持費として見るか、初期費用と運用費用として見るか、投資として見るかで、費用の捉え方は変わります。
- システム開発:新規構築後に発生する維持費。
- モダナイゼーション:技術的なアプローチ別の初期費用と運用費用。
- WMS刷新:庫内オペレーション向けの高機能システムへの投資。
- 倉庫管理システム刷新:老朽化による経営影響と、投資の妥当性。
システム開発の維持費の相場は、クラウド型で月額3万〜30万円、パッケージ型で月額5万〜50万円です。
モダナイゼーションでは、リホストは移行費用が低い一方で、クラウド利用費が高騰するリスクがあります。リビルドは、初期投資が大きくても、運用の自動化によって長期の保守費用を抑えられる可能性があります。
WMS刷新は、5年間のTCOが6,000万円規模で、自動倉庫やAGVとの連携、現場端末の大規模な入れ替えを含みます。物流・IT部門と現場作業員が担う庫内業務の費用対効果が論点になります。
隣接するテーマとの違いを押さえると、本記事で検討する費用の範囲が明確になります。ここで扱うのは、荷主企業が在庫の状況を把握するための仕組みと、棚卸資産評価にかかる保守・運用費用です。WMSほど高機能・現場特化ではなく、棚番マスタや在庫データの移行、基幹連携の見直しが中心になります。投資規模は比較的小さくなりやすいものの、棚卸資産評価は会計・税務に直結します。
老朽化による在庫可視性の低下、棚卸精度の悪化、棚卸資産評価への影響は、数字で示すことで、刷新投資の妥当性を経営層に説明しやすくなります。物流・経理・IT部門の間での費用按分や、繁忙期・決算期を踏まえた予算の執行も、経営判断の論点になります。
技術的にコストを抑える手法は、倉庫管理システムのモダナイゼーションの記事で扱っています。ここでは、経営判断と社内での推進に絞ります。
老朽化放置の経営インパクトとROIモデル
保守・運用費を含めた投資対効果を経営層に説明するには、老朽化を放置した場合の影響を数字にし、刷新後の投資回収のシナリオと比べます。
在庫可視性低下と棚卸精度悪化の経営インパクトの見積もり
経営インパクトを見積もるには、在庫管理、棚卸資産評価、関連業務のそれぞれで損失を洗い出します。
- 在庫管理:欠品による損失と、過剰在庫による資金の圧迫。
- 棚卸資産評価:決算の遅れと、会計処理の信頼性の低下。
- 作業・出荷:入力の工数、廃棄ロス、誤出荷への対応費。
システムと実在庫にずれがあると正確な在庫把握が難しくなり、担当者はExcelなどで二重管理しがちです。在庫管理では、欠品による損失と過剰在庫による資金の圧迫を、金額で見ておく必要があります。さらに、欠品への不安から、多重発注に至る場合もあります。
棚卸データと実在庫がずれると、棚卸資産を正しく評価できず、決算が遅れる場合があります。また、不一致は会計の信頼性を下げ、企業ガバナンス上のリスクにもなります。
数字にするには、アナログ管理やExcel転記にかかる月々の入力・棚卸の工数を、人件費に換算します。たとえば、月次の棚卸工数を16時間から5時間に減らせるかを試算します。
過剰在庫や廃棄ロスの損失額は、在庫金額に対する一定比率として算出できます。誤出荷は、再送料や返品処理にかかる顧客対応コストを積み上げます。誤出荷率が0.1%を超えている場合は、刷新を真剣に検討すべき危険なサインとされています。
提供形態別のROI(投資回収期間)モデル
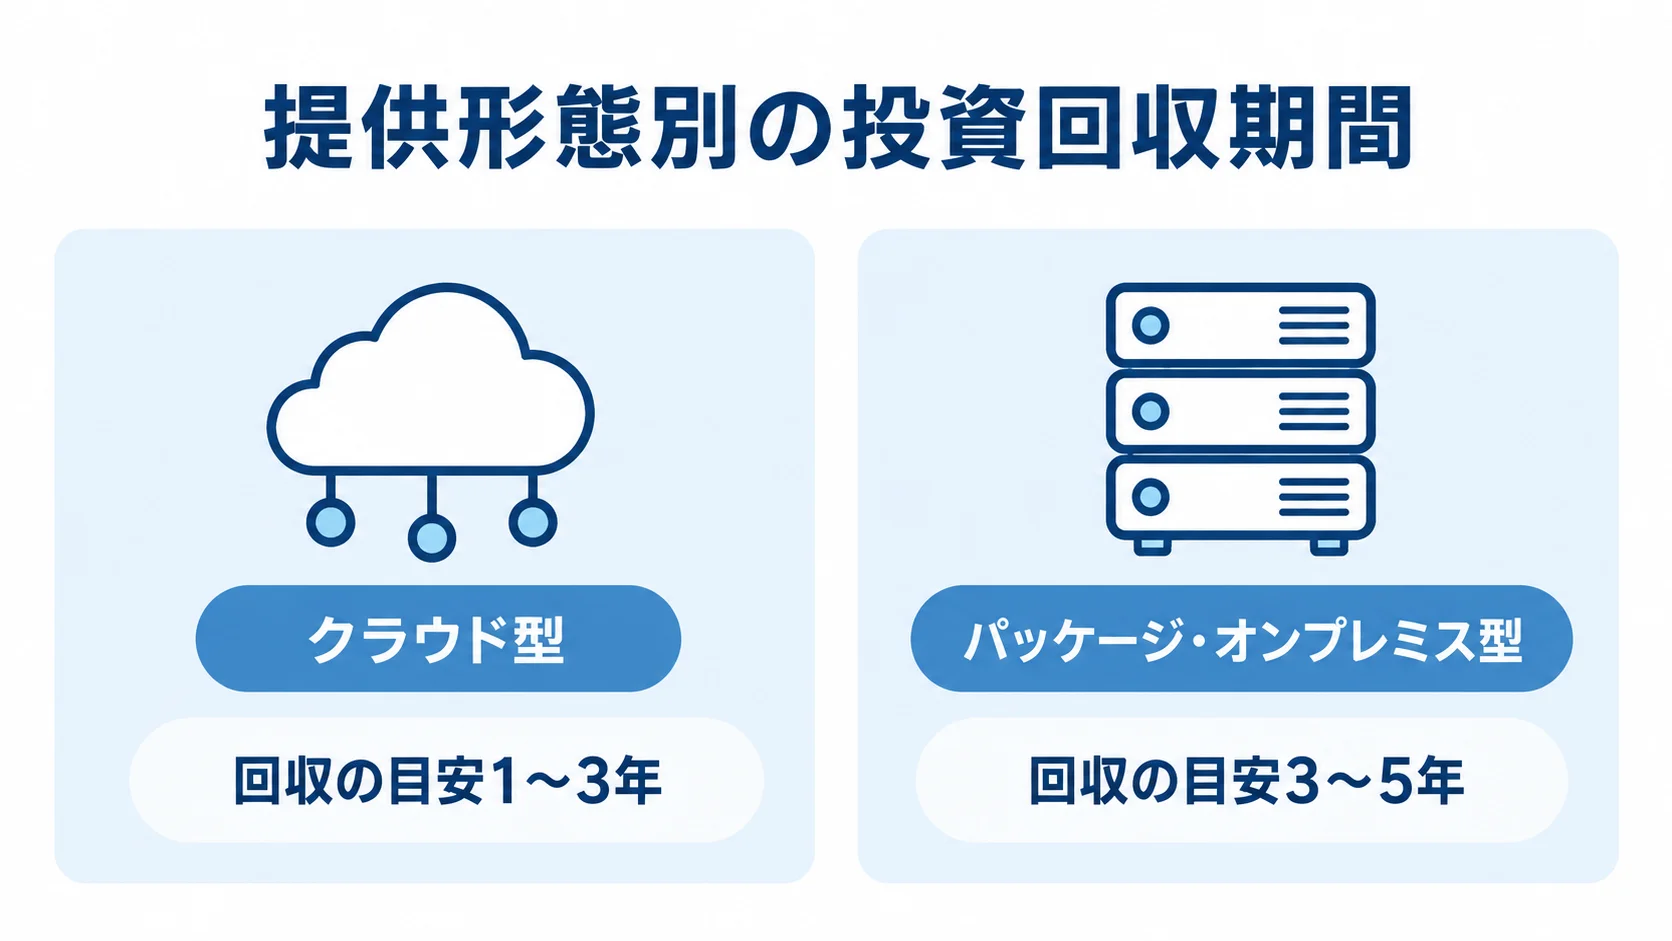
ROI(投資回収期間)の目安は提供形態によって異なるため、初期費用と回収の見込みを合わせて確認します。
- クラウド型:初期費用は無料〜数十万円程度、回収の目安は1〜3年。
- パッケージ・オンプレミス型:初期費用は数百万〜数千万円、回収の目安は3〜5年。
- 投資判断:一般的なROIの目安は3〜7年で、3〜5年で回収できる計画は優先度の高い投資とされます。
汎用的なクラウド(SaaS)型は、導入から効果が出るまでのリードタイムが短く、そのぶん回収も早くなります。
回収の計算では、年間効果総額と、システムの5年間の総所有コスト(TCO)を比べます。年間効果総額は、人件費削減額、在庫削減によるコスト圧縮額、誤出荷対応コスト削減額の合計です。5年間のTCOは、初期費用に月額・運用費用を足して計算します。
たとえば、3年間で投資額の1.5倍以上の効果回収を見込む試算を稟議資料に含めれば、それが経営判断の後押しになります。
保守・運用費用の予算計画と部門間コスト按分
中長期のTCO(総所有コスト)を把握するには、初期費用以外のコストも予算に含める必要があります。あわせて、費用をどの部門が負担するかも、予算計画の段階で決めておきます。
年間運用保守費用の目安と二重コスト期間の予算確保
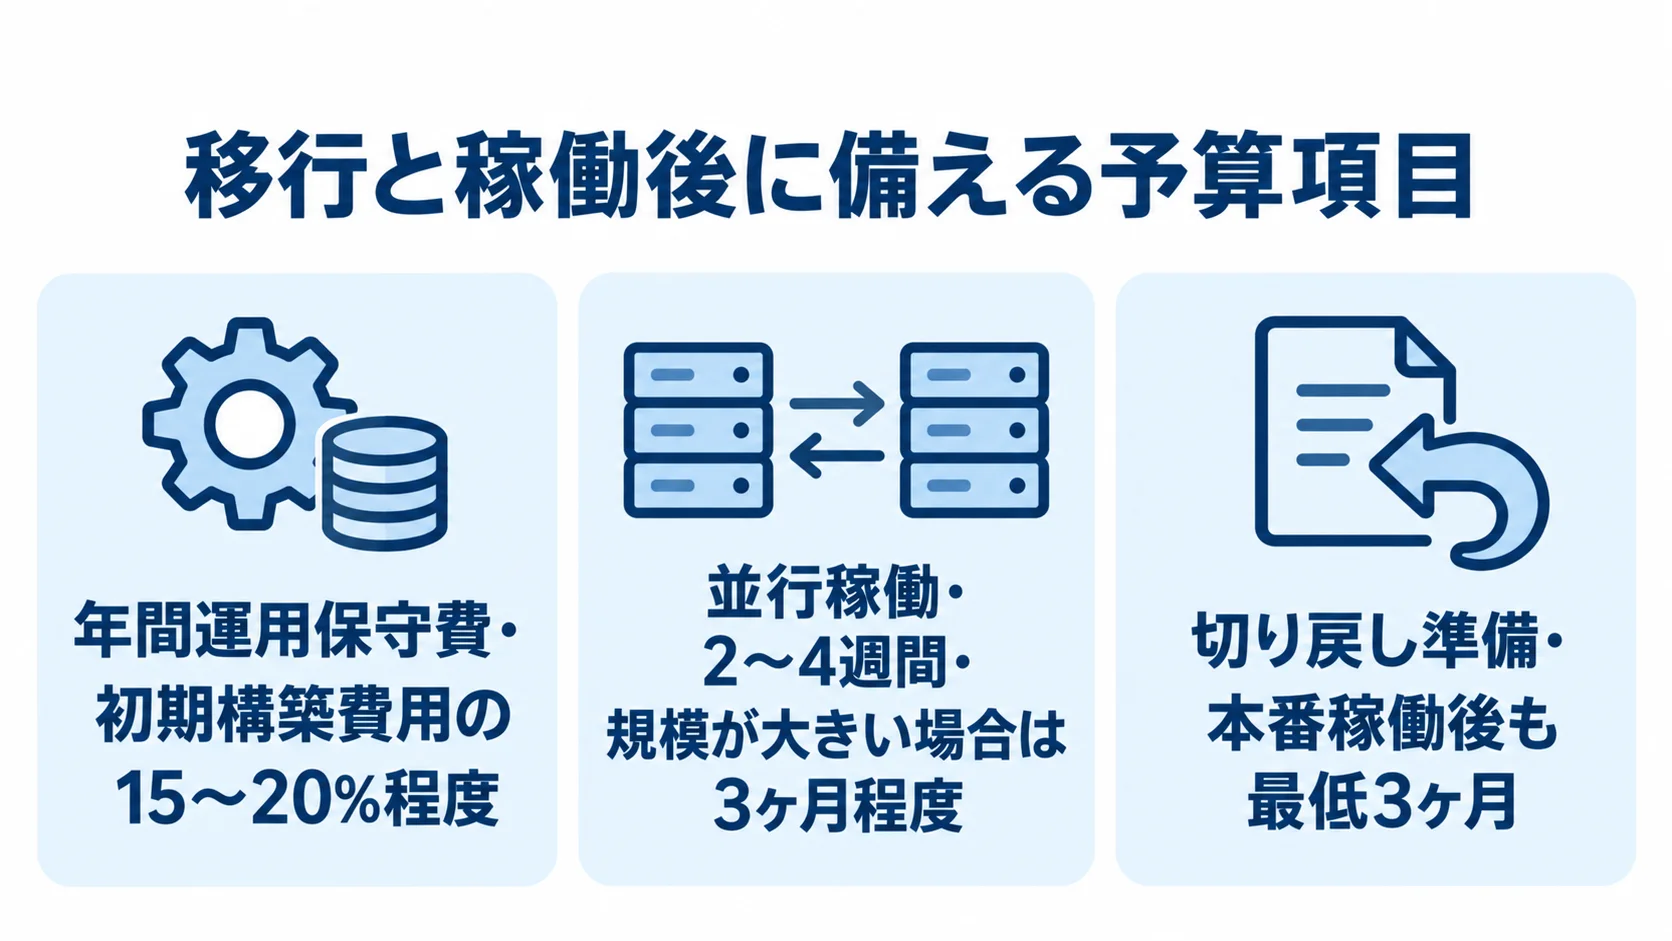
年間の運用費と移行中の二重コストを見落とさないよう、予算の項目を分けて確保しておきます。
- 年間運用保守費:初期構築費用の15〜20%程度が目安。
- 並行稼働:新旧システムを2〜4週間動かす(規模が大きい場合は3ヶ月程度)。
- 切り戻し準備:本番稼働後も最低3ヶ月、旧環境を保持する維持費。
本番稼働後も障害に備えるため、旧システムのライセンスやサーバーを残しておく切り戻し(ロールバック)計画が欠かせません。旧システムの維持費を移行予算に含めないと、稼働直後に追加予算の申請が必要になる場合があります。移行予算を単年度分だけで確保すると、経営層からの信頼を損なうおそれもあります。
物流・経理・IT部門間のコスト按分の考え方
部門ごとの受益に応じて按分すると、負担の根拠を社内に示せます。
- 物流部門:現場の作業効率化の効果に応じた負担。
- 経理部門:決算効率化と棚卸資産評価の精度向上の効果に応じた負担。
- IT部門:保守やセキュリティ対応の負荷軽減の効果に応じた負担。
在庫を正しく把握し、棚卸の精度を上げれば、効果は物流だけでなく経理の決算業務の早期化にもつながります。さらに、営業部門でも、欠品による機会損失を防ぐ効果があります。
維持費は物流部門だけでなく関連部門の間で按分し、全社のITインフラ投資として扱うと納得を得やすくなります。稟議の初期に負担を明文化しておけば、稼働後に費用負担をめぐって押し付け合いになるのを避けられます。
稟議・予算承認プロセスと定量的KPI設定
保守・運用費を含む予算の稟議を通すには、定量的なKPIで支出の妥当性を示す必要があります。そのうえで、繁忙期や決算期を踏まえて執行の時期を設計します。
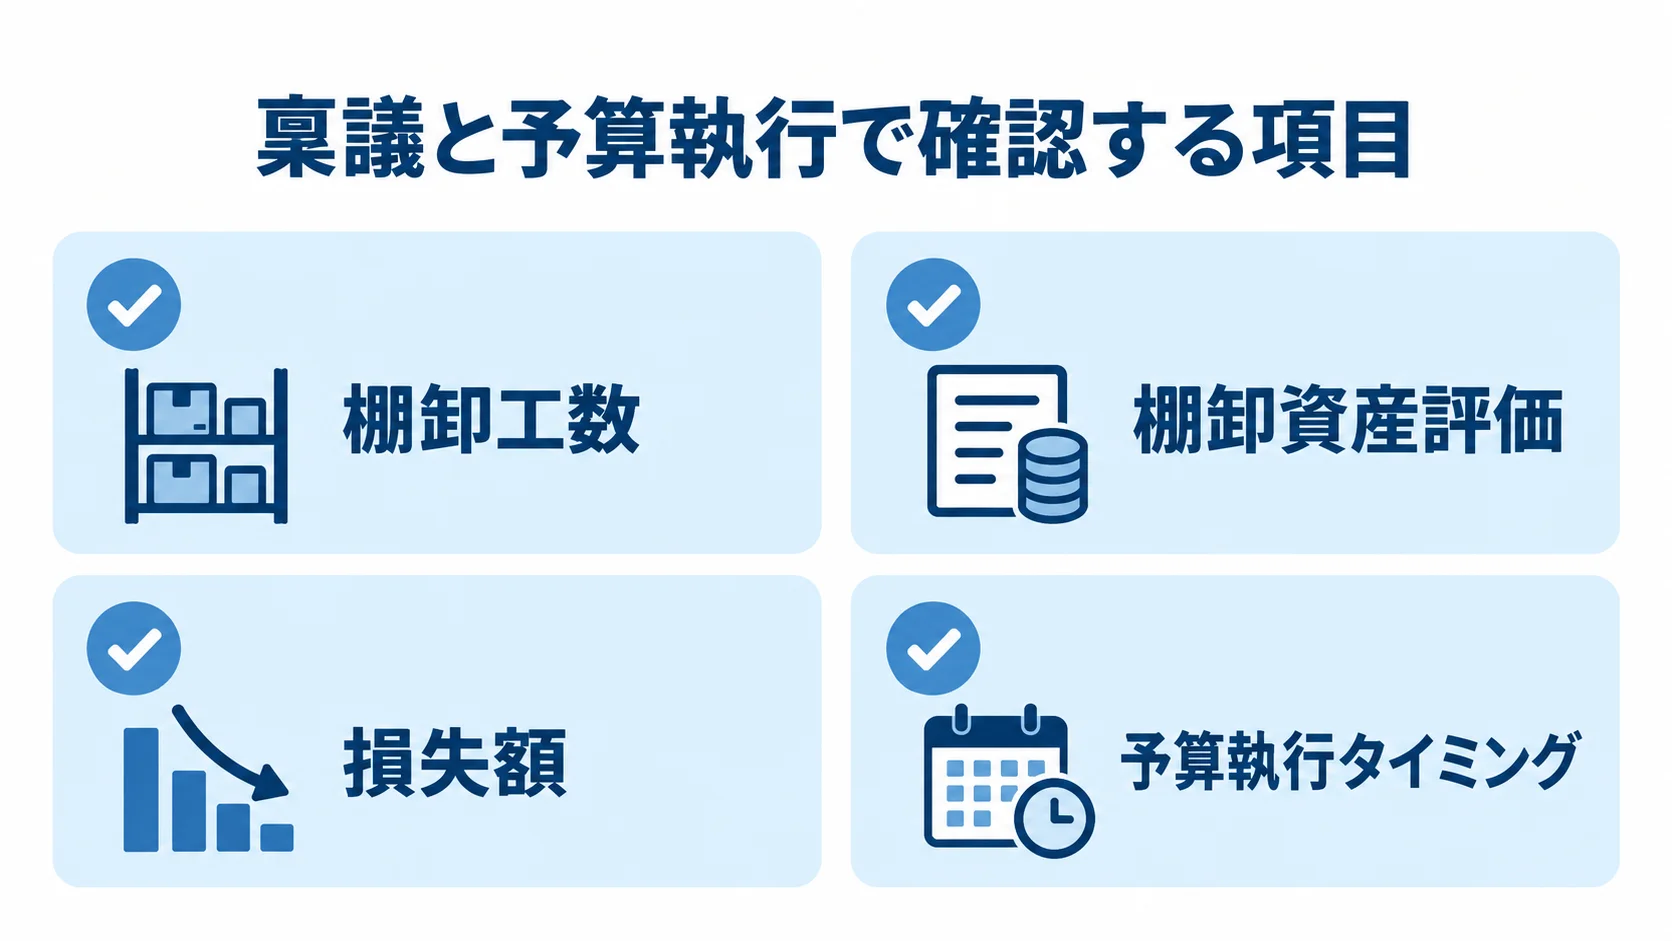
稟議で問われる定量的KPI(工数削減・在庫精度・誤出荷損失削減)
稟議では、継続的な支出の妥当性を示せるように、削減や改善の効果を数値で追えるKPIを立てます。
- 棚卸工数:月次工数を〇時間から〇時間に削減。
- 棚卸資産評価:差異率を〇%以内に抑える目標。
- 損失額:誤出荷損失や過剰在庫コストを、年間〇〇万円削減。
保守・運用の段階では、初期の稟議で約束したKPIの達成度を継続して測ります。その実績を稟議資料に示しておくと、翌年度以降の機能拡張やハードウェア更新についても説明しやすくなります。初期投資の判断だけで終わらせず、保守・運用期間のKPIを継続して見る仕組みも、プロジェクトの開始時から予算計画に含めておきます。
繁忙期・決算期を踏まえた予算執行タイミングの意思決定
予算の執行と切り替えは、稟議の日程だけでなく、現場と経理の年間業務に合わせて設計します。
- 避ける時期:入出荷ピーク月、年末年始、年度末・決算期の切り替え。
- 候補時期:定期棚卸の直後が理想的です。
- 契約更新:時期を前倒しで確定。
切り替えの理想の時期から逆算して予算の執行を決めると、繁忙期や決算期に現場業務と重なって混乱する事態を避けられます。また、保守契約の更新が決算期をまたぐ場合は、決算処理に影響しないよう、経理部門と事前に調整しておく必要があります。
保守運用費用を巡る経営リスクと対策
保守・運用費用は継続して発生するため、見えにくいリスクが積み重なるおそれがあります。稼働後も固定費として放置せず、経営層が継続的なガバナンスの対象として管理します。
属人化・ブラックボックス化による見えないコスト
属人化やブラックボックス化は、将来の引き継ぎや刷新にかかる見えない費用を生みます。
- 運用の属人化:運用マニュアルの定期的な見直し。
- 設定変更の蓄積:変更履歴の管理で、ブラックボックス化を防ぐ。
- 会計・税務上の設定:棚卸資産評価や連携ロジックの履歴の徹底管理。
特定の担当者だけが運用を理解している状態や、カスタマイズの蓄積は、刷新後もリスクになります。そのため、異動や退職の際に引き継げず、次回の刷新で想定外の調査費用が生じるおそれがあります。経理部門が使う棚卸資産評価の設定や連携ロジックは、監査の際にも確認の対象になります。
継続モニタリング指標とコスト超過時のガバナンス
予算超過への対応が遅れないよう、費用の確認の頻度と協議の基準を、あらかじめ決めておきます。
- 費用確認:月次または四半期ごとに、実費と当初予算を照合。
- 超過基準:協議を始める基準。例として、当初予算の120%。
- 協議体制:経営層、PM、経理部門による、原因と対応の検討。
クラウド型では、ユーザー数や出荷件数に応じた従量課金を含むケースが一般的です。事業が成長すると、運用費用が想定以上に増えることもあります。
超過した場合は、原因と対応方針を協議するルールを設けて、早期に是正のサイクルを回します。こうした継続的なモニタリングの体制が、保守・運用段階の経営リスクを抑えます。
まとめ
導入後も続く費用のため、初期費用だけで判断すると見落としが出やすくなります。まずは、年間運用保守費の目安(初期構築費用の15〜20%程度)と、提供形態ごとの回収期間の目安を、自社の見積もりに当てはめてみてください。
金額だけでなく、在庫可視性や棚卸資産評価への影響を、どの数値で示すかが重要です。物流、経理、IT部門で費用を按分しておけば、稼働後の押し付け合いも避けられます。
WMS刷新に比べると投資規模は小さくなりやすいものの、棚卸資産評価は会計・税務に直結します。そのため、経理部門を含めた合意形成とガバナンスが、安定した保守・運用を支えます。
最後に、老朽化した倉庫管理システムが生む見えないコストを、数字で洗い出しておくことをおすすめします。
▼全体ガイドの記事
・倉庫管理システム刷新の完全ガイド
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。