
金融・銀行・保険業界では、審査、コンプライアンス(コンプラ)対応、顧客対応の3分野で、AIエージェントの実例が増えています。
AIエージェント開発・活用の全体像は、次の完全ガイドで体系的に解説しています。
▼全体ガイドの記事
・金融・銀行・保険業界AIエージェント開発・構築の完全ガイド
AIシステム開発の種類・工程・費用・会社選定までの全体像については、無料ホワイトペーパー「AIシステム開発の完全ガイドブック」で詳しく解説しています。
金融業界でAIエージェントが注目される背景
日本銀行の調査によれば、2025年時点で金融機関の約5割がすでに生成AIを実業務で活用しており、試行中を含めると7割強に上ります。また、将来的な検討を含めると9割超が取り組んでいるという状況です。
こうした普及の背景には、業界特有の構造的課題があります。厳格な規制対応と高い業務品質の維持を求められるなか、労働力不足と人件費の高騰が経営を圧迫し続けています。
これまで人手に頼っていた業務を自律的に処理するAIエージェントは、業界の競争力を塗り替えつつあります。また、単なる業務効率化ツールにとどまらず、人間では対応しきれないリアルタイム処理や24時間稼働を可能にするため、金融機関にとって不可欠な存在になりつつあります。
「全行員展開」から「エージェント型AI実装」へのフェーズ転換
金融庁は2026年3月に公表した「AIディスカッションペーパー第1.1版」の中で、「2025年はAIエージェント元年」と明記しています。
それ以前の生成AI活用は、「全行員へのChatGPT導入」や「社内FAQの自動化」といった業務補助的な取り組みが中心でした。なかでも三菱UFJ銀行が全行員約3.5万人にChatGPT Enterpriseを展開したことは、広く知られています。
- 2025年以降:自律的に複数のタスクを実行するAIエージェントが業務の中核を担い、AIが自ら判断して業務を完結させる段階に進んでいます。
金融業界が抱える構造的課題とAIエージェントの親和性
金融機関が抱える主要な課題には、営業担当者によるサービス品質のばらつきや、営業時間外の顧客対応ニーズの増加があります。
また、マネー・ローンダリング(AML)やコンプライアンス業務の負担増大、複雑化する顧客ニーズへの未対応も挙げられます。AIエージェントは、これらすべてに対して一定水準以上のパフォーマンスを継続的に発揮できるため、業界との親和性が高いといえます。
- 24時間365日の稼働:判断基準が標準化されているため、人間が行うよりもコンプライアンスリスクを低減できるケースも多くあります。
審査業務へのAIエージェント活用事例
融資審査や保険引受審査は、金融機関がAIエージェントの導入効果を最も感じている業務領域のひとつです。これまで数日を要していた審査プロセスが数分〜数十分で完了するケースが相次いでおり、顧客体験の向上と審査コストの削減を両立しています。
住宅ローン・融資審査の自動化(三菱UFJ銀行・みずほ銀行)
融資審査では、AIエージェントが決算書などの非構造化データを自動で読み取り、審査スピードの短縮と判断の標準化を実現する事例が増えています。これにより、担当者のスキルに依存していた審査品質が均質化され、若手行員でも熟練審査員と同水準の判断補助が得られるようになりました。
住宅ローンの事前審査では、三菱UFJ銀行が2018年、メガバンクとして初めてAIによる事前審査を実用化しました。
- 三菱UFJ銀行:「住宅ローンQuick審査」で、従来約1日の審査が最短15分で完了し、申込者の利便性が大幅に向上
- みずほ銀行:「みずほAI事前診断」で、申込者の属性情報をAIが解析し、最短1分で借入可能性の確認を実現
保険引受審査・保険金支払いの自動化(損保ジャパン・東京海上日動)
保険業界では、引受審査と保険金支払い業務の自動化が急速に進んでいます。アフラック生命保険は2025年4月、Salesforceの「Agentforce」を本番稼働させた国内初の企業となり、保険販売の最前線でAIエージェントを活用したDX戦略を推進しています。
損保ジャパンでは、AIが「問題なし」と判断した案件は即座に引受を完了し、判断が難しい案件のみを専門の査定員に回す仕組みを取り入れています。そのため、審査期間を数日から数分へと劇的に短縮しました。
東京海上日動では、事故発生から保険金支払いまでのリードタイムが大幅に短縮され、顧客満足度の向上と査定業務の効率化を達成しています。
- 損保ジャパン:火災保険業務にAIエージェント「Heylix」を導入し、95%の精度で業務を自動化
- 東京海上日動:修理工場から提出された1億枚以上の車の損傷画像をAIが学習し、損傷評価と修理費用の確定を最短数分で
コンプライアンス・AML対応へのAIエージェント活用事例
金融機関にとってコンプライアンス対応は避けられない業務負担ですが、AIエージェントの活用によって、その精度と効率を飛躍的に高める動きが広まっています。マネー・ローンダリング防止(AML)、不正検知、説明義務の履行管理など、規制対応の中核となる業務でAIエージェントの実装が進んでいます。
AML・不正検知の高度化(三菱UFJ銀行・三井住友銀行)
従来は膨大な取引データを人手でスクリーニングする必要があり、見落としのリスクと担当者の負担が課題でした。こうした課題に対して、AIエージェントが24時間リアルタイムで取引をモニタリングし、異常パターンを検知すると自動でアラートを発して、担当者が確認すべき案件を絞り込む取り組みが進んでいます。
AIエージェントは不正利用口座の検知精度を高めるだけでなく、担当者が対応すべき優先度の高いケースへの集中も可能にし、全体的なコンプライアンス体制を強化しています。
- 三菱UFJ銀行:疑わしい取引の届出業務における判断を自動化する予測モデルを開発
- 三井住友銀行:2024年4月に始動した還付金詐欺対策で、利用パターンや送金行動を学習し、詐欺につながる取引を高精度で検知して1億円以上の被害を阻止
法務・KYCのエージェント型ワークフロー(JPモルガン・BNY)
JPモルガン・チェースは法務分野に「LAW(Legal Agentic Workflows for Custody and Fund Services Contracts)」を導入しました。複数の専門AIエージェントが連携して、複雑な法的文書を処理する体制を構築しました。
KYC(顧客確認)の分野では、マルチエージェントによるKYCワークフローが実用化されています。複数のAIエージェントが並行して公開情報の取得、リスク評価、規制アップデートの反映を実行し、従来は数日かかっていたKYC更新プロセスを大幅に短縮しています。
AIエージェントが商談や顧客対話の全内容を自動録音・テキスト化・保存するため、説明義務の履行状況をいつでも検索・確認できる体制も広まっています。
- JPモルガンの成果:法務チームの問い合わせに92.9%の精度で処理を実行し、法律の専門家が高度な判断業務に集中できる環境を実現
- BNY:コーディングや支払い指示の検証業務にAIエージェントを導入し、自律的な業務遂行体制を整備
顧客対応・営業支援へのAIエージェント活用事例
AIエージェントによる顧客対応の革新は、単なる問い合わせ自動化にとどまらず、個々の顧客のライフイベントや行動パターンに基づくパーソナライズされた提案へと進化しています。銀行・保険・カード会社のいずれでも、AIが顧客インサイトを深掘りして、最適なタイミングで提案を行う事例が生まれています。
AIオペレーターと問い合わせ自動化(三井住友銀行・住信SBIネット銀行)
顧客からの問い合わせ対応でも、AIを使った仕組みが各社で広がっています。三井住友銀行は業界初となる自由発話型AIオペレーター「SMBC AIオペレーター」を提供開始しました。従来のチャットボットとは異なり、顧客が自然な言葉で話しかけても文脈を理解して適切な回答を返せる点が特徴です。
住信SBIネット銀行は、邦銀初のアプリ内AIエージェント「NEOBANK ai」のベータ版を公開し、口座照会や手続きをAIが自律的にサポートする体験を提供しています。
- 三井住友銀行:2025年10月にRAG(検索拡張生成)機能を搭載し、約130万件の社内ファイルを横断検索できるようになり、回答精度と対応範囲が大幅に向上
- NTTドコモビジネス:生成AIエージェントで顧客の発話をリアルタイムに解析し、最適なオペレーターへ自動接続。2025年12月から金融機関向けに提供
マルチエージェントによるパーソナライズ提案(JALカード・SOMPOホールディングス)
顧客一人ひとりに合わせた提案を、AIエージェントが自律的に生成する取り組みが広がっています。SOMPOホールディングスでは、顧客のクレジットカード利用履歴や行動データからライフイベントの変化を検知し、最適な保険商品や金融サービスを適切なタイミングで提案する仕組みを整えています。
たとえば、ベビー用品の購入が増えている顧客に対して、学資保険や家族向け信託商品の情報を提供するといったケースがあります。また、個々の状況に合わせた提案精度が人間の営業担当者を超えるケースも出てきています。
- JALカード:約350万人の会員を20のペルソナに分け、NTTデータのLITRONでAI同士がグループディスカッション。購入率は4.1%から7.0%へ約1.7倍
- SOMPOホールディングス:GoogleのGemini Enterpriseを活用し、国内グループ約3万人を対象に「SOMPO AIエージェント」を実証実験
AIエージェント導入で金融機関が得られる効果
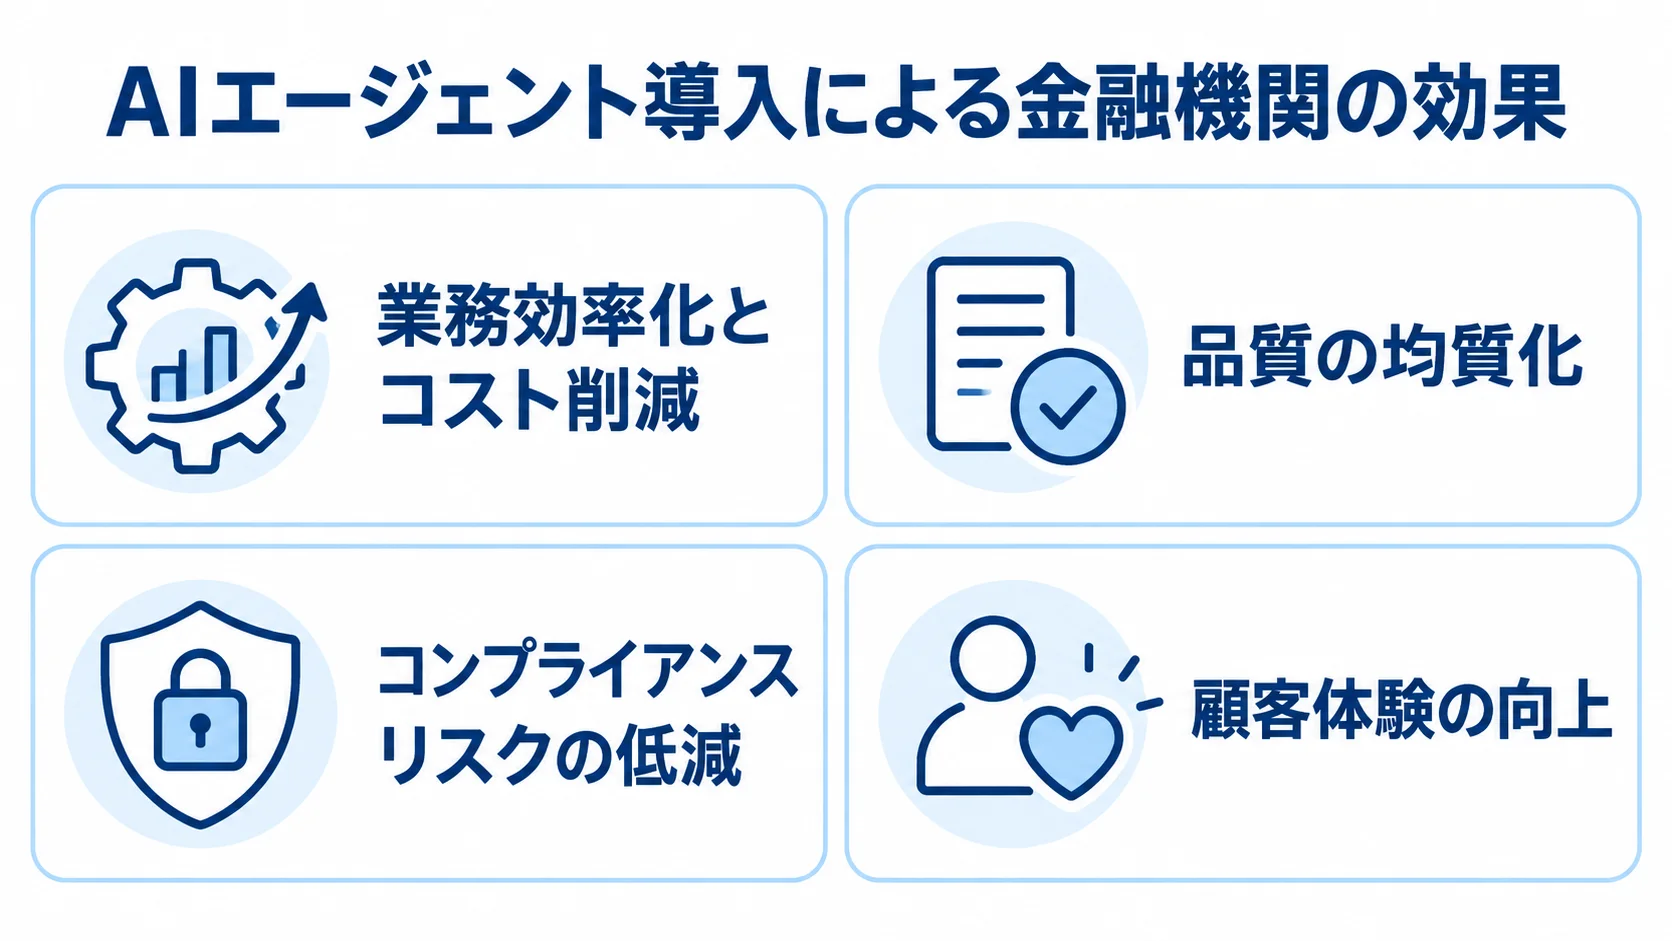
これまでの実例から浮かび上がるのは、AIエージェントが単なる業務効率化ツールを超えた戦略的な投資であるという点です。審査のスピードアップ、コンプライアンスリスクの低減、顧客体験の向上という三方向の効果を実現できることが、金融機関の経営陣から高い評価を得ている理由です。
業務効率化とコスト削減
AIエージェントを導入すると、金融機関では繰り返し発生するルーティン業務の大部分を自動化できます。碧海信用金庫では、毎日約4,000件発生する金庫内問い合わせの削減により、年間85,000時間の削減効果が期待されています。
これまで人手に頼っていた業務がAIエージェントに置き換わることで、担当者は付加価値の高い業務に集中できる環境が整います。
- 対象業務:口座開設・各種手続きの自動処理、保険金支払い審査の自動判定、レポート作成の自動化
品質の均質化とコンプライアンスリスクの低減
人間が行う業務には、担当者のスキルや経験によって品質のばらつきが生じます。一方、AIエージェントは設定された基準を一貫して適用するため、業務品質の均質化が実現します。
特にAMLや不正検知では、AIが24時間リアルタイムで監視を行うことで、人間では見落としがちな微細なパターン変化を検出できます。
- 説明義務の記録:履行記録を自動で保存し、いつでも監査に応じられる体制を整えられる点が、コンプライアンス担当者から高く評価されています。
金融業界でのAIエージェント導入における課題と注意点
AIエージェントの導入は多くの効果をもたらす一方で、金融業界特有の規制対応やリスク管理の観点から慎重に進めるべき課題も存在します。技術面・組織面・法規制面のそれぞれで準備が必要です。そのうえで、段階的な実装と継続的なモニタリングが成功の鍵となります。
規制対応とガバナンス体制の整備
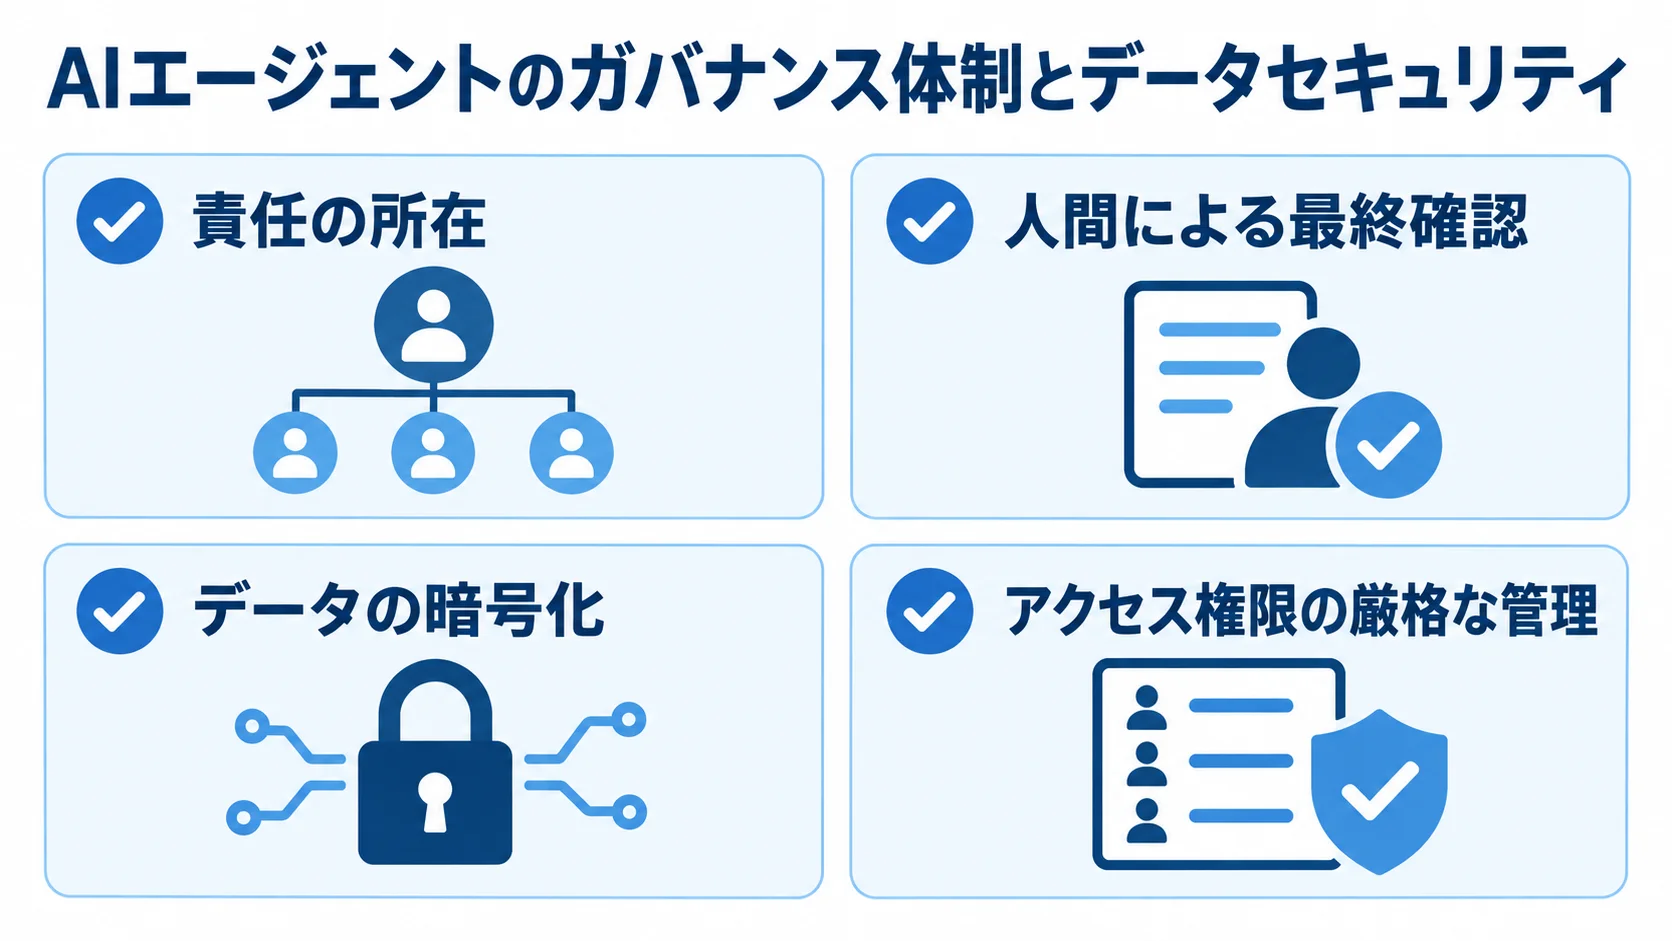
金融庁は2026年3月公表の「AIディスカッションペーパー第1.1版」において、AIの自律性が高まるほどリスクも増大するという考え方を示しています。さらに、AIエージェントの利用にあたっては、適切なガバナンス体制の構築が求められています。
具体的には、AIが誤った判断を下した場合の責任の所在を明確にし、人間によるオーバーライト(上書き・修正)ができる仕組みを維持する必要があります。
- 最終レビュー:融資審査や保険支払い判断など高額・高影響な意思決定では、AIの判断を人間が最終確認する工程を組み込むことが重要です。
データセキュリティと個人情報保護
AIエージェントが処理する金融データには、顧客の口座情報・取引履歴・属性情報など、極めて機密性の高い情報が含まれます。これらのデータを外部のAIサービスに送信する際には、データの暗号化、アクセス権限の厳格な管理、学習データへの混入防止が不可欠です。
AIが生成する顧客向けアドバイスや提案内容についても、金融商品取引法上の適合性原則を満たしているかを継続的に検証する体制が必要です。
- 導入形態:三井住友銀行やNTTデータのLITRONのように、セキュアなプライベート環境で生成AIを実装する金融機関が多いのは、この理由によるものです。
金融機関がAIエージェントを導入する際の進め方
AIエージェントの導入を成功させるには、技術選定よりも先に自社の業務課題を明確にし、効果が出やすい領域から段階的に始めることが大切です。金融業界の先行事例を踏まえると、この進め方が効果的だといえます。
ユースケースの優先順位付けとPoC設計
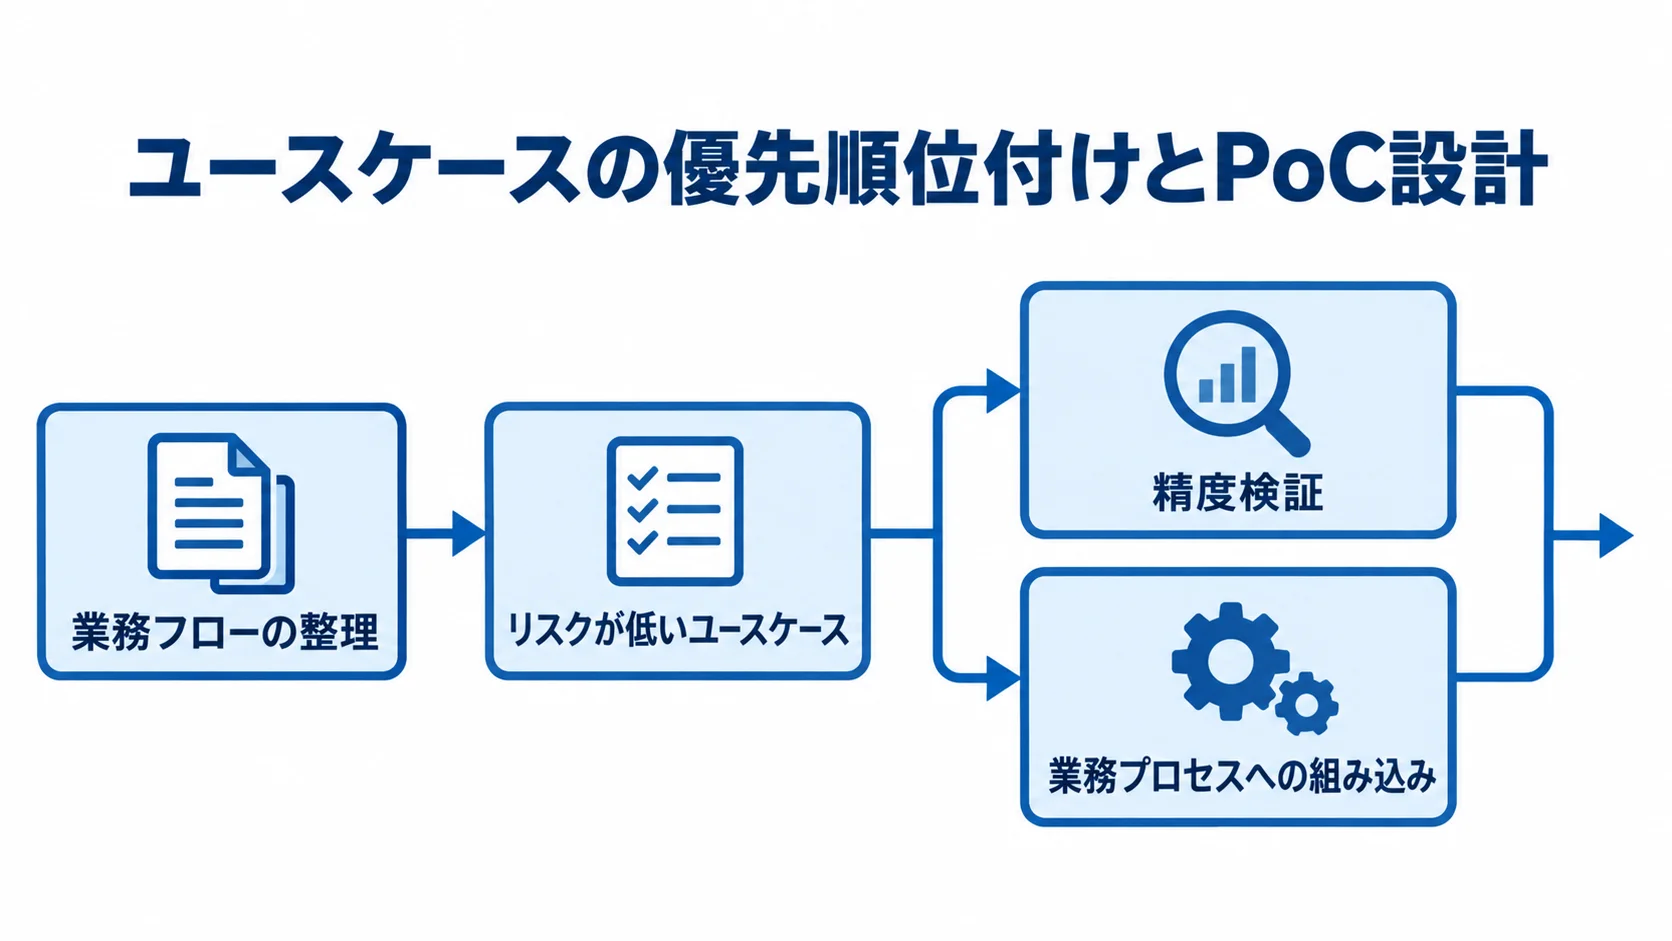
最初のステップは、自社の業務フローを整理し、AIエージェントによる自動化効果が高く、かつリスクが低いユースケースを特定することです。問い合わせ対応の自動化や社内ドキュメント検索・回答支援は、初期段階で取り組みやすいテーマです。
碧海信用金庫のように、社内の問い合わせ対応から始める例もあります。さらに、段階的にRAGや外部データ連携へと機能を広げるアプローチは、リスクを抑えながら導入効果を積み上げるうえで参考になります。
- PoCの進め方:AIの判断を人間がレビューするハイブリッド体制を保ちながら、精度検証と業務プロセスへの組み込みを並行して進める
金融規制に精通したパートナー選定と内製化の検討
AIエージェントの導入においては、金融規制の知識と技術開発力の両方を持つパートナーを選ぶことが成功の鍵となります。そのため、金融庁のガイドラインや金融商品取引法への対応、個人情報保護法への準拠を理解したうえでシステムを設計できるベンダーまたはコンサルティングファームとの協力体制が不可欠です。
AIエージェントの活用が競争優位の源泉となる領域については、外部依存を減らして内製化を検討することも大切です。
- 設計・運用の担い手:自社のデータとビジネスロジックを深く理解した人が関わることで、精度の高い業務自動化が実現します。
まとめ
金融・銀行・保険業界でのAIエージェント活用は、審査の自動化、コンプライアンス対応の高度化、顧客対応のパーソナライズという3つの分野で急速に進んでいます。三菱UFJ銀行・三井住友銀行・みずほ銀行のメガバンク3行はもちろん、地方銀行・信用金庫・保険会社・クレジットカード会社まで、業界全体で本格活用の段階に入っています。
日銀の調査でも、金融機関の5割が既に生成AIを実業務で活用しており、その多くが単なる業務補助から自律的な意思決定支援へと活用範囲を広げています。AIエージェントの導入には規制対応やデータセキュリティへの配慮が欠かせませんが、適切なガバナンス体制のもとで進めることで、業務効率化、品質の均質化、顧客体験の向上という大きな成果が得られます。
自社の課題に合ったユースケースを特定し、段階的に実装を積み重ねることが、金融機関がAIエージェントの恩恵を最大限に生かすための近道です。まずはリスクの低い社内業務の自動化から着手し、実績とノウハウを積み上げながら、審査・コンプライアンス・顧客対応の各領域へ展開することをお勧めします。
▼全体ガイドの記事
・金融・銀行・保険業界AIエージェント開発・構築の完全ガイド
▼あわせて読みたい関連記事
・経理のAIエージェント活用事例|請求・仕訳・経費精算を自動化する実例
・法務・契約管理のAIエージェント活用事例|
契約レビュー・審査の実例
・問い合わせ対応のAIエージェント活用事例|カスタマーサポート自動化の実例
▼開発を相談する前に読みたい無料ホワイトペーパー
・AIシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。