
財務システム開発は、要件定義から設計、開発・テストを経て、並行運用へと段階的に進みます。進め方は開発方式や業務要件、規模によって変わり、標準機能を使う方式から独自要件に合わせたスクラッチ開発まで幅があります。
▼全体ガイドの記事
・財務システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
財務システム開発の全体像
財務システムは企業の経営管理の根幹を支える重要なシステムです。
自社に合う進め方を検討する前に、方式の違いと開発期間を把握しておきます。
スクラッチ開発・パッケージ・クラウドERPの違い
方式を選ぶときは、業務への合いやすさと費用・期間のバランスを比べます。
- スクラッチ開発:自社固有の業務フロー・勘定科目体系・帳票要件に完全に対応させ、ゼロから構築します。
- パッケージ導入:既製の会計ソフトを基盤に、自社の要件へ合わせてカスタマイズする方式です。
- クラウドERP:大規模ERPやSaaSの機能を活用して導入する形です。
スクラッチ開発は柔軟性が高い一方で、費用と期間が最も大きくなります。複雑な業務要件や独自のビジネスロジックがある場合に選ばれます。
パッケージには奉行クラウド、弥生会計、freee等があります。
標準機能のまま使えば費用と期間を抑えられますが、大幅にカスタマイズすると、その利点は薄れます。
クラウドERPには、SAP S/4HANA、Oracle Fusion、Microsoft Dynamics等の大規模ERPがあります。また、マネーフォワードクラウドやfreee等のSaaSもあります。クラウドERPは初期費用を抑えて迅速に導入できますが、機能やカスタマイズに制約があります。
開発方式は、規模・要件・予算・IT運用体制を見比べて選びます。
一般的な開発期間とスケジュール感
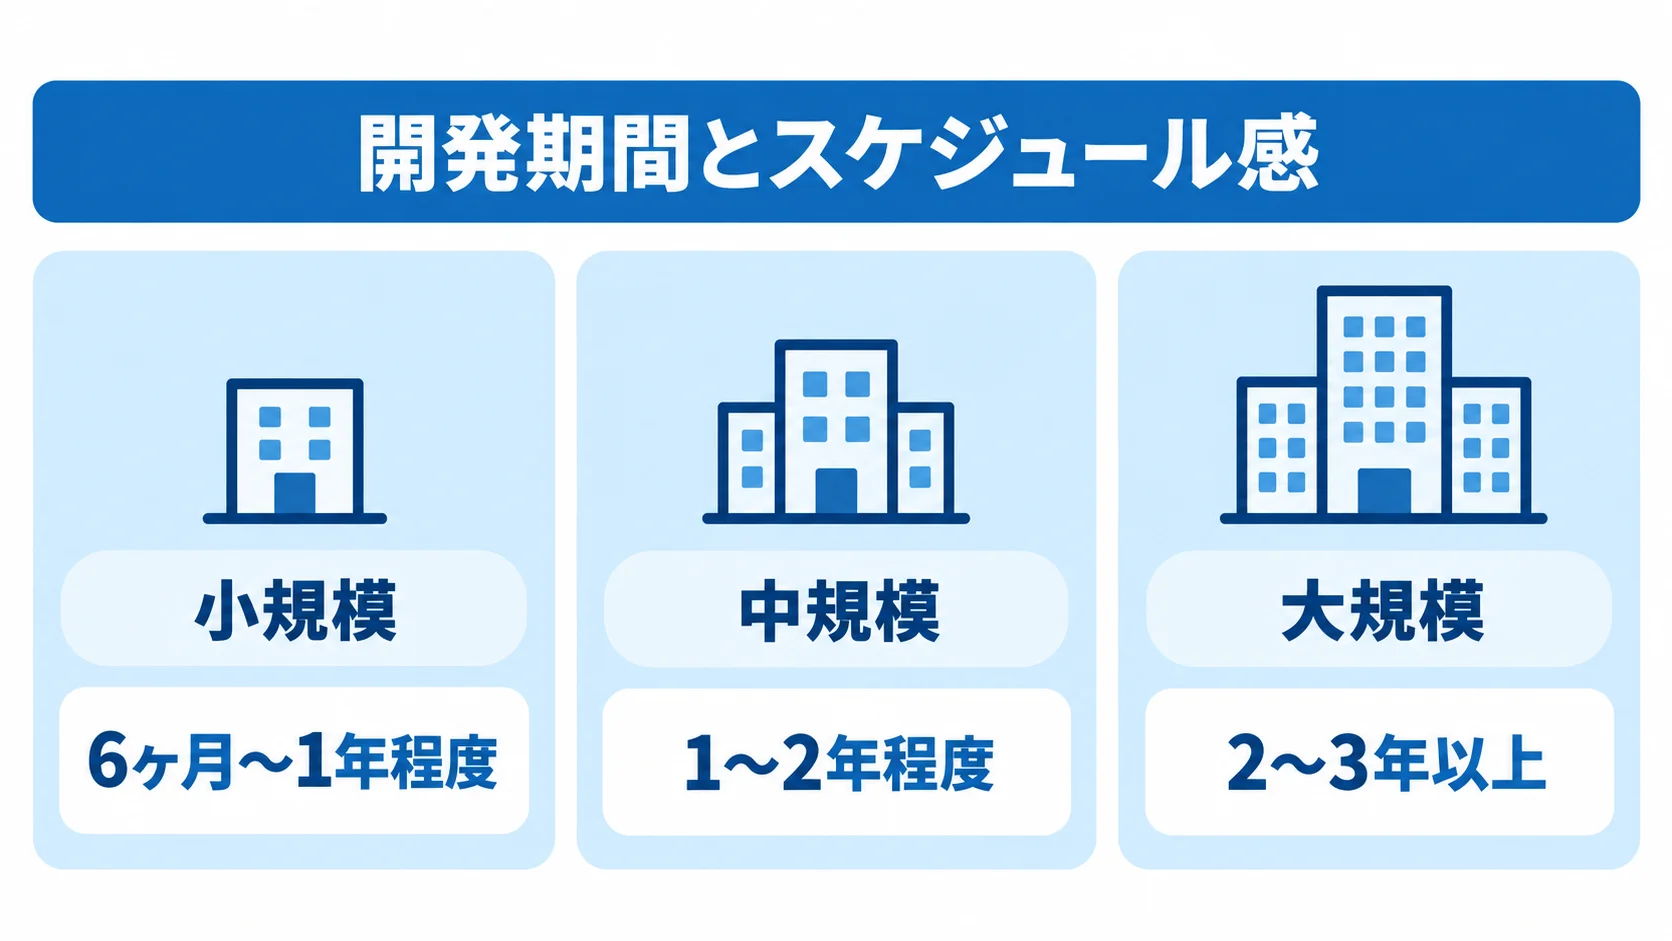
期間はシステムの規模と複雑さで変わります。そのため、開発期間と工程配分を見積もり、繁忙期を避けて稼働時期を決めます。
- 小規模:基本的な仕訳・試算表・決算機能を対象とし、6ヶ月〜1年程度です。
- 中規模:中堅企業向けで、複数部門・多通貨・連結決算等を含み、1〜2年程度です。
- 大規模:グループ会社対応や高度な管理会計等を含み、2〜3年以上かかることもあります。
小規模はスタートアップや中小企業を想定した規模で、大規模には上場企業レベルの財務報告も含まれます。
工程の目安は、要件定義15〜20%、設計20〜25%、開発35〜40%、テスト15〜20%、並行運用・移行10〜15%程度です。
決算期前後は経理部門の負担が増えるため、本番稼働は業務繁忙期を避けて設定します。
財務システム開発の進め方(要件定義〜運用)
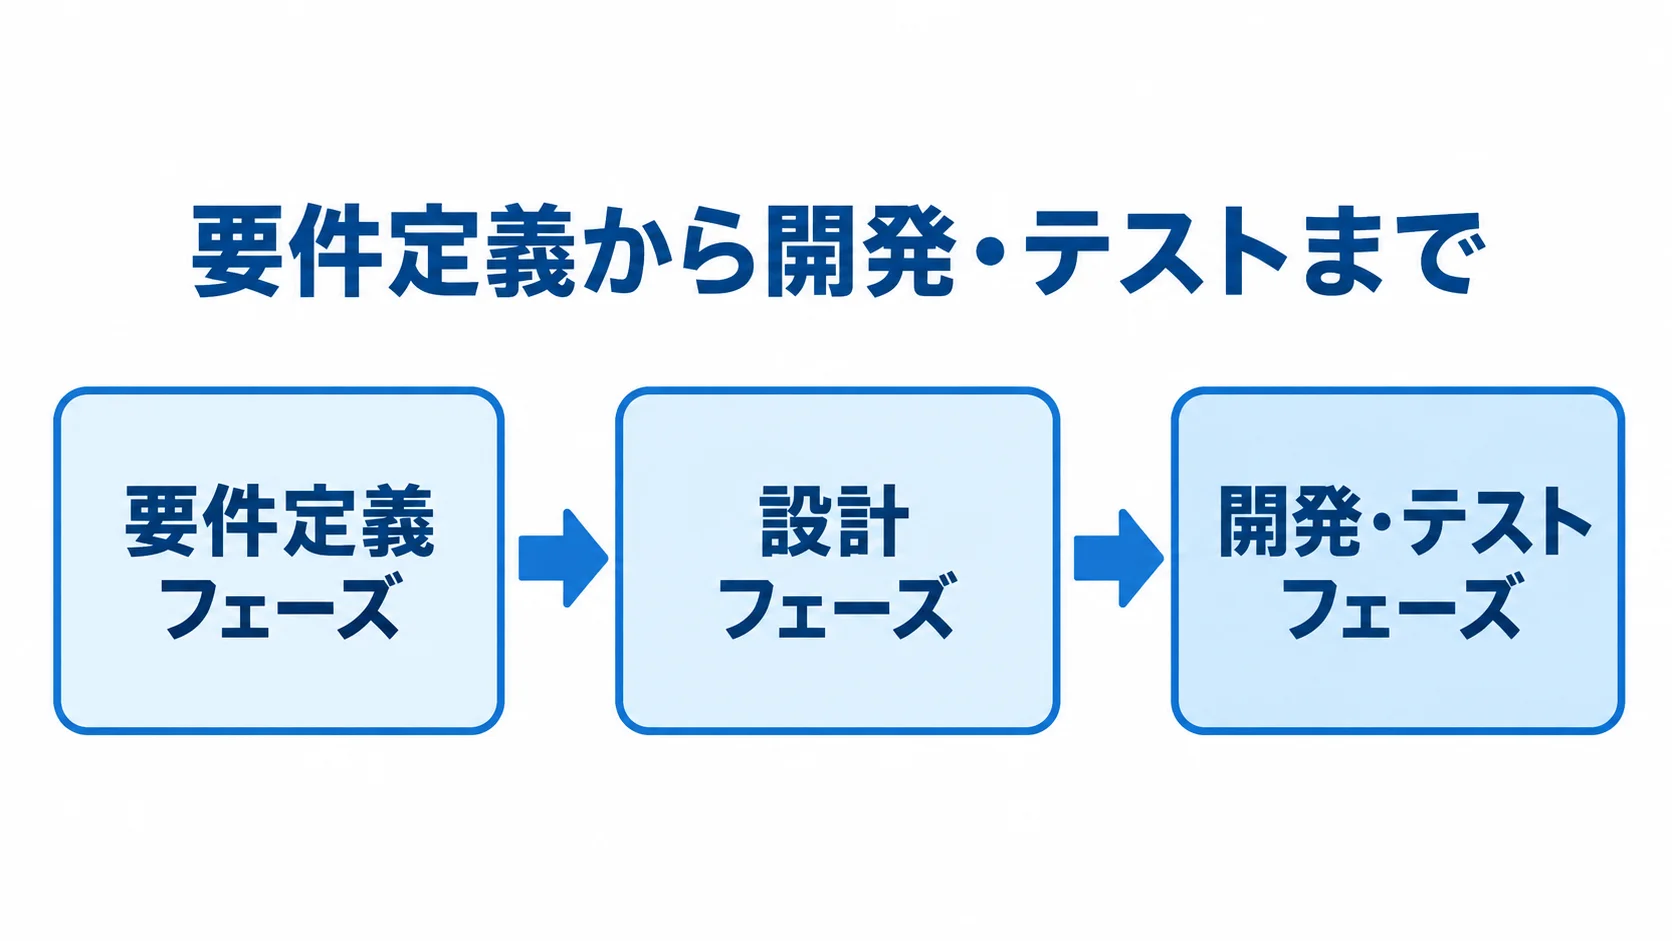
工程ごとに注意したい点は、フェーズによって違います。要件定義から開発・テストまでを順に追い、並行運用は後の節で扱います。
要件定義フェーズ(財務業務の整理・法令要件の確認)
要件定義では、現状の財務業務フローを整理して、課題と改善点を明らかにします。関係部門の担当者へのヒアリングを重ねることで、要件の精度を高めます。
- 業務プロセス:日次の仕訳入力・伝票承認、月次決算・試算表作成、年次決算・法人税申告の流れ。
- 会計要件:適用する会計基準と勘定科目、部門別管理・連結決算、管理会計の要件。
- 法令要件:電子帳簿保存法やインボイス制度、会社法、金融商品取引法への対応の洗い出し。
会計基準には日本GAAP、IFRS、米国GAAPがあります。また、管理会計では予算管理や部門別損益の必要性も確かめます。
インボイス制度は適格請求書等保存方式です。なお、金融商品取引法への対応は、上場企業の場合に必要です。
ヒアリングには、経理・財務・税務・内部監査などの関係部門を巻き込みます。
設計フェーズ(勘定科目体系・帳票設計)
設計では、勘定科目体系と帳票を定め、権限や承認の運用も含めて業務担当者と確認します。
- 勘定科目体系:勘定科目コードの体系、補助科目、部門コード、プロジェクトコード等の管理区分。
- 帳票:財務諸表、帳簿類、税務帳票の形式と内容。
- 権限設計:仕訳の入力・承認・修正・取消の権限と、部門別・役職別の閲覧・入力の権限。
勘定科目体系は財務報告、管理会計、税務申告のすべてに影響するため、将来の拡張性も考えて慎重に設計します。
財務諸表には、試算表や貸借対照表、損益計算書のほか、キャッシュフロー計算書があります。帳簿類には仕訳帳、総勘定元帳、補助元帳があります。税務帳票には消費税申告書や法人税申告書の連動データがあります。
設計書は経理・財務の担当者もレビューし、業務の実態と合っているかを確かめます。
開発・テストフェーズ
実装と検証では、財務報告の誤りにつながる計算処理を重点的に確かめます。
- 単体テスト:複式簿記、消費税、期末決算処理のロジックの検証。
- 決算テスト:一連の決算処理を行い、正しい財務諸表が出力されるかの確認。
- ユーザー受け入れテスト(UAT):経理・財務担当者が実業務に沿って検証し、本番稼働への自信を高めます。
開発の段階から単体テストを徹底し、借方・貸方の整合性や消費税計算、減価償却・在庫評価・引当金計算を慎重に実装します。
過去データを使って計算結果を照合したり、現行システムと突き合わせたりするテストも効果的です。
財務システムの主要機能と技術選定
必要な機能と技術スタックを要件に合わせて選ぶことが、財務システムの品質につながります。
必須機能(仕訳入力・総勘定元帳・決算処理)
必須機能は、仕訳から決算までの処理を支えます。そのうえで、企業の規模や業種、管理会計の要件に応じて機能を追加します。
- 仕訳・元帳:仕訳の入力・修正・取消・承認、証憑の添付、総勘定元帳・補助元帳の照会。
- 報告・決算:試算表や財務諸表の自動作成と、月次・年次決算の締め処理の支援。
- 予算・照合:部門別・勘定科目別の予算と実績の比較、銀行入出金データの照合・消込の効率化。
財務報告書には、残高試算表や貸借対照表、損益計算書のほか、キャッシュフロー計算書があります。また、決算仕訳では、減価償却・引当金・棚卸評価を自動で生成します。
追加機能には、セグメント管理、プロジェクト別損益、連結決算があります。
会計基準・税務対応(消費税・法人税)
会計基準と税務要件は正確に実装しつつ、改正後も設定変更で対応できる構造を検討します。
- 消費税:インボイス制度と複数税率、課税区分への対応、申告書の作成。
- 法人税:損金不算入・益金不算入の処理などの税務調整計算と、別表四・五の作成との連動。
- 会計基準:収益認識、リース、退職給付会計への対応要否。
インボイス制度に対応したうえで、消費税では、標準税率10%と軽減税率8%を計算し、課税・非課税・免税・不課税を管理します。
収益認識基準は、ASC606やIFRS15に相当する日本基準です。また、リース会計では、オペレーティングリースとファイナンスリースの区分処理も行います。
税務や会計基準は法改正も多いため、将来の改正に備えて、パラメータ設定やマスタ管理で対応できるようシステムを設計します。
技術スタックと外部連携(銀行API・請求システム)
技術選定では、堅牢性やセキュリティ、長期の保守性を重視します。また、接続先との連携要件も整理します。
- バックエンド:Java、C#、Python等の実績豊富な言語が候補です。
- データベース:PostgreSQL、Oracle、SQL Server等のエンタープライズ向けRDBMSが候補です。
- フロントエンド:React・Vue.js等のモダンなJavaScriptフレームワークを使うWebアプリケーション形式が増えています。
銀行APIでは、全銀電文やEB(電子バンキング)データを自動で取り込み、銀行照合を自動化できます。
請求・販売管理との連携では売上仕訳を、経費精算との連携では経費仕訳を、給与計算との連携では給与仕訳を自動で生成します。
電子帳簿保存法に関わる電子証明書の管理、タイムスタンプの付与、JIIMA認証の取得も、技術要件として検討します。
財務システム開発の注意点
会計・税務の専門的な要件を踏まえて、法令への対応と既存データ・システムの移行を計画します。
会計基準・税務法令への対応
法令が改正されても対応できる設計か、また開発会社に会計・税務の知識があるかを確かめます。
- 改正対応:税率のパラメータ管理と、帳票変更のしやすさ。
- 専門体制:開発会社の知識、または税理士・公認会計士と連携できる体制。
インボイス制度は2023年10月に開始されました。また、電子帳簿保存法の改正は2024年1月に施行され、電子取引データの電磁的保存が義務化されました。
開発時点の要件だけでなく、将来の法改正も見越して設計しておくと、長期的な保守コストの削減につながります。
データ移行と既存システムとの連携
移行対象の整合性と連携方式は早い段階で決め、リハーサルと切り替えの日程を計画します。
- データ移行:整合性の確認、移行ツールの開発、移行後の現行システムとの突合。
- 既存連携:連携方式、タイミング、エラー処理を、設計段階で明確にしておく。
移行対象には、過去の仕訳や残高、マスタ情報があります。期初残高を正しく引き継ぐことが、財務報告の前提になります。複数回のリハーサルで問題を洗い出します。
連携先は販売管理や購買管理、給与計算、経費精算等です。
連携方式にはAPI、CSV、DB直結があり、タイミングにはリアルタイムとバッチがあります。連携先の変更予定にも、日程を合わせます。
開発を成功させるためのポイント
技術面に加えて、組織の協力も欠かせません。経理部門の参加と、本番前の並行運用を計画します。
経理部門との密なコミュニケーション
経理・財務部門が各工程に関わることで、業務の実態から離れたシステムになるリスクを抑えられます。
- 要件定義:経理担当者による、業務の詳細の説明。
- 設計・テスト:帳票や仕訳ルールのレビュー、実業務シナリオの確認。
- リリース後:新システムの利用と、フィードバックの伝達。
開発会社と協力しながら、担当者が「自分たちのシステムを作っている」という当事者意識を持つ体制が理想です。
プロジェクトリーダーには、業務知識と組織内の調整力を持つ人物を任命します。
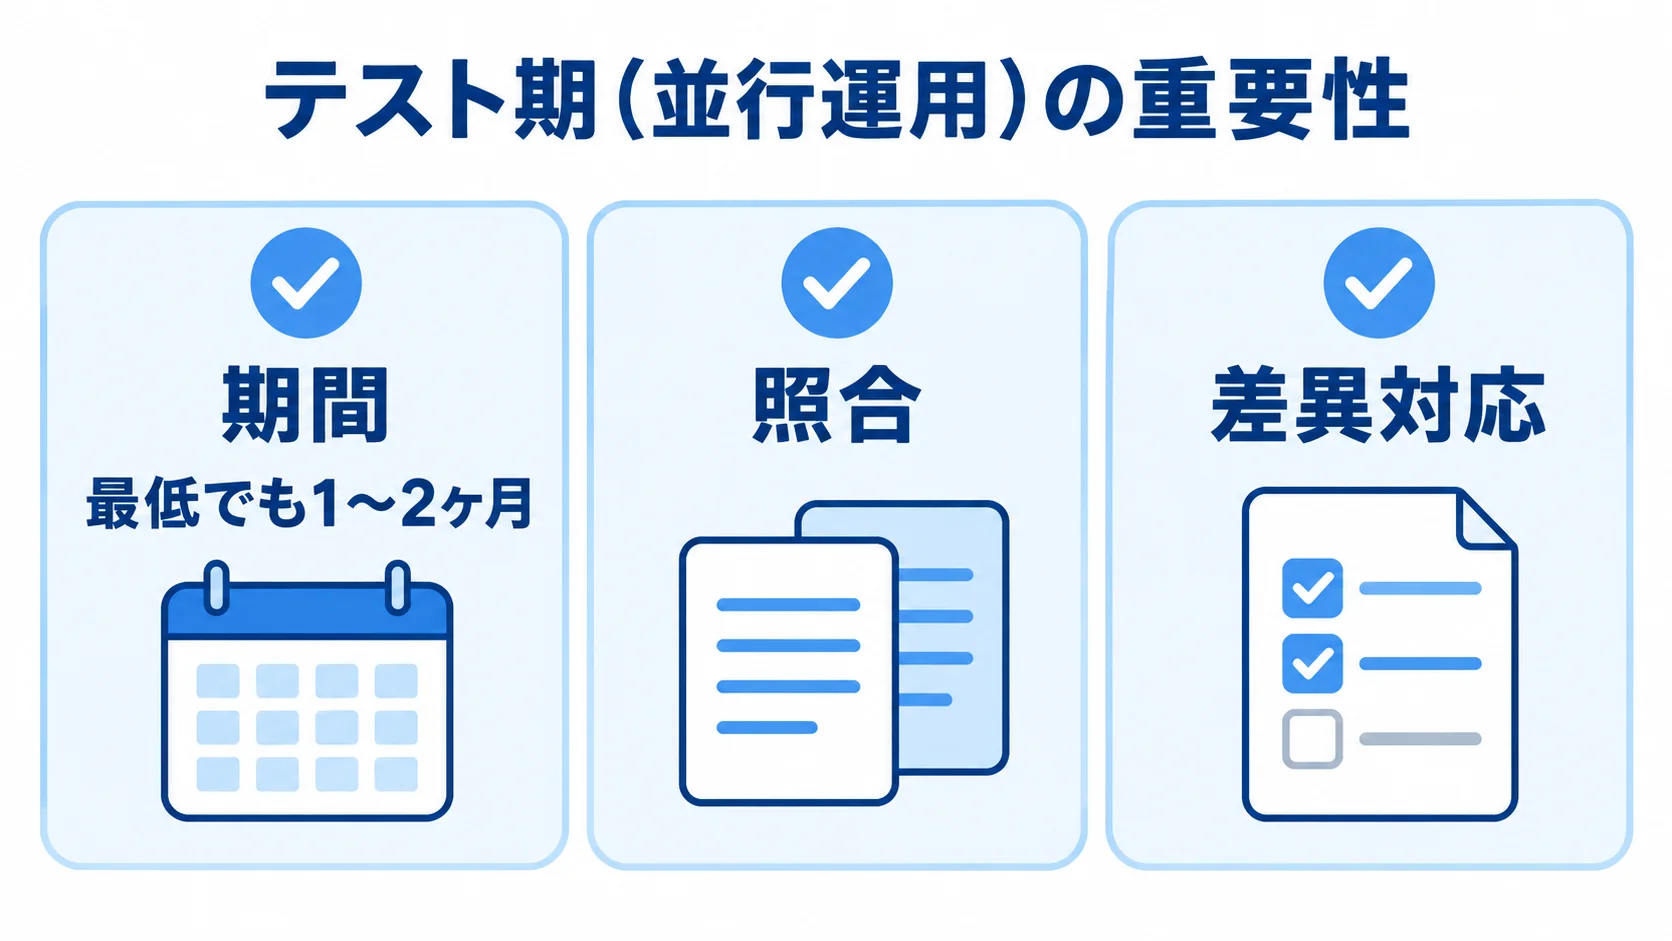
テスト期(並行運用)の重要性
本番の切り替え前に、旧システムと新システムを同時に稼働させ、処理結果を照合して正確性を確かめます。
- 期間:最低でも1〜2ヶ月を確保し、決算月をまたぐことが望ましいです。
- 照合:日次仕訳、月次試算表、決算処理結果の比較。
- 差異対応:原因を特定し、バグや運用手順の修正につなげます。
計算の誤りは、そのまま財務報告の誤りに直結します。差異が出た場合は、本番稼働の前に原因を解消します。
並行運用は現場の負担を伴いますが、本番後のトラブルを防ぐための投資です。そのため、事前に計画を立てて、円滑な切り替えにつなげます。
まとめ
財務システム開発では、業務要件と会計・税務の要件を整理してから、適切な方式と工程を選ぶ必要があります。
要件定義では経理・財務部門を巻き込み、業務要件を詳しくまとめます。そのうえで、法令への対応と将来の改正を設計段階で考慮します。
データ移行は十分にリハーサルし、並行運用の期間を確保して、段階的に切り替えます。経理部門が当事者として開発会社と協力する体制が、成功につながります。
▼全体ガイドの記事
・財務システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。