
アプリケーションのモダナイゼーションは、保守費削減や俊敏性、事業継続性の効果を、初期投資や移行リスクと比べて判断する取り組みです。レガシーの限界を打ち破り、企業競争力を取り戻す手段でもあります。
メリット、デメリット、財務指標、会計処理の順に説明します。全体像はアプリケーションのモダナイゼーションの完全ガイドもご覧ください。
▼全体ガイドの記事
・アプリケーションのモダナイゼーションの完全ガイド
レガシーシステム刷新の種類・工程・費用・会社選定までの全体像については、無料ホワイトペーパー「レガシーシステム刷新の完全ガイドブック」で詳しく解説しています。
アプリケーションのモダナイゼーションのメリット
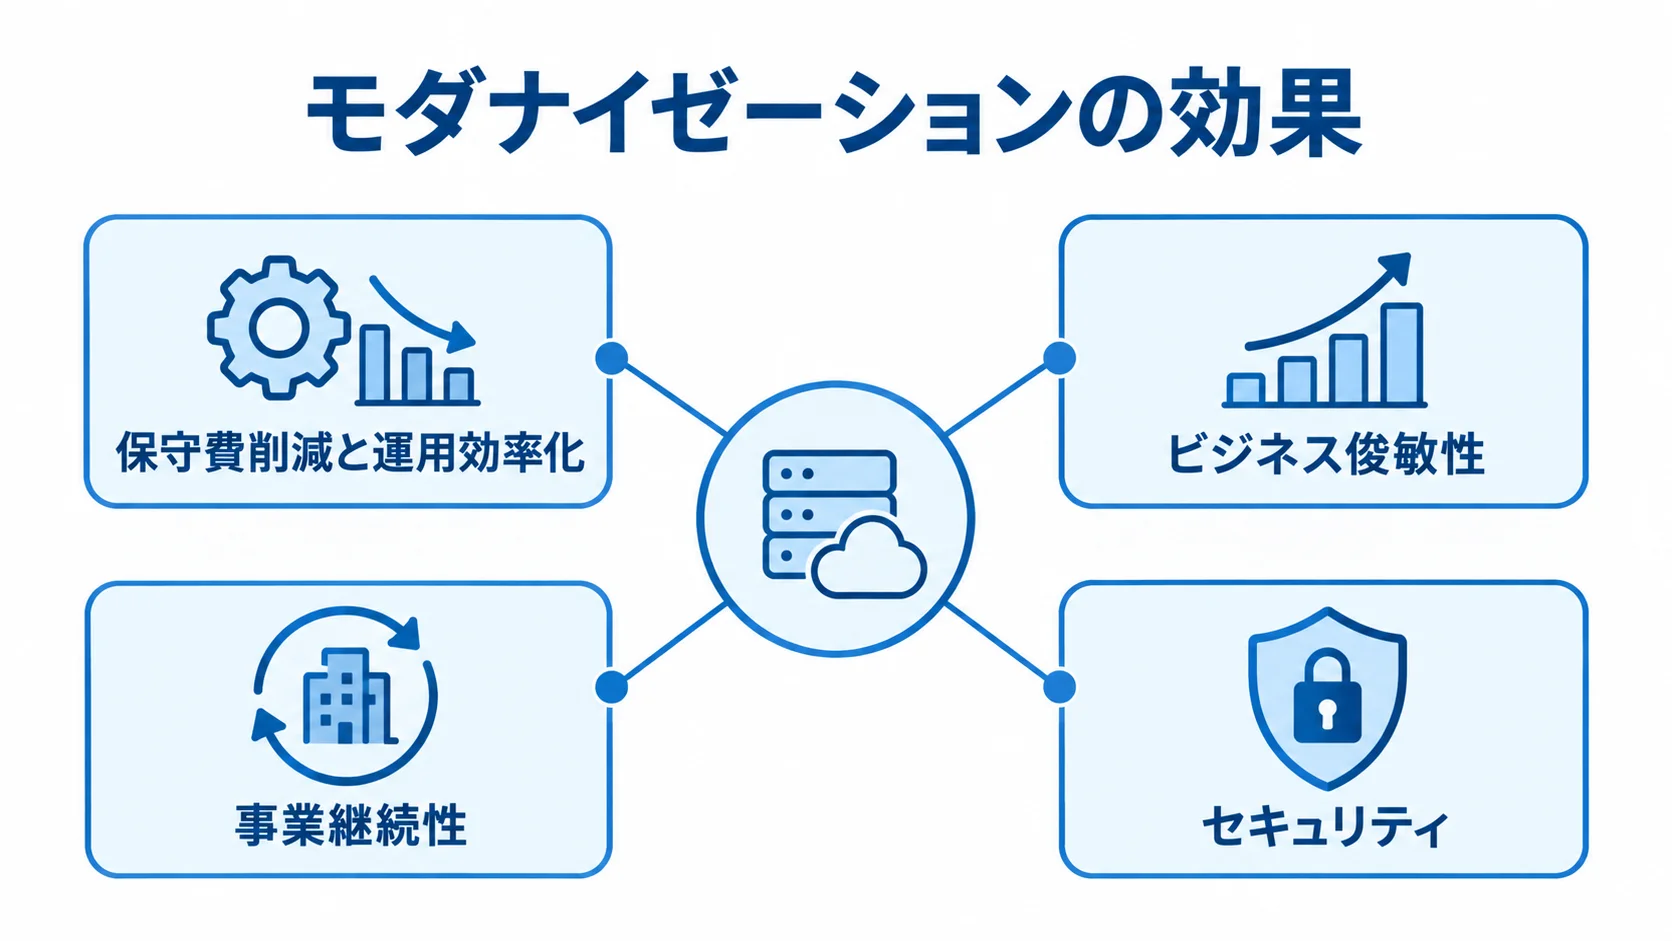
モダナイゼーションのメリットは、コスト、スピード、リスクの側面に分けて捉えられます。各側面の効果を具体的に把握しておくと、投資判断の材料になります。
保守費削減と運用効率化
古い構成のままでは、保守費や運用の手間がかかり続けます。そのため、保守運用コストを抑えるには、システム構成や日々の運用方法を見直します。
- 保守費:古いメインフレームや専用ハードウェアでは、保守契約やライセンスに高額な費用がかかり続けます。
- 刷新効果:クラウドネイティブな構成に移ると、ハードウェアの保守費そのものを削減できます。
- 設備投資:クラウドの従量課金で、必要な分だけリソースを使える形になります。
- 人件費:古い技術に精通した人材への依存を見直し、高騰リスクを抑えます。
- 運用工数:CI/CDや監視の導入で自動化を進め、人材を付加価値の高い業務に回せるようにします。
ある製造業では、COBOL基幹系の刷新により、サーバー保守費を年間2,400万円から850万円へ、約65%削減しました。
ビジネス俊敏性と事業継続性の向上
スピード面ではビジネス俊敏性が高まり、リスク面では事業継続性を向上できます。どちらも、システムの作りを変えることで得られる効果です。
- 変更への対応:マイクロサービス化やコンテナ化で機能ごとに改修・リリースでき、新サービスや仕様の見直しに素早く応じられます。
- 障害・災害への備え:冗長化や自動バックアップ、災害復旧(DR)を組み合わせ、単一のオンプレミスサーバーより止まりにくい構成にします。
- セキュリティ:最新の対策を取り入れやすく、サイバー攻撃や脆弱性のリスクを下げられます。
前述の製造業では、夜間バッチが8時間から90分へ短縮され、日次業務のスピードも改善しました。
市場の変化に素早く追従できることは、現代の競争環境でも大きな価値を持ちます。加えて、「2025年の崖」が警告する、レガシー放置による年間最大12兆円の経済損失リスクも回避できます(出典:経済産業省)。
デメリットと注意すべきコスト
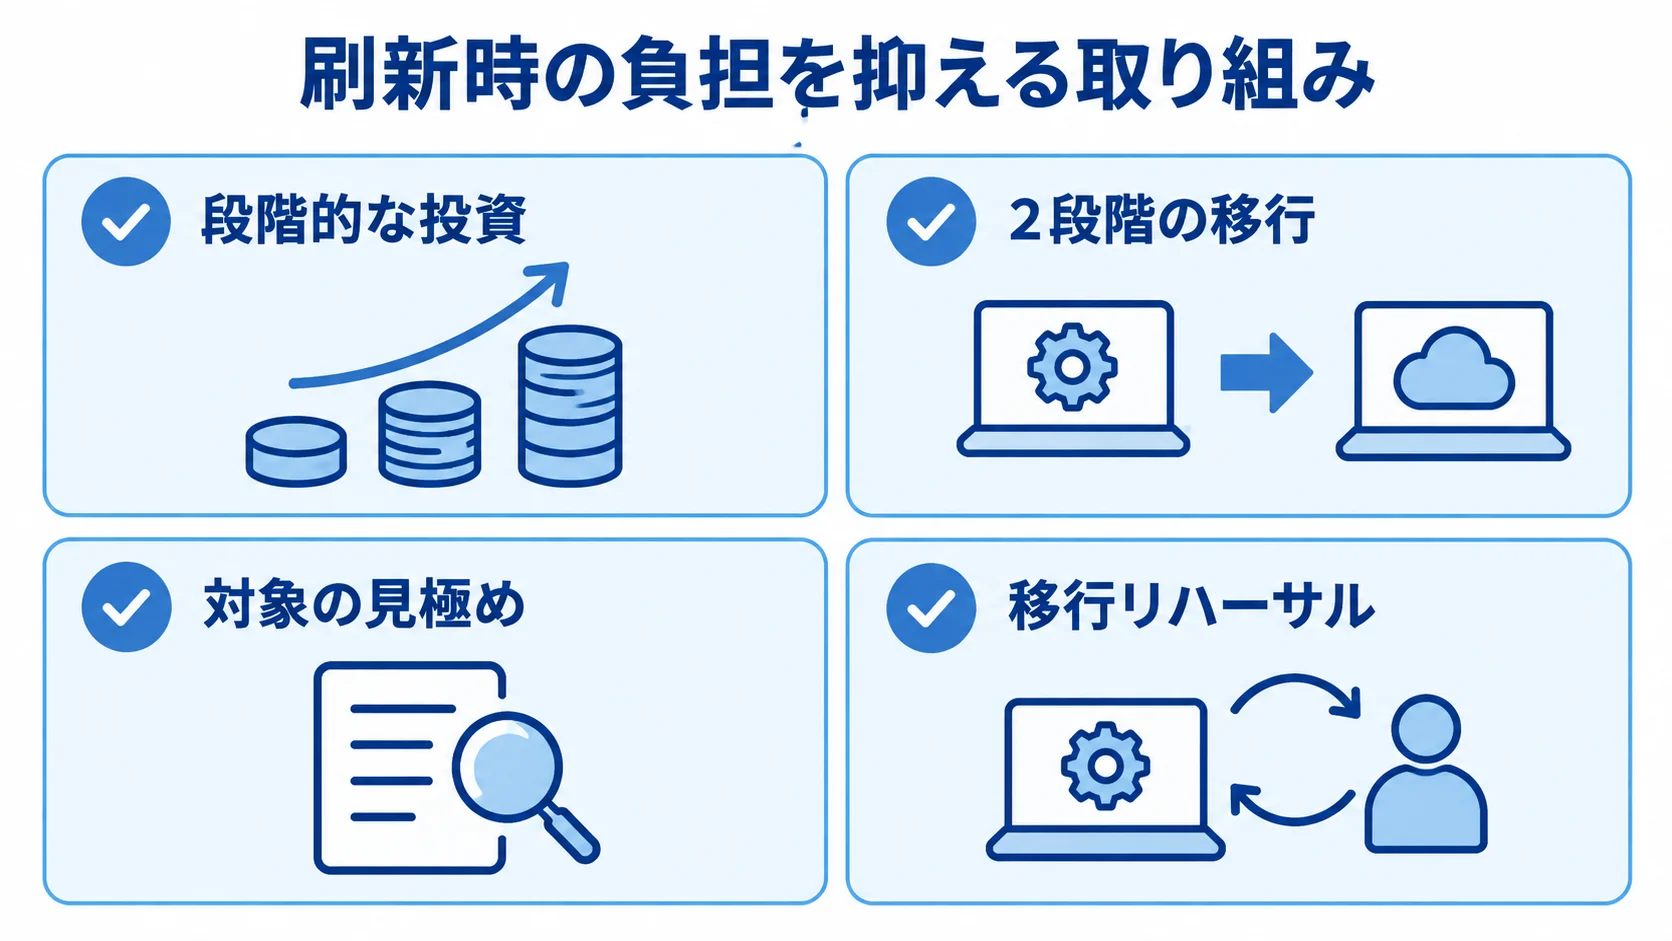
メリットが大きい一方で、モダナイゼーションにはデメリットや注意すべきコストもあります。効果だけを見込むと、実行段階で想定外の負担に直面するおそれがあるため、現実的な投資判断には、負担を把握して対策を考える必要があります。
初期投資と移行期間の負担
最大のデメリットは初期投資と移行期間の負担です。再構築型(リビルド・リアーキテクト)は、2,000万〜数千万円規模で、12〜18ヶ月以上に及びます。
基幹システムと複数の周辺システムを含む大規模刷新では、1.5億〜5億円に達することもあります。効果が出るまでに時間がかかるため、初期投資は短期間に大きな支出となり、経営の重荷になります。
- 並行稼働:移行中は新旧両方のシステムを動かす二重運用コストがかかり、現場担当者にも習熟の負担が生じます。
- 段階的な投資:効果の高い領域から順に刷新して、負担を抑えます。
- 2段階の移行:まずリホストでクラウドへ移し、そのうえで必要な部分だけを後からリファクタリングします。
- 対象の見極め:費用対効果の低い領域まで、無理に最新化する必要はありません。
移行リスクとスキル不足
移行リスクと社内の技術体制については、次の観点から対策を立てます。
- 移行計画:データ移行や業務切り替えは難しく、計画不足が業務停止につながるおそれがあります。
- 移行リハーサル:投資額よりも実行の質が問題になるため、段階的な移行と十分な予行演習でリスクを管理します。
- 技術人材:コンテナやマイクロサービスなどを扱える人材が社内に不足する場合があります。
- 運用体制:外部パートナーの支援を受けながら、社内へ技術を少しずつ引き継ぐ体制をつくります。
刷新後に運用・改善できる体制がなければ、最新技術を導入しても効果は持続しません。多くのデメリットは計画と体制づくりで管理できるため、メリットと比べたうえで投資判断を下すことが大切です。
刷新しない場合も、レガシーシステムの保守費は年々上がり、保守できる技術者の確保は難しくなります。また、市場変化への対応も遅れ、競合との差が開く可能性があります。刷新のコストと、現状維持による機会損失やリスクを比べると、自社にとっての本当の損得が見えてきます。
判断基準1:財務指標による投資対効果の測定
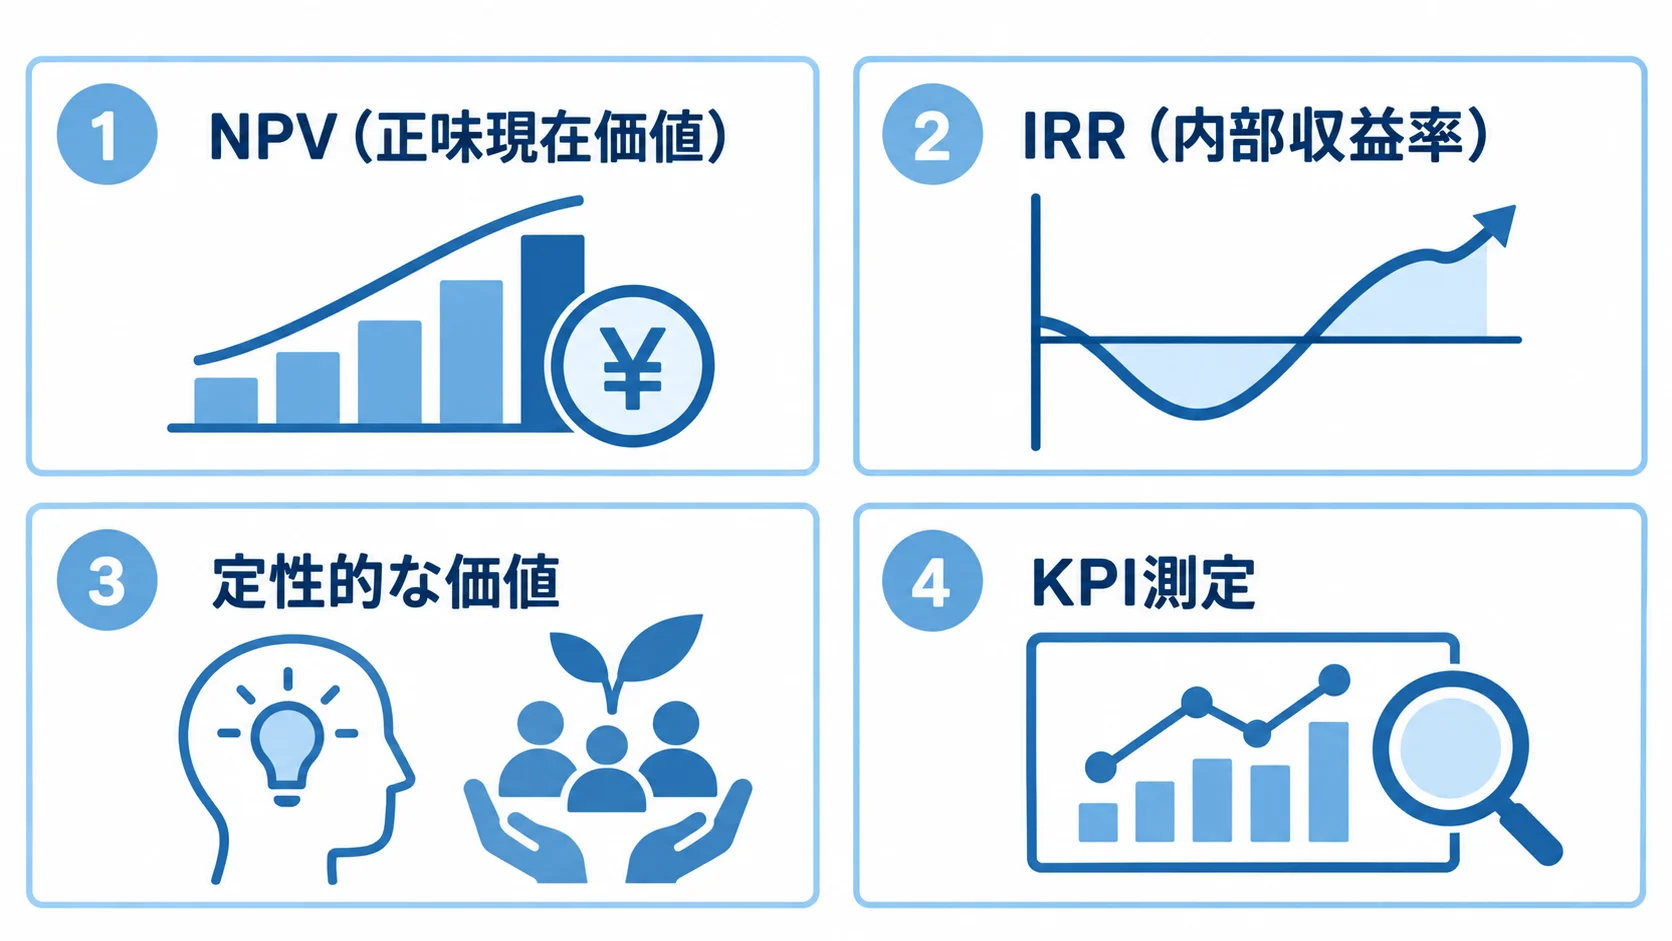
メリットとデメリットを投資判断に生かすには、刷新を単なるコストではなく戦略的な投資と捉えることが必要です。そのうえで、効果を財務指標で数値に示します。経営層を説得して稟議を通すには、「やった方がよい」という感覚ではなく、数字に基づく根拠が必要です。
NPV・IRRによる定量評価
代表的な財務指標は、NPV(正味現在価値)とIRR(内部収益率)です。
- NPV:将来のキャッシュフローを現在価値に割り引いて合計し、初期投資を差し引きます。
- IRR:投資が生む利回りを示し、企業の基準利回りと比べます。
キャッシュフローには、保守費削減や業務効率化による効果が含まれます。NPVがプラスなら、企業価値を高める投資と判断できます。IRRが企業の求める基準利回り(ハードルレート)を上回れば、投資は妥当と判断できます。
「保守費を年1,550万円削減」「業務効率化で年間700時間の工数削減」といった効果を、投資額と並べて比べられます。一方で、事業継続性、ブランド信頼、従業員満足度など、数値化しにくい価値も刷新効果に含まれます。
そのため、NPV・IRRの定量評価に定性的な価値も併記すると、バランスの取れた投資判断資料になります。
トヨタ自動車がIT投資をQCDS(品質・コスト・納期・安全)の視点で評価しているように、複数の観点から効果を捉えることが大切です。
効果のモニタリングと継続評価
刷新後は、当初見込んだ効果が出ているかを継続的にモニタリングします。
- KPI測定:要件定義段階で設定した保守費削減率やリードタイム短縮などの指標を、定期的に測ります。
- 差の分析:計画とのズレがあれば原因を分析し、対策を打ちます。
- 継続評価:投資対効果をPDCAサイクルで検証・改善し、単発で終わらない企業変革につなげます。
モニタリングの仕組みは、次の投資判断の精度を高めます。さらに、実際に得た効果の記録は、後続プロジェクトの稟議を通す根拠にもなります。
判断基準2:会計処理(費用計上か資産計上か)
技術部門が見落としがちなのが、会計・税務の面です。同じ刷新費用でも、処理方法によってその期の利益や納税額への影響が変わります。
会計・税務の観点を押さえておくと、経理・財務部門と連携した戦略的な投資判断につながります。
ソフトウェア資産計上と費用処理の分岐
システム開発費用の会計処理は、将来の収益獲得や費用削減の見込みによって分かれます。この分かれ目は、財務戦略の面でも重要です。
- 資産計上:将来の収益獲得や費用削減が確実と見込まれる開発費用は、一般に無形固定資産(ソフトウェア)として、原則5年で減価償却します。
- 費用処理:研究開発的な要素が強く、将来の収益獲得が不確実な費用は、研究開発費などとして当期費用にします。
資産計上では費用が複数年に分散されるため、刷新を行った年度の利益が大きく圧迫されずに済みます。
一方で、費用処理では当期の利益を圧縮し、節税効果を得られる場合があります。どちらが有利かは、業績見通しや経営方針によって変わります。
刷新は金額が大きく、処理方法が決算に与える影響も無視できません。専門的な判断が伴うため、顧問税理士や経理部門と必ず連携して決めます。
少額減価償却資産の特例の活用
税務上の特例も投資判断に影響します。少額の取得物や刷新に付随する開発費では、費用処理の特例を使える場合があります。
- 10万円未満:取得価額が10万円に満たないものは、一括で費用化できます。
- 中小企業の特例:一定条件下で、取得価額30万円未満(一定条件下では40万円未満)のシステム開発費用を当期に損金算入できます(出典:国税庁)。
- 活用範囲:大規模刷新全体が対象になることは稀ですが、周辺ツールや機能単位の小規模改修には活用余地があります。
小規模な改修やツール導入は、減価償却せずに当期の経費にでき、節税につなげられます。会計や税務の知識を加えると、刷新に伴うキャッシュフローや納税のタイミングを調整できます。
財務指標と会計処理を併用すれば、技術面だけでなく経営面でも納得感のある意思決定につながります。迷う場合は専門パートナーへの相談も有効です。
まとめ
ここまで、モダナイゼーションのメリットとデメリット、投資判断の2つの基準を見てきました。
メリットには、保守費削減と運用効率化、俊敏性の向上、事業継続性の強化があります。実際に、保守費を年65%削減した事例もあります。
デメリットは、初期投資と移行期間の負担、移行リスク、スキル不足です。段階的な移行やパートナーの活用により、管理できます。
NPVとIRRで投資対効果を数値で示し、定性的な価値も併記します。刷新後は、KPIで効果を継続的に確認します。
会計面では、資産計上か費用処理かを選び、少額減価償却資産の特例も検討します。適切な処理によって、キャッシュフローと納税を見通しよく管理できます。
経理部門と連携し、技術面と経営・財務面の両方から検討すると、納得感のある投資判断につながります。専門的な支援が必要な場合は、技術と経営の両面に精通したパートナーへの相談から始められます。
▼開発を相談する前に読みたい無料ホワイトペーパー
・レガシーシステム刷新の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。