
オンライン決済システムの導入・開発事例は、決済代行からの移行、サブスクの解約率の改善、複数の決済代行の併用、会員・ポイントとの統合の4つに大きく分けられます。抽象的な機能説明より、発注企業が実際の事例から学べることは多いものです。
全体像をまだ把握していない方は、まずオンライン決済システムの完全ガイドから読むことをおすすめします。
▼全体ガイドの記事
・オンライン決済システムの完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
決済代行から自社決済基盤へ移行した事例
オンライン決済の入り口は、ほとんどの企業が決済代行SaaSです。初期費用は無料から数万円、月額は数千円から始められ、加盟店審査さえ通ればクレジットカードやQR決済をすぐに使えます。
一次データを見ても、導入費用は「5万〜10万円未満」が18.8%で最多、月額は「5,000〜9,999円」が18.5%で最多という調査結果があります。また、低コストで始められることが普及の理由です。しかし、事業が成長して決済の取扱高が膨らむと、料率や柔軟性の壁にぶつかり、自社決済基盤への移行を検討する事例が増えてきます。
手数料率の損益分岐点を超えて移行を決めた事例
移行を決断する企業に共通するのは、決済手数料の絶対額が無視できない規模になったことです。決済手数料率は一次データで全体の約4割が「3.0〜3.4%」に集中し、ECでは「3.0〜3.2%」です。
また、サブスクでは「3.3〜3.4%」が突出して高い傾向があります。月商が数千万円規模になると、料率0.3〜0.5%の差が年間で数百万円の差になります。たとえば、月商5,000万円・年商6億円の事業者が料率を3.3%から2.8%に下げられれば、年間で約300万円の手数料を削減できる計算です。
移行に成功した事例では、この手数料削減額と、自社基盤の開発・保守コストを比べて判断しています。複数の決済手段とAPI、管理画面を備える中規模のスクラッチ開発は150〜400万円で、保守は初期開発費の5〜10%が月額の目安です。年300万円の手数料削減があれば、開発費は1〜2年で回収できる計算になります。
事例から学べるのは、移行を「料率が高いから」という感覚で決めるのではなく、取扱高・料率差・開発償却期間を具体的に試算したうえで、損益分岐点を超えたタイミングで踏み切ることです。
- 取扱高と料率差:移行で動く手数料の金額を、具体的な数字で確かめる
- 開発・保守費:初期開発費と月額の保守費を、削減額と並べた比較
非保持化アーキテクチャでPCI DSS負担を抑えた事例
自社基盤への移行で最大の懸念になるのが、カード情報の取り扱いに伴うPCI DSS(カード業界のセキュリティ基準)への対応コストです。これを抱えたままでは、移行のメリットが吹き飛びかねません。
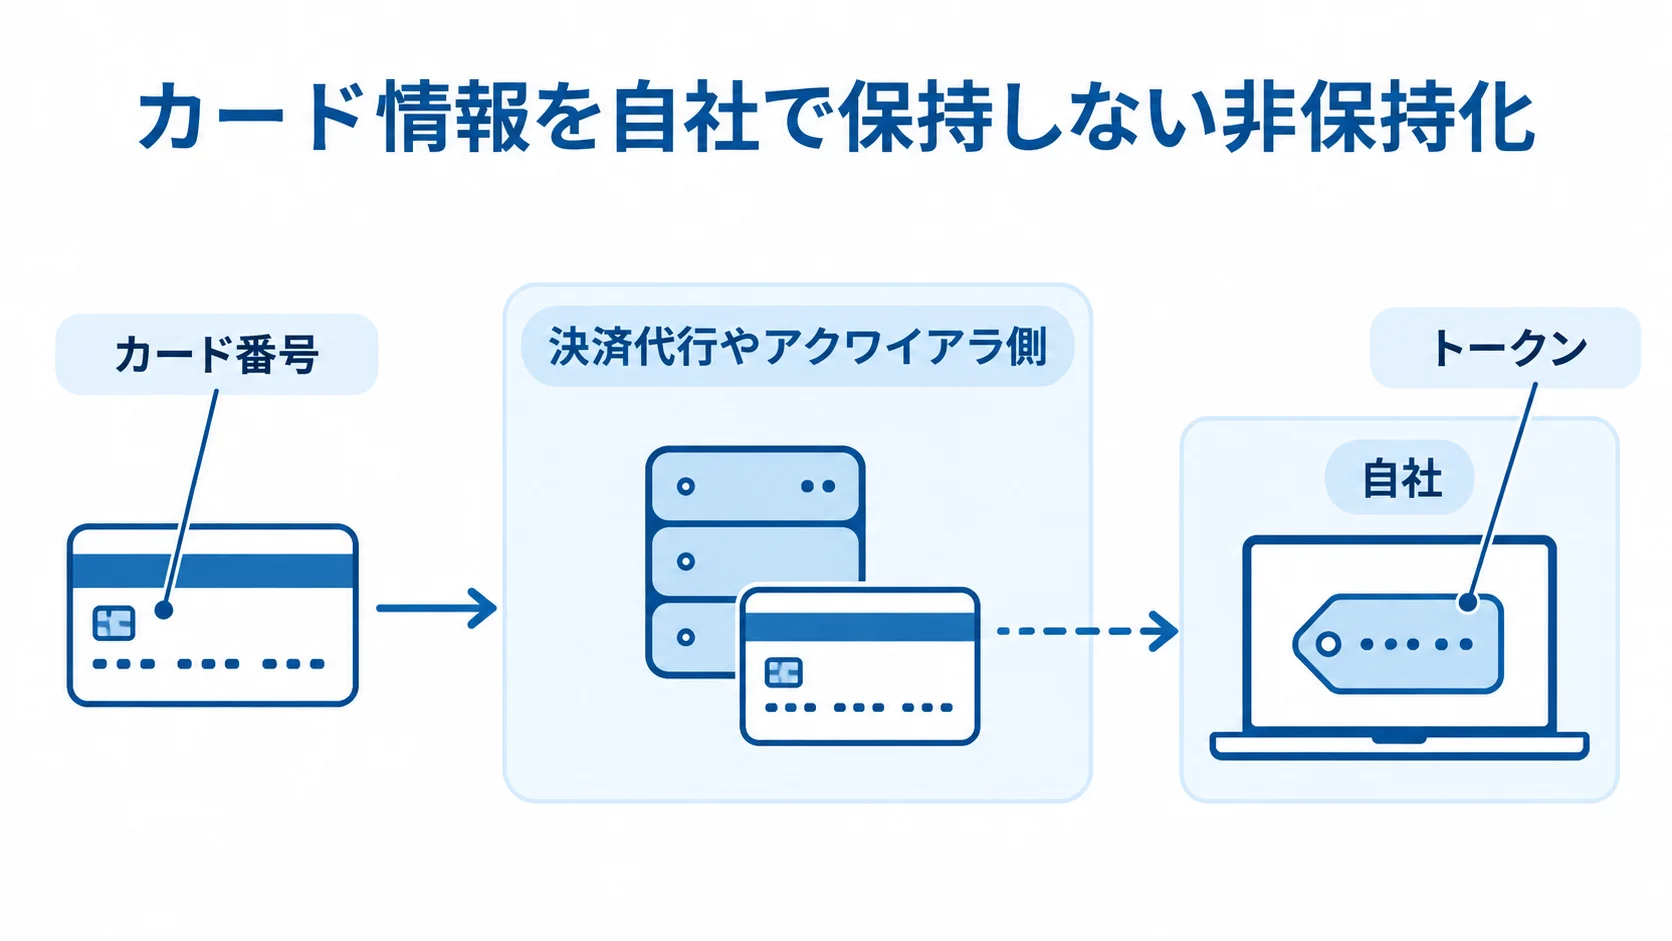
移行に成功した事例の多くは、カード情報を自社で保持しない「非保持化(トークン決済)」の構成を採っています。具体的には、カード番号そのものを決済代行やアクワイアラ側に預け、自社はトークンと呼ばれる代替値だけを扱います。これにより、PCI DSSの準拠範囲(監査スコープ)を最小化でき、開発・セキュリティコストを50〜70%削減できたという知見があります。
EMV 3-Dセキュア2.xが2025年3月末で原則義務化された今、決済の安全性を担保しつつコストを抑える設計として、非保持化の重みはいっそう増しています。また、非保持化は自社基盤移行の事実上の前提条件になっています。
事例を読むときは、「どんな機能を作ったか」だけでなく「カード情報をどこに置く構成にしたか」を確認してください。
- 保持する場合の費用:QSA審査、ASVスキャン、改修にかかる年間の規模
- カード情報の置き場所:自社サーバーに保持するか、決済代行やアクワイアラ側に預けるか
カード情報を自社サーバーに保持した場合は、QSA審査が年間数百万円規模、ASVスキャンが数十万円、大企業の改修では年間数千万円規模に膨らむことがあります。
並行稼働で無停止移行を実現した事例
移行で最も慎重を要するのは、稼働中の決済を止めずに切り替える段取りです。決済はオンライン事業の要であり、移行中に決済が止まれば、その時間はそのまま売上の流出になります。客単価680円×1日15人の離脱で月306,000円の損失という一次データの試算が示すように、わずかな停止でも積み上げれば無視できません。
移行に成功した事例では、新旧の決済基盤を一定期間並行して稼働させ、新規の取引から段階的に新基盤へ寄せていく方法を採っています。
とくにサブスク事業では、既存顧客のカード情報(トークン)を新基盤へどう引き継ぐかが移行の難所になります。たとえば、トークンが旧PSPに固有だと移行できず、全顧客にカード再登録を求めることになります。その過程で、多くの顧客が離脱します。
こうした離脱を防ぐため、移行に成功した事例は、契約段階でトークンの移行可否を確認し、データポータビリティを確保していました。加盟店審査の期間やAPI実装の手順も含めて移行スケジュールを逆算し、繁忙期を避けて切り替えています。この段取りの丁寧さが、無停止移行を実現した事例の共通点です。
- 並行稼働の期間:新旧の決済基盤を同時に動かす期間と、新基盤へ寄せる順番
- トークンの移行可否:契約段階で確かめておく項目
サブスク解約率を洗替・ダニングで改善した事例
サブスクリプション事業でとくに見落とされやすい課題が、本人の意思によらない解約、いわゆるインボランタリーチャーンです。たとえば、ユーザーは継続したいのに、登録カードの有効期限切れや限度額オーバー、カードの再発行によって決済が失敗し、結果として失効してしまいます。この「気づかぬ離脱」を決済システムの仕組みで防いだ事例は、サブスク事業者にとって最も学びの多いケースです。
洗替(カード自動更新)で決済失敗を減らした事例
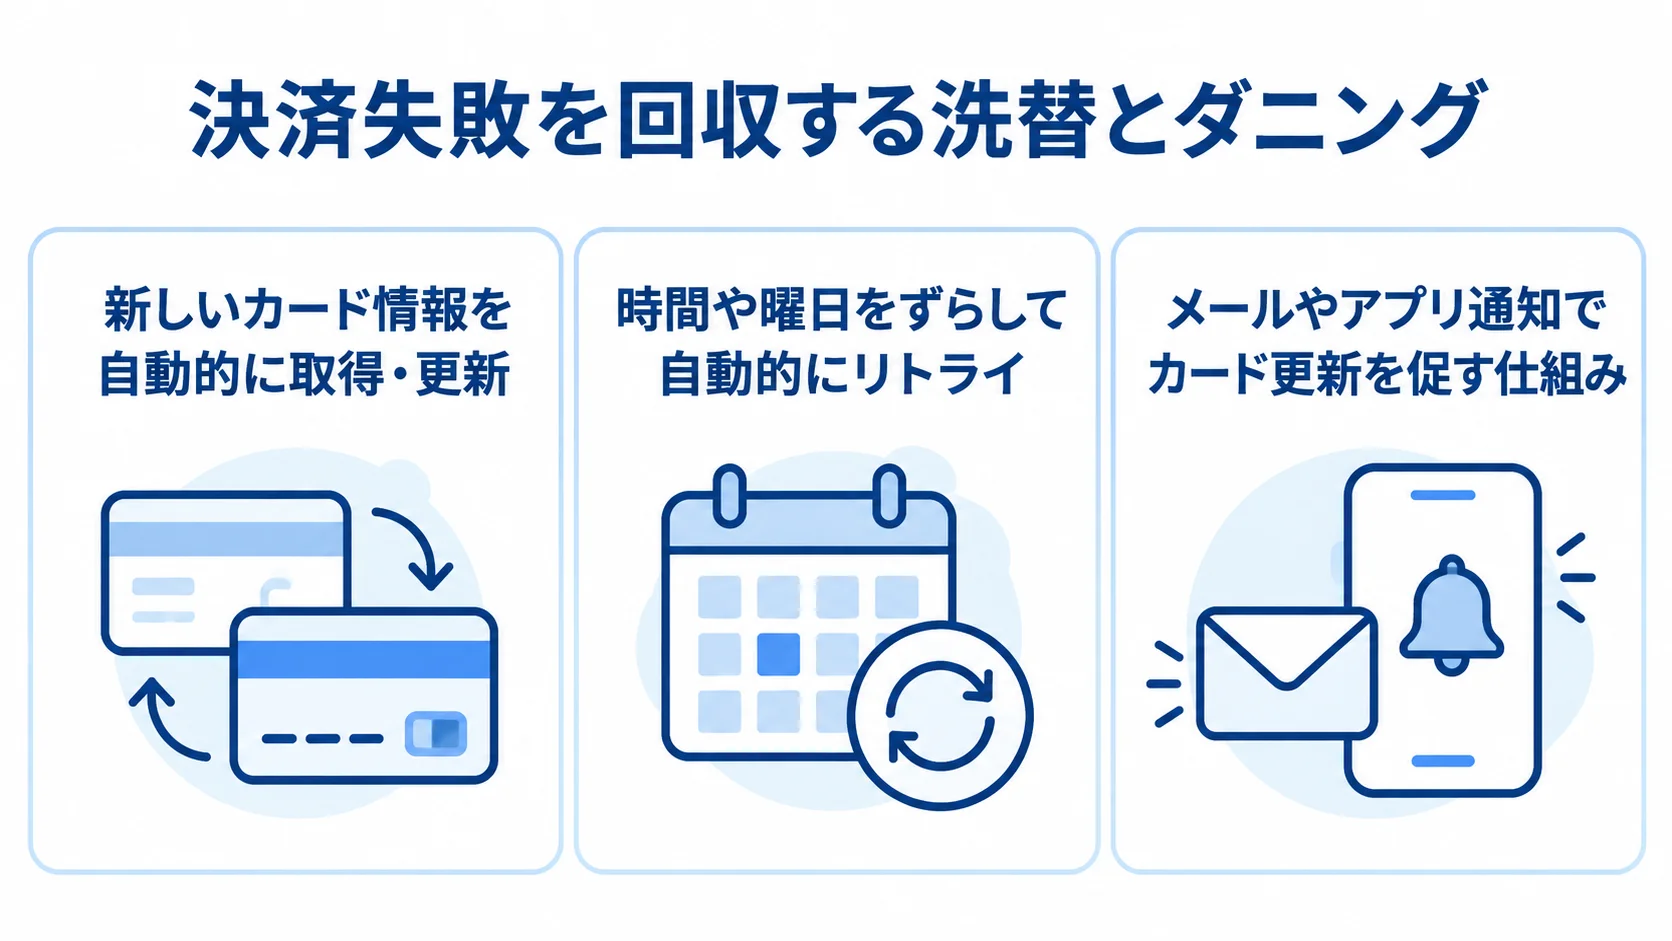
洗替(アカウントアップデーター)とは、カードの有効期限切れや再発行が起きたときに、新しいカード情報をカードブランドのネットワーク経由で自動的に取得・更新する仕組みです。洗替を導入した事例では、有効期限切れによる決済失敗が大幅に減り、ユーザーが何も操作しなくても課金が続くようになりました。
サブスクの決済失敗の相当割合は有効期限切れに起因するため、洗替を組み込むだけで失敗の根を一つ確実に断てます。押さえておきたいのは、洗替が「解約を引き止める施策」ではなく「本来失う必要のなかった顧客を守る施策」だという点です。つまり、継続意思のあるユーザーの決済が失敗して失効するのは、純粋な機会損失です。
また、SBペイメントの調査では「希望の支払手段がないと60%超が他店で購入する」とされ、決済まわりの摩擦が売上に与える影響の大きさがうかがえます。洗替で決済継続率を数ポイント改善できれば、広告費をかけずに既存顧客を維持できる、極めて費用対効果の高い投資になります。
- 洗替の役割:有効期限切れや再発行によるカード情報の自動更新
- 決済継続率:既存顧客の維持につながる改善の幅
ダニング(自動リトライ)のUX設計で回収した事例
洗替で防ぎきれない決済失敗を回収するのが、ダニング(自動催促)です。限度額オーバーや一時的なエラーで決済が失敗したときは、すぐに失効させず、時間や曜日をずらして自動的にリトライします。あわせて、ユーザーにメールやアプリ通知でカード更新を促す仕組みです。
成功した事例では、「失敗即解約」ではなく「数日かけて段階的にリトライ+通知」というUX設計に変えたことで、失敗した決済の相当数を回収できています。回収率を左右するのは、たとえば、給料日後の特定曜日にリトライをかけるといった細かな作り込みです。
継続課金機能は、都度課金のみのシステムより開発費が1.5〜2倍かかります。その大半は、洗替・ダニング・日割(プロレーション)といったサブスク固有のロジックに費やされます。この投資が解約率の改善とLTV(顧客生涯価値)の底上げにつながるため、サブスク事業では、決済システムが収益を支える部分になります。
- リトライの間隔と回数:時間や曜日をずらす間隔と、試す回数の設計
- 通知の文面とタイミング:失敗の理由に応じた出し分けと、送る時期
マルチホーミングで機会損失を減らした事例
決済代行を1社だけに頼ると、その1社が障害を起こした瞬間、自社の売上がすべて止まります。業界水準のSLAは稼働率99.99%以上(月間4.3分以下のダウンタイム)とされていますが、それでも完全な無停止は保証されません。
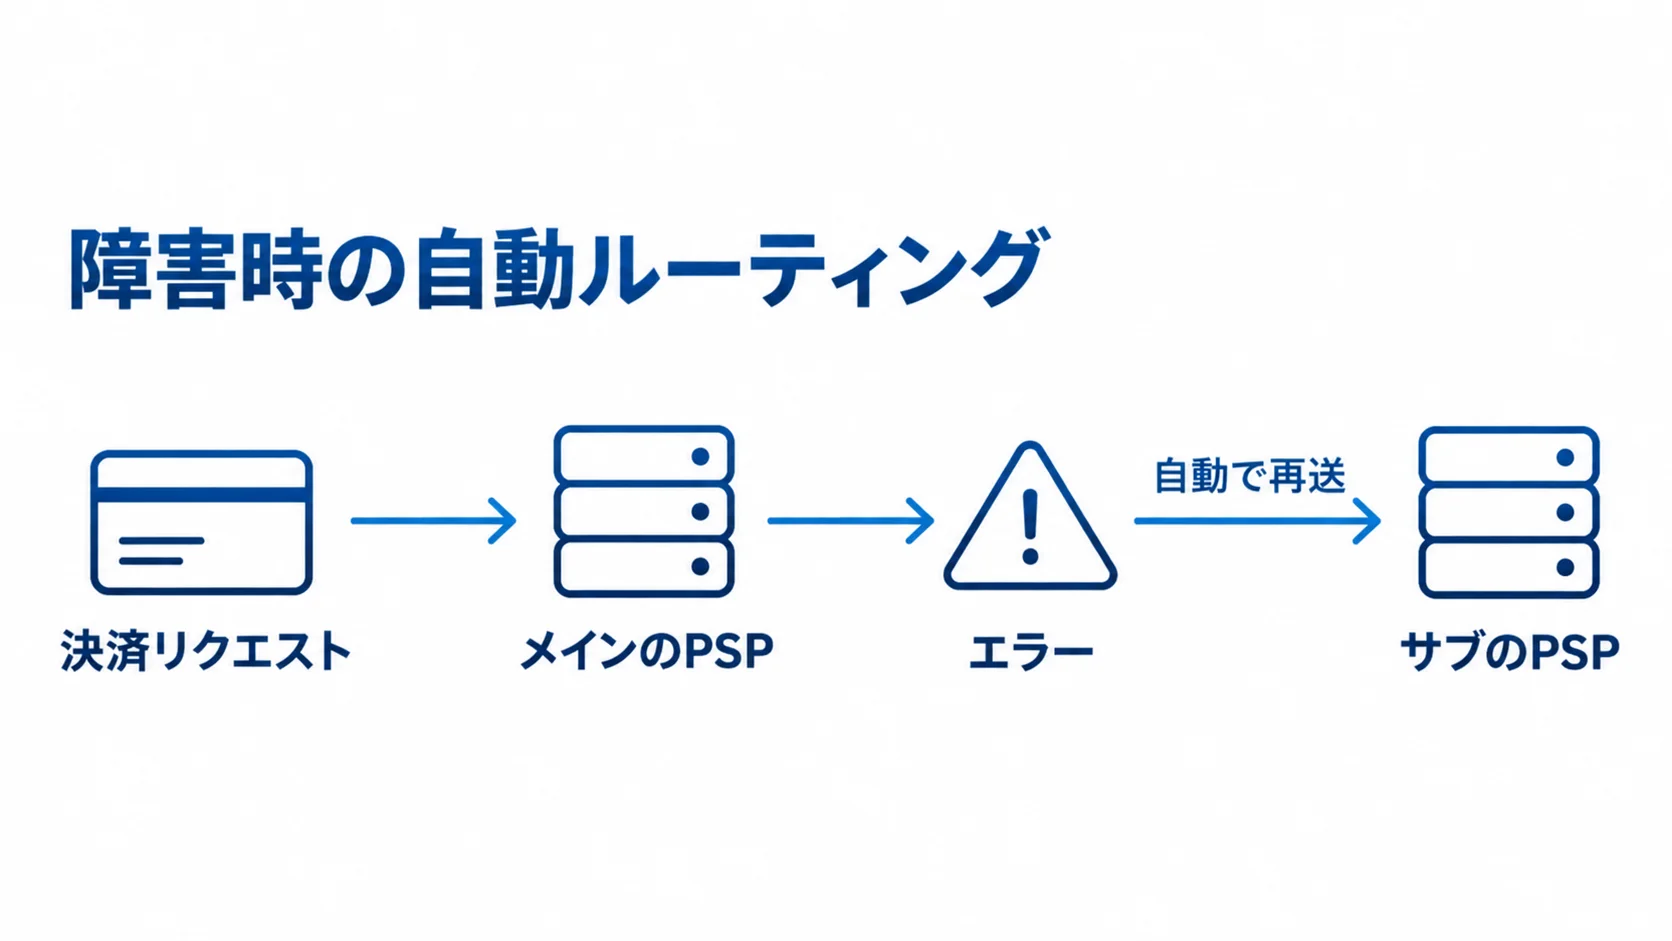
これを防ぐのが、複数の決済代行(PSP)をAPIで束ね、メインに障害が起きたらサブへ自動で切り替えるマルチホーミングです。単一障害点のリスクを、構造の面から消す設計です。
障害時の自動ルーティングで売上停止を防いだ事例
マルチホーミングを導入した事例では、決済リクエストをまずメインのPSPに送り、エラーが返ってきた場合にはサブのPSPへ自動で再送する決済ルーティングを実装しています。これにより、メインPSPの障害中でも決済が続き、本来失っていた注文を取りこぼさずに済みます。
客単価680円×1日15人の離脱で月306,000円の損失という一次データの試算が示すように、決済が止まる時間はそのまま売上の流出につながります。障害の数十分が季節要因のピーク時に重なれば、損失はさらに膨らみます。
自動ルーティングを成立させるには、複数PSPのAPIを抽象化し、どのPSPに送っても同じインターフェースで扱える共通の決済レイヤーを自社側に持つ設計が必要です。ここがマルチホーミングの開発上の難所であり、単一PSP前提のSaaSでは実現しにくい部分でもあります。
事例から学べるのは、決済を「1社のサービスを使うもの」から「複数のサービスを束ねて自社で制御するもの」へ捉え直す視点です。この視点は、可用性と機会損失対策の両方に効きます。
- メインとサブのPSP:障害時に切り替える順番と、再送の条件
- 共通の決済レイヤー:どのPSPに送っても同じ形で扱える自社側の設計
コスト最適化ルーティングで料率を下げた事例
マルチホーミングは、可用性を高めるだけでなく、コストを下げる面でも効きます。事例の中には、カードブランドや発行国ごとに料率の安いPSPへ決済を振り分け、全体の決済コストを抑えたケースがあります。
たとえば、国内カードはA社、海外カードはB社、特定ブランドはC社、というように、それぞれ最も有利な料率のPSPへ自動でルーティングする設計です。決済手数料率はEC「3.0〜3.2%」、越境EC「3.3〜3.4%」と業態や経路で差があるため、最適なPSPに振り分けるだけで全体の料率を押し下げられます。
この方法が効くのは、カードブランドや顧客の国籍が多様で、取扱高もある程度の規模がある事業者です。月商規模が小さいうちは、複数PSPの管理コストが料率削減効果を上回ることもあるため、導入は取扱高が一定規模を超えてからが現実的です。
事例を読むときは、自社の取扱高・顧客構成に照らして、マルチホーミングが可用性の目的なのかコストの目的なのかを明確にすることが大切です。この投資対効果の見極めは判断基準の論点とも深く関わるため、関連記事もあわせてご覧ください。
- 導入の目的:可用性とコストのどちらを重く見るかという点
- 取扱高と顧客構成:PSPを増やす管理コストに見合う規模かどうか
ポイント・会員DBと決済を統合した事例
オンライン決済は、会員情報・ポイント・売上データといった周辺の業務とつながって初めて真の効果を発揮します。決済と会員DB、ポイント、会計をAPIで連携させ、データの分断を解消した統合事例は、決済を「コスト」から「経営の基盤」へ引き上げた好例です。
決済と会員・ポイントを一元化した事例
決済システムと会員サイト・ポイント管理を別々のシステムで運用していると、「誰が・いつ・いくら払い、どれだけポイントを貯めたか」が分断されてしまいます。その結果、顧客の全体像が見えなくなります。
統合に成功した事例では、購入に応じたポイントの自動付与を決済フローの中で完結させています。これにより、購入体験がなめらかになり、レジ落ち(カゴ落ち)の一因だった決済画面の摩擦も減らせます。
統合のもう一つの価値は、データ活用です。決済・会員・ポイントの情報がひとつにまとまると、優良顧客の購買傾向や、解約の予兆があるユーザーの決済の動きを横断的に分析できます。これがCRM施策やLTV向上策の起点になります。
決済を独立した機能として扱うのではなく、顧客データの中心に置く発想が、統合事例から得られる最大の示唆です。
- 会員IDとポイント残高:決済イベントとひもづける、共通のデータ基盤上の情報
- ポイントとクーポンの併用:決済フローの中で制御する範囲
会計連携で入金消込・収益認識を自動化した事例
決済と会計をAPIで連携させ、経理業務を自動化した事例も成果が大きい領域です。決済トランザクションのデータを会計システムへ自動連携し、自動仕訳・入金消込を行えば、経理担当が手作業で売上と入金を突き合わせる工数が消えます。
とくにサブスクでは、新収益認識基準への対応も課題になります。また、サービス提供期間に応じた日割の売上計上(繰延収益の管理)が必要で、これを決済システムと連動させて自動化できると、月次決算が速くなります。
競合の決済記事の多くは、会計実務との連携にほとんど触れていません。しかし、中堅・大手の経理現場では、決済手数料を売上から差し引く純額処理にするか、総額処理にするかといった判断が日々の負担になっています。加えて、振込手数料やトランザクション費用をどう仕訳するかも、経理の手間を増やしています。
会計連携を最初から設計に組み込んだ事例は、決済システムの投資対効果を「手数料削減」だけでなく「経理工数削減」でも語れるため、稟議で示す材料になります。riplaは、フルスクラッチ受託と国内開発の立場から、決済と会計・会員・ポイントを横断する統合設計を一貫して重視しています。
- 仕訳の方式:純額処理と総額処理のどちらにするかの判断
- 入金消込と日割計上:自動化の対象にする作業の範囲
まとめ
オンライン決済システムの事例を振り返ると、成果を出した企業に共通するのは、決済を単なる支払い手段とせず、売上・解約率・資金繰り・経理効率を動かす経営基盤として設計していた点です。
決済代行から自社基盤への移行は、手数料の損益分岐点と非保持化アーキテクチャがカギを握ります。また、サブスクでは、洗替とダニングがインボランタリーチャーンを防ぎ、解約率を改善します。
さらに、マルチホーミングは機会損失を減らし、料率も下げます。会員・ポイント・会計との統合は、決済を顧客データの中心へと押し上げます。
いずれも、手数料率や開発費という具体的な数字に基づく意思決定が、成否を分けています。
事例を読むときに大切なのは、「どんな機能を作ったか」ではなく「どの数字を、どれだけ動かしたか」という視点です。自社の取扱高・料率・解約率・経理工数に照らして、まずは効果の大きい論点から着手してください。
riplaは、フルスクラッチ受託と国内開発を組み合わせ、非保持化・マルチホーミング・収益認識連携といった一歩先の決済設計を一貫して支援します。全体像を改めて確認したい場合は、完全ガイドもご活用ください。
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。