
オンライン決済の必要機能は、決済受付から管理・連携まで4つの軸で整理すると全体をつかみやすくなります。
クレジットカードが通ればよいという認識で進めると、継続課金や決済失敗時の対応が抜け落ちかねません。まずはオンライン決済システムの完全ガイドで全体像を押さえてください。
▼全体ガイドの記事
・オンライン決済システムの完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
マルチ決済手段に対応する決済受付機能
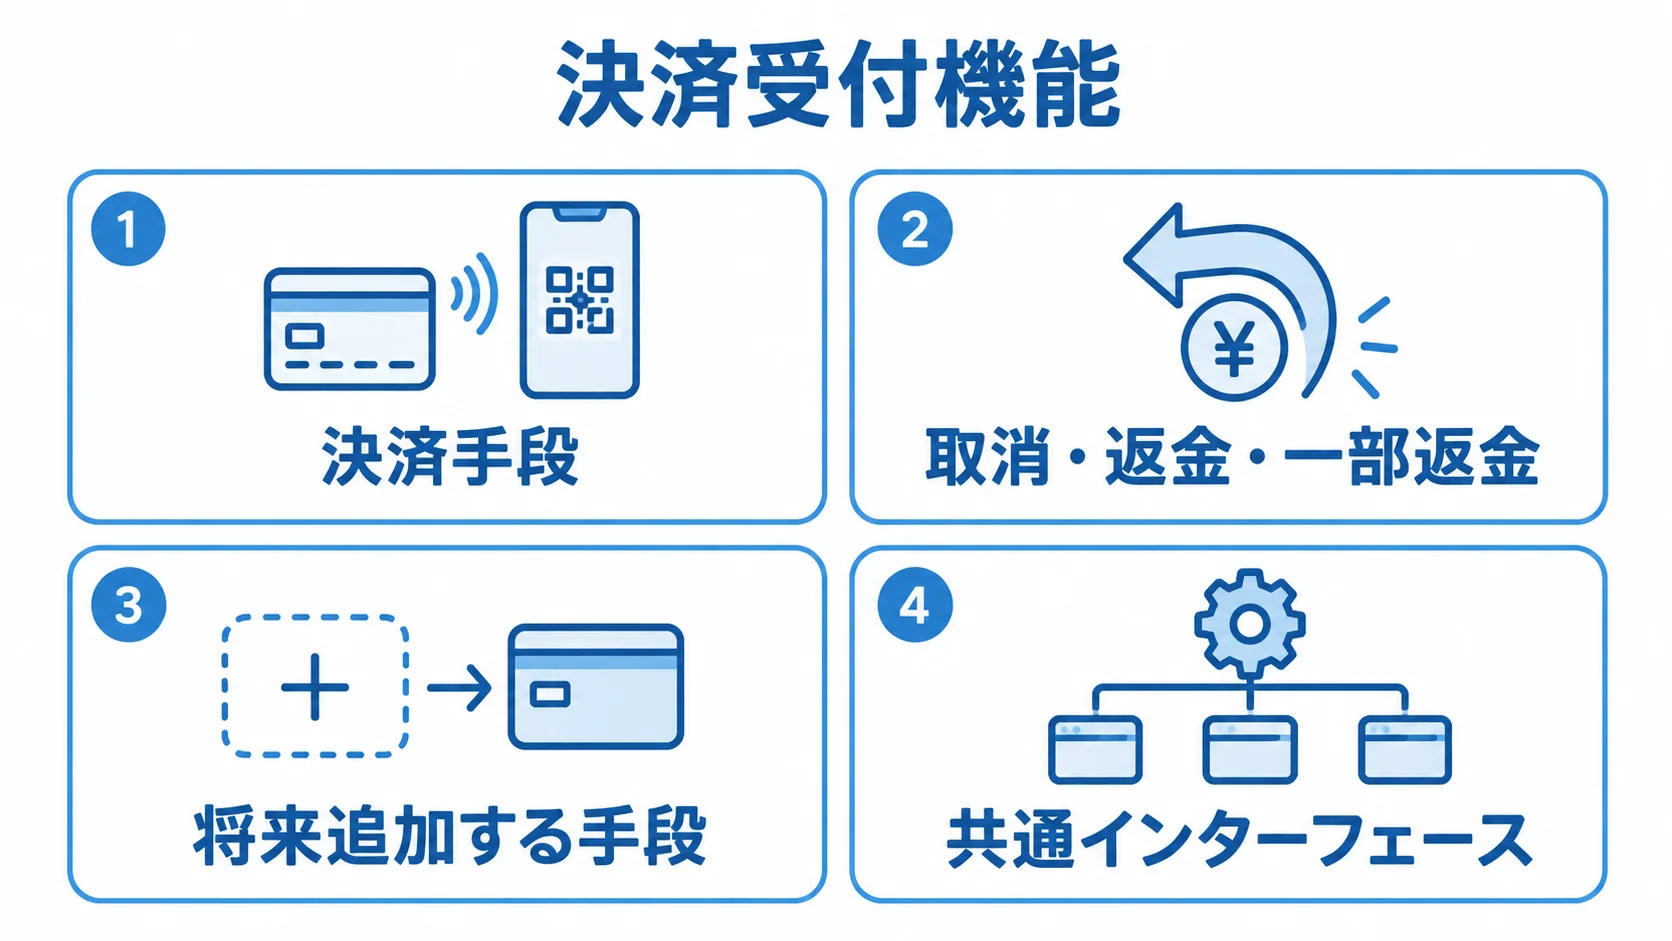
決済受付機能は、顧客が支払いを行う場面で動く機能群です。一見シンプルに見えますが、ここの設計が売上に直結します。
SBペイメントの調査では、希望の支払手段がないと60%超が他店で購入するとされ、客単価680円×1日15人の離脱で月306,000円の損失という試算もあります。このため、どの決済手段をそろえるかが機会損失対策を左右します。
- 決済手段:顧客層と販売形態に合う支払方法の組み合わせ
- 運用処理:管理画面で行う取消・返金・一部返金
- 将来拡張:追加する決済手段を受け入れる共通インターフェース
クレカ・QR・コンビニ・口座振替を束ねる機能
オンライン決済の標準機能の中心は、複数の決済手段を一画面で受け付けるマルチ決済機能です。クレジットカードに加え、QRコード決済やコンビニ払い、口座振替を取りそろえ、さらにキャリア決済や後払いも顧客の客層に合わせて用意します。決済受付機能は、今ある手段だけでなく将来追加する手段まで見据えて設計するのが定石です。
最適な組み合わせは販売形態によって異なります。たとえばBtoBの掛売りでは請求書払いが前提になり、越境ECでは海外カードや現地の決済手段への対応が欠かせません。
個別の契約や実装は大変なため、複数手段を一括で提供する決済代行が一般的です。決済代行を使うと、各決済機関との個別契約や開発を肩代わりしてもらえ、売上も一元管理でき、決済画面の摩擦を減らしてカゴ落ちも防げます。一方で自社基盤を組む場合は、複数のPSP(決済代行)のAPIを抽象化し、共通インターフェースで扱う設計が求められます。
取消・返金・一部返金を扱う運用機能
決済受付で見落とされがちなのが、取消(オーソリ取消)・返金・一部返金です。顧客都合のキャンセルや商品不備による返金、数量変更による差額調整などでは、受け付けた決済を後から取り消したり一部だけ返したりする処理が発生します。これを管理画面から簡単に行えないと、現場が個別にPSPの管理画面を操作することになり、ミスや漏れが起きやすくなります。
取消・返金には隠れコストも伴い、一次データでは取消処理に5円〜数十円、振込手数料に無料〜数百円といった周辺手数料が発生するとされます。特に、返金が多い業態では、この積み上げが無視できません。
機能を設計するときは、取消・返金のオペレーションを誰がどの画面で行うか、その際のコストや会計処理まで含めて要件化しておくと、運用フェーズの混乱を防げます。
継続課金・サブスクを支える機能
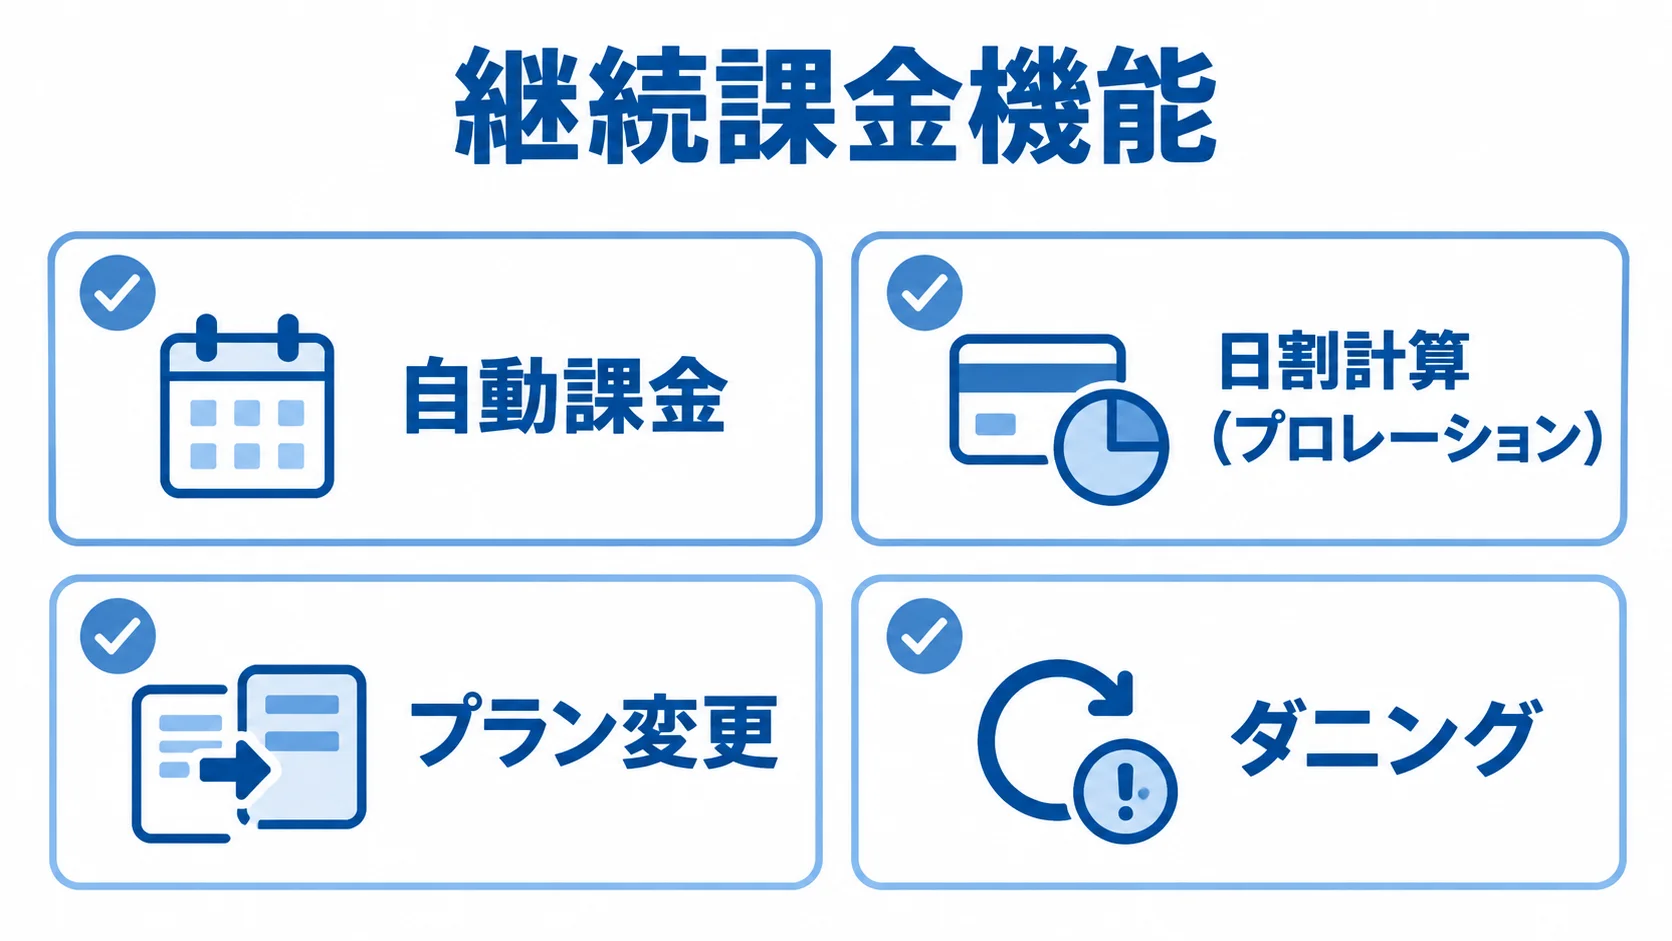
サブスクリプション事業を運営するなら、継続課金まわりの機能こそが決済システムの中心になります。
都度課金しか想定していないシステムにサブスクを後から付けるのは難しく、一次データでも継続課金機能は都度課金のみの場合より開発費が1.5〜2倍かかるとされます。その差は、次に挙げる固有機能の作り込みに費やされる分です。
自動課金・日割(プロレーション)・プラン変更機能
継続課金の基本機能は、登録されたカード情報をもとに、月次・年次といった周期で自動的に課金を実行する仕組みです。これに加えて欠かせないのが、日割計算(プロレーション)です。月の途中でプランをアップグレード・ダウングレードしたり解約したりすると、利用日数に応じて料金を按分する処理が必要になり、これがないと請求のトラブルや顧客の不満につながります。
プラン変更やトライアル期間、クーポン適用といった料金ロジックを柔軟に組める機能が、料金設計の自由度を決めます。これらの料金ロジックは、収益認識とも密接に関わります。特に、新収益認識基準では、サービス提供期間に応じて売上を計上する必要があり、前受金(繰延収益)を月次で取り崩していく処理が求められます。
日割や中途解約の料金計算が決済システム側で正確に行われ、その結果が会計システムへ連携されると、月次決算の手作業を減らせます。サブスクの継続課金機能は、単に「毎月引き落とす」だけでなく、料金計算と会計処理の正確性まで担う機能と捉えておく必要があります。
洗替・ダニングで決済失敗を回収する機能
サブスク決済システムで真に差がつくのが、決済失敗への対応機能です。本人の意思によらない解約(インボランタリーチャーン)は、カードの有効期限切れや限度額オーバー、再発行による決済失敗から生まれます。これを防ぐ二大機能が、洗替とダニングです。
洗替(カード自動更新)は、有効期限切れや再発行の際に、カードブランドのネットワーク経由で新しいカード情報を自動で取得し、ユーザーの操作なしで課金を継続させます。また、ダニング(自動リトライ・催促)は、決済が失敗しても即解約とせず、時間や曜日をずらして自動でリトライし、並行してユーザーにカード更新を促す通知を送ります。
リトライの間隔・回数や、通知の文面・タイミングを柔軟に設定できることが、回収率を左右します。決済を解説する記事でこの領域に触れていないものは多いものの、洗替とダニングは「広告費をかけずに既存顧客を守る」極めて費用対効果の高い機能で、サブスク決済の必須要件です。特に、この機能の有無がサブスク事業のLTVを大きく変えます。
セキュリティ・不正対策機能
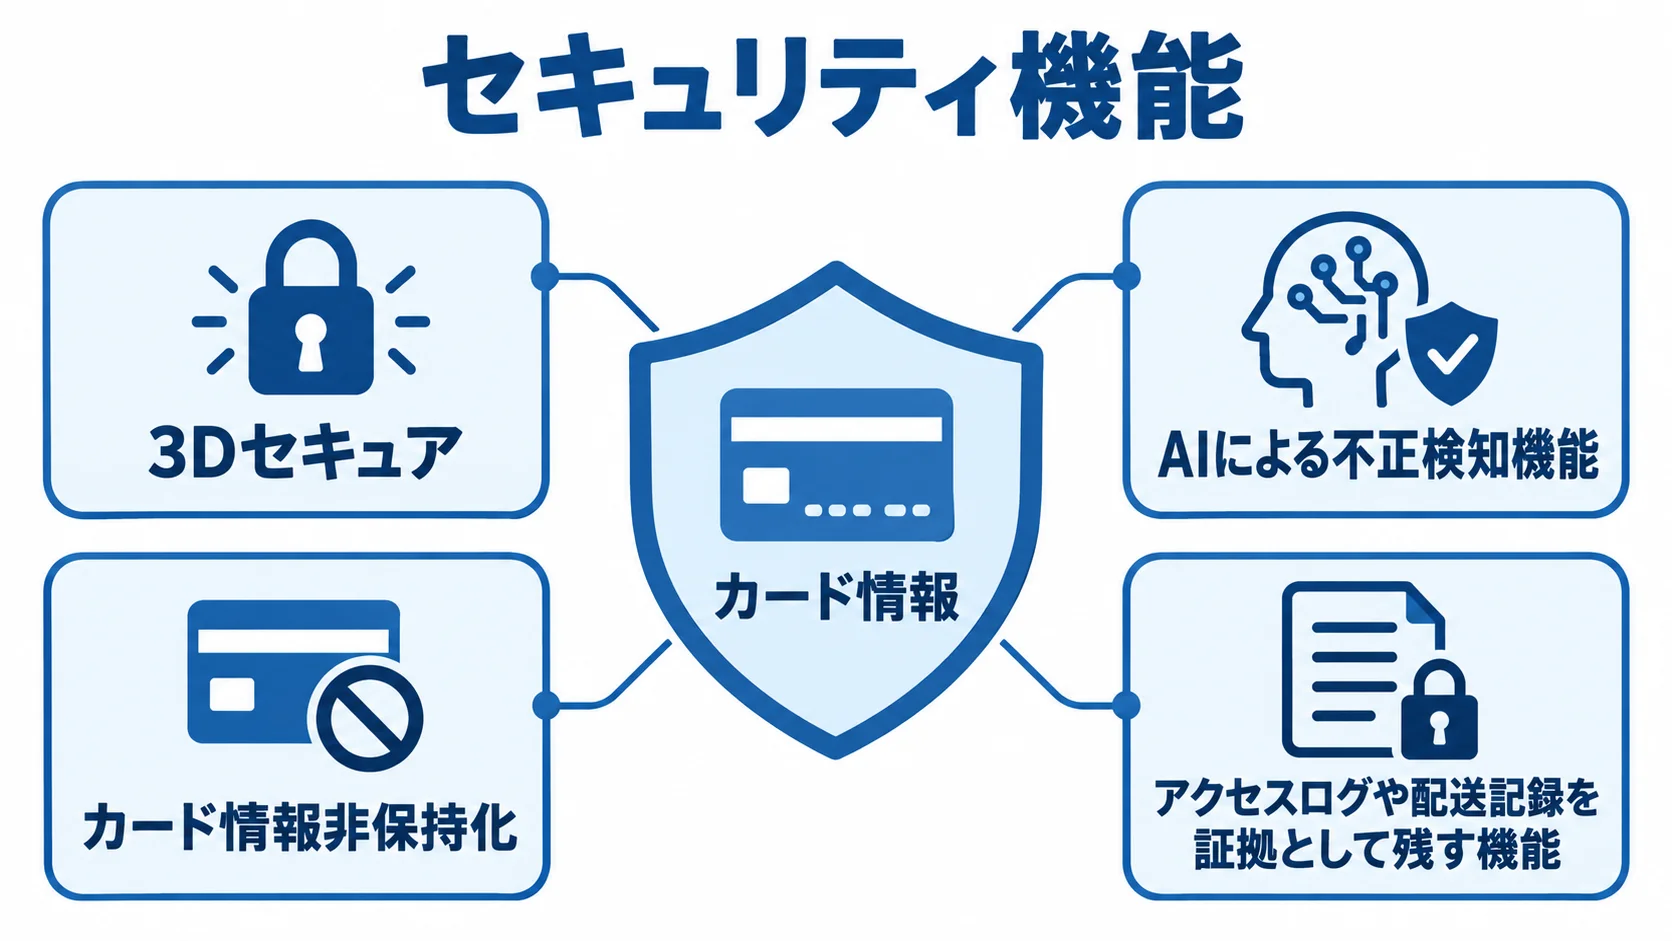
決済はカード情報という機微なデータを扱うため、セキュリティ機能は「あれば良い」ものではなく、法令や業界基準で求められる必須機能です。
EMV 3-Dセキュア2.xは2025年3月末で原則義務化され、PCI DSSへの準拠も避けて通れません。そのため、これらの機能をどう実装するかが、開発コストとセキュリティリスクの両方を左右します。
3Dセキュア・AI不正検知でチャージバックを防ぐ機能
3Dセキュア(本人認証)は、カード不正利用を防ぐための本人確認の仕組みで、2.x(EMV 3-Dセキュア)が原則義務化されています。これに加え、AIによる不正検知機能を組み合わせると、なりすましや不正注文を取引前にブロックできます。
不正検知は、過去の取引パターンや端末情報、行動ログを分析し、リスクの高い取引にフラグを立てたり追加認証を要求したりする仕組みです。これらの機能が直接守るのが、チャージバック(不正利用などによる売上取消)のリスクです。
チャージバックが多発すると、アクワイアラ(カード会社側)からの違約金や、最悪の場合は決済停止につながります。チャージバック率が一定(例:0.9%)を超えると是正措置の対象になることがあり、不正検知と3Dセキュアはこのリスクを抑えます。異議申立(ディスピュート)が起きた際に、アクセスログや配送記録を証拠として残す機能も、チャージバック対応で重要です。
トークン管理・カード情報非保持化の機能
セキュリティ機能の中心にあるのが、カード情報を自社で保持しない非保持化(トークン決済)の仕組みです。カード番号は自社サーバーに置かず、決済代行やアクワイアラ側に預けて、自社はトークンという代替値だけを扱います。これにより、PCI DSSの準拠範囲(監査スコープ)を最小化でき、一次データでは開発・セキュリティコストを50〜70%削減できるとされます。
カード情報を保持すると、QSA審査が年間数百万円規模、ASVスキャンが数十万円、大企業の改修では年間数千万円規模に膨らむため、非保持化のコスト効果は絶大です。さらに、トークン管理機能は継続課金とも密接に関わり、サブスクで毎月課金するには、カードのトークンを安全に保管して課金時に呼び出す必要があります。
特定のPSPに固有のトークンだと、後で別の決済代行へ乗り換えるときにトークンを移行できず、ベンダーロックインに陥ります。だからこそ、トークン管理機能は「安全に保管できるか」だけでなく「移行可能か(データポータビリティ)」まで含めて設計すべきです。この観点は要件定義・RFPの段階で詰めるべき重要事項で、関連記事もあわせてご覧ください。
管理・外部連携・付加機能
決済を業務の中で活かすには、管理画面と外部システムの連携、そして付加機能が欠かせません。決済は、ECカートや会計システムとつながって初めて、業務全体の効率化につながります。
さらに、会員やポイントとの連携も、その一環です。そのため、ここの設計が決済システムの投資対効果を大きく左右します。
管理画面・API連携(カート/会計)機能
決済の管理画面は、日々の運用の中心になる機能です。取引一覧や売上集計、入金サイクルの確認に加え、取消・返金の操作やチャージバック対応も、ここで行います。
とくに入金サイクル(決済から自社口座への入金までの日数)は資金繰りに直結するため、いつ・いくら入金されるかを正確に把握できる機能が欠かせません。あわせて、決済データをECカートや販売管理、会計システムへAPIで連携する機能が、二重入力をなくし、入金消込や自動仕訳を実現します。
API連携では、既存のECカートに後から決済を組み込むと、そのカートが対応する決済方式に制約されることがあるため、互換性も確かめる必要があります。スクラッチで決済基盤を組めば、こうした制約から自由になれる一方、開発・保守のコストを自社で負うことになります。管理・連携機能は、日々の運用が回るかと、他システムとなめらかにつながるかの両面で評価することが大切です。
ポイント付与・クーポン併用制御の付加機能
決済に付随する付加機能には、ポイントの付与と失効、クーポンの発行と併用制御があります。購入金額に応じたポイントの自動付与や、ポイントの有効期限管理、クーポンとポイントの併用可否の制御などを決済フローの中で完結させると、購入体験がなめらかになり、リピート促進にもつながります。
これらは決済代行の付加機能として部分的に提供されることもありますが、自社のキャンペーン要件が複雑な場合は専用の作り込みが必要になります。決済は機能を盛り込むほど開発費が膨らむため、事業フェーズに照らした取捨選択が欠かせません。機能を網羅したうえで最後に大切なのは、「必須機能」と「あれば便利な機能」を切り分けることです。
決済手段の網羅や継続課金、洗替・ダニング、3Dセキュアと非保持化は、業務やコンプライアンスが回らなくなるため必須です。一方、凝った分析ダッシュボードや高度なキャンペーン機能は、効果を見ながら後から追加できる「あれば便利」に分類できます。riplaはフルスクラッチ受託と国内開発の立場から、機能の網羅的な洗い出しと、必須・優先・将来追加の三段階での取捨選択を支援しています。
まとめ
オンライン決済システムの必要機能は、4つの層に分けて整理すると漏れを防げます。とりわけ、マルチ決済手段による機会損失対策、継続課金と日割、洗替・ダニングによるインボランタリーチャーン対策が重要で、ここに3Dセキュア・AI不正検知・トークン管理を加えた機能群が、決済システムの成否を決めます。
継続課金機能は都度課金のみの場合より開発費が1.5〜2倍かかり、非保持化はPCI DSSの範囲を縮めて開発・セキュリティコストを50〜70%削減できます。こうした数字を踏まえ、必須と便利を切り分けることが重要です。
機能の検討は、一覧を眺めるだけでは完結しません。発注側は、自社の事業フェーズや客層、取扱高、サブスクを扱うかどうかに照らして、「業務やコンプライアンスが回らなくなる機能はどれか」を見極めることが欠かせません。そのうえで、見極めた機能を要件定義へ落とし込みます。
riplaはフルスクラッチ受託と国内開発を組み合わせ、機能の網羅的な洗い出しと、自社の事業に合わせた決済機能設計を一貫して支援します。全体像の確認には、あらためて完全ガイドをご活用ください。
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。