
導入の判断は、効果とコストを比べ、決済代行か自社基盤か、料金プランはどちらが得かを損益分岐点で見極めます。効果は機会損失の削減、経理業務の効率化、解約率の改善で、コストは料率や周辺手数料まで含めて見ます。
全体像をまだ把握していない方は、まずオンライン決済システムの完全ガイドから読むことをおすすめします。
▼全体ガイドの記事
・オンライン決済システムの完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
オンライン決済導入のメリット(効果)
オンライン決済を導入して得られるのは、機会損失の削減、経理業務の効率化、解約率の改善という三つの効果です。いずれも具体的な金額として表れます。判断にあたっては、これらを自社の数字に当てはめて見積もることが出発点です。
機会損失の削減と経理一元化の効果
最大のメリットは、決済手段を充実させることで機会損失を減らせる点です。SBペイメントの調査では、希望の支払手段がないと60%超の人が他店で購入するとされています。また、決済代行を使えば、各決済機関をまとめて提供してもらえ、カゴ落ちを防いで売上を一元管理できます。
たとえば、客単価680円で1日15人が離脱すると、月306,000円の損失になるという試算もあります。つまり、決済手段を増やすこと自体が、年間で数百万円規模の売上を取り戻す投資になりうるのです。
もう一つの効果は、経理業務を一元化して自動化できる点です。決済データを会計システムへ連携すれば、自動仕訳と入金消込が実現し、経理担当が手作業で売上と入金を突き合わせる工数がなくなります。
複数の決済手段がそれぞれ別に入金されると、経理は煩雑になります。一方で、決済を一元管理して会計と連携すれば、月次決算が速くなります。
特にサブスクでは、新収益認識基準に対応した日割りの売上計上を自動化できると、決算業務の負担が大きく軽くなります。これらは、売上を増やす面とコストを減らす面の両方に効く、決済導入の中核的なメリットです。
- 自社の離脱状況:支払手段がないことで失われている客数と客単価を、自社の数字で押さえているか
- 経理の手作業:売上と入金の突き合わせに、毎月どれだけの時間を使っているか
解約率改善によるLTV向上の効果
サブスク事業では、決済システムの効果として解約率の改善も見逃せません。本人の意思によらない解約(インボランタリーチャーン)は、カードの有効期限切れや限度額オーバー、再発行による決済失敗から生まれます。そこで、洗替(カード自動更新)とダニング(自動リトライ)を組み込めば、この「気づかぬ離脱」を防ぎ、継続率を底上げできます。
継続する意思のある顧客を失わずに済むことは、広告費をかけずにLTV(顧客生涯価値)を伸ばす、極めて費用対効果の高い効果です。解約率の改善効果は、サブスクの月次売上に複利で効きます。たとえば、月次の決済継続率が数ポイント改善するだけでも、数か月後の継続会員数は変わり、年間の売上に無視できない差が生まれます。
継続課金機能は都度課金のみより開発費が1.5〜2倍かかりますが、その投資は解約率の改善という形で回収されます。この構造を理解しているかどうかが、サブスク事業の決済投資判断の分かれ目になります。つまり、決済を「LTVを動かす投資」として捉え直すことが、正しい判断の前提です。
- 失敗決済の理由:有効期限切れ、限度額超過、再発行のうち、どれが多いかの把握
- 継続会員の推移:月ごとの解約がどのペースで増えているか
デメリット・コスト構造の正しい理解
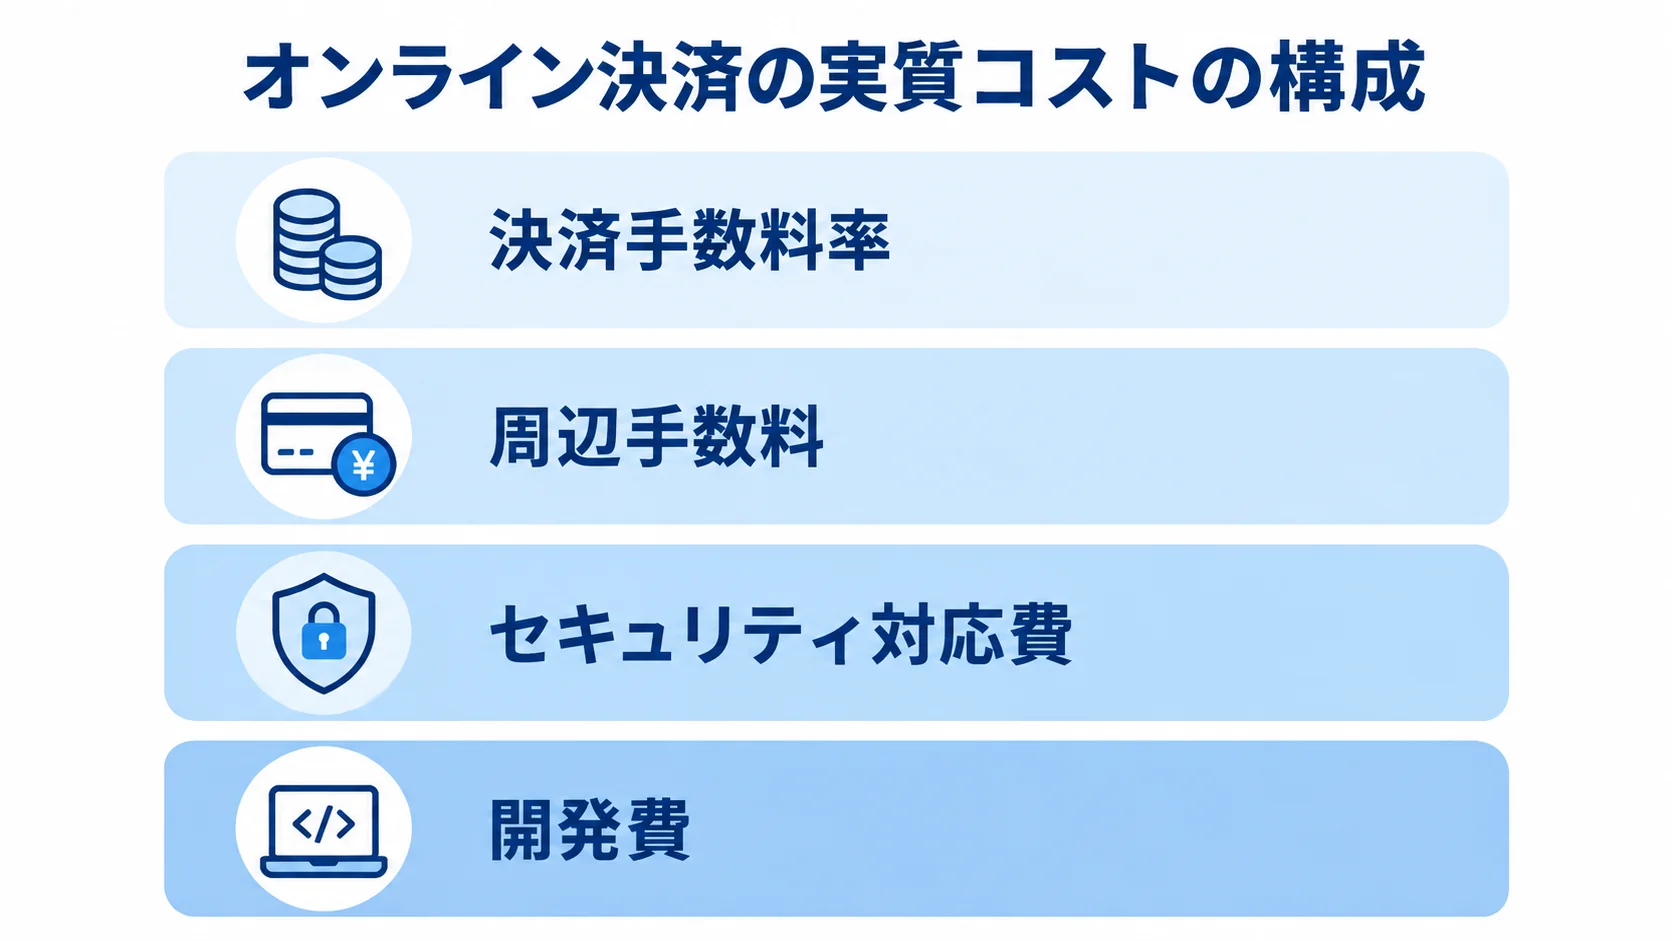
メリットの裏側で、デメリットとコスト構造を正確に理解しておくことは、健全な判断に欠かせません。決済のコストは料率だけでなく、初期費用、月額、周辺手数料、セキュリティ対応費、開発費と多層的です。これらを見落とすと「思ったより高くついた」ことになるので、まずはコスト構造を分解して捉えることが第一歩です。
手数料・周辺手数料・隠れコストの内訳
決済コストの中心は、決済手数料率です。一次データでは、全体の約4割が「3.0〜3.4%」に集中し、業態別ではECが「3.0〜3.2%」、サブスクが「3.3〜3.4%」となっています。
越境ECは「3.3〜3.4%」と高めで、実店舗は3%未満が計34.1%と低料率です。月商が大きいほど、料率の数字がそのまま利益を削ります。ただし、コストには料率以外の項目もあります。
周辺の費用として、トランザクション費用は1回数円〜数十円(30円等)、振込手数料は無料〜数百円、取消処理は5円〜数十円かかります。さらに、決済サービス利用料は決済金額の0.3〜1%で、これらが積み上がります。
これら周辺手数料こそが「隠れコスト」であり、契約前に見落とすと実質コストが想定を上回ります。たとえば、少額決済を大量に扱う事業では、1件あたり数十円のトランザクション費用が、料率以上に重くのしかかることがあります。逆に、高単価・少数の決済なら料率の影響が大きくなります。
デメリットを正しく評価するには、料率だけでなく、自社の決済単価と件数に応じた周辺手数料まで含めて、実質コストを試算することが不可欠です。
- 契約前の確認:初期費用や月額以外の手数料が、見積もりの段階で一覧になっているか
- 月間の取引量:1件あたりの費用に件数を掛けた、月と年の合計金額
セキュリティ対応・開発費というデメリット
自社で決済基盤を組む場合のデメリットは、セキュリティ対応と開発費です。カード情報を自社で保持すると、PCI DSSのQSA審査が年間数百万円規模、ASVスキャンが数十万円、大企業の改修では年間数千万円規模に膨らみます。これは、決済を自前で持つことの大きな負担です。
ただし、非保持化(トークン決済)の構成にすれば、PCI DSSの準拠範囲を最小化でき、開発・セキュリティコストを50〜70%削減できます。このデメリットは、設計で緩和できます。
開発費も無視できないデメリットです。スクラッチ開発の費用は、シンプルな構成(クレカのみ)で50〜200万円、中規模で150〜400万円、大規模で300〜500万円以上です。フルスクラッチでは500〜2,000万円超が相場となり、継続課金を含むと開発費は1.5〜2倍になります。
さらに、保守費は月額で初期開発費の5〜10%かかり続けます。これらの負担が、機会損失削減や経理効率化、解約率改善といったメリットを上回るかを天秤にかけることが、決済投資判断の核心です。デメリットを直視したうえで、なお効果が勝るかを定量的に見極めてください。
- 保持する範囲:トークン決済などで、カード情報を自社で持つ範囲を減らせる構成か
- 開発と保守の合計:初期の開発費に、保守費の年間分を加えた金額
選択肢別の比較と判断基準
メリットとデメリットを踏まえたうえで、最も実務的な判断は「どの選択肢を選ぶか」です。決済には、決済代行SaaSかスクラッチか、単一PSPかマルチホーミングか、月額無料か月額有料かという三つの分岐があります。それぞれを、自社の数字に照らして判断する基準を見ていきます。
決済代行SaaS vs スクラッチの判断基準
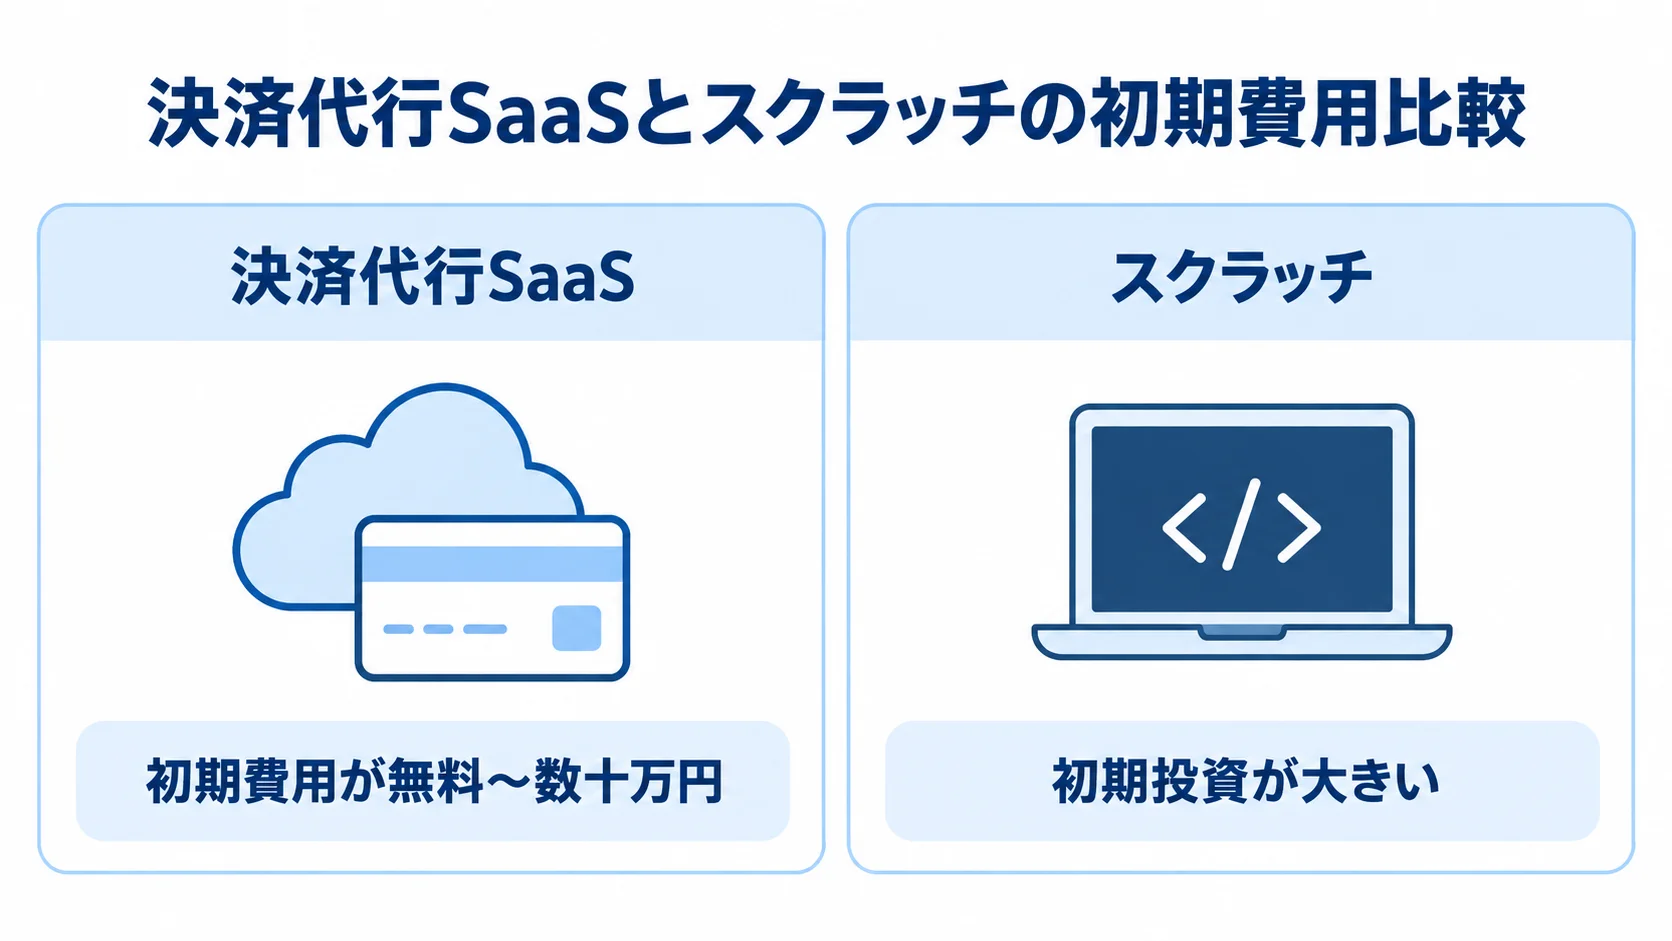
決済代行SaaSは、初期費用が無料〜数十万円、月額数千〜数万円で素早く始められ、各決済機関との契約や開発を肩代わりしてもらえるのが最大のメリットです。一方で、料率や機能の自由度には制約があり、取扱高が増えると料率の絶対額が重くなります。
スクラッチは、初期投資が大きい(中規模150〜400万円、大規模300〜500万円以上)ものの、料率の交渉余地や機能の自由度を得られます。また、トークンを自社で管理できるため、移行性も確保できます。
判断基準はシンプルです。取扱高がまだ小さく、標準的な決済で足りるならSaaSが向いています。反対に、手数料の削減や高度な連携、移行性を重視するなら、スクラッチや高度なカスタマイズが候補になります。
業態に特化したSaaSの例もあります。サブスクペイ(ROBOT PAYMENT)は、14,000社・年間900億円超を扱い、料率は2.5%〜です。
Paid(BtoB後払い、未回収保証)は、限度額が最大5,000万円で、料率0.5〜3.5%に事務125円/件が加わる専門特化のサービスです。
業態によっては特化型SaaSが最適解になります。また、まずはSaaSで始めて検証し、損益分岐点を超えた段階でスクラッチへ移行する段階的な進め方も堅実です。
- 取扱高の見通し:現在の規模と、成長後に見込む規模の両方で比べているか
- 機能の自由度:標準の機能で足りるか、独自の決済の流れが必要か
単一PSP vs マルチホーミングの判断基準
単一PSP(決済代行1社)はシンプルで管理が容易ですが、その1社が障害を起こすと売上が全て止まる、単一障害点を抱えます。一方、マルチホーミング(複数PSPを束ねる)は、障害時の自動ルーティングで可用性を高められます。
さらに、カードブランドや発行国ごとに料率の安いPSPへ振り分けて、コストを抑えることも可能です。ただし、複数のPSPを扱うための開発・管理コストは増えます。
判断基準は、取扱高と可用性の要件です。マルチホーミングの投資が回収できるのは、決済停止が大きな損失につながる大規模事業や、海外カード比率が高くコストを抑える余地が大きい事業です。客単価680円で1日15人が離脱すると月306,000円の損失になるという試算が示すように、停止時間はそのまま損失につながります。
逆に、取扱高が小さいうちは、複数PSPの管理コストが料率の削減効果を上回るため、単一PSPで十分です。可用性を目的にするのか、コストを目的にするのかを明確にしたうえで、取扱高が一定規模を超えてからマルチホーミングを検討するのが現実的です。
- 停止時の影響:決済が止まったときに失われる売上が、複数PSPの管理コストに見合うか
- 海外カードの比率:料率を振り分けて削減できる余地が、どの程度あるか
損益分岐点による料金プランの見極め
最後に、最も実務的な判断となるのが、料金プランの選択です。決済代行には「月額無料・料率高め」と「月額固定あり・料率低め」の二系統があり、自社の月商と決済比率によって、どちらが得かが変わります。これを損益分岐点で見極めることが、決済コストを抑える鍵になります。
月額無料高料率 vs 月額有料低料率の損益分岐点
各社の料金例を見ると、月額無料・料率高めのプランには、Stripe(初期月0円・3.6%)、Square(オンライン3.6%・対面2.5%〜)、Airペイ(初期月無料・クレカ3.24%)があります。一方、月額有料・料率低めのプランには、stera pack(月3,000円・1.98%〜)があります。
月商が小さいうちは、月額固定費が重くのしかかるため、月額無料プランが有利です。しかし、月商が増えると料率の差が月額固定費を上回り、月額有料・低料率プランが得になる損益分岐点が訪れます。
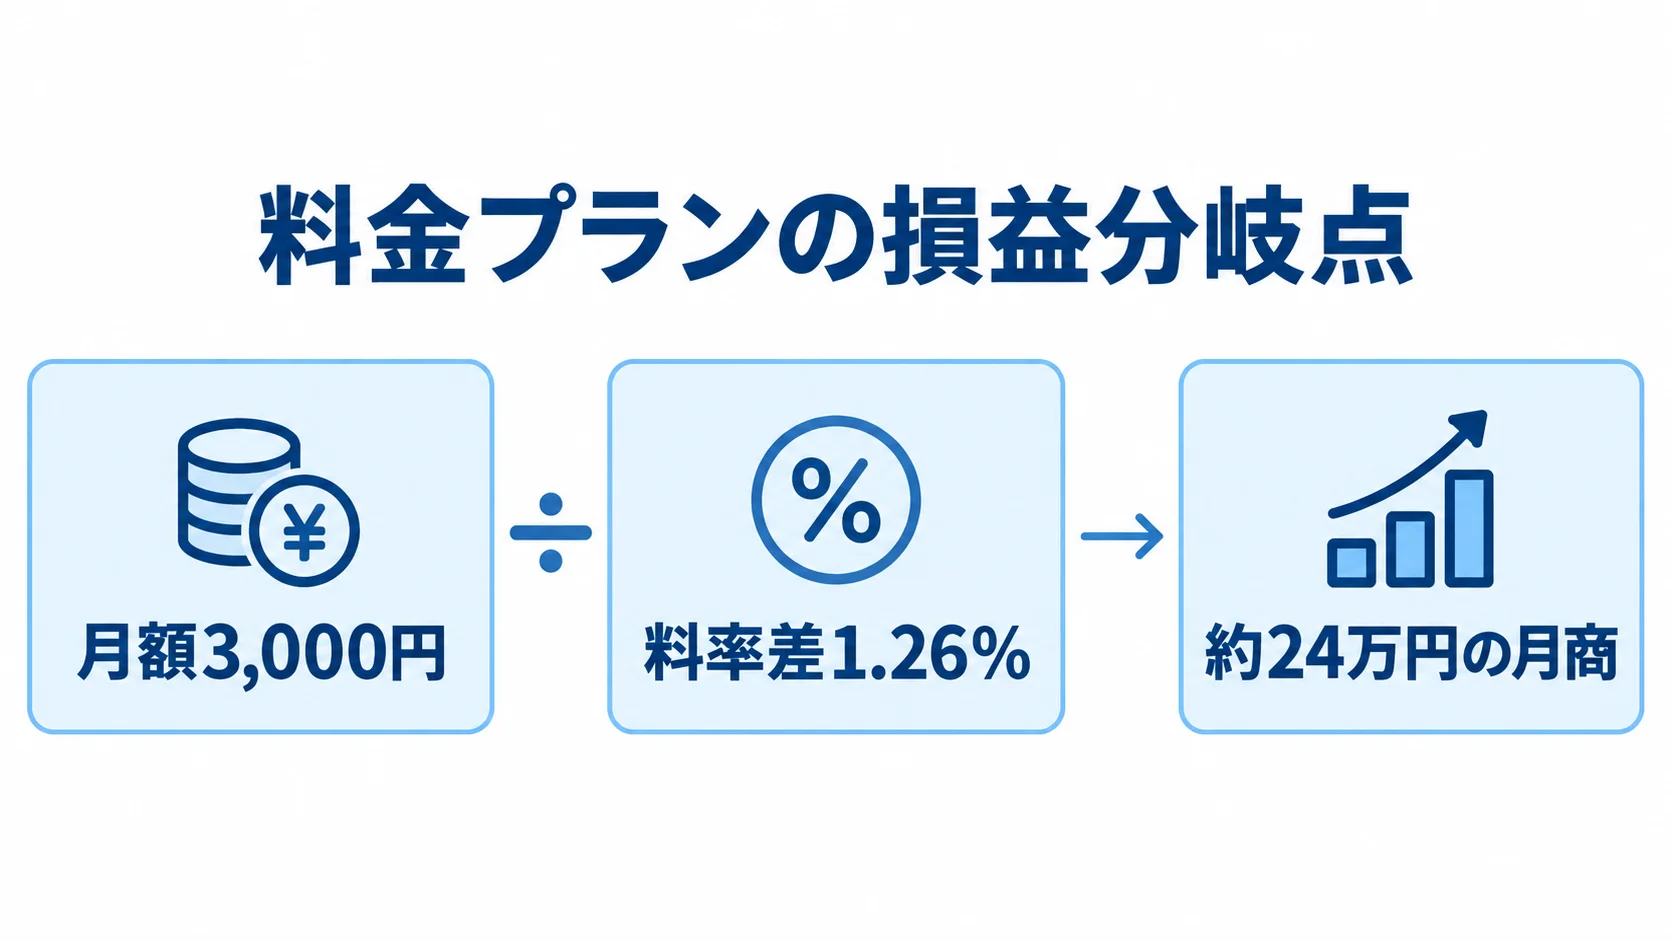
たとえば、月額無料で3.24%のプランと、月額3,000円で1.98%のプランを比べると、料率差は1.26%です。月額3,000円を料率差1.26%で割ると、約24万円の月商が分岐点になります。月商がこれを下回るなら月額無料プラン、上回るなら月額有料プランが得という計算です(実際には端末費やトランザクション費用も加味します)。
判断にあたっては、自社の月商と決済比率を入れて、複数プランの年間トータルコストを試算することが大切です。現在の月商だけでなく、成長後の月商も見据えて選びます。乗り換えのタイミングも、この損益分岐点を基準に判断します。
- 売上規模:現在の月商と、成長後に見込む月商のそれぞれで、どちらのプランが得か
- 決済比率:決済額に占める割合が、プランの損益にどう響くか
ROIによる投資判断の定量化
すべての判断は、最終的にROI(投資対効果)に集約されます。決済システムへの投資(開発費・保守費・手数料)に対して、得られる効果(機会損失削減、経理工数削減、解約率改善によるLTV向上)が、どれだけ上回るかを定量化します。
たとえば、スクラッチ開発に300万円、保守に月25万円かかったとしても、手数料削減が年300万円、解約率の改善でサブスク売上が年数百万円伸びるなら、投資は十分に回収できます。
判断で陥りがちな失敗は、料率の小数点以下ばかりを見て、機会損失や解約率といった「売上側」の効果を見落とすことです。決済は守りのコストであると同時に、攻めの売上ドライバーでもあります。コストの最小化だけを追うと、決済手段が貧弱になって機会損失を招いたり、洗替・ダニングを省いて解約率が悪化したりします。
コストと効果の両面をROIとして総合的に判断することが、後悔のない決済投資の鍵です。riplaは、フルスクラッチ受託と国内開発の立場から、損益分岐点やROIの試算を含む決済の投資判断を一貫して支援しています。
- コスト側:開発費、保守費、手数料を合わせた、年間の出費の見込み
- 効果側:売上の取りこぼし、経理の手間、継続会員の減り方を、それぞれ金額で見積もれているか
まとめ
オンライン決済システムの判断基準は、導入効果、コスト構造、選択肢別の比較、損益分岐点という四つの観点で整理できます。メリットは、機会損失の削減(希望の支払手段がないと60%超が他店へ流れる)、経理業務の効率化、解約率改善によるLTV向上です。
一方、デメリットは、手数料率(3.0〜3.4%が約4割)、周辺手数料、セキュリティ対応費、開発費です。選択肢としては、決済代行SaaSとスクラッチ、単一PSPとマルチホーミングを比べます。
料金プラン(月額無料・高料率か、月額有料・低料率か)を含むこの三つの分岐は、いずれも自社の取扱高・月商・可用性の要件に照らして、損益分岐点で判断します。決済は、コストであると同時に売上を動かす投資です。料率の小数点だけでなく、機会損失や解約率といった売上側の効果まで含めて、ROIで総合的に判断してください。
自社の月商・決済比率・サブスク有無を数字に入れ、現在だけでなく成長後も見据えた選択が、後悔のない決済投資につながります。riplaは、フルスクラッチ受託と国内開発を組み合わせ、損益分岐点やROIの試算を含む決済の投資判断を一貫して支援します。全体像の確認には、あらためて完全ガイドをご活用ください。
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。