
決済システムの失敗やリスクは、解約、チャージバック、コスト見積もり、ベンダーロックインと収益認識の4領域にまとまります。
決済は売上が通る場所なので、つまずくと売上停止や解約増、コスト超過となって事業に直接響きます。全体像をまだ把握していない方は、まずオンライン決済システムの完全ガイドから読むことをおすすめします。
▼全体ガイドの記事
・オンライン決済システムの完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
インボランタリーチャーンによる解約の失敗
本人の意思によらない解約、いわゆるインボランタリーチャーンは、サブスク事業で最も気づかれにくく、損失の大きい失敗です。
顧客は続けたいのに、登録カードの問題で決済が失敗し、そのまま失効してしまいます。この気づかぬ離脱を放置すると、わざわざ獲得した顧客を理由もなく失い続けることになります。
決済失敗を放置して顧客が離脱した失敗
典型的な失敗は、有効期限切れや限度額オーバー、再発行による決済失敗を、システムで何のケアもせず放置することです。決済が失敗した瞬間に即解約扱いにすると、継続の意思があった顧客は、何のアクションも取れないまま失効します。
本人は「いつの間にか使えなくなった」と感じ、再登録の手間を嫌って他社へ流れることも少なくありません。これは純粋な機会損失で、しかも本来は防げたはずの損失です。
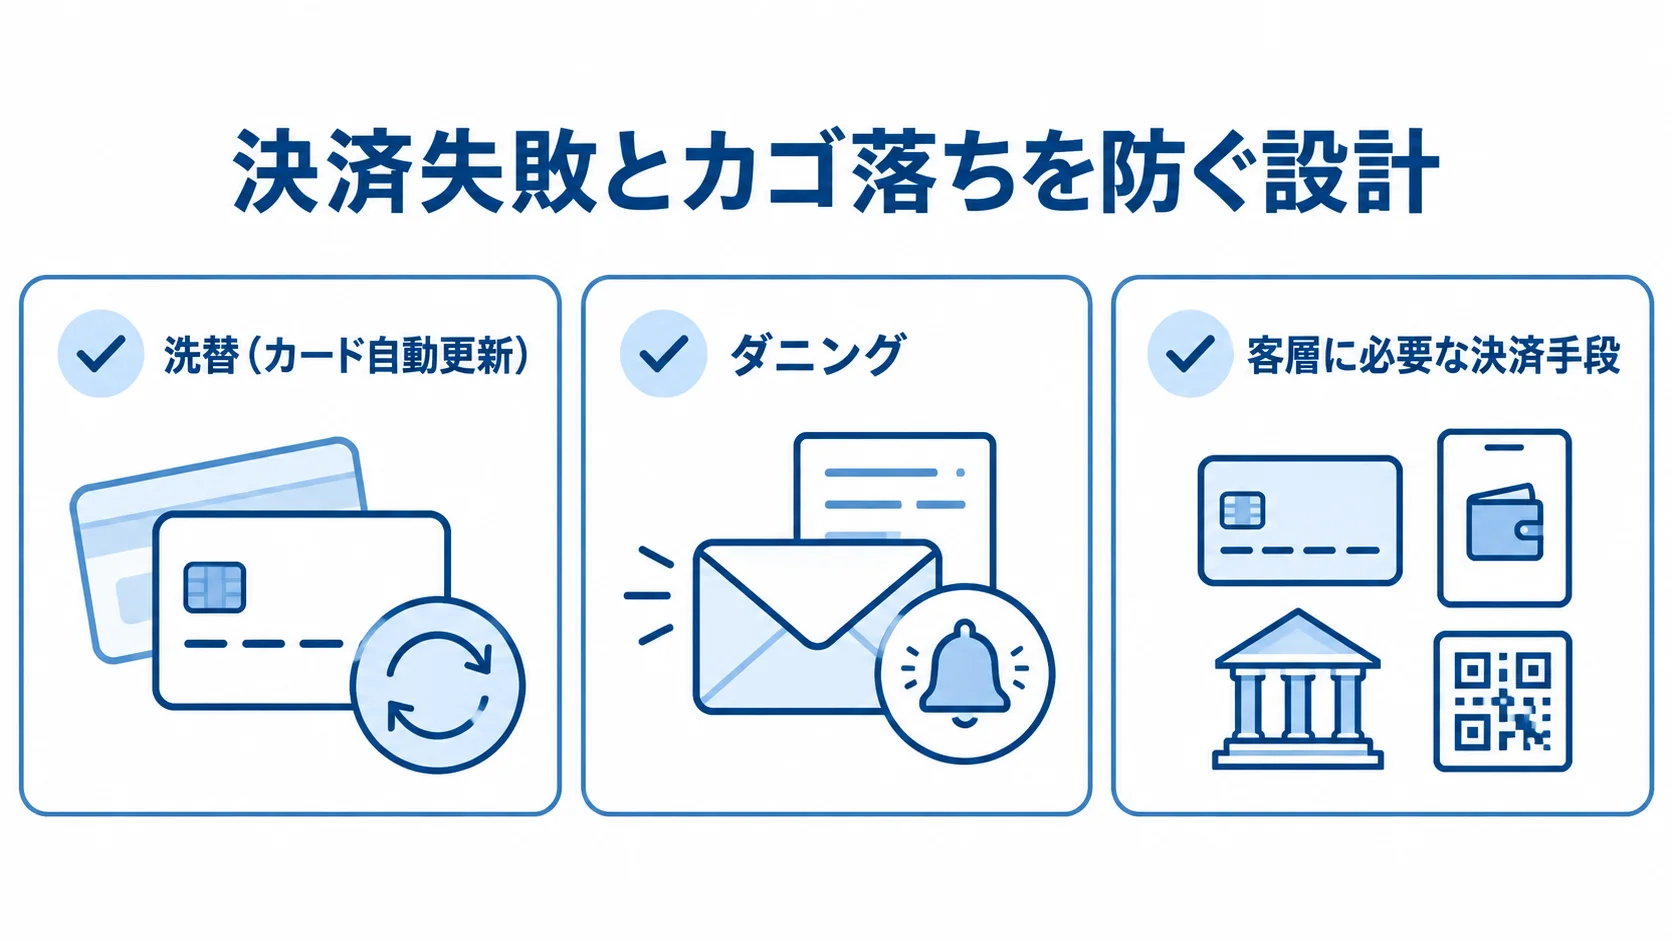
決済の失敗を避けるには、洗替とダニングを最初から決済システムに組み込んでおくことが欠かせません。
継続課金機能は、都度課金だけの機能より開発費が1.5〜2倍かかります。ただし、この投資を惜しんで洗替やダニングを省くと、解約率が悪化して結局は大きな売上を失います。コスト削減のつもりが、最大の損失を生む失敗です。
- 洗替(カード自動更新):有効期限切れや再発行の際に、新しいカード情報を自動で取得する仕組み。
- ダニング:決済失敗時に即解約とせず、自動でリトライしながら、ユーザーへ通知して更新を促す仕組み。
決済手段不足によるカゴ落ちの失敗
解約と並んで機会損失につながりやすいのが、決済手段の不足によるカゴ落ちです。SBペイメントの調査では、希望の支払手段がないと60%超が他店で購入するとされています。
客単価680円×1日15人の離脱で、月306,000円の損失になるという試算もあります。カートに商品を入れた顧客が、希望の決済手段がないという理由だけで離れるのは、決済設計の失敗そのものです。
コスト削減のために手段を絞り込むと、削った手数料以上の売上を失うことがあります。手段の選定は、どれだけ機会損失を防げるかで行うべきです。
手数料の安さだけで選ぶと、静かに、しかし確実に損失が積み重なります。とくに、客層に必要な決済手段を欠くと、その層を丸ごと取りこぼします。
- QR決済:若年層に多く使われる決済手段。
- 海外顧客の現地決済、BtoBの掛売り:現地の決済手段を使う海外の顧客や、掛けでの支払いを求める法人との取引。
チャージバック多発による決済停止リスク
決済の運用で見落とされがちですが、致命的なリスクになるのがチャージバックの多発です。
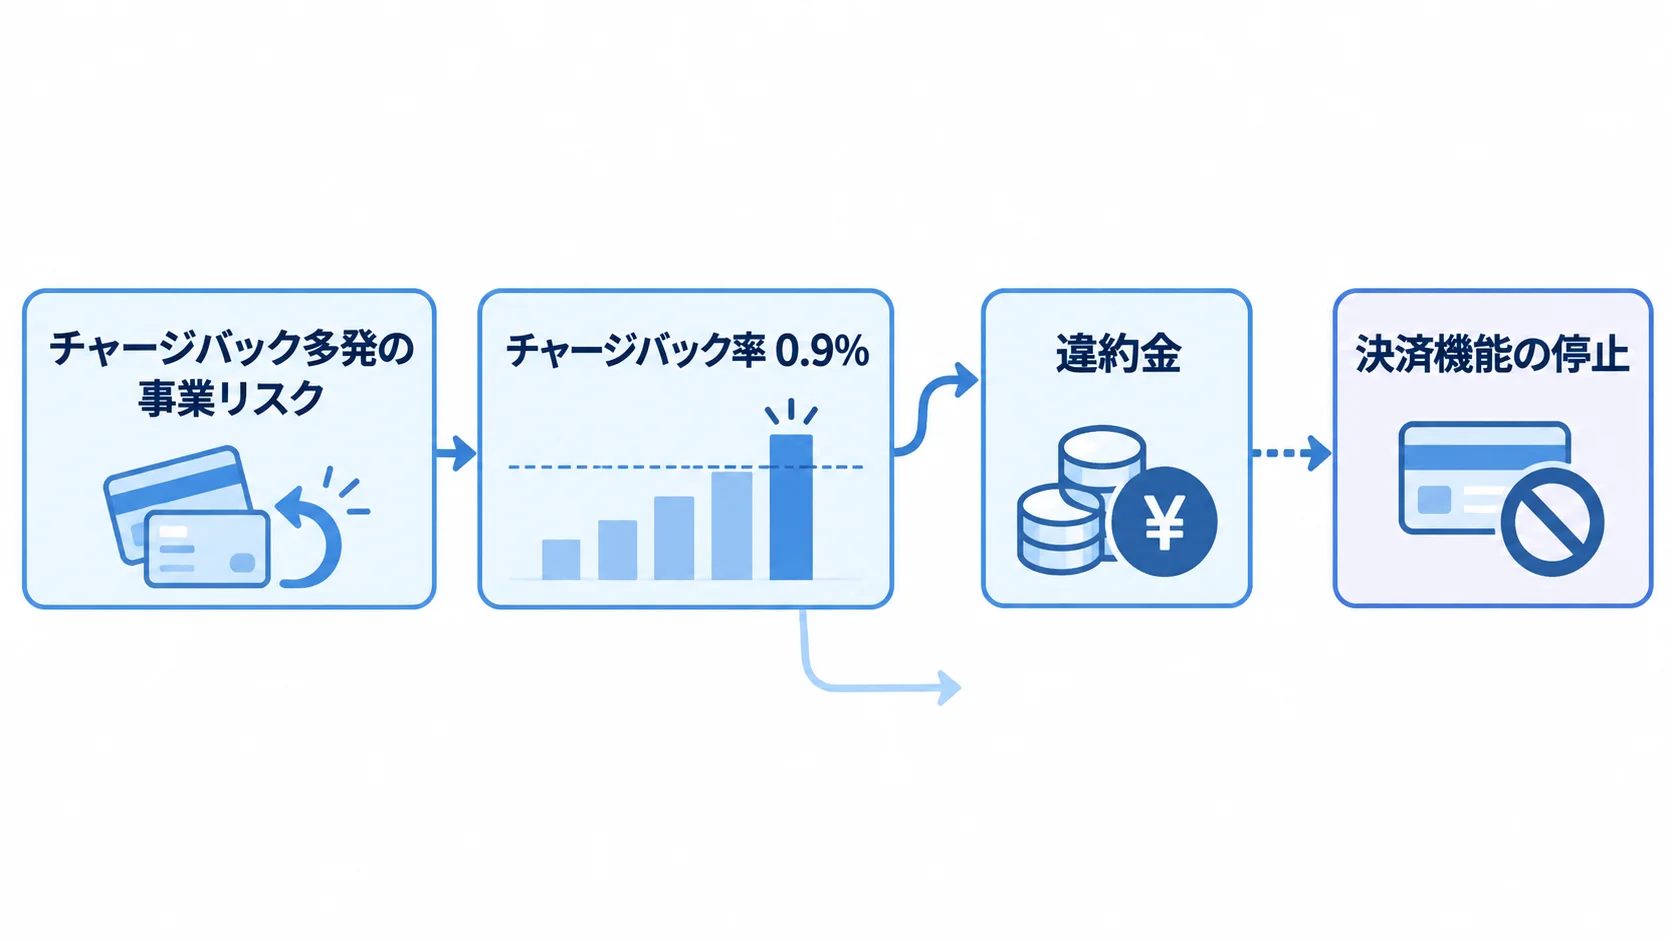
チャージバックとは、不正利用やトラブルによって、カード会社が売上を取り消す仕組みです。これが多発すると、単なる損失にとどまらず、決済そのものを止められるペナルティリスクへと発展します。
決済が止まると、事業そのものが止まりかねません。この最悪のシナリオを、先に理解しておくことが大切です。
チャージバック率超過で決済停止に至るリスク
チャージバックの怖さは、損失額だけではありません。チャージバック率が一定の水準(例:0.9%)を超えると、アクワイアラ(カード会社側)から違約金を課されることがあります。
さらに、最悪の場合は決済機能の停止という是正措置を受けることもあります。決済が止まれば、その瞬間から売上が立たなくなり、事業継続そのものが危機に陥ります。とくに、不正利用が増えやすい高単価・デジタル商材の事業では、このリスクがより高まります。
このリスクを抑える防壁は、3Dセキュア(本人認証)とAI不正検知です。これらを「コストがかかるから」と省くと、不正注文が素通りし、チャージバックが積み上がって、決済停止という最悪の結末を招きかねません。不正対策は、決済を止めないための保険として必須と考えるべきです。
- 本人認証:EMV 3-Dセキュア2.xは、2025年3月末で原則義務化されています。
- AI不正検知:取引の前にリスクの高い注文をブロックして、チャージバックの芽を事前に摘む仕組み。
異議申立の証拠不足で反証できない失敗
チャージバックが起きたとき、取引が正当だったことを証明できれば、損失を防げる場合があります。
ところが、異議申立(ディスピュート)に必要な証拠を残していないため、反証できず泣き寝入りする失敗が後を絶ちません。証拠がそろっていれば、正規の取引だと主張できます。また、いざチャージバックが起きても冷静に対応できます。
証拠をシステムで記録していないと、不正ではない取引まで損失として確定してしまいます。この失敗を避けるには、決済システムの設計段階で、異議申立に備えた証拠保全のフローを組み込んでおくことが必要です。
チャージバックは、起きないようにする予防と、起きたときに反証する備えの両方で対策すべきです。後者を怠ると、防げたはずの損失まで抱え込むことになります。
- 注文の記録:アクセスログを含め、誰が、いつ、どの端末から注文したか。
- 配送先と本人確認:どこへ配送したか、本人認証を経たかどうか。
PCI DSS・隠れコストの見積もり漏れ
決済システムの予算で起きやすいのが、コストの見積もり漏れです。料率や開発費だけでなく、セキュリティ対応費や周辺手数料といった見えにくい費用も積み上がっていきます。
これを見落として予算を組むと、後から「想定の倍かかった」という事態になり、プロジェクトが頓挫するおそれがあります。
PCI DSS対応コストを見落とす失敗
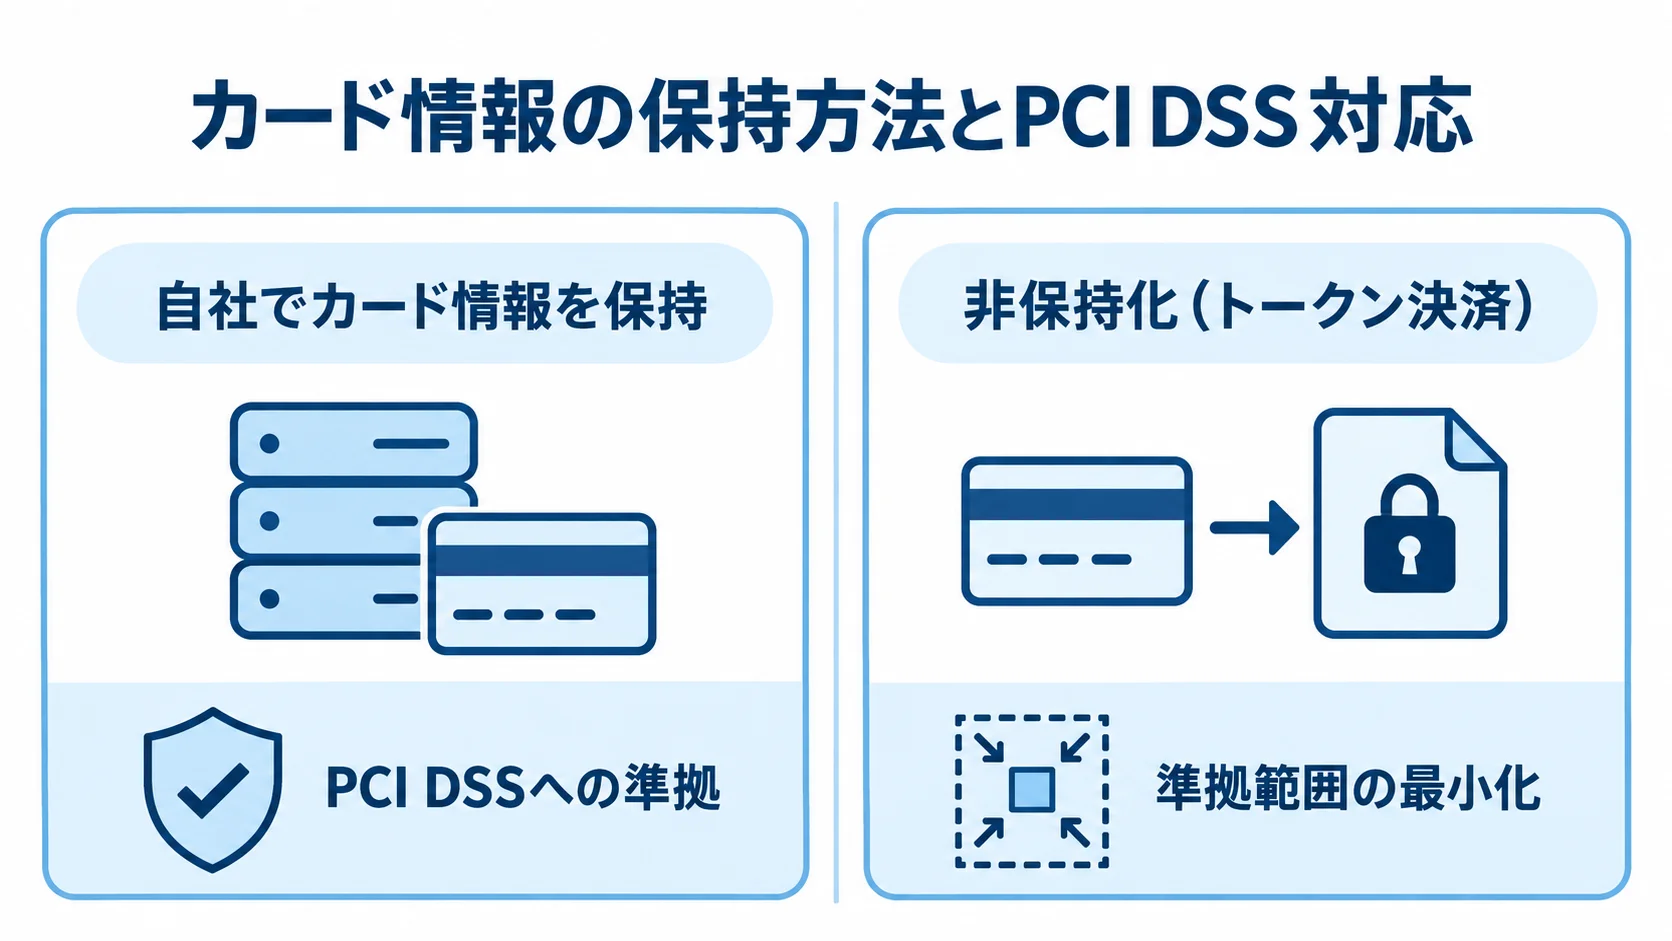
自社でカード情報を保持する設計にすると、PCI DSS(カード業界のセキュリティ基準)への準拠が必要になり、その対応費が予算を圧迫します。
対応費を開発費の見積もりに入れずに進めると、リリース後の毎年の維持コストの負担が増え、当初の投資回収計画が崩れます。
この失敗を避ける最善策は、カード情報を自社で保持しない非保持化(トークン決済)の設計です。カード番号を決済代行やアクワイアラ側に預け、自社はトークンだけを扱う構成にすれば、PCI DSSの準拠範囲(監査スコープ)を最小化できます。また、開発・セキュリティコストを50〜70%削減できます。
設計段階で非保持化を選ばなかったために、後から大きなPCI DSS対応費を背負うことになります。これは、設計判断のミスがそのままコストに出る典型的な失敗です。アーキテクチャは最初の設計で決まるため、ここを誤ると取り返しがつきません。
- 外部への依頼費:一次データでは、コンサルが数十万〜数百万円、QSA審査が年間数百万円規模、ASVスキャンが数十万円とされます。
- 大規模な改修:大企業の場合は、年間数千万円規模に上ります。
周辺手数料・保守費を軽視する失敗
料率だけを見て契約し、周辺手数料を軽視する失敗もよくあります。とくに少額決済を大量に扱う事業では、1件あたりの費用が利益を減らすことがあります。
決済サービス利用料は決済金額の0.3〜1%です。これに周辺手数料が積み上がると、料率以上に実質コストを押し上げます。料率の数字だけで契約を決めると、こうした隠れコストで後悔することになります。
保守費の軽視も見落とされがちです。さらに、決済は法令改正やカードブランドの仕様変更に追随する必要があり、作って終わりではありません。初期費用だけを見て保守・運用コストを軽視すると、長期の総コストを見誤ります。
決済のコストは、料率や初期費用だけでなく、周辺手数料や保守費まで含めた総保有コストで見積もることが、失敗を避ける鉄則です。
- 周辺手数料:トランザクション費用は1回数円〜数十円(30円等)、振込手数料は無料〜数百円、取消処理は5円〜数十円。
- 保守費:スクラッチ開発では、月額で初期開発費の5〜10%(初期500万円なら月25〜50万円)が続きます。
ベンダーロックインと収益認識のミス
後から効いてくる構造的な失敗として、ベンダーロックインと収益認識のミスがあります。どちらも導入時には気づきにくく、運用が進んでから初めて深刻さが分かる厄介な落とし穴です。
事前に知っておけば、初期の設計と契約の段階で防ぐことができます。
トークン移行できずロックインに陥る失敗
サブスクで毎月課金するには、カードのトークンを保管します。このトークンが特定の決済代行に固有だと、後で別のPSPへ乗り換えるときに移行できません。
その結果、料率の高いPSPに縛られ続けるか、乗り換えるなら全顧客にカードを再登録させる羽目になります。再登録を求めれば、その過程で多くの顧客が離脱します。
ベンダーロックインに陥ると、乗り換えの自由を失い、長期的に大きなコストを払い続けることになります。
この失敗を避けるには、契約と設計の両面で手を打っておくことが必要です。「今は1社で十分」という判断が、数年後に乗り換えを難しくします。この長期の視点が、ロックインを避けるには欠かせません。
乗り換えやマルチホーミングの判断は、判断基準の論点とも深く関わるため、関連記事もあわせてご覧ください。
- 契約での明記:解約時にトークンを移行可能な形で提供すると契約に明記し、データポータビリティを担保する。
- 自社でのトークン管理:自社決済基盤をスクラッチで持ち、トークンを自社管理して複数のPSPを抽象化すれば、特定ベンダーへの依存から離れられる。
サブスク収益認識のミスで決算が崩れる失敗
サブスク事業で見落とされがちなのが、収益認識のミスです。新収益認識基準では、年間一括で受け取った料金も、サービス提供期間に応じて月割で売上計上する必要があります。受け取った時点で全額を売上にしてはいけません。
前受金(繰延収益)として管理し、毎月取り崩していく処理が求められます。これを決済システムと会計が連動しないまま手作業で行うと、計上ミスや決算の遅延を招きます。
決済を「支払いを受ける機能」としか捉えず、会計連携と収益認識を最初から組み込まないと、後から補う作業が増え、月次決算が滞ります。
riplaは、フルスクラッチ受託と国内開発の立場から、非保持化・データポータビリティ・収益認識連携まで見据えた決済設計を一貫して支援しています。
競合の決済記事の多くは、この会計実務にほとんど触れていません。一方で、中堅・大手の経理現場では、日割の売上計上などの処理が日々の負担になっています。
- 決済手数料の純額・総額処理:売上と手数料をどう計上するかを決める処理。
- 入金消込:決済代金の入金を、売上と突き合わせる作業。
まとめ
ここまで見た失敗は、解約、チャージバック、コスト見積もり、ロックインの4領域にまとまります。インボランタリーチャーンと決済手段の不足は静かに売上を失わせ、チャージバックの多発は違約金や決済停止という致命的なリスクを招きます。また、PCI DSS対応や周辺手数料の見積もり漏れは予算を崩し、トークン移行できないロックインや収益認識のミスは、運用フェーズで効いてきます。
いずれも、最初の設計と契約で手を打っておけば、構造的に避けられる失敗です。設計では、洗替・ダニングや不正対策、非保持化を組み込み、会計連携も最初から入れておくことが大切です。契約では、解約時のトークン移行とデータポータビリティを押さえておく必要があります。
決済の失敗の多くは、目に見えるコストを削った結果、より大きな損失を招くという構造をしています。「コストだから」と省いた対策は、解約、チャージバック、PCI DSSコストという形で、何倍にもなって返ってきます。失敗を避ける鍵は、初期の設計と契約で長期のリスクを先回りして潰しておくことです。
riplaはフルスクラッチ受託と国内開発を組み合わせ、非保持化・データポータビリティ・収益認識連携まで見据えた決済設計を一貫して支援します。全体像の確認には、あらためて完全ガイドをご活用ください。
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。