
サブスクリプション管理システムは、継続課金を自動で回し、決済失敗による解約を抑えて継続収益を積み上げる仕組みです。効果は大きい一方、開発費や経理の負担もあります。
導入の判断は、メリットとリスク、方式・料金、ROIを合わせて見ます。全体像はサブスクリプション管理システムの完全ガイドもご覧ください。
▼全体ガイドの記事
・サブスクリプション管理システムの完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
サブスク管理システム導入のメリットと効果
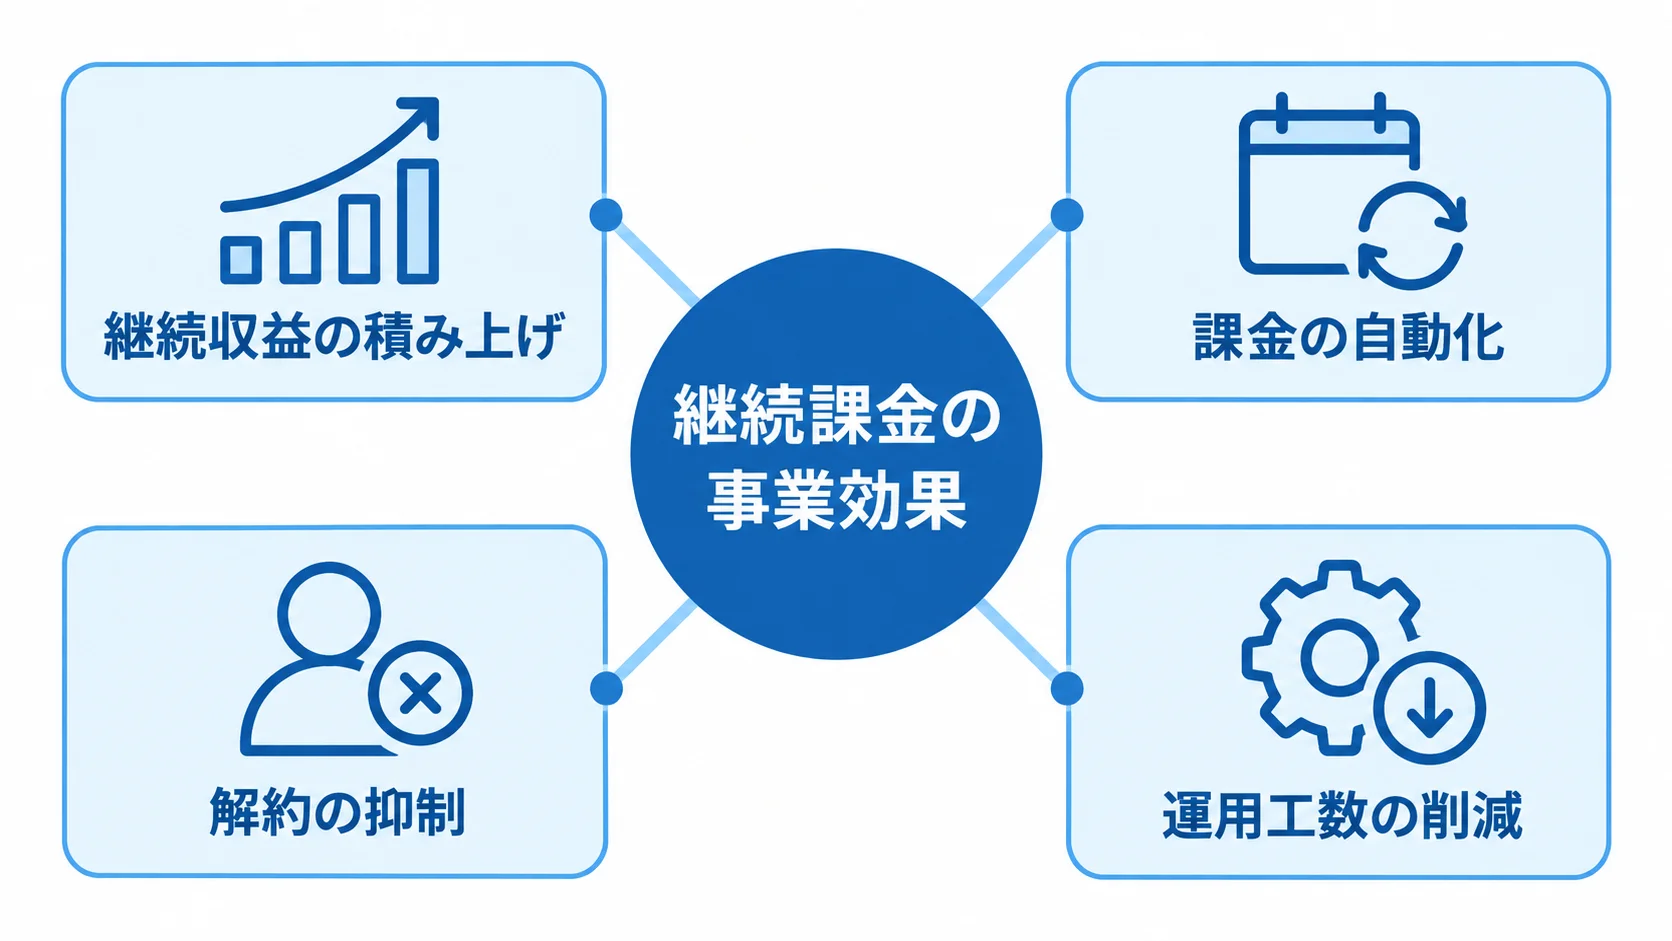
導入のメリットは、課金の自動化のほか、継続収益の積み上げ、解約の抑制、運用工数の削減です。なかでも、事業の根幹を支えるのは、継続課金を正確かつ自動で回す仕組みです。
継続収益(MRR/ARR)が積み上がるメリット
毎月または毎年の自動課金により、MRR(月次経常収益)やARR(年間経常収益)が積み上がります。都度販売では毎回受注を取り直す必要がありますが、サブスクは解約されない限り、契約後も収益が続きます。
- 売上予測:収益の見通しが立ち、資金繰りや投資計画の根拠にできます。
- 課金処理:入会日を基準にした日割り計算まで含めて、自動化できます。
- 事業評価:継続売上は、一度きりの売上より事業価値として高く評価される傾向があります。
手作業では請求漏れや二重請求が起きやすく、継続課金を回し続けるのも大変です。一方で、システムなら正確かつ自動で処理でき、規模に合わせて拡張もできます。
サブスク型決済の手数料率は、一次データでは3.3〜3.4%が突出して多いとされます。都度課金より高めですが、継続収益の安定がその投資を裏づけます。
洗替・ダニングで解約率を下げるメリット
本人の意思によらない解約を、インボランタリーチャーンと呼びます。たとえば、カードの期限切れや限度額超過、再発行による番号変更で決済に失敗すると、継続の意思がある会員も解約扱いになります。
- 洗替:カード会社が更新した新しい番号を、自動で取得する仕組みです。
- ダニング:失敗時は即解約とせず、数日おきに自動リトライを行い、会員にカード更新を促します。
継続収益モデルでは、解約率が数ポイント改善するだけでも、長期の売上差が大きくなります。また、失敗のたびに手作業で連絡するのは現実的ではなく、放置すれば収益の取りこぼしにつながります。
洗替とダニングは、決済失敗による解約を拾い直す仕組みです。サブスク管理システムの効果は、新規の獲得だけでなく、すでに獲得した顧客を失わない点にもあります。
導入のデメリットとコスト・実務負担
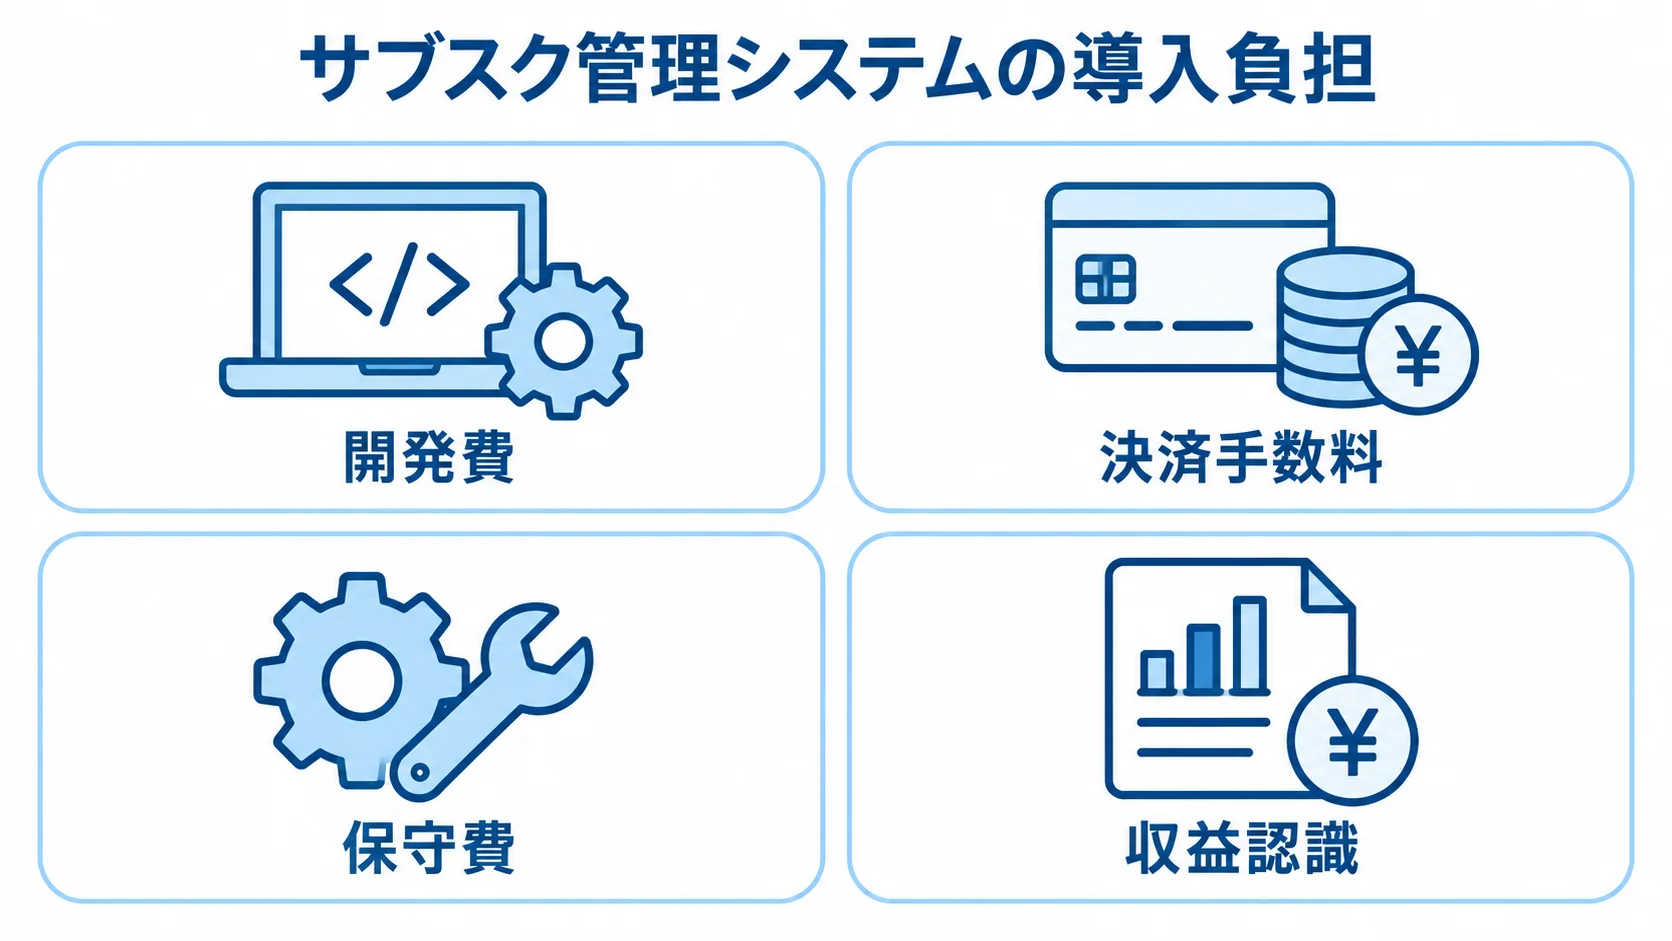
効果が大きい一方で、サブスク管理システムには見過ごせないデメリットと実務負担もあります。賢明な投資判断は、デメリットを直視するところから始まります。そのうえで、想定外の出費や経理業務の負担を、導入前に把握しておきます。
開発費1.5〜2倍と手数料というコスト
サブスク固有の機能を作り込むため、継続課金機能の開発費は、都度課金だけの場合に比べて1.5〜2倍になる傾向があります。その額は、決済手段や外部連携の範囲をどこまで広げるかで変わります。
- シンプルな決済:クレジットカードのみのスクラッチ開発で、50〜200万円。
- 中規模:複数手段、API、管理画面を含む場合で、150〜400万円。
- 大規模:サブスク、多通貨、外部連携を含む場合で、300〜500万円以上。
- フルスクラッチ:一次データでの目安は、500〜2,000万円超。
継続課金、日割り、洗替・ダニングを実装するぶん、費用は上振れしやすい傾向があります。
決済手数料は、サブスク型で3.3〜3.4%が突出して多くなっています。そのほかに、トランザクション費用が1回数円〜数十円(30円等)かかり、振込や取消処理の手数料も発生します。
スクラッチ開発の保守費は、初期開発費の5〜10%が月額の目安です。たとえば初期費用が500万円なら、毎月25〜50万円が継続的にかかります。
初期費用だけでなく、継続的なコストも見込んでおく必要があります。そのため、初期と運用を合わせた総額で判断します。一方で、解約率改善や継続収益で、費用を回収できるケースもあります。
収益認識・経理実務という見えない負担
年額プランの収益認識は、受け取った代金を提供期間に沿って売上へ移す処理です。経理では、これを2段階に分けて進めます。
- 受領額を、前受金(繰延収益)として負債に計上します。
- 毎月サービスを提供するたびに、その分を売上に振り替えます。
この処理は、新収益認識基準に対応するための、都度販売にはない実務です。
決済と会計が連動せず手作業で処理すると、契約数の増加に伴って経理の負担とミスのリスクが高まります。さらに、日割り、途中解約、プラン変更が重なると、計算も複雑になります。
対策としては、決済・課金の取引を会計システムとAPIで連携し、仕訳と入金消込まで自動化する設計が必要です。ただし、連携の開発には追加の費用がかかります。
設計では、課金に加えて収益認識まで含めて考える必要があります。この実務の負担は、サブスク管理システムの見えにくいデメリットです。
SaaS導入とスクラッチ開発の判断基準
次に検討するのは、既製のSaaS(決済代行・サブスク管理サービス)か、自社の課金基盤をスクラッチ開発するかという選択です。両者の利点と難点は、規模・要件・将来像によって異なります。
選択を誤ると、過剰投資や要件不足による作り直しにつながります。そのため、自社に合う方式を見極める必要があります。
決済代行SaaSが向くケースの判断軸
既製のSaaSは、初期費用が無料〜数十万円、月額数千〜数万円から始められます。一次データでは、導入費用が5万〜10万円未満の割合が18.8%で最多です。
月額費用は、5,000〜9,999円が18.5%で最多でした。低コストで始められるうえ、継続課金・洗替・ダニングが標準機能なら、自前で作り込まずに運用できます。
一例として、サブスクペイ(ROBOT PAYMENT)は、14,000社・年間900億円超の決済を扱っています。標準機能で運用できるなら、SaaSは合理的な選択です。SaaSで足りるかは、料金プランや連携の要件、事業の段階で見分けられます。
- 標準プラン:標準的な料金プランで運用できる。
- 連携要件:独自のシステム連携が少ない。
- 事業検証:まず事業の立ち上がりを確かめたい。
一方で、料金プランの自由度や、会計・基幹システムとの深い連携には限界があります。乗り換え時には、カード情報の代替データであるトークンを移せないため、ロックインされる場合もあります。
判断軸は、自社の要件が標準機能に収まるかどうかです。収まるなら、まずSaaSで小さく始めるのが堅実です。
スクラッチ開発が向くケースの判断軸
スクラッチ開発であれば、自社の課金モデルに合わせて設計できます。複雑な従量課金、段階制料金、独自プランにも対応できます。
会計・基幹システムとの深い連携や、収益認識の自動仕訳まで、一貫して設計できます。また、複数の決済代行(PSP)をAPIでつなぐことも可能です。
メインのPSPに障害が起きた際に、サブへ自動で切り替えるマルチホーミングも構築できます。さらに、非保持化(トークン決済)によって、PCI DSSの準拠範囲を縮小する設計も可能です。
一次データでは、非保持化により開発・セキュリティコストを50〜70%削減できるとされています。特に大規模な事業ほど、この設計の効果が高まります。
- 課金要件:標準機能では料金モデルを表現できない。
- システム連携:会計や複数PSPとの連携が事業の根幹になる。
- 長期運用:ロックインを避け、内製や拡張を続けたい。
SaaSの制約を避けて得られる効果額が、追加投資の300〜500万円以上を上回るかどうかが、判断の要点です。
riplaは、フルスクラッチ受託と国内開発の立場から、SaaSで足りる場合は開発を無理には勧めません。スクラッチが有効なケースを見極めたうえで、課金モデルに合う設計を提案します。
料金体系と単一PSP・マルチホーミングの比較
SaaSかスクラッチかに加えて、決済料金と、PSPを1社に絞るか複数つなぐかも判断の対象です。これは長期の手数料や事業停止のリスクに関わるため、投資判断には欠かせません。
月額無料・高料率と月額有料・低料率の損益分岐点
料金体系には、初期費用と月額費用が無料で手数料率が高めの型と、月額の固定費がかかる代わりに手数料率が低めの型があります。どちらが得かは、月商と決済比率で変わります。各社の料金を並べると、どちらの型に近いかが分かります。
- Stripe:初期費用と月額が0円で、手数料は3.6%です。
- Square:オンライン決済の手数料は3.6%。
- stera pack:月額3,000円、手数料は1.98%〜です。
- ゼウス:初期費用30,000円、月額3,000円。手数料は〜3.5%に加えて、取引ごとに30円です。
決済額が小さいうちは、固定費のない型が有利です。ただし、決済額が増えると料率の差が効いてくるため、月額有料・低料率の型が逆転する地点が生まれます。
サブスクは継続課金で決済額が積み上がるため、立ち上げ期は月額無料で始め、規模が一定を超えたら低料率プランへ移る設計が合理的です。
低料率プランへの乗り換え時期を見据えると、長期の手数料を抑えられます。反対に、立ち上げ期から固定費の高いプランを選ぶと、決済額が伸びる前にROIを圧迫します。
単一PSPとマルチホーミングのメリデメ
単一PSPは1社に絞る方式で、マルチホーミングは複数社をAPIで接続する方式です。単一PSPは構成がシンプルなため、開発や運用が軽く、立ち上げも速く進みます。
- 小規模・立ち上げ期:単一PSPの手軽さが適しています。
- 高い決済額・停止できない事業:マルチホーミングの利点が大きくなります。
一方で、単一PSPで障害が起きると、決済全体が止まってしまいます。また、手数料交渉やトークン移行の場面で立場が弱くなり、ロックインされやすい点もデメリットです。
サブスクでは、継続課金が止まると収益が途絶えるため、単一障害点がリスクになります。マルチホーミングであれば、障害時にサブへ切り替えられます。
さらに、ブランドや発行国に応じて、料率の低いPSPへ振り分けることで、コストを抑えられます。一社への依存を避けてロックインを防げる点も、利点です。
複数のPSPを接続すると、開発や運用が複雑になり、コストも上がります。そのため、選択時にはこの負担も考慮に入れます。
riplaは、事業の段階に応じて、単一PSPからマルチホーミングへ無理なく拡張できる設計を提案しています。
ROI算出と導入判断のチェックポイント
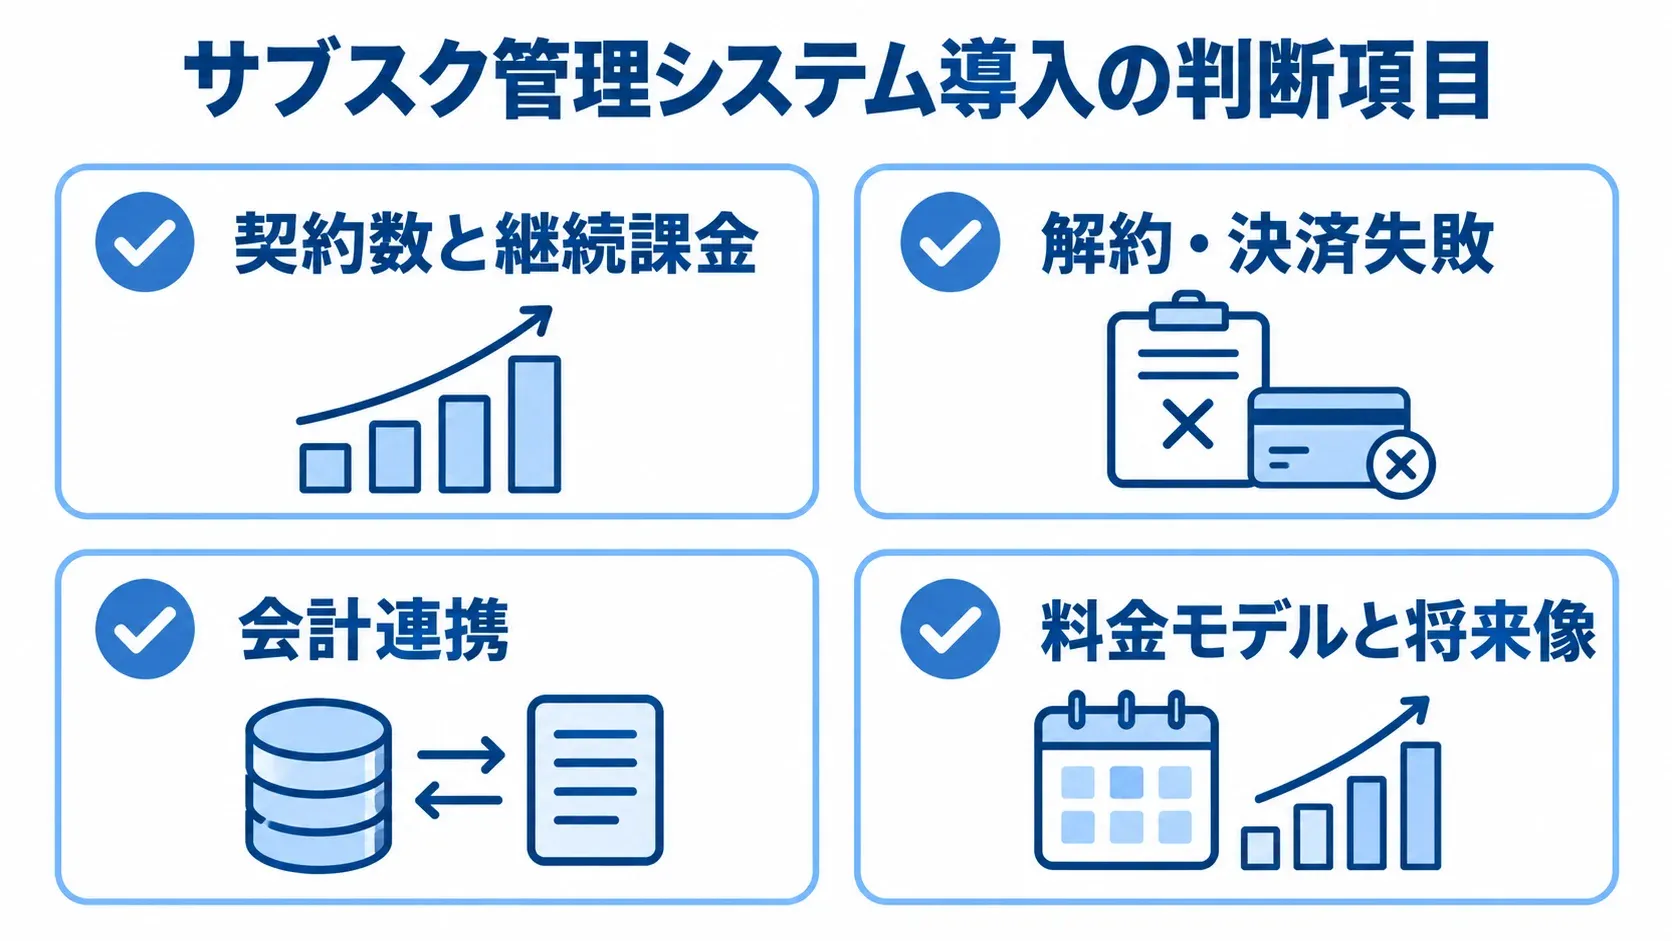
メリットとデメリット、SaaSかスクラッチかという基準を踏まえたうえで、自社の数字からROI(投資対効果)を算出し、導入を判断します。
効果は事業ごとに異なるため、投資額と継続コストを上回るかどうかを、自社の状況に照らして見極めます。
解約率改善を起点にROIを試算する方法
決済失敗による離脱は、解約のうち少なくない割合を占めます。そのため、解約率の改善を起点にすると、ROI試算の説得力が増します。
- 損失額:月額5,000円の会員を毎月10人失うと、月50,000円、年間60万円です。
- 回収効果:失敗起因の解約を半分回収できればMRRを守り、年30万円の効果が続きます。
- 作業削減:請求、督促、消込にかかる人件費も、効果額に加えます。
年間効果額を、初期開発費および継続コストと比べます。継続コストには、決済手数料(3.3〜3.4%)、保守費、周辺手数料が含まれます。
効果が大きければ数年で回収でき、限定的ならSaaSで小さく始めます。メリットを楽観視せず、収益認識の負担や浸透の遅れも織り込みます。
SBペイメントの調査では、希望する支払手段がないと、60%超が他店・他サービスで購入すると回答しています。このため、決済手段の網羅性も継続率に影響します。
導入を判断するチェックポイント
契約数や課金規模、決済失敗の負担のほか、会計処理と料金モデルが導入の目的に合うかを確認します。
- 契約数と継続課金:会員数が多く、手作業の請求では回らない規模か。
- 解約・決済失敗:意図しない解約や督促の手作業に悩んでいるか。
- 会計連携:前受金管理や収益認識を会計と連動させたいか。
- 料金モデルと将来像:標準SaaSで足りるか、独自の従量・段階課金が必要か。
当てはまる項目が多いほど、導入のメリットがデメリットを上回る傾向があります。特に、契約規模と解約・決済失敗の負担が、ROIの源泉です。
条件を満たす場合でも、全機能を一度にスクラッチ開発する必要はありません。まずはSaaSや小規模な構成で始め、解約率と運用状況を確認します。
独自の要件が固まってからスクラッチへ移る段階的な進め方は、リスクを抑えられます。riplaは、ROI試算から導入の判断、段階的な拡大計画まで支援します。
メリットを過大に見ず、デメリットも自社の数字に織り込んで判断します。具体的な失敗やリスクの構造は、関連記事もあわせてご覧ください。
まとめ
導入のメリットは、MRR/ARRによる継続収益の安定と、洗替・ダニングによる、決済失敗が原因の解約(インボランタリーチャーン)の抑制です。
開発費は都度課金の1.5〜2倍になる場合があり、手数料3.3〜3.4%や前受金・収益認識の経理負担も続きます。
新規獲得に加えて、顧客を失わない価値も踏まえながら、メリットとデメリットを評価します。ROIは、解約率の改善を起点に試算します。
導入は、契約規模と決済失敗の負担のほか、会計連携や料金モデルから判断します。そのうえで、SaaSとスクラッチは標準要件に収まるかどうかで選び、小さく始めて段階的に拡張します。
riplaはフルスクラッチ受託と国内開発の立場から、効果の見積もりから段階的な投資設計まで支援します。
全体像の確認には、あらためて完全ガイドをご活用ください。
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。