
サブスクリプション管理システムの失敗は、決済失敗の放置などが代表的です。決済や契約の設計を要件定義の段階から進めれば、防ぎやすくなります。
セキュリティや会計の設計も、同じ段階で進めます。全体像はサブスクリプション管理システムの完全ガイドもご覧ください。
▼全体ガイドの記事
・サブスクリプション管理システムの完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
決済失敗を放置し解約が膨らむ失敗
決済失敗の放置は、派手なトラブルとして表に出ないまま、収益が知らないうちに漏れ続ける失敗です。そのため、売上への打撃も大きくなります。
サブスクには、継続課金や日割り計算、解約処理があります。加えて、収益認識やカード情報の保持も絡みます。設計時の備えが不足すると、売上の取りこぼしや決済停止、経理の破綻につながります。
特別な技術が要るわけではなく、設計の段階で意識しておけば避けやすくなります。
インボランタリーチャーンを放置した失敗
典型的な失敗は、決済失敗への対応を設計に入れないまま、課金できなかった会員を解約扱いにしてしまうことです。
- 発生要因:カードの期限切れ、限度額超過、再発行による番号変更などで、月次課金が一定の割合で失敗します。
- 意図しない解約:会員に解約の意思がないまま起きる解約で、インボランタリーチャーンと呼ばれます。
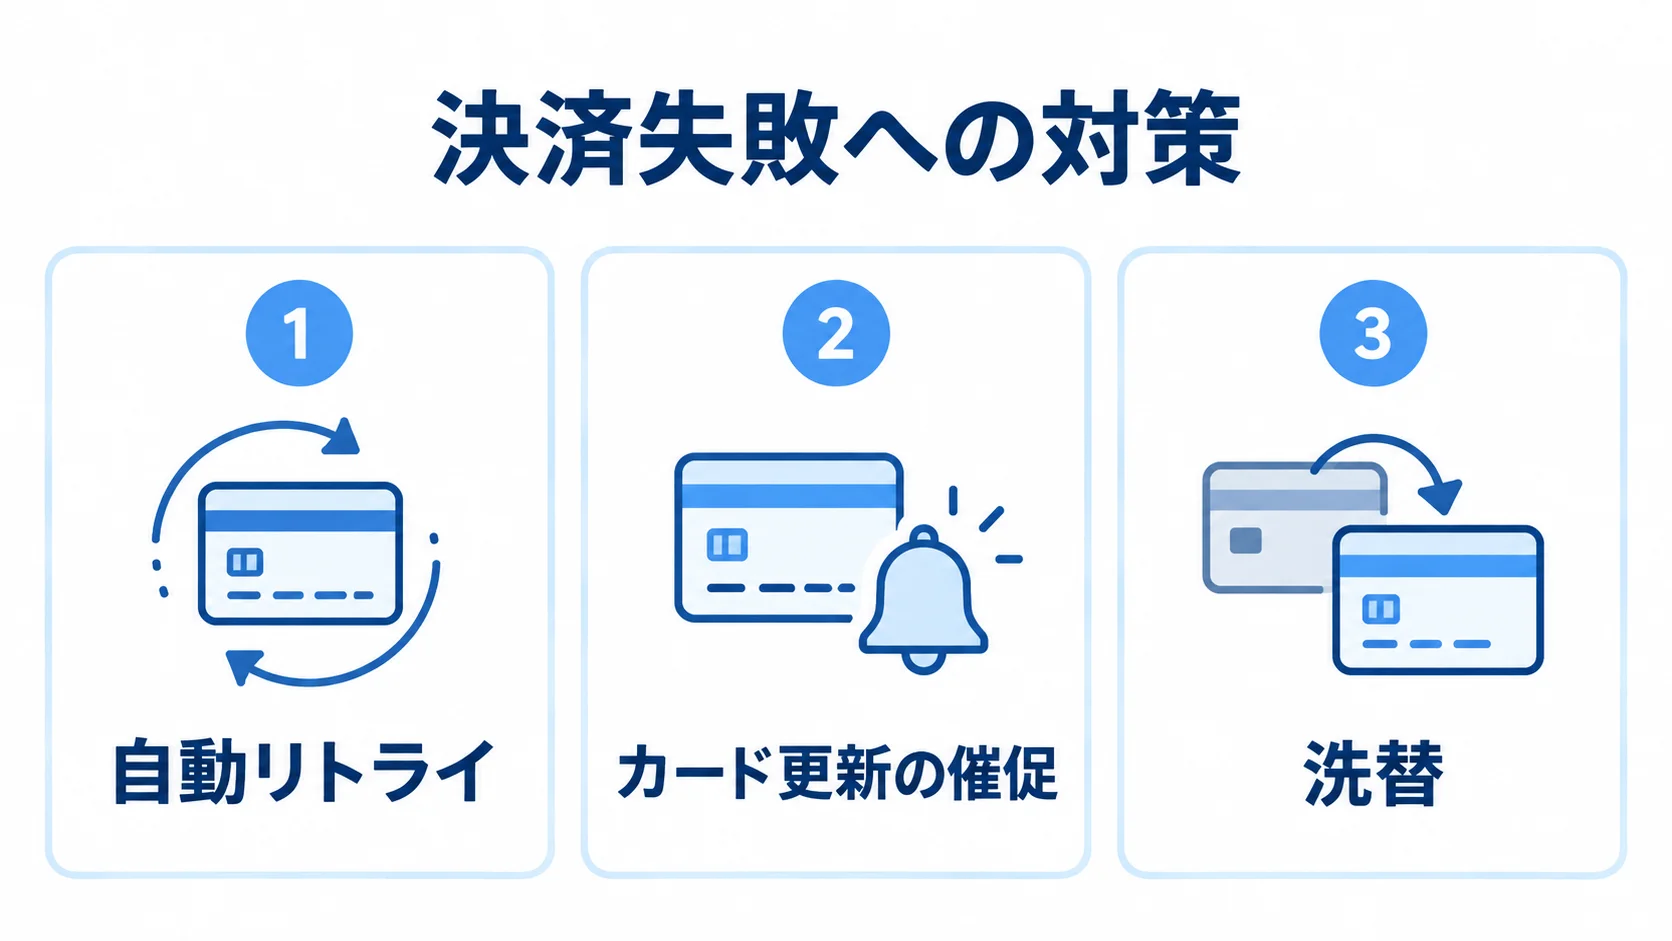
- 放置の影響:ダニング(自動リトライ・催促)や洗替(カード自動更新)がなければ、会員を機械的に失うことになります。
こうした損失は継続収益モデルで長期に積み上がり、新規獲得を続けても成長が頭打ちになることがあります。実際、「サブスクを始めたのに数字が伸びない」原因が、決済失敗の放置だったケースは珍しくありません。
継続の意思がある顧客を、システムの設計漏れだけで失うのは、もっとも避けたい失敗です。
ダニング・洗替の設計で防ぐ回避策
決済失敗への備えは、次の2つの機能を要件定義に含めることから始めます。
- ダニング:即時の解約を避け、自動リトライとカード更新の催促で回収を図ります。
- 洗替:カード会社側で更新された番号を、自動で取り込みます。
失敗の理由は、残高不足、期限切れ、番号変更のどれかによって異なります。理由に応じてリトライ時期や催促の文面を変えると、回収率をさらに高められます。
SaaSを利用する場合は、ダニングと洗替に対応しているかを確認します。スクラッチ開発では、決済代行のアカウントアップデーター対応を要件に含めているかを、契約前に確かめます。
決済失敗への対策は、サブスクの収益を守るために欠かせない機能です。実際、一次データでも、対策の有無が継続率を大きく左右するとされています。
riplaは、フルスクラッチ受託と国内開発の立場から、決済失敗対策を組み込んだ課金基盤の設計を支援しています。詳しくは、メリット・デメリットの関連記事もご覧ください。
決済手段が1つだけだと、顧客を取りこぼすことがあります。たとえば、クレジットカードだけでは、カードを持たない人や別の支払手段を望む人を逃してしまいます。
SBペイメントの調査では、希望する支払手段がない場合に、60%超の人が他店・他サービスで購入すると回答しています。
複数の決済手段を用意すると、入会のハードルが下がり、解約や離脱の防止にもつながります。決済失敗への対策と合わせて、すでに獲得した顧客と獲得できたはずの顧客の両方を逃さない備えになります。
チャージバック多発で決済を止められる失敗
もう一つの深刻な失敗は、チャージバック(カード会員からの支払い取消請求)が多発し、決済が止められることです。特に、解約したつもりなのに課金が続いたり、身に覚えのない継続課金に不満を持ったりすると、チャージバックは起きやすくなります。
チャージバックへの対応を軽く見ると、最悪の場合はカード決済そのものを止められてしまいます。決済が止まれば事業は立ち行かなくなるため、致命的なリスクです。
チャージバック率超過と違約金リスク
チャージバック率が超過すると、決済停止や継続収益の喪失につながります。そのため、主な要因を押さえておく必要があります。
- 率の監視:カードブランドやアクワイアラ(加盟店契約会社)が、加盟店ごとに監視しています。
- 基準超過:たとえば0.9%超などの場合に、改善要求やプログラム登録、違約金が発生することがあります。
- 率の悪化:継続課金で件数が積み上がり、分かりにくい解約導線や課金前通知の不足によって悪化します。
一定の基準を超えると、加盟店契約を解除され、決済停止に至ることもあります。決済が止まると継続収益が途絶えるため、サブスク事業にとって最大級のリスクです。
失敗の本質は、課金を回すことばかりを考えて、不満をチャージバックに発展させない設計を軽く見てしまう点にあります。
チャージバックは、返金処理にとどまらず、決済機能そのものを脅かすリスクです。解約しにくい導線、次回課金日の通知不足、分かりにくい領収書や明細といった小さな不備からも、決済停止につながります。
3Dセキュアと異議申立て対応の防衛策
チャージバックを防ぐには入口での本人認証を、発生時に備えるには利用後の記録を整えます。
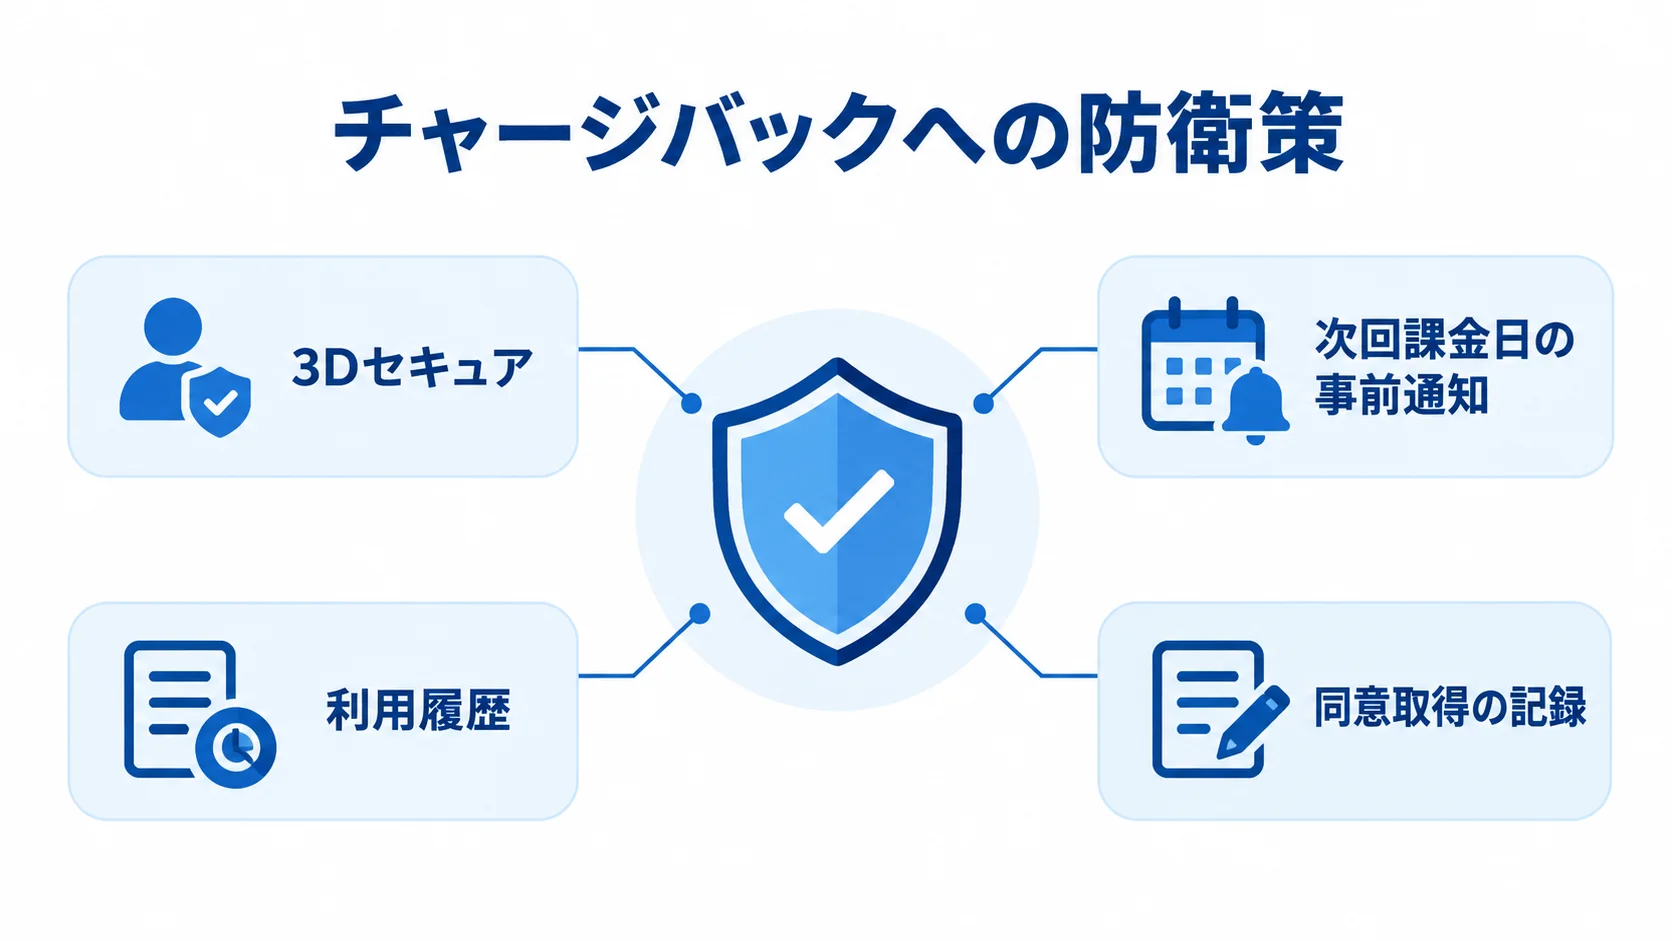
- 本人認証:不正やなりすましを減らすため、3Dセキュアを組み込みます。
- 不満の予防:解約導線をわかりやすくし、次回課金日を事前に知らせます。
- 証拠の記録:利用履歴や同意記録を残し、異議申立てに備えます。
EMV 3-Dセキュア2.xは2025年3月末で原則義務化されているため、対応は必須要件です。課金前のメール通知や、明細への事業者名の明記も、不満を抑えるUX設計に含まれます。
異議申立て(ディスピュート)に備えるには、利用の証拠になる記録が欠かせません。ログイン履歴や利用履歴、配送記録に加えて、同意取得の記録も残しておきます。会員がサービスを利用した証拠があれば、不当なチャージバックを取り消せる可能性が高まります。
契約時には、チャージバックの費用を決済代行とどちらが負担するかを明確にします。riplaは、3Dセキュアや証拠ログの設計を含む課金基盤の構築を支援しています。
チャージバック率の超過などでPSP1社から決済を止められると、代替手段がなく、事業が完全に止まってしまいます。そこで、複数のPSPをAPIでつなぐマルチホーミングなら、片方が停止しても、もう一方で決済を続けられます。
決済が止まってからでは手遅れになりやすいため、率の管理と冗長化の両面で備えておくことが、事業を守る防衛策になります。
PCI DSSコスト見積り漏れとロックインの失敗
カード情報を自社で保持する構成では、PCI DSS対応コストの見積もり漏れが起きることがあります。
決済代行のトークンを移行できず、特定のベンダーに縛られる失敗もあります。
どちらも、構築時の設計判断が後から重くのしかかります。そのため、費用と契約条件を導入前に確認しておく必要があります。
カード情報保持でPCI DSSコストが膨張する失敗
カード情報の保持方法によって、PCI DSSの対応範囲や費用、継続課金時の負担が変わります。
- 自社で保持:PCI DSS(カード業界のセキュリティ基準)の準拠範囲と対応費用が膨らみます。
- 非保持化:決済代行にカード情報を預け、自社はトークンだけを手元に置きます。
- 費用目安:コンサルは数十万〜数百万円、QSA審査は年数百万円、ASVは数十万円です。
- 大企業の改修:年間で数千万円規模に達することもあり、計上しないと予算不足を招きます。
- 削減効果:非保持化で開発・セキュリティ費を50〜70%削減できるとされています(一次データ)。
サブスクは継続課金でカード情報を繰り返し使うため、非保持化の検討は欠かせません。課金できるかどうかだけでなく、PCI DSSの対象範囲も設計の段階で見極めておきます。
PCI DSS対応費用は初期構築時だけでなく、QSA審査やASVスキャンのように毎年かかります。また、初期費用が安く見えても、運用時の維持費がかさむため、総額では非保持化より高くつくことが少なくありません。
トークン移行できずロックインされる失敗
もう一つのコスト・契約面の失敗は、ベンダーロックインです。決済代行を乗り換える場合は、トークンを移行できるかどうかと、その条件を事前に確認しておきます。
- 契約前の確認:データポータビリティ(持ち出し可否)を交渉し、解約時に移行先PSPへトークンを渡せるか、手数料や条件を契約条項に明記します。
- 依存の分散:複数社をAPIでつなぐことで、障害時の自動ルーティングと乗り換えの自由度を確保できます。
トークンはカード情報の代替データです。決済代行のトークンを移行できないと、乗り換えが難しくなり、不利な条件で契約を続けるロックインにつながります。
手数料の高さやサービス品質への不満から、乗り換えを検討する場合があります。ただし、会員にカードの再登録を求めると、その過程で多くの会員を失うおそれがあります。
決済代行を「安いから」「早く始められるから」だけで選ぶと、ロックインにつながります。
riplaは、トークン移行を見据えた契約交渉と、ロックインを避ける設計を支援しています。
収益認識を誤り決算で破綻する失敗
サブスク特有の収益認識を誤ると、決算で売上を正しく計上できません。監査で指摘を受けることもあります。
さらに、契約数が増えると、経理が追いつかず業務が破綻する場合もあります。
決済システムだけを整えても、会計との連動を考えていなければつまずきます。収益認識と経理業務も、あわせて設計する必要があります。
前受金処理を誤り売上を計上しすぎる失敗
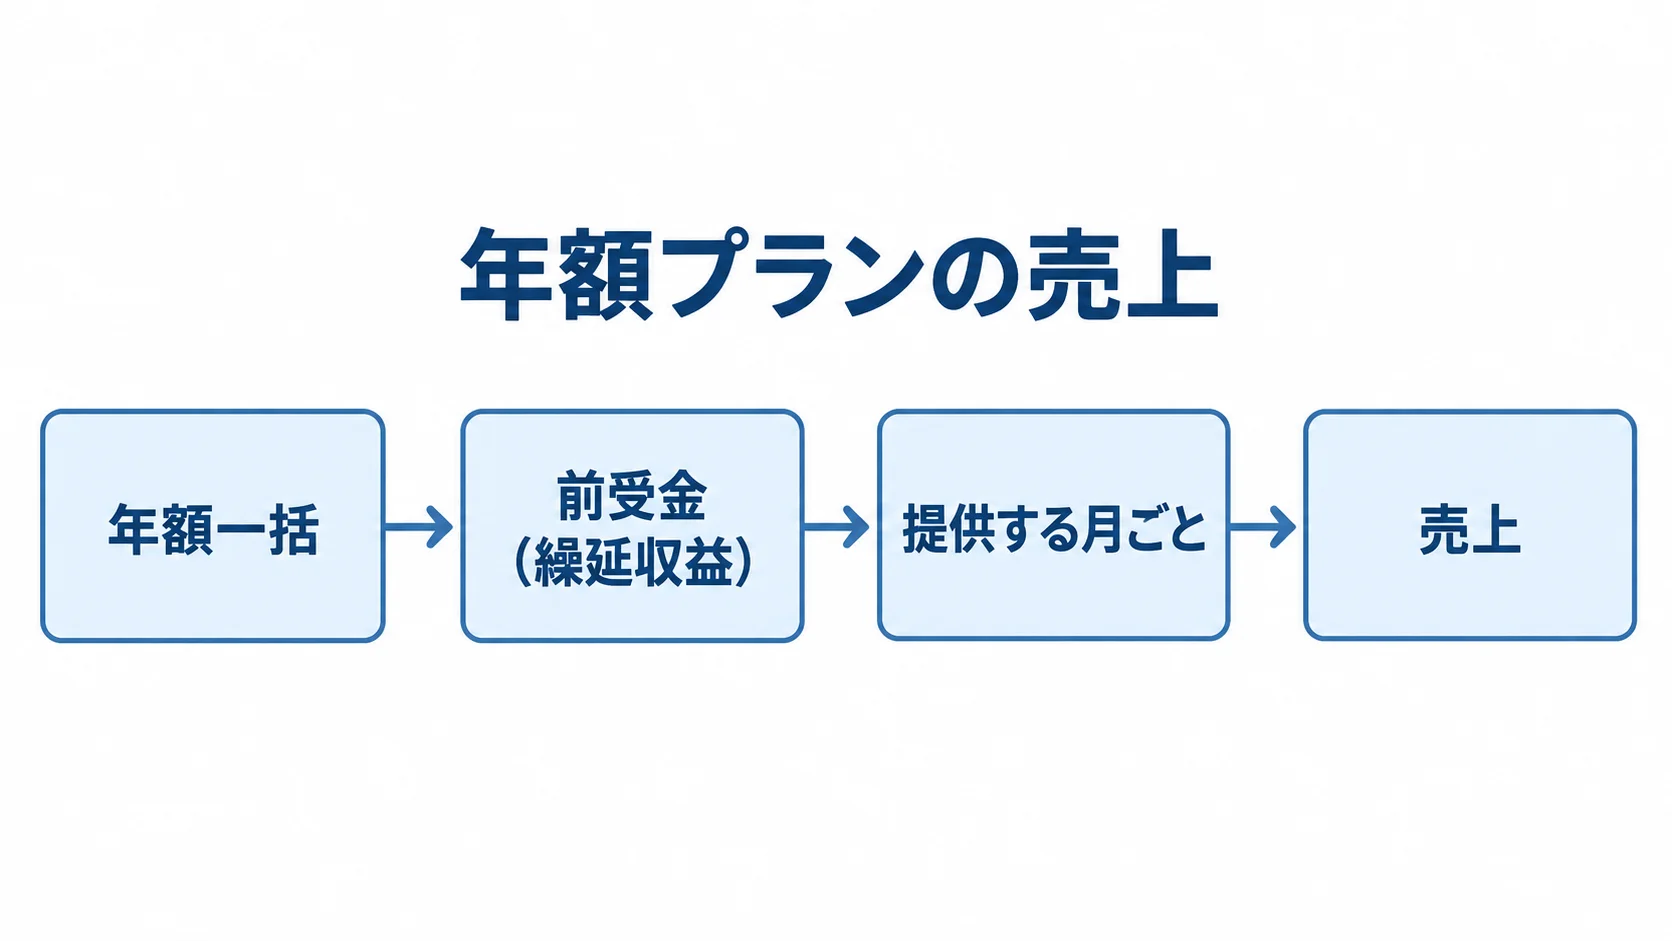
年額一括で受け取った金額を、すぐ全額売上にしてしまうのは典型的な失敗です。避けるには、提供期間に合わせて次の2段階で計上します。
- 新しい収益認識基準に従い、年額プランの売上を提供期間に応じて月割りで計上します。
- 受け取った時点では前受金(繰延収益)として負債に計上し、提供する月ごとに売上へ振り替えます。
この処理を怠ると、売上を先食いしてしまい、決算が実態とずれて、監査で修正を求められます。決済の入金データと会計処理が分断されていると、こうした失敗が起きやすくなります。
日割り、途中解約、プラン変更が重なると、前受金の按分計算は複雑になります。さらに、契約数が増えるほど、手作業のミスも増えていきます。
決済・課金の取引を会計システムとAPIで連携させ、提供期間に応じた収益認識を自動化します。あわせて、総額表示か純額表示かを、決済代行手数料の扱いとともに、早い段階で経理と決めておきます。
収益認識の誤りは、社内の経理ミスにとどまらず、対外的な信用問題にもなります。売上を先食いすると決算書が実態より良く見え、監査法人の修正後に業績の下方修正として外部に影響します。
将来の資金調達やM&Aを考える企業では、収益認識の誤りがデューデリジェンスで大きなマイナス評価につながります。入金額をそのまま売上にする処理は、後で重大な失敗を招きやすいものです。
消込手作業で経理が追いつかない失敗
もう一つの経理の失敗は、入金消込や請求を手作業のままにして、契約数の増加に経理が追いつかなくなることです。
契約が積み上がるほど、毎月の請求や入金確認の件数が増え、消込や督促の手間も膨らみます。負担を減らすには、手作業の影響と連携の自動化の2つを押さえておく必要があります。
- 手作業の影響:バックオフィスの負担が増え、消込漏れや請求ミスが多発します。
- 連携の自動化:決済取引から仕訳を起こし、入金消込まで会計システムと一体で扱うことです。
決済と会計・請求が連動していないと、経理が成長の妨げになり、事業の伸びを止めてしまう本末転倒の失敗になります。サブスク管理システムの失敗は、決済の作り込み不足だけでなく、会計連携を軽く見ることからも生まれます。
riplaは、フルスクラッチ受託と国内開発の立場から、決済、収益認識、消込までを見据えた課金基盤の設計と立て直しを支援しています。導入事例や判断基準については、関連記事もご覧ください。
まとめ
サブスクリプション管理システムでは、決済失敗の放置、チャージバックによる決済停止、PCI DSS費用の見積もり漏れが失敗につながります。
トークン移行の難しさによるロックインや、収益認識の誤り、経理の破綻も典型例です。いずれも、事前の設計で避けられる場合があります。
防止策は、ダニングと洗替による決済失敗への備え、3Dセキュアと証拠ログ、非保持化です。加えて、トークン移行を見据えた契約と、決済と会計の連携も欠かせません。
非保持化では開発・セキュリティコストを50〜70%削減できるとされています(出典:ripla)。
riplaは、フルスクラッチ受託と国内開発を組み合わせ、失敗を防ぐ進め方と、必要に応じた立て直しを支援します。
全体像を確認するには、サブスクリプション管理システムの完全ガイドもご活用ください。
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。