
システムのモダナイゼーションは、保守費削減や俊敏性向上を見込める一方、初期投資と移行リスクを伴います。だからこそ、効果と会計処理を合わせて判断します。
経済産業省のDXレポートは、レガシー放置で年間最大12兆円の損失が生じる「2025年の崖」を警告しています。全体像はシステムのモダナイゼーションの完全ガイドもご覧ください。
▼全体ガイドの記事
・システムのモダナイゼーションの完全ガイド
レガシーシステム刷新の種類・工程・費用・会社選定までの全体像については、無料ホワイトペーパー「レガシーシステム刷新の完全ガイドブック」で詳しく解説しています。
モダナイゼーションの主なメリット
モダナイゼーションの価値は、コスト削減以外にも広がります。事業の俊敏性向上、人材リスクの解消、データ活用の高度化など、競争力に直結する価値も生まれます。ここでは、技術論よりも経営として刷新を正当化する材料を、定量と定性の両面から見ていきます。
定量的なメリット(コスト・性能)
定量効果のうち最も直接的なのは、保守・運用コストの削減です。
- 保守費削減:古い基盤やメインフレームの維持費を圧縮できます。
- 性能改善:処理時間を縮め、事業フローを安定させられます。
- 損失回避:将来の余計な出費や障害による損失を防ぐ効果です。
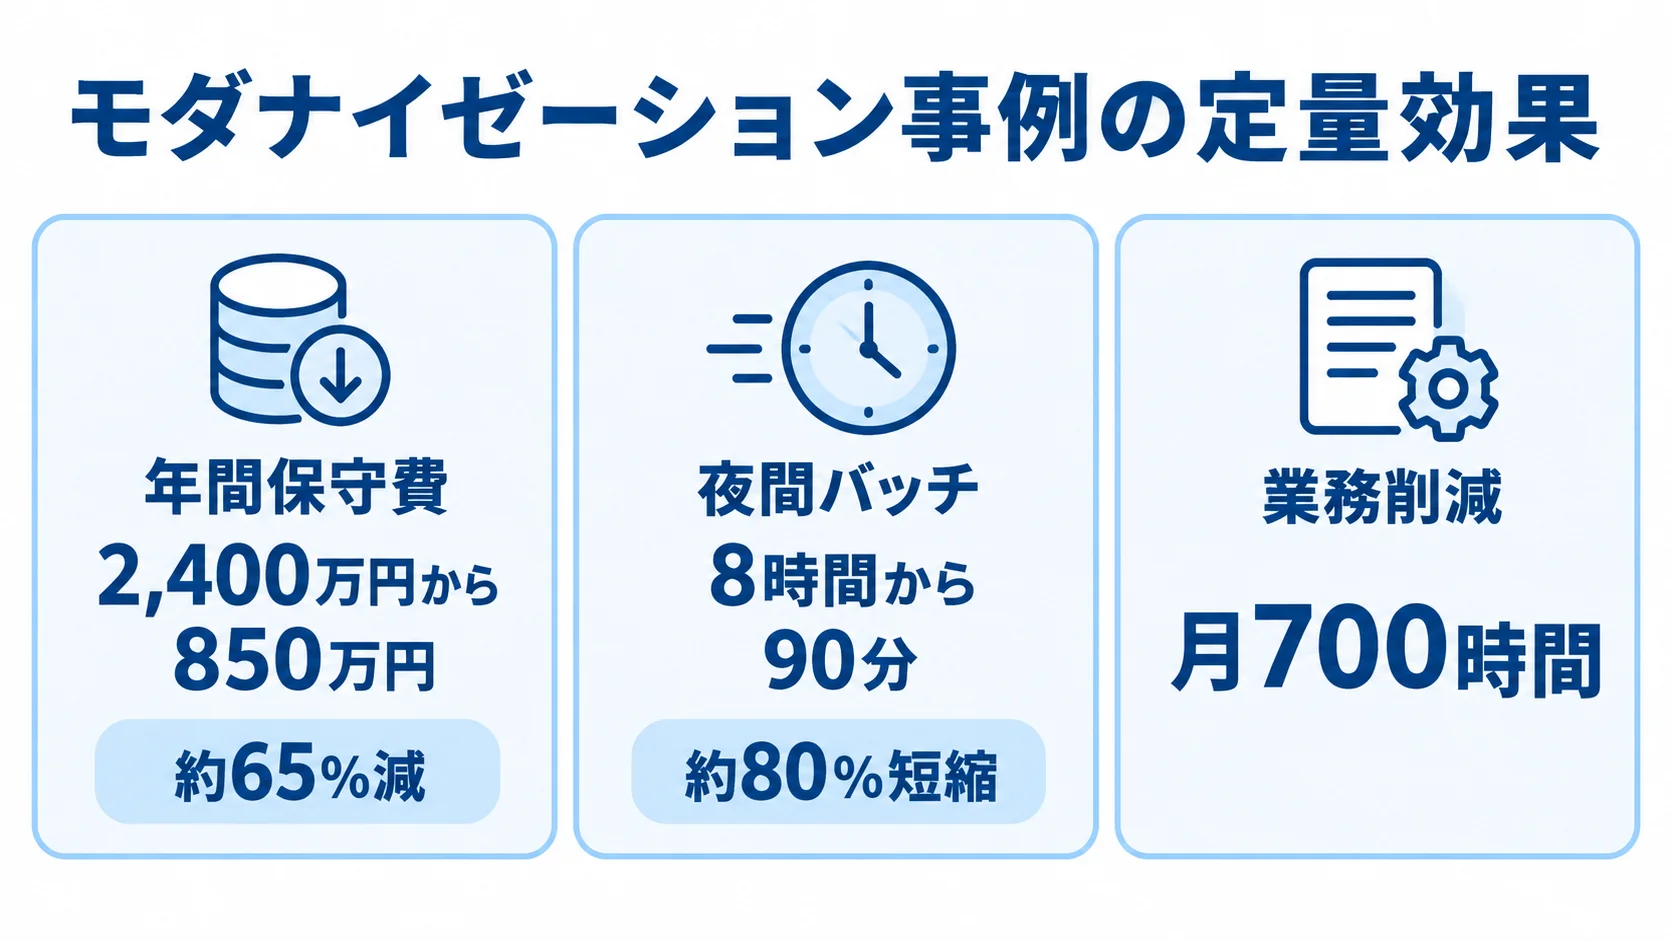
たとえば、ある製造業の基幹システム刷新では、サーバー保守費が年間2,400万円から850万円へ約65%減りました。年間1,550万円の削減額は、数年で投資を回収できる水準です。
同じ事例では、夜間バッチが8時間から90分へ約80%短縮し、繁忙期の遅延リスクも解消しました。こうした改善は、出荷や月次決算の安定に直結します。数値で測れる効果は、後述するNPVやIRRの算出にもそのまま使えます。
こうした損失回避の対象には、ハードウェアのサポート終了対応費、技術者不足による外部委託費の高騰、障害時の機会損失も含まれます。
さらに、イオングループはRPA導入前に業務プロセスを分析し、月700時間の業務削減を実現しました。刷新を業務改革と並べて進めると、その効果は生産性向上にも広がります。
定量効果を合算すると、保守費削減額の何倍にもなることがあります。
定性的なメリット(俊敏性・人材リスク解消)
数字に表れにくい効果も、長期的にはコスト削減以上の価値を持ちます。定性面の効果は、刷新を判断する材料になります。
- 属人化の解消:システムを整理して文書化し、特定の技術者への依存を減らします。
- 事業の俊敏性:新しい業務要件や法改正に素早く対応し、市場の変化を追えます。
- データ活用:分断されたデータを統合し、経営判断の根拠にします。
- 人材定着:技術者が前向きに働ける環境づくり。
担当者の異動や退職に左右されず、安定して運用できるようになります。加えて、複数システムの情報を横断して分析できれば、勘と経験に頼っていた判断を、数字をもとに見直せます。
販売・在庫・会計をリアルタイムにつなげると、需要予測や原価管理の精度も上がります。こうした効果は、刷新をコスト削減策ではなく戦略的投資と位置づける根拠です。
古い技術のまま塩漬けになったシステムは、若手エンジニアに魅力が乏しく、運用担当者の意欲低下や離職を招きます。一方、モダンな基盤への刷新は保守運用の負荷を下げ、技術者が前向きに働ける環境をつくります。その結果、組織の生産性とエンゲージメントの向上にもつながります。
人的な効果は数値化しにくいものの、長期的には事業競争力を左右する重要なメリットです。
見落としてはいけないデメリットと注意点
メリットの大きいモダナイゼーションにも、相応のデメリットとリスクがあります。事前に把握しておくと、投資判断の精度が上がり、社内の合意も得やすくなります。費用負担と移行リスクの二つに分けて見ていきます。
初期投資と移行期間の負担
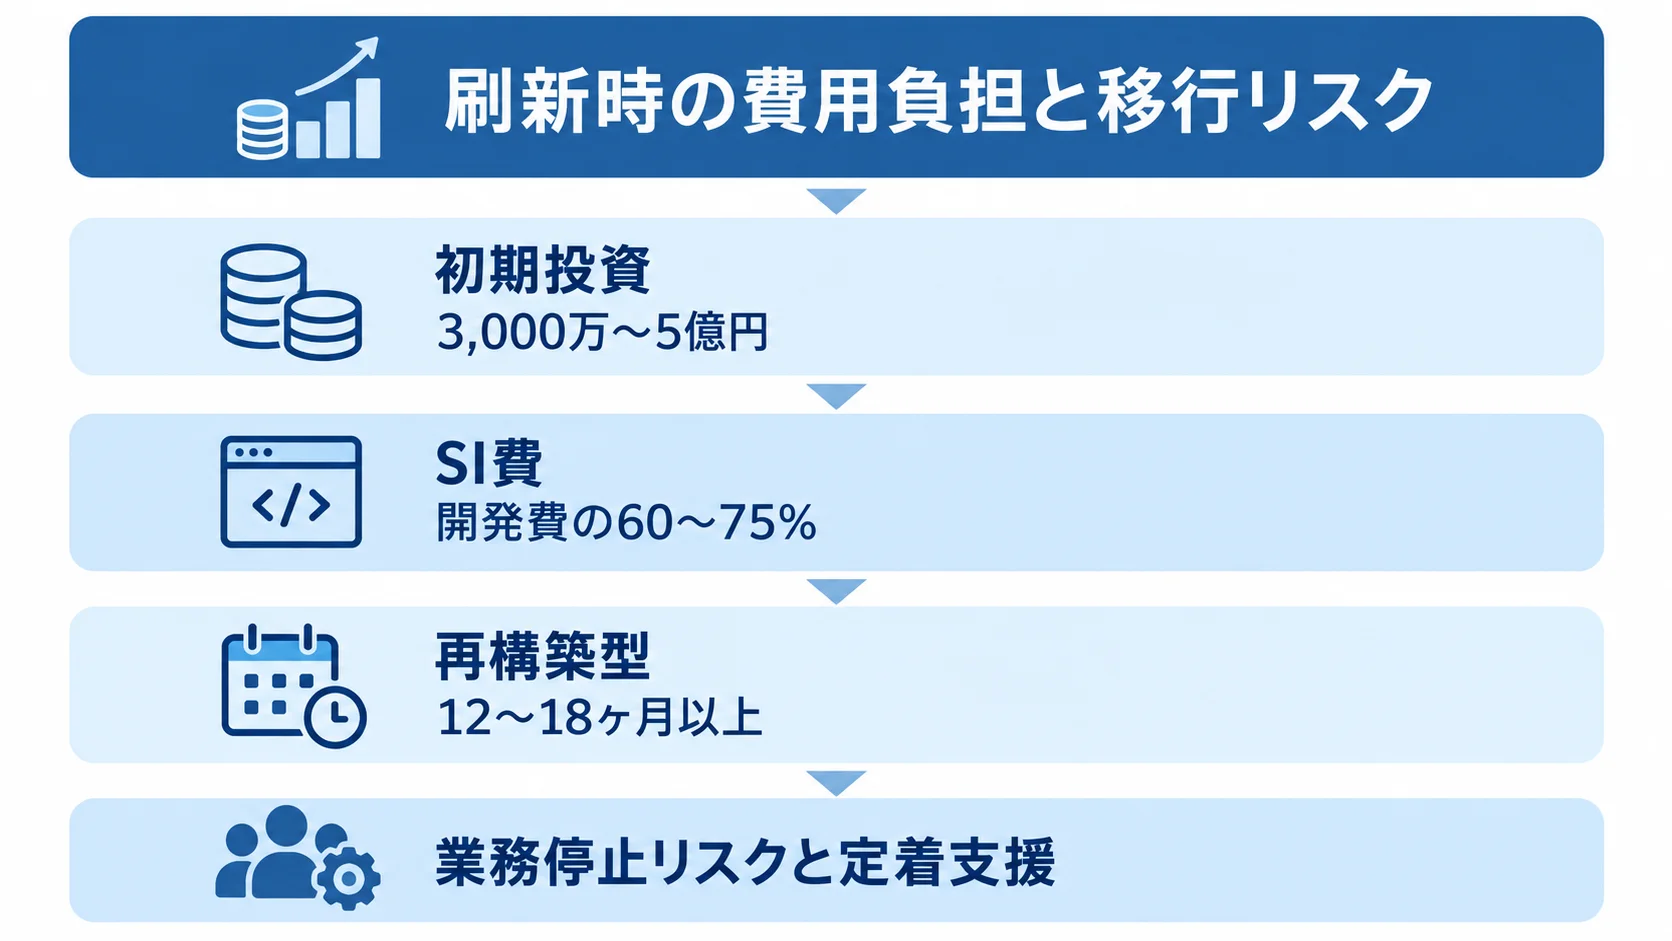
最大のデメリットは、まとまった初期投資が必要なことです。移行期間中も現行システムの運用が続くため、新旧の費用と人員が一時的に必要になります。
- 小〜中規模:単一の業務システムでも3,000万〜1.5億円が目安です。
- 中〜大規模:基幹と複数の周辺システムを含めると、1.5億〜5億円が目安になります。
- SI費:開発費の60〜75%を占めます。
再構築型は12〜18ヶ月以上かかるため、その期間は現行運用との「二重投資」が生じます。
負担を抑えるには、軽い手法で済む部分はリホストにとどめ、抜本的に直す領域へ投資を集中させるポートフォリオ判断が有効です。なお、費用と期間は、範囲と手法によって変わります。
投資額は、得られる効果と並べて判断します。さらに、初期費用と現行システムの延命費を、総保有コスト(TCO)で比べる視点も欠かせません。
延命を続けると、保守費や障害対応費、人材確保の割増コストが年々積み重なります。数年単位で比べると、初期投資の大きい刷新の方が長期的には安く済むケースも少なくありません。初期負担は、中長期のコスト構造で評価することが、冷静な投資判断の前提です。
移行リスクと業務への影響
もう一つのデメリットは、移行に伴う業務停止リスクです。稼働中のシステムを切り替える際は、移行障害が事業に直接影響するおそれがあります。
- 段階移行:全社一括のビッグバンを避け、機能単位で新旧を並行稼働させます。
- 移行リハーサル:事前に十分な練習を重ね、切り替えリスクを下げます。
- 定着支援:新システムに慣れるまでの生産性低下を見込んでおきます。
江崎グリコでは基幹システムの切り替え時に障害が発生し、チルド商品の全品出荷が停止しました。この事例は、移行リスクが業務停止として現れることを示しています。
デメリットを正しく理解しておくと、回避する設計につなげられます。たとえば、ストラングラーパターンで機能単位に移行し、リハーサルを行えば、リスクを大幅に低減できます。リスクをゼロにはできなくても、段階移行と準備で管理可能な水準まで下げられます。
注意点は、刷新後すぐには効果が出ないタイムラグです。再構築型は稼働まで12〜18ヶ月以上を要します。さらに、稼働直後は、現場が新システムに慣れるまで一時的に生産性が落ちることもあります。
この期間を失敗と早合点せず、習熟と定着支援を計画に含めることが大切です。投資回収は、刷新完了後に現場へ定着してから始まる前提で、中長期の効果測定を設計します。
効果を測る財務指標と投資判断の基準
刷新の是非を経営判断するには、投資額と将来効果を定量的に比べる基準が必要です。特に、その基準を指標で示せば、稟議も通りやすくなります。ここでは、投資対効果を測るNPV・IRRと、開発費用の会計処理の二つを判断基準として取り上げます。
NPV・IRRによる投資対効果の可視化
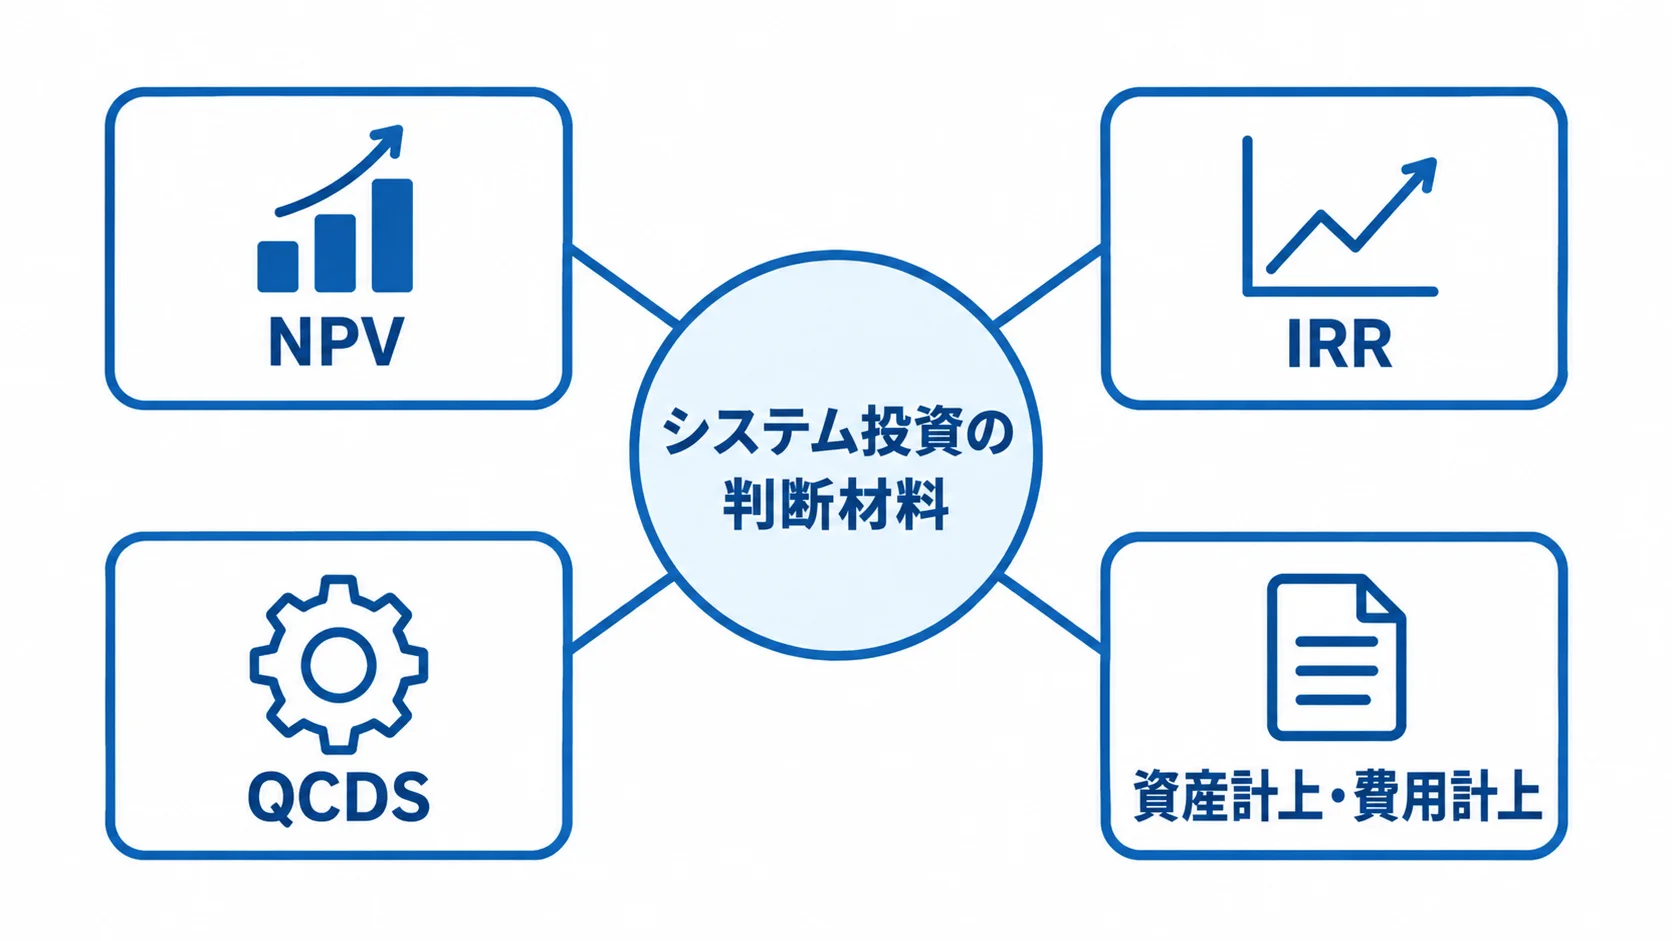
システム刷新を、コストではなく戦略的投資と捉えるなら、財務指標で効果を具体的に示すことが有効です。代表的な指標は、NPV(正味現在価値)とIRR(内部収益率)です。
- NPV:将来の削減額や売上貢献を現在価値に割り引き、そこから初期投資を差し引いた額です。
- IRR:投資の利回りに相当する指標で、自社の資本コストとの比較に使います。
NPVがプラスなら投資価値があると判断できます。同様に、IRRが自社の資本コストを上回れば、有望と見なせます。
定量指標に加えて、定性的な評価軸も併用します。トヨタ自動車は、「QCDS(Quality, Cost, Delivery, Safety)」の視点でIT投資を多角的に評価しているとされます。
品質・納期・安全性も、コストと並べて考慮します。そのうえで、保守費削減と併せて属人化の解消やデータ活用も含めて総合判断すると、投資判断の説得力が高まります。
費用計上か資産計上かの会計判断
投資判断で見落とされがちなのが、開発費用の会計処理です。処理区分によって当期損益や税負担、財務指標の見え方が変わります。
- 資産計上:収益獲得や費用削減が確実な場合に、ソフトウェアとして計上します。
- 費用計上:収益への貢献が不確実な場合は、研究開発費などとして当期の費用にします。
- 少額資産:取得価額が10万円未満のものは、一度に損金算入できます。
そのソフトウェアは、原則5年で減価償却します。
中小企業向けには、取得価額30万円(一定条件下で40万円)未満を一括で損金算入できる「少額減価償却資産の特例」もあります。複数単位に分けて発注すると、特例を活用できる場合があります。
技術面の効果だけでなく、会計・税務面も含めて投資効果を見ることが、経営判断を支えます。そのため、企画の段階から経理部門や顧問税理士を巻き込むことが望まれます。
資産計上か費用計上かは、当期利益の見せ方や税負担の平準化にも関わります。また、契約の区切り方や検収時期によって、財務への影響が変わる場合もあります。
ROI試算と会計処理の設計を一体で考えると、経営として納得できる意思決定につながります。技術部門、経理部門、経営層が同じ基準で効果を語れる状態は、稟議と継続的な効果検証の土台になります。
まとめ
ここまで、システムのモダナイゼーションのメリットとデメリット、効果と判断基準を見てきました。
定量面では、ある製造業の事例で保守費が約65%減り、夜間バッチも8時間から90分へ約80%短縮しました。また、定性面では、属人化の解消、事業の俊敏性向上、データ活用基盤の整備も価値になります。
一方、初期投資は3,000万〜5億円、再構築型の期間は12〜18ヶ月以上が目安です。移行時の業務停止リスクは、投資配分と段階移行によって、管理可能な水準まで下げられます。
NPV(正味現在価値)やIRR(内部収益率)にQCDSの定性軸を加えると、投資効果を総合評価できます。
費用計上か資産計上(原則5年償却)かの判断や、少額減価償却資産の特例も検討します。財務・税務の面から投資効果を見極めるため、経験豊富なパートナーと効果試算や計画づくりを進めることをおすすめします。
▼開発を相談する前に読みたい無料ホワイトペーパー
・レガシーシステム刷新の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。