
システム刷新は、効果と費用を数字で整理して投資対効果を示すと、経営層や経理部門にも投資の可否や実施時期を説明できます。
メリットは定量と定性に分けて捉え、デメリットは初期投資や期間、現場の負担、会計処理から把握します。全体像はシステム刷新の完全ガイドもご覧ください。
▼全体ガイドの記事
・システム刷新の完全ガイド
レガシーシステム刷新の種類・工程・費用・会社選定までの全体像については、無料ホワイトペーパー「レガシーシステム刷新の完全ガイドブック」で詳しく解説しています。
定量・定性の両面から見たシステム刷新のメリット
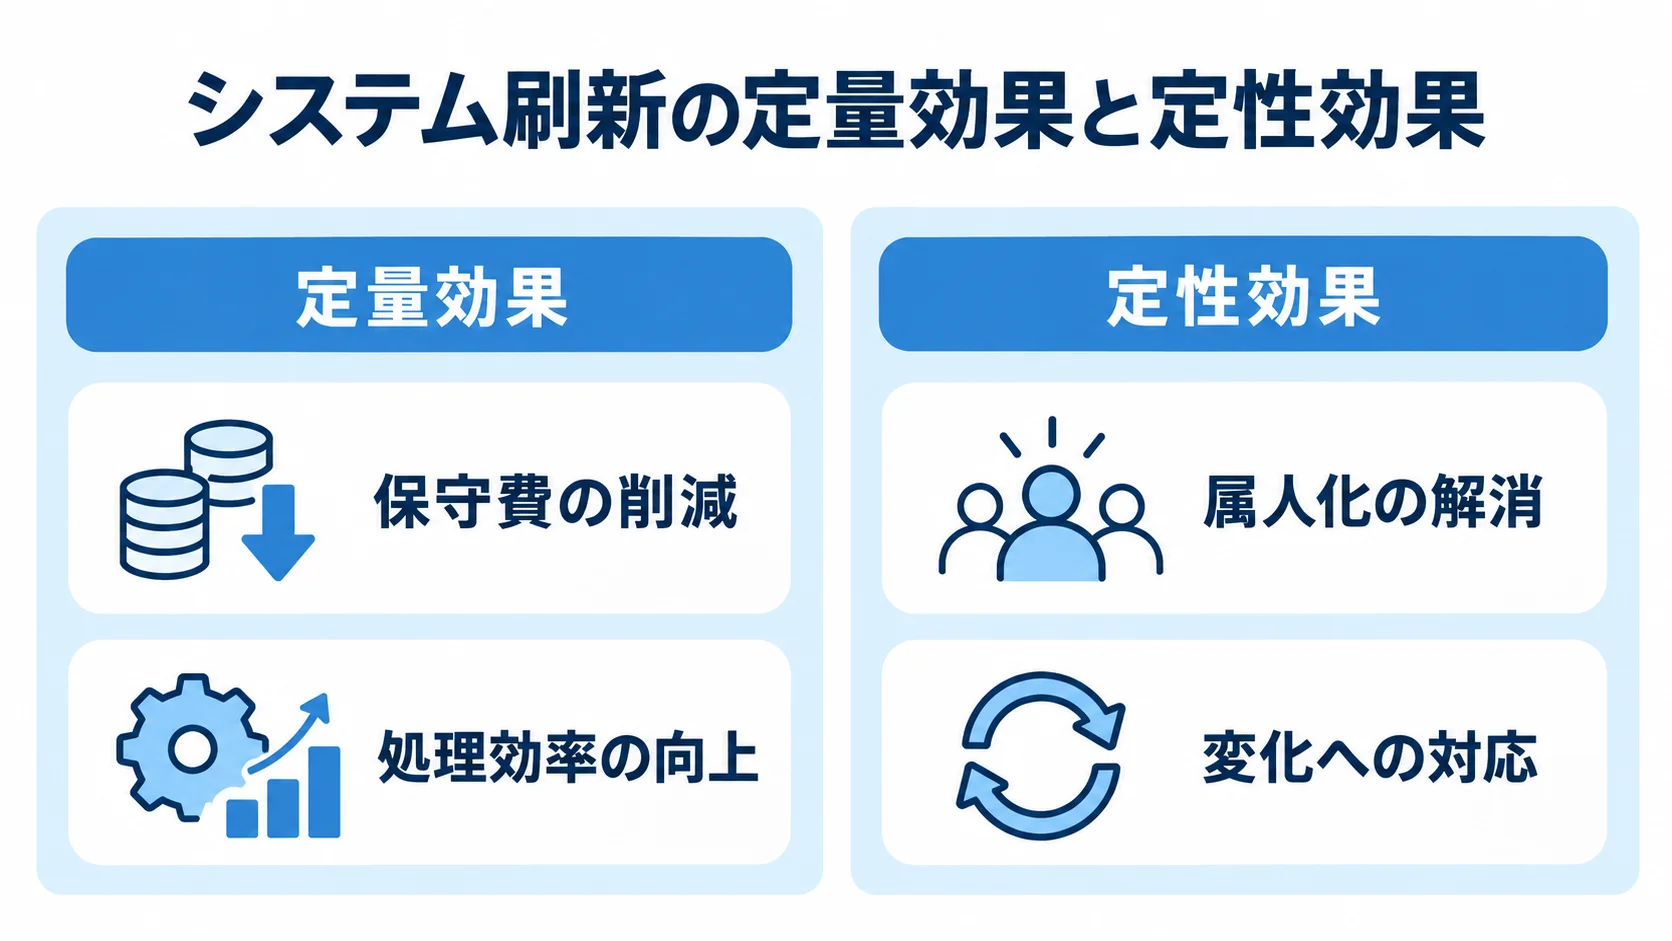
メリットは、定量効果と定性効果に分けて捉えると、経営への説明力が増します。定量効果は数字で測れます。定性効果は数字にしにくいものの、事業価値に直結します。
実際の事例の数字も交えると、期待できる効果を具体的に示せます。説明する相手に応じて伝える内容を変えると、合意形成につながります。たとえば、経営層には投資回収を、現場には業務負担の軽減を伝えます。
保守費削減と処理効率という定量メリット
定量メリットの代表は、保守費の削減と処理効率の向上です。老朽化し、サポート切れの技術を使うシステムでは、高額な保守費が続きます。そこで、刷新で新しい基盤へ移すと、保守費を圧縮できます。
実例では、保守費や処理効率が次のように変わりました。
- サーバー保守費:製造業の基幹系刷新の事例で、年2,400万円から850万円へ、約65%の削減。
- 夜間バッチ処理:同じ事例で、8時間から90分へ、約80%短くなりました。
- 業務時間:業務プロセスを洗い出したうえで刷新し、月700時間規模を削減した例もあります。
削減できる工数は実際の人件費単価で金額に換算し、保守費の削減分と合わせて、年間の効果額を出します。その年間効果額で初期投資を割ると、おおよその回収年数を試算できます。
稟議では、年間の保守費の削減額や月間の工数を金額で示し、回収年数を経営層に伝えます。特に、「効率化する」と漠然と述べるより、削減額を示すことが説得力につながります。
回収年数が短いほど投資判断は通りやすく、複数の案に優先順位をつける材料にもなります。なお、数字は現場のデータを根拠に積み上げます。
属人化解消と変化対応力という定性メリット
定性面では、刷新によって人への依存や、変化への対応の遅れを減らせる可能性があります。経営層と現場では、伝える効果を分けて整理します。
- 属人化の解消:仕様を知る担当者が辞めても、中身が見えなくなる事態を防げます。
- 変化への対応:古いシステムでは、新しい施策や法改正への対応が遅れがちです。
刷新を機にドキュメントを整備し、標準的な技術へ移行すると、特定の担当者への依存を減らせます。さらに、柔軟な基盤は、市場や事業戦略の変化に素早く対応する助けになります。
こうした対応力は数字にしにくいものの、事業の競争力に直結します。また、定性効果は、刷新しない場合の機会損失として示す方法があります。たとえば、現行システムのままでは新サービスの投入が半年遅れる、といった説明になります。
見落としてはいけないデメリットとコスト
メリットだけで判断すると、想定外の費用や業務への影響が生じることがあります。そのため、デメリットを把握し、対策を計画に組み込んでおきます。
この整理は、リスクを織り込んだうえで投資判断をするためのものです。また、デメリットを直視できるプロジェクトほど、成功率が高い傾向もあります。
初期投資・期間・現場の負担
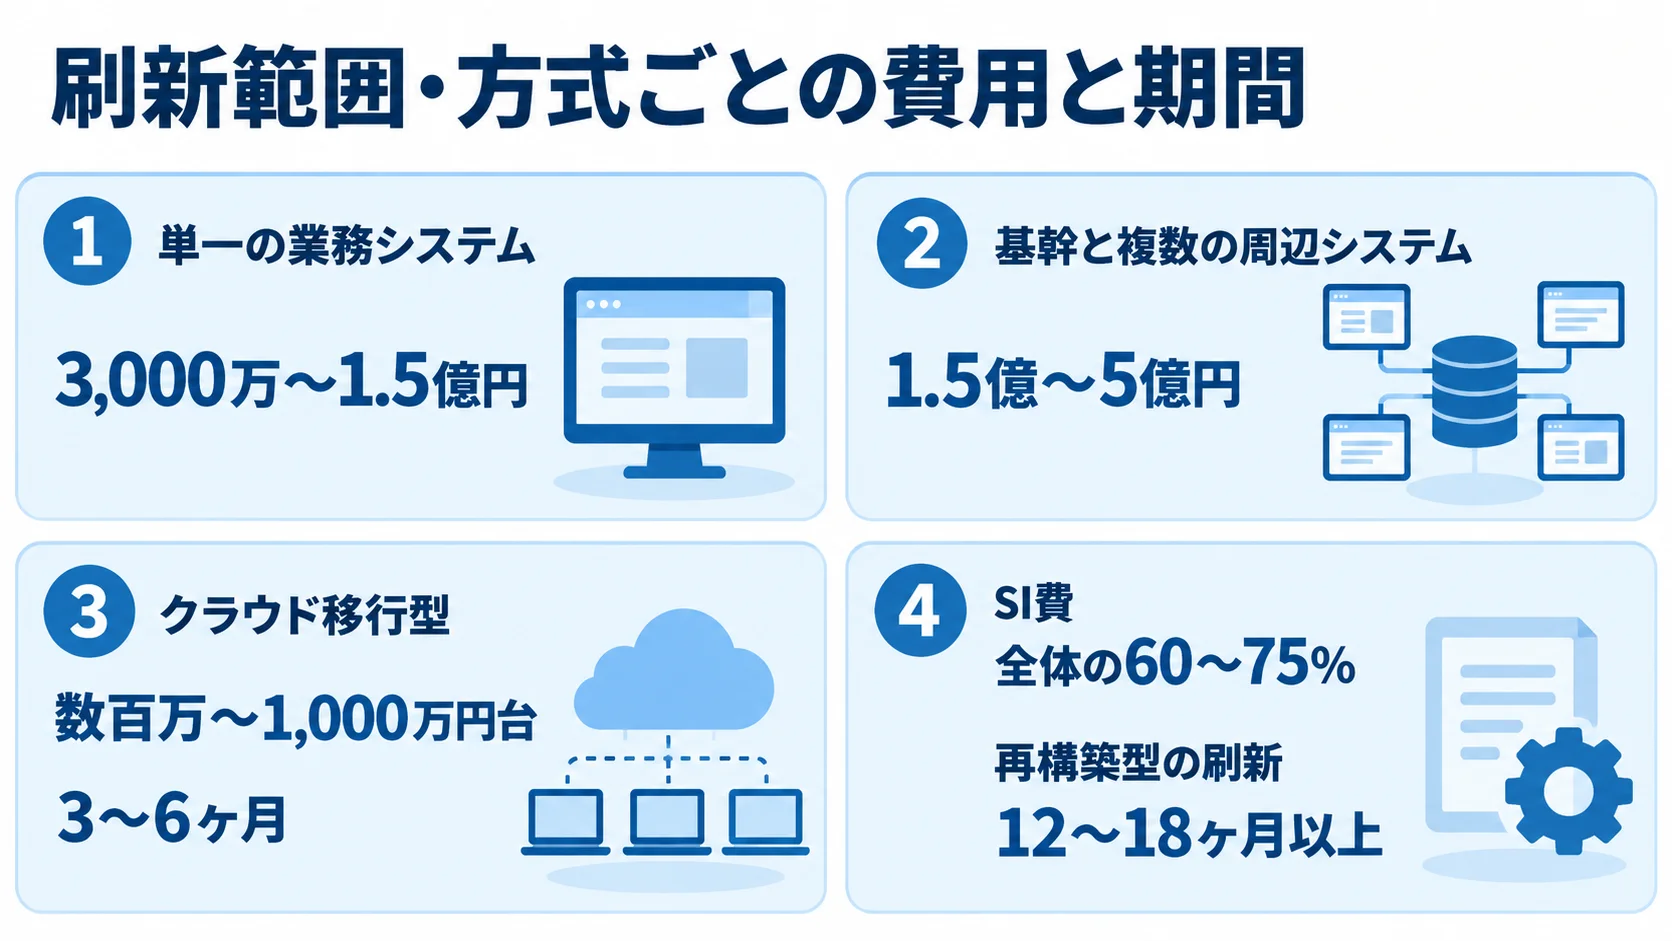
最大のデメリットは、初期投資と期間がかかることです。費用相場は刷新の規模によって異なり、単一の業務システムを対象にするか、基幹と複数の周辺システムを含めるかで変わります。
- 単一の業務システム:刷新費用は3,000万〜1.5億円。
- 基幹と複数の周辺システム:大規模刷新の場合、1.5億〜5億円かかります。
- クラウド移行型:数百万〜1,000万円台で、3〜6ヶ月で完了する軽量な刷新もあります。
SI費は全体の60〜75%を占めます。加えて、再構築型の刷新では、期間が12〜18ヶ月以上に及ぶことがあります。
刷新の期間中も現行業務を続けながら、要件定義やテスト、移行作業に協力するため、各部門に一時的な負荷がかかります。さらに、移行直後は操作に慣れるまで、生産性が下がることもあります。
金額に表れにくい負担は、刷新の「隠れたコスト」として計画に織り込みます。
デメリットを軽減するには、刷新の範囲を絞って段階的に進めます。軽量な刷新から始めて効果を確認し、対象を広げていくと、初期投資と現場負担を分散できます。
会計処理の違いが資金繰りに与える影響
刷新のコストでは、会計処理も見落とせません。費用を当期の経費とするか、無形固定資産(ソフトウェア)として複数年で減価償却するかによって、損益計算書と税負担への影響が変わります。
この論点は、経理・財務部門と早い段階で検討します。
- 資産計上:将来の収益獲得や費用削減が確実な場合は、ソフトウェアとして原則5年で償却します。
- 費用処理:将来の効果が不確実な場合は、研究開発費などとして扱われます。
- 少額資産:取得価額10万円未満は一括で費用化でき、中小企業向けには一定条件下で30万円未満(40万円未満)の特例があります。
資産計上は一時的な費用負担を平準化できますが、毎年の償却費が利益を圧迫します。費用処理は、当期の節税効果が大きい一方で、その期の利益を大きく押し下げます。
刷新の投資を小さな単位に分けられる場合は、税務上有利に進める余地があります。
会計処理は、刷新の見えにくいメリットやデメリットを左右します。そのため、経理の視点を計画段階から組み込むことが重要です。
投資判断の基準:NPV・IRRと多角的評価
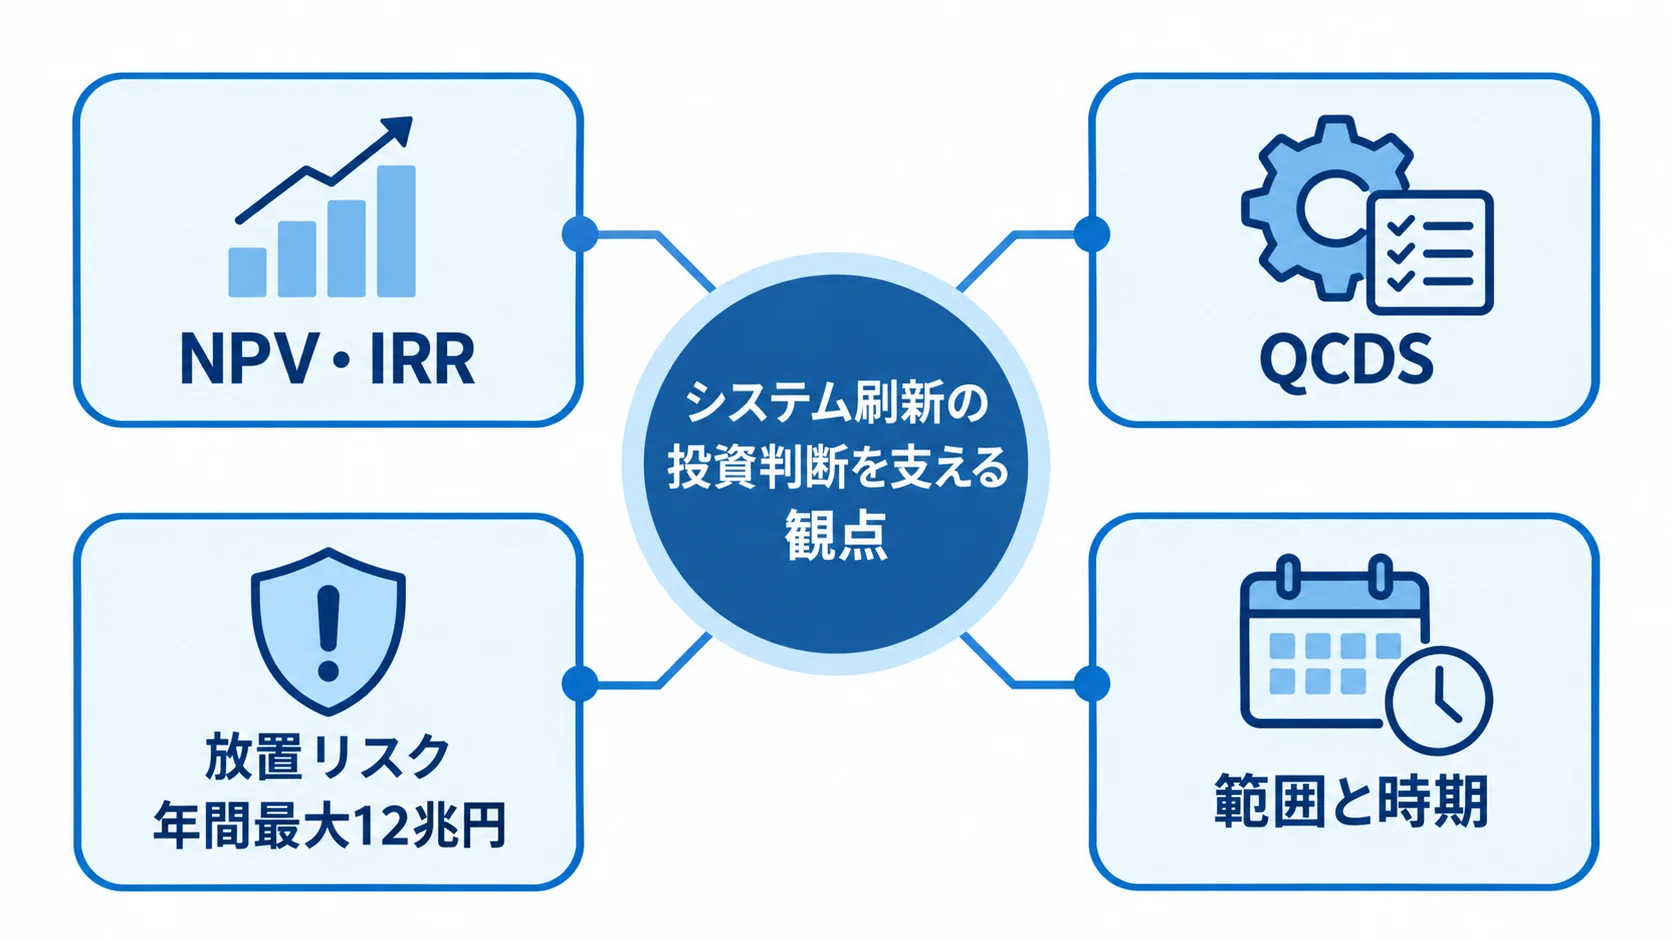
メリットとデメリットを把握したら、財務指標で定量的に評価し、両者を合わせて投資判断を下します。数字に基づいて判断すると、経営の納得感が高まります。
NPV・IRRによる投資効果の確認
NPV(正味現在価値)とIRR(内部収益率)は、刷新を戦略的投資として評価するときに使える財務指標です。ただし、両者は意味も判断の基準も異なるため、それぞれ押さえておく必要があります。
- NPV:将来のキャッシュフローを現在価値に割り引き、初期投資と比べます。
- IRR:投資が生む利回りを示す指標で、自社の基準利回り(ハードルレート)と照らし合わせます。
NPVがプラスであれば投資価値があると判断でき、IRRが社内の基準利回りを上回るかも見ます。なお、保守費や業務時間の削減効果を将来のキャッシュフローに換算すると、両指標を試算できます。
共通の基準があると複数の案を比べやすくなり、経営層への説明力や稟議の説得力も高まります。さらに、刷新後も定期的に指標を確認すると、計画どおりに回収できているかを把握できます。
QCDSなど複数の観点による多角的な評価
品質や安全性など金額に表れにくい価値は、財務指標だけでは見落とすことがあります。そこで、複数の観点からバランスよく評価します。
- Quality:品質。
- Cost:コスト。
- Delivery:納期・スピード。
- Safety:安全性・信頼性。
トヨタ自動車は、IT投資をQCDS(Quality・Cost・Delivery・Safety)の観点から多角的に評価しています。
NPV・IRRで定量効果を、QCDSで金額にしにくい価値を確かめると、事業全体への影響を捉えられます。この組み合わせは、刷新の投資判断に使える実践的な基準です。
「今刷新するか・先送りするか」の判断
刷新のタイミングは、初期投資や現場負担と、使い続けることで増える放置リスクを比べて考えます。負担を避けて先送りしたくなるのは自然ですが、先送りにも見えにくいコストがあります。
- 保守費:現行システムを使い続けると増え続ける費用。
- 属人化:ブラックボックス化によって高まるリスク。
- 機会損失:新しい施策に対応できないことで失う機会。
放置リスクを金額に換算して初期投資と比べると、刷新時期を数字で判断できます。こうした議論の背景には、経済産業省のDXレポートが指摘する「2025年の崖」があり、年間最大12兆円の経済損失も示されています。
判断は刷新するかどうかの二択にせず、範囲と時期を段階的に決めます。たとえば、リスクの高い領域から着手し、効果を見ながら範囲を広げれば、初期投資を抑えつつ放置リスクを解消できます。
メリットとデメリットのバランスは、刷新の範囲とタイミングの設計によって大きく変わります。
まとめ
システム刷新の効果は、定量面と定性面に分けて整理できます。製造業の事例では、サーバー保守費を年2,400万円から850万円へ削減し、夜間バッチ処理を約80%短縮しました。
一方で、刷新には規模に応じた初期投資や期間、現場の負担がかかり、会計処理も資金繰りに影響します。そのため、費用と放置リスクを踏まえて範囲と時期を決めます。
NPV(正味現在価値)やIRR(内部収益率)で投資対効果を示すと、稟議の説得力が高まります。また、トヨタ自動車のQCDSの視点を取り入れ、コストだけでなく品質・納期・安全性も評価すると、刷新の価値を多面的に判断できます。
経理・財務部門を早い段階から交え、刷新のメリットを高めつつ、デメリットを抑えます。
判断基準を使って自社のメリットとデメリットを数字で並べ、投資対効果を試算します。手法の選び方や進め方は、完全ガイドで全体像を確認できます。
▼開発を相談する前に読みたい無料ホワイトペーパー
・レガシーシステム刷新の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。