
システム更改は、保守費の削減や障害リスクの回避、運用効率の改善といった効果を、初期投資や移行リスクと比べて判断します。
メリットとデメリット、投資対効果、会計・税務、判断の進め方の順に説明します。全体像はシステム更改の完全ガイドもあわせてご覧ください。
▼全体ガイドの記事
・システム更改の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
システム更改のメリットとデメリットの整理
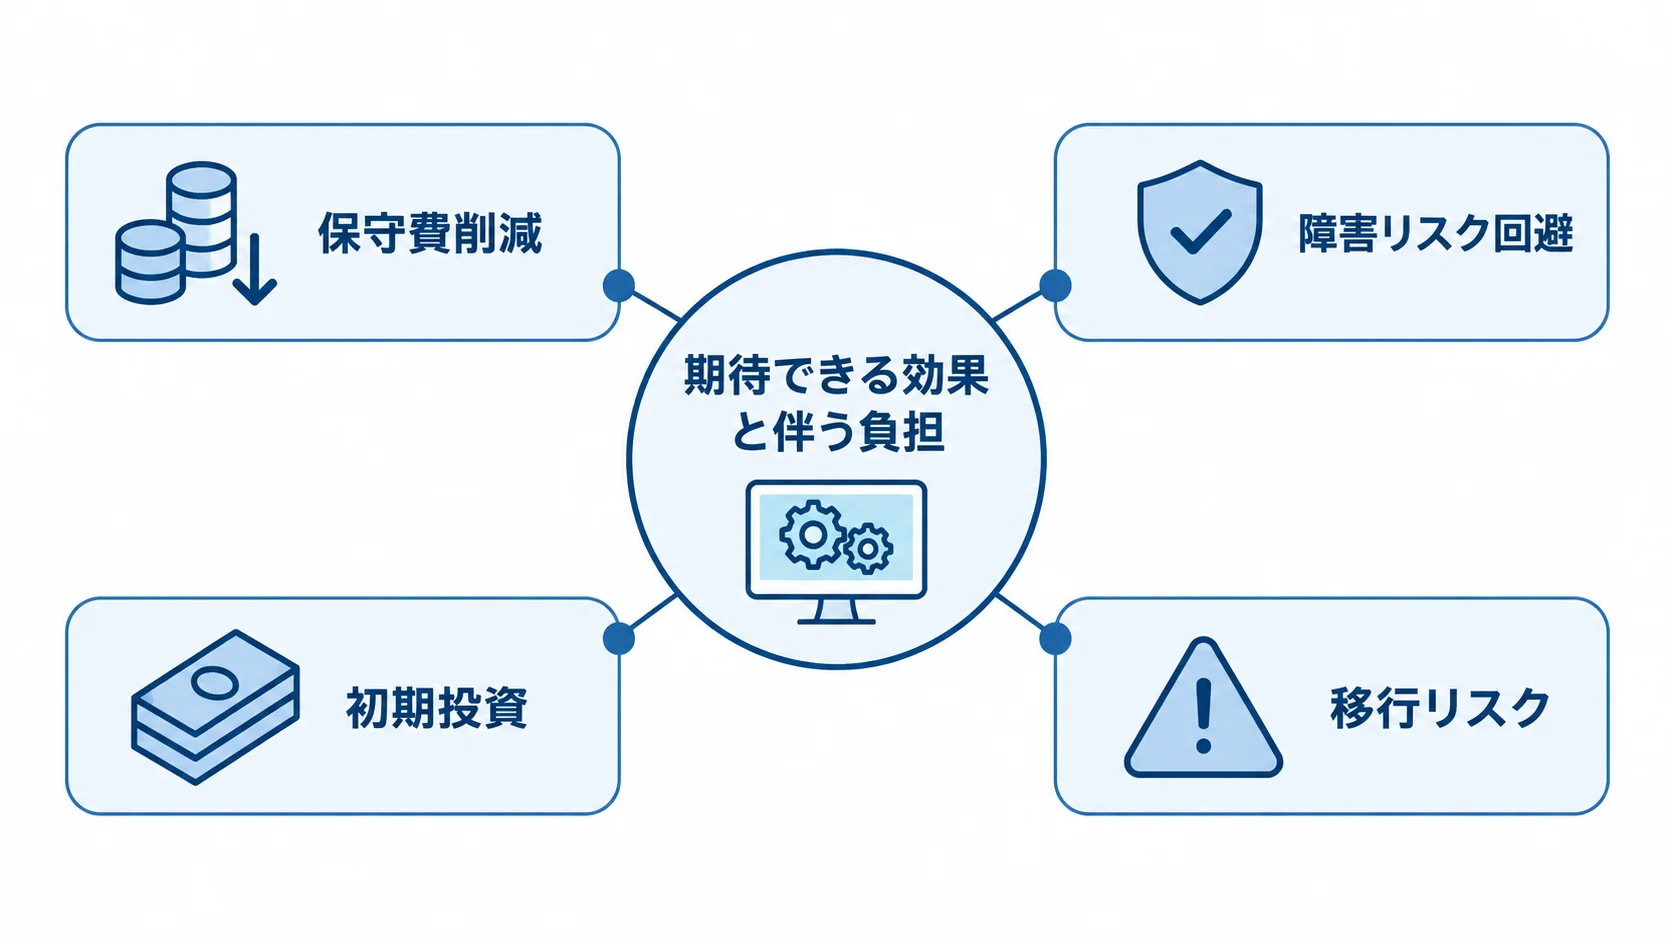
更改は効果が見えにくい投資で、新しい機能を生むとは限りません。一方で、放置すると保守費や障害リスクに伴うコストが膨らみます。
更改を判断するときは、メリットとデメリットを冷静に並べて見ます。両面を見ることで、更改がもたらす価値を捉えやすくなります。
保守費削減・リスク回避という更改のメリット
更改の効果は、保守費の削減にとどまらず、障害リスクへの備えや日々の運用にも及びます。期待できる効果は、次の3つに整理できます。
- 保守費削減:老朽化したシステムの維持費から脱却できます。
- 障害リスク回避:復旧部品やサポートが得られない事態を避けられます。
- 運用効率改善:処理時間の短縮と作業の自動化を進められます。
保守期限を過ぎると、高額な延長保守を契約するか、保守なしで障害リスクを抱えるかのいずれかになります。
製造業の事例では、サーバー保守費が年2,400万円から850万円となり、約65%削減されました。
サポートを得られないと、業務停止が長期化する恐れがあり、担当者の退職で仕様が分からなくなる危険もあります。一方で、製造業の事例では夜間バッチが8時間から90分に短縮されました。
更改の効果は、保守費や運用工数などで定量化できます。
初期投資・移行リスクという更改のデメリット
更改には、初期投資、移行時の業務リスク、現場への影響といった負担があります。これらの負担は、放置した場合のリスクと並べて考えます。
- 初期投資:更改費用を正当化する必要があります。
- 移行リスク:データ不整合や切り替え時の業務停止が起こり得ます。
- 現場への影響:操作変更や一時的な業務負荷が生じます。
費用の目安は、単一業務システムで3,000万〜1.5億円、基幹に周辺システムが絡む中〜大規模の更改で1.5億〜5億円です。
SI費は全体の6〜7割を占めます。そのため、更改の初期費用をどう正当化するかが、経営判断の焦点になります。
移行計画が不十分だと、深刻な業務停止を招く恐れがあります。段階的な移行や十分なテストでリスクを下げられますが、ゼロにはできません。
メリットとデメリットを数値で比べ、財務指標で評価すると、感覚に頼らない判断につながります。
財務指標による投資対効果の判断基準
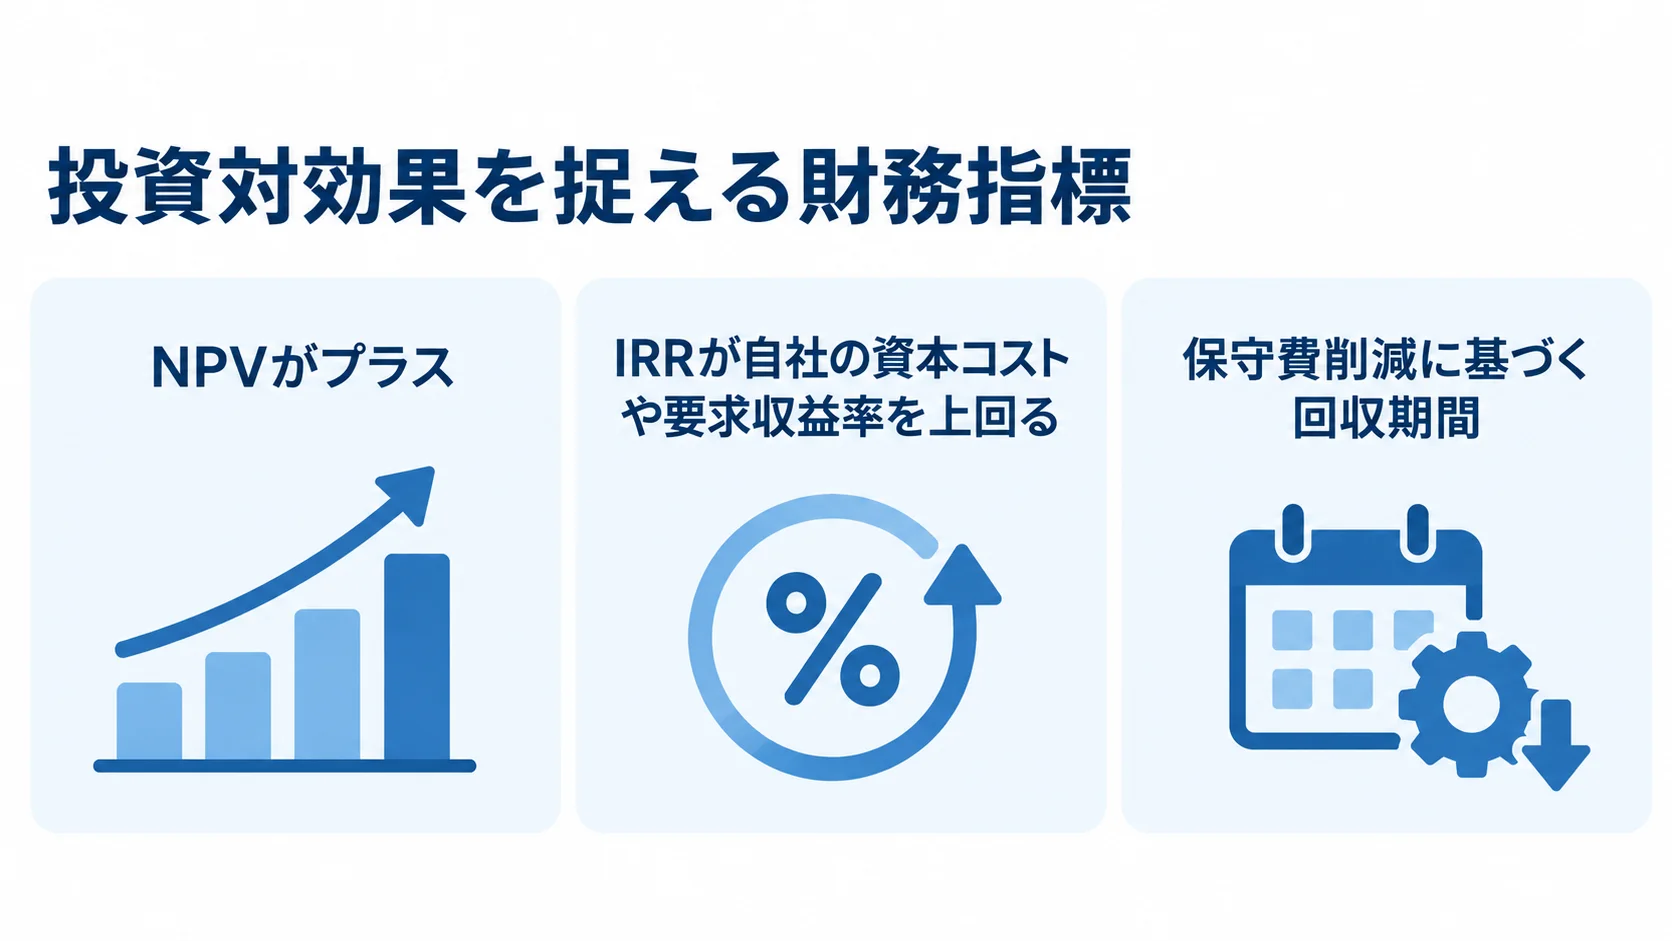
システム更改を戦略的投資として評価するには、財務指標による定量的な判断基準が有効です。複数年の効果を現在価値に換算して、代表的なNPVとIRRで見ると、経営判断の根拠を示せます。
NPV・IRRで見る更改投資の採算
NPV(正味現在価値)とIRR(内部収益率)は、異なる角度から投資の採算性を判断する指標です。
- NPV:将来効果の現在価値から初期投資を差し引いたものです。
- IRR:NPVがゼロになる割引率で、投資の利回りを示します。
保守費削減や運用工数の軽減を複数年分積み上げて比べ、NPVがプラスなら、投資に見合う価値を生むと判断できます。
IRRが自社の資本コストや要求収益率を上回れば、採算が取れると判断できます。
この指標で、複数案や他の投資案件と投資効率を横並びで比べられます。
守りの更改も利回りで示すと、経営層の理解を得やすくなります。
財務指標は、数字をもとに意思決定するための材料になります。
トヨタ自動車は、QCDS(品質・コスト・納期・安全)の視点でIT投資を多角的に評価しています。定量効果に加えて、リスク回避や事業継続の価値も伝えると、稟議の説得力が高まります。
保守費削減に基づく回収期間の試算
回収期間は投資対効果を直感的に示せるため、現場や非財務部門への説明に使えます。削減効果を年次で積み上げて初期投資と比べる試算は、合意形成を後押しします。
回収期間を試算するときは、まず保守費削減を起点に、初期投資との関係を見ます。
- 製造業の事例のように保守費が年1,550万円減る場合は、削減額で初期投資を何年で回収できるかを計算します。
- 初期投資が5,000万円なら、保守費削減だけで概ね3〜4年で回収できます。
- 運用工数や処理時間短縮の効果を加えると、回収はさらに早まります。
回収期間で妥当性の大枠を示し、NPVやIRRで長期的な価値を補います。複数の指標を併用するのが望ましい判断基準です。
更改費用の会計・税務上の判断基準
更改では効果だけでなく、会計処理も判断に欠かせません。経理・財務の視点で費用計上か資産計上かを選ぶと、損益や節税効果も変わります。
費用計上と資産計上の分岐基準
会計処理は、支出が将来の収益獲得に確実に寄与するかで分かれ、損益の時期にも影響します。
- 資産計上:将来の収益獲得や費用削減が確実に見込まれる場合。
- 費用処理:収益への貢献が不確実な研究開発的要素がある場合。
資産計上するときは、無形固定資産の「ソフトウェア」として計上し、原則5年で減価償却します。
資産計上すると費用が複数年に分かれるため、単年度の利益への影響を平準化できます。一方で、研究開発費は発生時に費用処理するのが一般的です。
費用計上すれば、その期に一括で損金算入され、当期の節税につながります。
更改内容を精査し、資産計上分と費用処理分を切り分けます。
取得価額が10万円未満の資産は、一括で損金算入できます。さらに、中小企業向けの特例では、一定条件下で40万円未満、それ以外は30万円未満の資産も一度に費用化できます。
機器やソフトウェアの取得を特例も踏まえて計画すれば、税務上の負担を抑えられます。会計と税務の基準を押さえることで、投資の進め方を整えられます。
更改可否を見極める総合的な判断プロセス
メリットや財務指標、会計処理をまとめて、更改の可否を判断します。そのうえで、守りの投資を経営判断として説明する道筋を整えます。
更改しない場合のコストとの比較衡量
初期投資に加えて、何もしない場合のコストも比べます。比べる対象をそろえることが、公正な判断の出発点です。
- 延長保守費:保守期限切れ後に支払い続ける費用。
- 業務停止の損失:障害によって業務が止まった場合の損失。
- 事業継続リスク:仕様の属人化によって生じるリスク。
延長保守を毎年支払うと、その累計が更改費用に匹敵する規模まで膨らむことがあります。
障害による業務停止の損失は、一度で数千万円規模に達することもあります。こうした潜在コストを数字で示し、初期投資と並べると、更改をリスクやコストの回避策として捉えられます。
両案の複数年の費用と効果を比べ、NPVやIRR、回収期間と併用すると、経済合理性を強く示せます。更改と現状維持を対比させることが、守りの投資を前向きに判断する鍵になります。
定量と定性を両立させた効果モニタリング
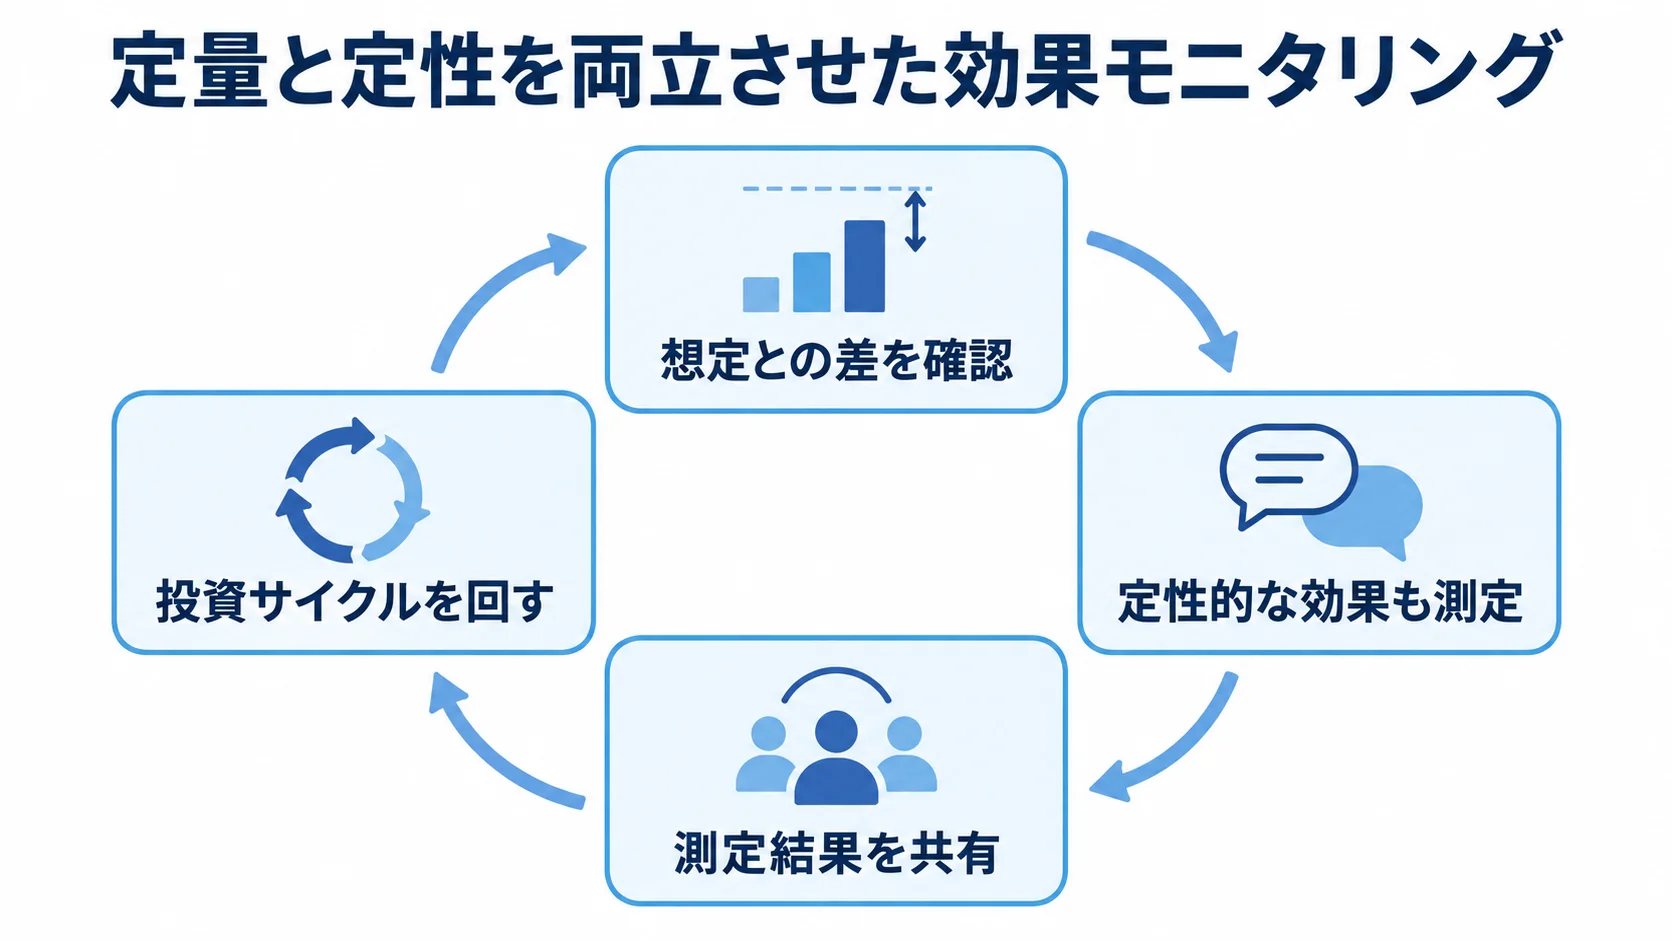
更改後も、効果が計画どおり表れているかを測り、次の投資判断に生かします。保守費削減額や処理時間の短縮も、継続して確認します。
- 想定との差を確認:効果が下回る場合は、原因を分析して改善します。
- 定性的な効果も測定:リスク低減、新技術への対応、現場負荷の軽減を捉え、企業価値への寄与も見ます。
- 複数の観点で評価:トヨタ自動車は、QCDS(品質・コスト・納期・安全)の視点でIT投資を見ています。
- 測定結果を共有:経営層へ報告して、次の投資への理解を得ます。
- 投資サイクルを回す:測定で得た知見や削減実績を次回に生かし、基準を磨いて更改の精度を高めます。
メリットとデメリット、財務評価、会計・税務、更改後の測定を一連の流れで進めると、場当たり的な対応から戦略的な投資管理へ移れます。
更改を単発で終わらせず、継続的な投資サイクルの一部として捉えます。基準を磨き続けることは、システム資産を健全に保つ経営にもつながります。
まとめ
システム更改には、保守費削減・リスク回避・運用効率改善の効果があります。一方で、初期投資、移行リスク、現場への影響も伴います。
NPVやIRR、回収期間で投資対効果を測り、費用計上か資産計上かといった会計・税務の基準も押さえます。
更改の可否は、メリットとデメリットを数値で比べ、現状維持のコストや会計処理も含めて判断します。効果と費用を見える形にし、財務面で合理性を示すことが意思決定の要になります。
保守費削減を起点にNPVや回収期間で評価すれば、守りの更改もリターンのある戦略投資として説明できます。自社の条件に合わせて、財務や税務の観点も踏まえます。
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。