
ポイント管理システムで起こりやすい失敗は、原資超過、残高ずれと不正利用、会計処理の見落としです。乗り換えの際には、ロックインとデータ移行の問題も避けて通れません。
要件や契約で扱いを先に決めておけば、これらの失敗は防ぎやすくなります。失敗や課題、リスクを体系的に押さえることが、堅実な投資への近道です。全体像はポイント管理システムの完全ガイドもご覧ください。
▼全体ガイドの記事
・ポイント管理システムの完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
還元設計の甘さによる原資超過リスク
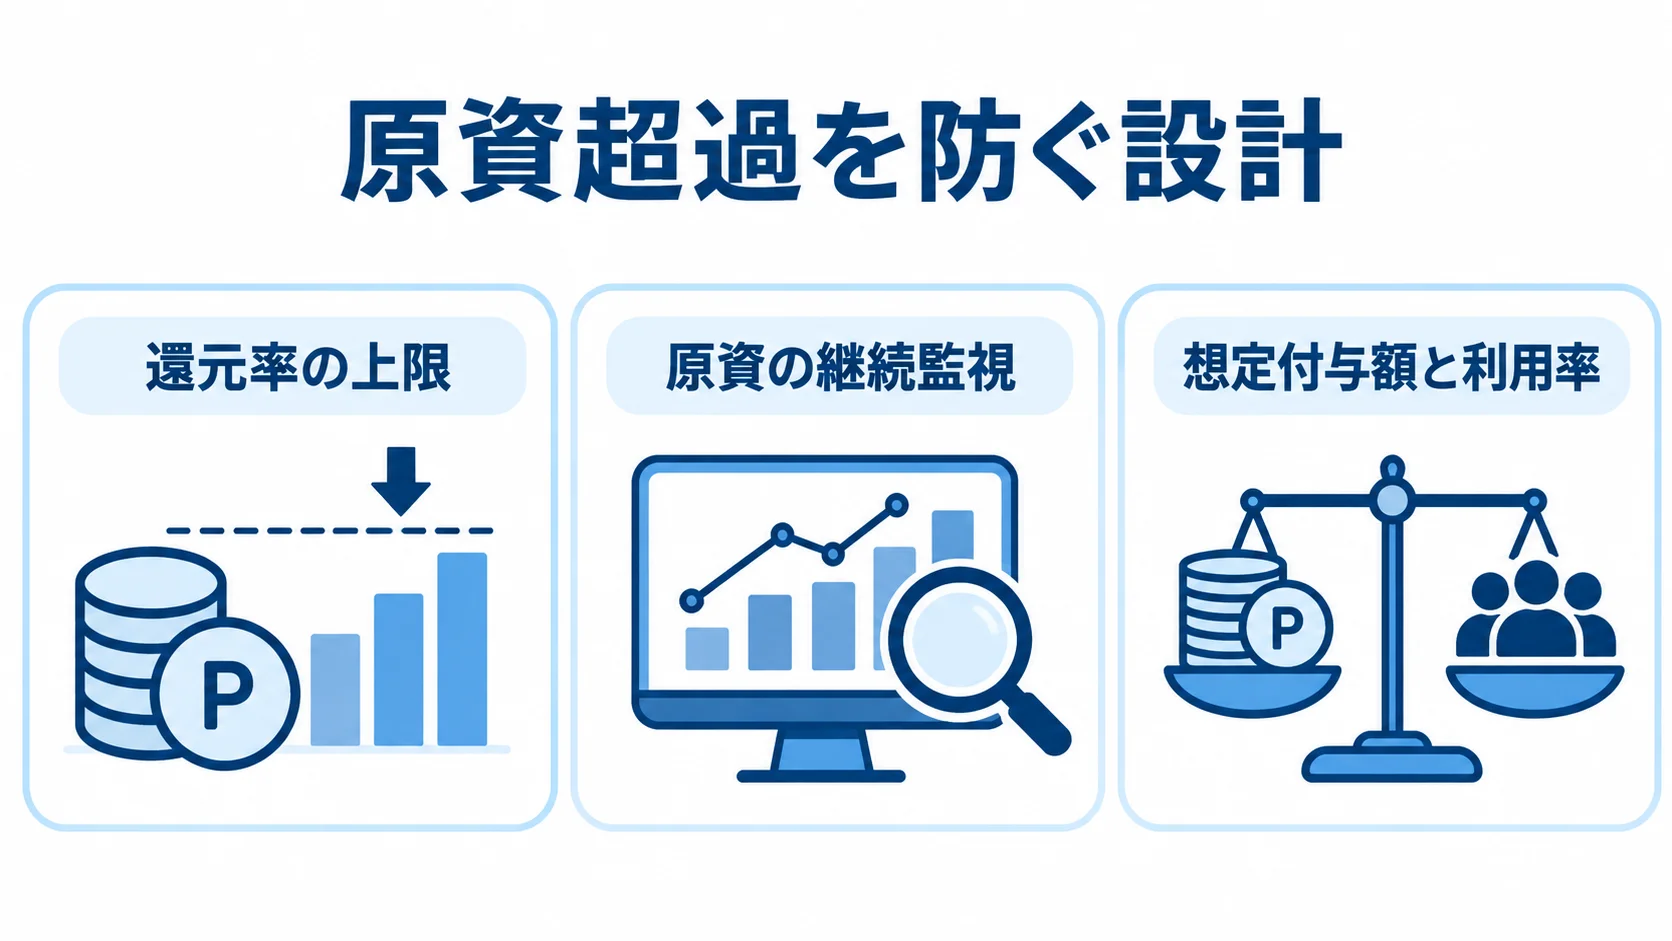
還元率を高く設定しすぎると、利用のたびに利益が削られ、想定を超える原資の負担が経営を圧迫します。ポイントは発行時に負債となり、利用時に利益を減らします。
この構造を理解しないまま始めると、売上が伸びても利益が残らないことがあります。なかでも原資超過は多く起こり、影響も深刻なので、ポイント制度で最大のリスクです。
還元率を盛りすぎて利益が消える失敗
競合に対抗して還元率を上げると、利益が消えることがあります。一度高めた還元率は、顧客の期待を損なわずに下げにくいものです。
「自己カニバリ」では、もともと購入予定の顧客にもポイントを付与するため、新たな売上を生まないまま原資が流出します。
還元は集客の武器ですが、設計を誤れば利益を確実に削る諸刃の剣です。
この失敗を防ぐには、導入前に還元率の上限を決めておくことが欠かせません。
- 原資を試算:想定付与額と利用率から年間の負担を見積もる
- 対象に差をつける:優良顧客には厚く、新規顧客には限定的に付与する
一律の高還元を避ければ、同じ原資でも効果を高められます。感覚に頼らず、数字をもとに設計することが、原資超過を防ぐ出発点です。
原資が見えず気づいたら超過している課題
原資の状況が見えていないことも、超過の原因になります。発行・利用・失効を月次でしか把握できないと、予算を超えていることに気づくのが遅れます。
たとえば、キャンペーンで付与を一時的に増やしたときに、影響をリアルタイムで確認できないと対応が後手に回ります。見えない状態が続くこと自体が、リスクです。
発注側は、原資を継続して管理できるよう、監視の頻度とシステム要件での対応を決めておきます。
- 日次に近い頻度で確認:発行・利用・失効をダッシュボードで監視する
- 変化に応じて調整:予算に近づけばキャンペーンや還元率を見直す
- 要件に含める:レポート機能で原資を監視できるようにする
原資は設計時だけでなく、運用中も監視し続ける対象です。
残高整合性の崩れと不正利用のリスク
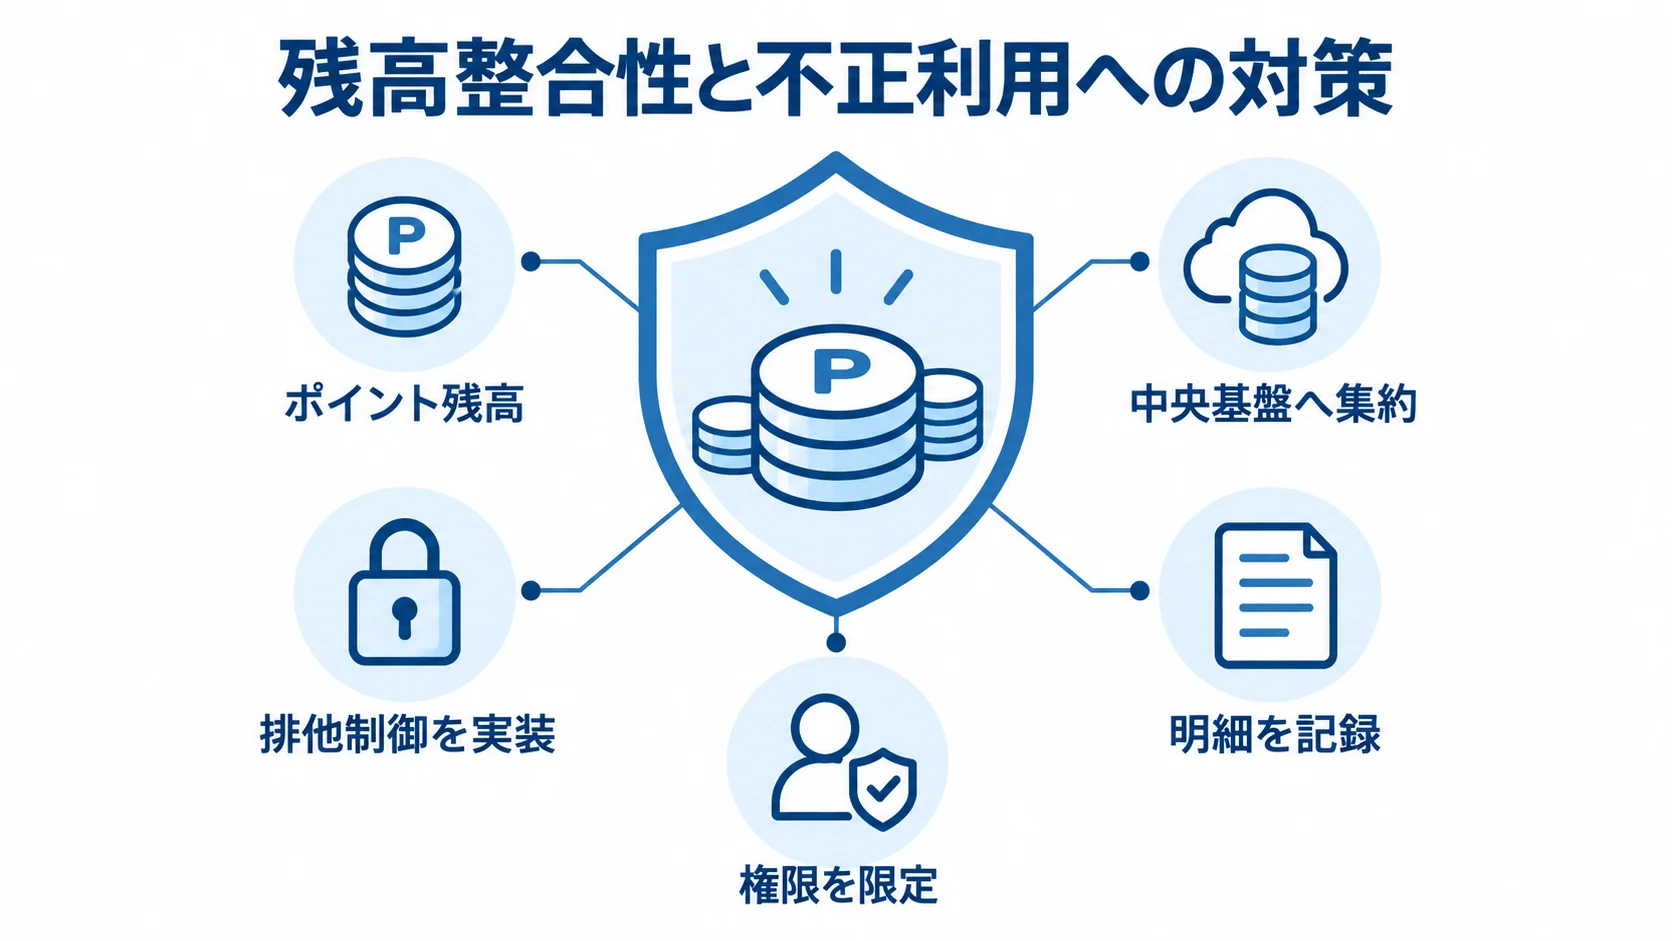
ポイントは金銭的な価値を持つため、残高ずれや不正利用は損失と信頼の失墜につながります。システムの根幹に関わるだけに、設計段階から対策を講じる必要があります。
特に、チャネルをまたいで同期する設計を誤ると、二重利用や残高ずれが起き、顧客対応に追われることになります。さらに、ポイントは擬似通貨であるため、不正取得や内部不正のリスクも避けて通れません。
チャネル間の残高ずれと二重利用の課題
実店舗・EC・アプリでポイントを共通化し、同期を夜間のバッチ処理にしていると、店舗で使ったポイントをECでも使えてしまう場合があります。
残高がチャネルごとにずれると、正しい残高が分からなくなり、問い合わせ対応に工数がかかります。企業の実損や顧客の不信にもつながります。
店舗とECで同じポイントを使えるようにするには、残高の扱い方そのものを設計しておく必要があります。
- 中央基盤へ集約:各チャネルの付与・利用をリアルタイムに集約する
- 排他制御を実装:同時の利用要求でも残高がマイナスにならないようにする
- 明細を記録:付与・利用・失効・取り消しを記録し、残高を明細から導く
この方式なら、残高ずれが起きたときに原因をたどれます。残高整合性は、ポイント制度の信頼を支える設計上の課題です。
不正取得・アカウント乗っ取り・内部不正のリスク
ポイントは現金に近い価値を持つため、不正に狙われることがあります。狙われる場所は、アカウントの乗っ取りや還元の仕組みから、手動の付与や調整まで複数あります。
- 不正取得:乗っ取ったアカウントのポイントを使うほか、システムの穴を突いて大量に取得する
- 還元の悪用:複数のアカウントを使い、還元を不正に受ける
- 権限を限定:手動で操作できる担当者を絞る
- 承認と記録:操作に承認を設け、調整の履歴をログに残す
- 閾値で通知:基準を超える付与や利用にアラートを出す
認証や利用条件を緩めるほど不正は起きやすくなるため、利便性とのバランスを取りながら対策を設計する必要があります。
また、内部不正も見落とされがちです。手動での付与や調整の権限を持つ担当者による不正発行も起こり得ます。その対策は、上の一覧に含めてあります。
外部からの不正利用と内部不正の両方に備えることが、擬似通貨を扱う制度の前提です。
会計処理とポイント負債の見落としリスク
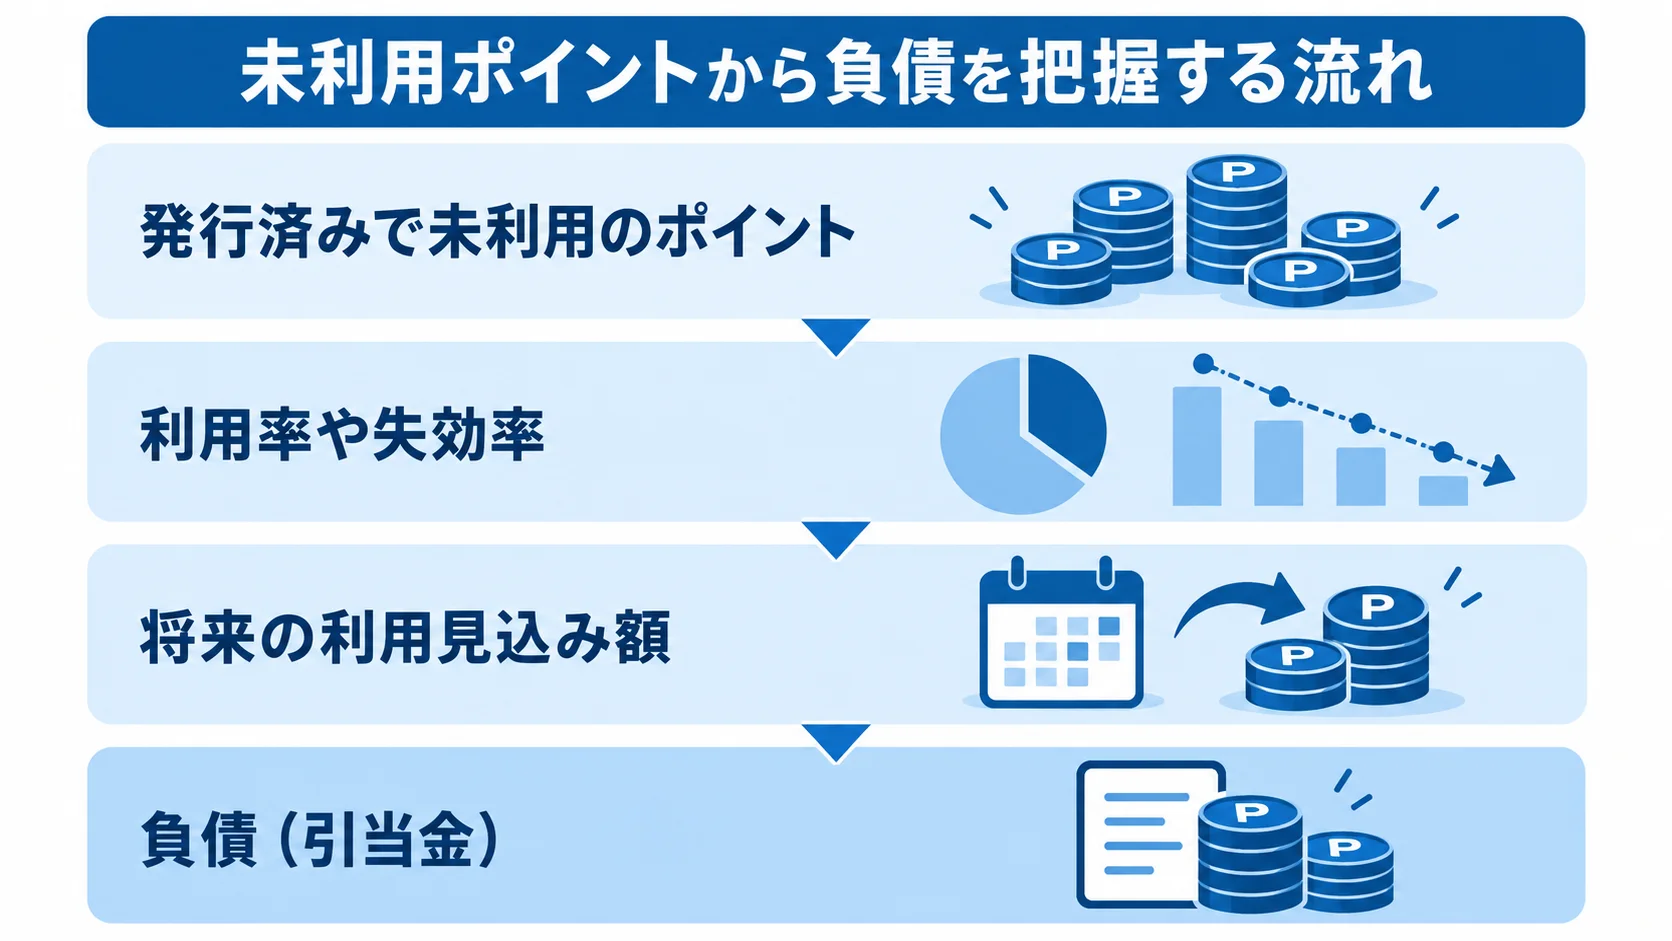
ポイント制度で見落とされやすいのが、会計処理のリスクです。未利用のポイントは、将来の値引きや商品提供という企業の負担にあたるため、会計上は負債(引当金)として計上します。
会計面を考慮せずにシステムを導入すると、負債を正しく計上できず、決算時に慌てることになります。会計処理は避けられないリスク領域です。
ポイント負債の引当を見落とす失敗
発行済みで未利用のポイントを負債として把握していないと、決算時に正しい引当金を計上できません。そこで、利用率や失効率から将来の利用見込み額を算定しておく必要があります。
システムが算定を支援できない場合は、経理部門の手作業が必要になり、負債を過小評価するおそれもあります。さらに、残高が増えるほど、会計の正確性への影響も大きくなります。
会計要件を漏らさないよう、発注側は要件定義の段階から販促部門と経理部門を巻き込みます。
- 負債を可視化:発行総額から未利用残高までを集計する
- 算定を支援:集計した情報からその時点の負債を把握できるようにする
販促部門だけで要件を固めると、会計要件が抜け落ちがちです。ポイント制度は販促と会計の両面を持つので、その前提で要件を詰めておく必要があります。
返品・失効時の処理漏れと整合性の課題
返品時に付与済みのポイントを取り消さないと、顧客は返品した商品分のポイントを持ち続け、原資と会計に歪みが生じます。
失効処理が正しく動かない場合、本来消えるはずのポイントが残り、負債が過大になります。処理漏れが積み重なると、不整合も無視できない規模になります。
返品や失効による漏れを防ぐには、ポイントの確定と取り消しのルールを設計しておく必要があります。
- 返品時に取り消す:キャンセル時に、付与済みのポイントを確実に戻す
- 仮付与と本付与を分ける:ECではキャンセル期間の後に本付与する
- 失効履歴を残す:期限に達したポイントを漏れなく失効させ、記録する
失効の履歴があれば、負債との整合を保てます。返品や失効の処理は会計の正確性に関わるため、要件定義の段階で丁寧に詰めます。
ベンダーロックインとデータ移行のリスク
乗り換えを考えたときに表面化するのが、ベンダーロックインとデータ移行のリスクです。残高や会員データ、購買履歴は、事業にとって重要な資産です。
データが特定のベンダーに囲い込まれると、不満があっても乗り換えにくく、価格交渉でも不利になります。蓄積したデータが、乗り換えの足かせになることもあります。
データの囲い込みとロックインの回避
データの書き出しを制限したり、独自仕様で保存したりすると、ロックインの原因になります。残高や会員データを標準形式で取り出せない場合、移行は困難です。
データを将来も取り出せるかは、契約の段階でどこまで決めたかに左右されます。発注側は、所有や出力、移行への協力を契約で取り決めておく必要があります。
- 所有権を明記:データの所有権が発注側にあると契約に記す
- 標準形式で出力:残高・会員データ・取引履歴を出せる条件にする
- 移行協力を約束:ベンダーの移行時の協力義務を契約に盛り込む
発注側がデータの扱いを定めていないと、データの取り出しを理由に高い移行費用を請求されたり、移行を事実上妨げられたりします。
フルスクラッチで自社専用に開発する場合は、発注側がデータの主導権を握りやすい利点があります。さらに、方式を問わず、いつでも自社データを取り出せる状態にしておくことが、長期的な主導権につながります。
riplaは、フルスクラッチ受託の立場から、データポータビリティを早い段階で要件と契約に織り込むことを重視しています。
移行時の残高引き継ぎと顧客不信のリスク
システム刷新で特に注意が必要なのは、ポイント残高の引き継ぎです。移行時に残高が消えたりずれたりすると、顧客の不信や離反を招くおそれがあります。
ポイントは顧客が貯めた資産です。扱いを誤れば、築いた信頼を損ないます。移行は技術の作業であると同時に、顧客との約束を守る行為でもあります。
残高を正しく引き継ぐには、旧システムからの取り出しから顧客への告知まで、一連の作業を順番に進める必要があります。
- 旧システムの残高の完全なエクスポート
- 新システムへの正確な取り込み
- 移行前後の残高が一致することの徹底的な検証
- 移行の時期と内容の事前告知、残高が引き継がれることの案内
準備が不十分なまま見切り発車すると、システムが新しくなっても顧客を失いかねません。移行と残高の引き継ぎには、慎重な計画と検証が必要です。
まとめ
ポイント管理システムのリスクは、原資超過、残高整合性と不正利用、会計処理とポイント負債に加え、ロックインとデータ移行にも及びます。
還元率は事前に試算し、原資を継続して監視します。残高はリアルタイムで一元管理し、排他制御と不正対策を組み込みます。
会計では、経理部門とともに負債を可視化します。データを取り出せる条件も、契約に含めます。この4点を押さえれば、典型的な失敗の多くを未然に防げます。
ポイントは現金に近い価値を持ち、販促と会計の両面を持つものです。その前提を忘れず、原資から移行まで、リスクを設計と契約の段階で先回りして扱います。
riplaはフルスクラッチ受託と国内開発を組み合わせ、要件整理と構築を一貫して支援します。原資シミュレーションや残高整合性を含め、会計連携やデータポータビリティにも対応します。
全体像の確認には、あらためて完全ガイドをご活用ください。
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。