
リース業界のシステム開発では、契約・物件・請求回収の管理、与信審査、会計連携を一体で設計すると、長期の取引と資産の状態を追えるようになります。
構成要素、開発の進め方、費用相場、会社の選び方は、それぞれ別の節で扱います。
全体像は最初の節で確認できます。
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
リース業界のシステム全体像
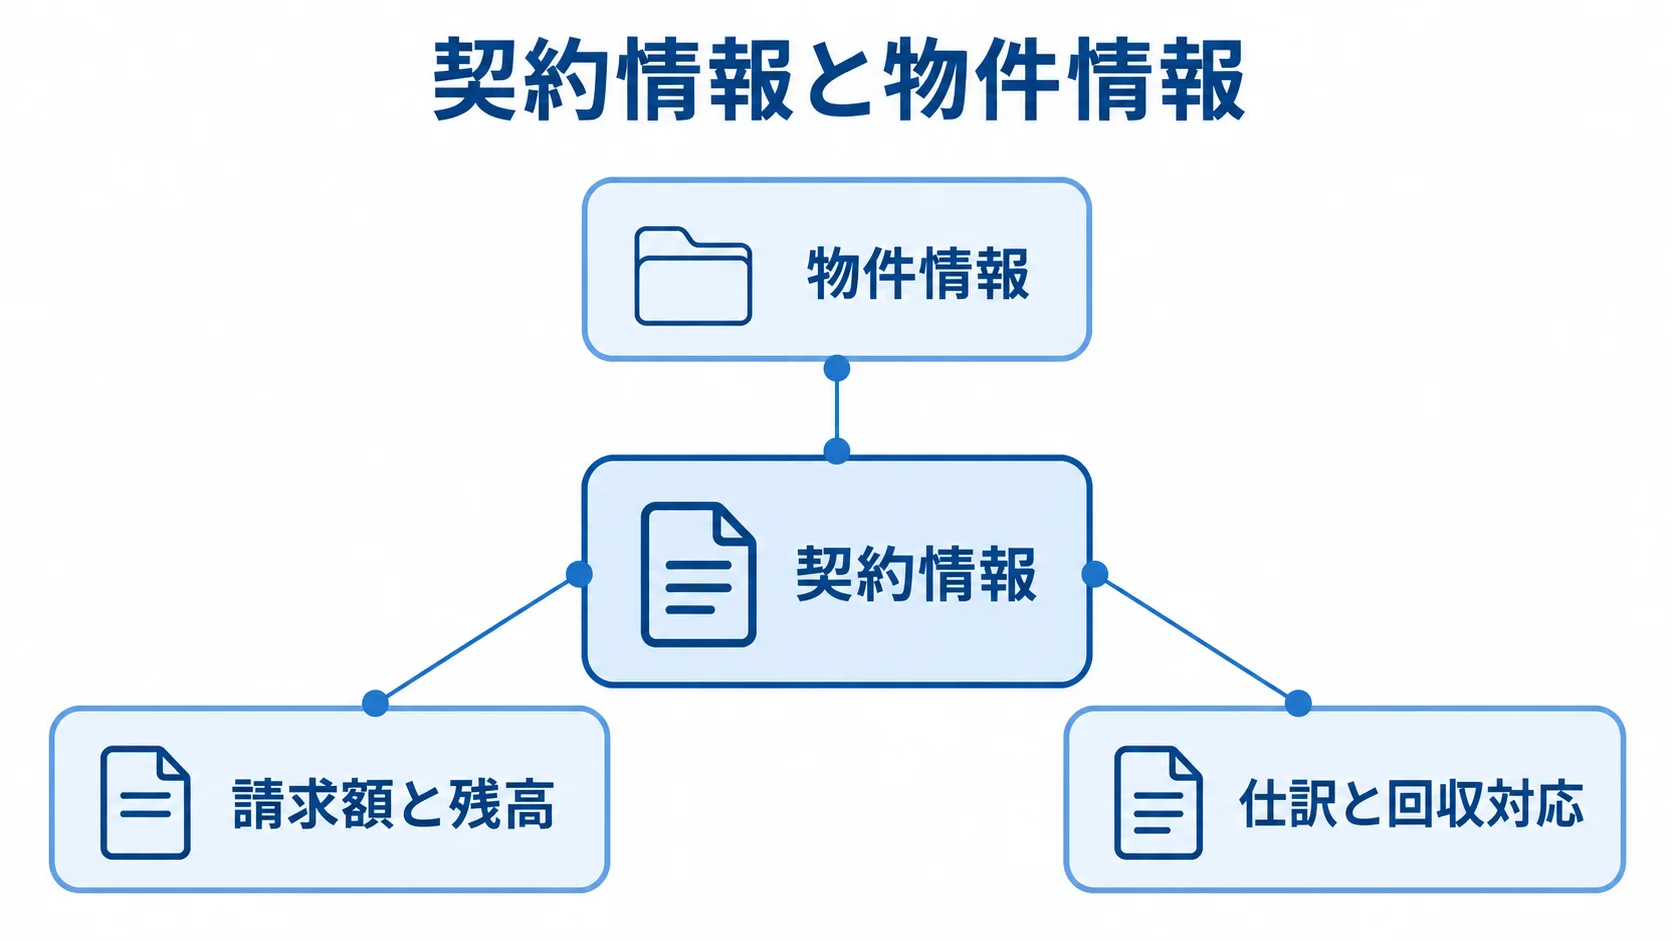
リース業務システムは、金融取引の契約情報と、車両・IT機器・産業機械などの物件情報を結ぶ基幹システムです。
契約の状態に応じて、請求額や残高、仕訳、回収対応が変わります。
リース事業協会は月次統計を公表しています。
取扱高のある業界では、正確な取引データの蓄積と集計が欠かせません。
リース業務が一般的な販売管理と異なる理由
販売管理では、納品と請求が近い時期に完了します。一方で、リースは契約開始後3年から7年程度、毎月の請求と回収が続きます。
- 満了時の分岐:再リース、返却、中途解約、買取、契約延長があります。
- 手作業のリスク:請求漏れや誤請求、満了処理の遅れを招きます。
契約書の条件を担当者が手作業で確かめる限り、処理の抜けは人の注意に頼ることになります。
システム化で目指すべき状態
システム化で目指したいのは、業務を電子化するだけでなく、顧客、契約、物件、請求、入金、会計を同じ識別子でつなぐことです。そうすると、現在の契約状態と次の処理を、関係する誰もが確認できるようになります。
- 満了前の更新:満了日の90日前に更新候補を表示します。
- 返却と入金:返却予定を物流担当へ連携し、入金は自動で消し込みます。
- 例外確認:自動処理のあとに残る例外だけを、担当者が確認します。
リース業務システムの主な構成要素
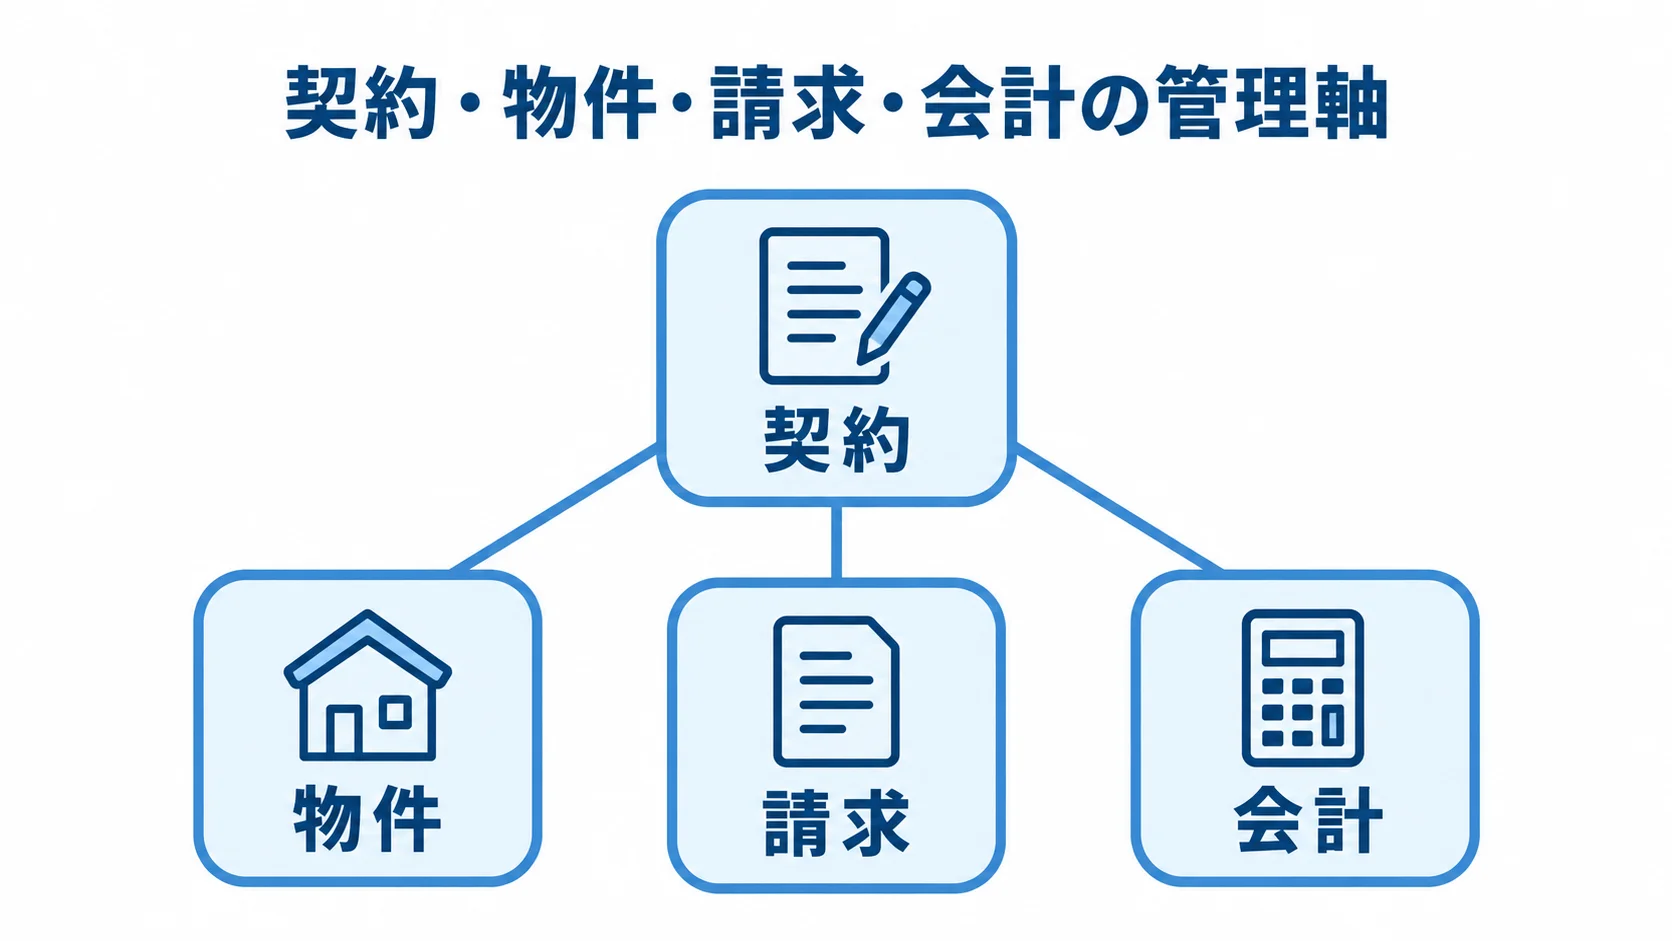
構成は、画面の一覧から切り出すのではなく、契約が始まってから満了するまでの業務ライフサイクルから分解します。そのうえで、各領域で扱うデータの責任部署と更新タイミングも、領域ごとに決めておきます。各領域が何を受け持つかは、下の一覧で確かめられます。
- 顧客・取引先:顧客情報と取引先情報の管理
- 与信審査:申込情報と審査の判断を扱う
- 契約・物件:契約条件と資産情報の結び付け
- 請求・会計:請求回収と会計連携を担う
- 分析・監査:蓄積したデータの分析と、履歴の確認
契約管理・請求回収
契約では、契約番号、顧客、物件を管理の軸にします。そのほかの契約条件も、契約ごとに記録しておきます。
- 期間と支払い:開始日と満了日、支払回数、料率
- 資産の保障:残価、保証、保険
- 税と回収:税、請求先、回収方法
契約項目を保存するだけでなく、契約条件から請求スケジュールを生成できることが大切です。そのうえで、口座振替や振込の入金データを取り込みます。
入金データを取り込んだあとは、入金消込、過不足入金、滞納、督促履歴を一画面で追えることが欠かせません。
物件管理・資産ライフサイクル
物件ごとに、種別、メーカー、型番、シリアル番号、設置場所、利用者を記録します。さらに、取得価額、残価、保守期限、保険、返却状態も残します。
- 契約との関係:複数の物件を一契約にまとめる場合や、途中での交換・追加
- 返却後の処理:検品、中古売却、再利用、廃棄までの記録
こうして記録を残すと、資産の所在と採算を追えます。
会計・税務・周辺システム連携
売上、債権、入金、利息、減価償却、売却損益の仕訳を、会計システムへ連携します。
関連する連携先には、固定資産管理、償却資産税の申告データ、請求書発行、電子契約があります。さらに、信用情報、銀行、CRMとも接続します。
新リース会計基準は、2027年4月1日以後開始する事業年度から原則適用です。そのため、対象範囲と仕訳ロジックは会計担当者と早めに確認しておく必要があります(出典:日本公認会計士協会「新リース会計基準」、2026年)。
与信審査システムが自動化する範囲
審査システムは、申込情報、社内ルール、外部情報を組み合わせて、契約の可否や限度額の判断を支えます。
目指す姿は、定型案件を短時間で処理し、例外案件を審査担当者が深く確認できる状態です。審査のすべてを機械に任せる形ではありません。
審査に使うデータと判定ルール
与信判断の根拠をそろえるため、申込情報と契約条件は、3つの観点で整理します。
- 申込と取引:基本・財務情報と、過去の取引履歴の確認
- 外部と契約:反社・信用情報と、希望物件・契約条件の整理
- 審査要素:期間、換価性、残価、保証、既存債権、業種リスクを加味
審査要素を加味し、売上規模だけで一律に決めないようにします。あわせて、監査上の要件として、ルールの変更履歴と、判断に使った情報や判断者も記録します。
外部API連携と審査の説明可能性
外部サービスを使って審査する場合は、接続の条件と判断の履歴を合わせて設計しておきます。
- API運用:利用料、タイムアウト時の再試行、情報取得の同意を設計に含める
- 情報管理:個人情報の保管期間と、障害時の手動運用
- 判断記録:入力値、参照データ、適用ルール、承認者の保存
担当者が結果を説明するには、自動判定の結果に加えて、判断記録を残しておく必要があります。判断記録があれば、後から審査を再現できます。
リースからサブスク・従量課金へ転換するシステム設計
リース会社の提供価値は、物件を一定期間貸すことから、機能を継続して提供することへと広がっています。
端末や設備の利用料に、保守、交換、ソフトウェア、消耗品、利用量に応じた料金を組み合わせる場合があります。そうなると、固定回数の請求エンジンでは対応しにくくなります。
請求エンジンと契約情報の分離
料金設定と請求の再現性を保つには、計算条件を設定項目として整理しておく必要があります。
- 料金計算:固定月額、従量単価、最低利用料、日割りを設定で管理
- 割引と上限:段階割引、無料期間、上限額、超過料金の扱い
契約、料金プラン、利用実績、請求結果を分けておけば、新しいサービスを追加するときに基幹全体を改修せずに済みます。
前月の請求計算を、後から再計算できる履歴も残しておきます。そうしておけば、顧客からの問い合わせに計算の根拠を示せます。
レガシー基幹との段階的な共存
契約・会計基盤を一度に置き換える場合、業務停止とデータ移行のリスクが大きくなります。
- 新サービスの申込と料金計算を、APIや連携基盤の前段に置きます。
- 確定した請求と仕訳だけを、既存システムへ渡します。
- MUST機能を契約・請求・会計連携に絞り、分析画面や高度な予測は後から追加します。
この進め方なら、投資を分けながら市場投入を早められます。
リース業界のシステム開発の進め方
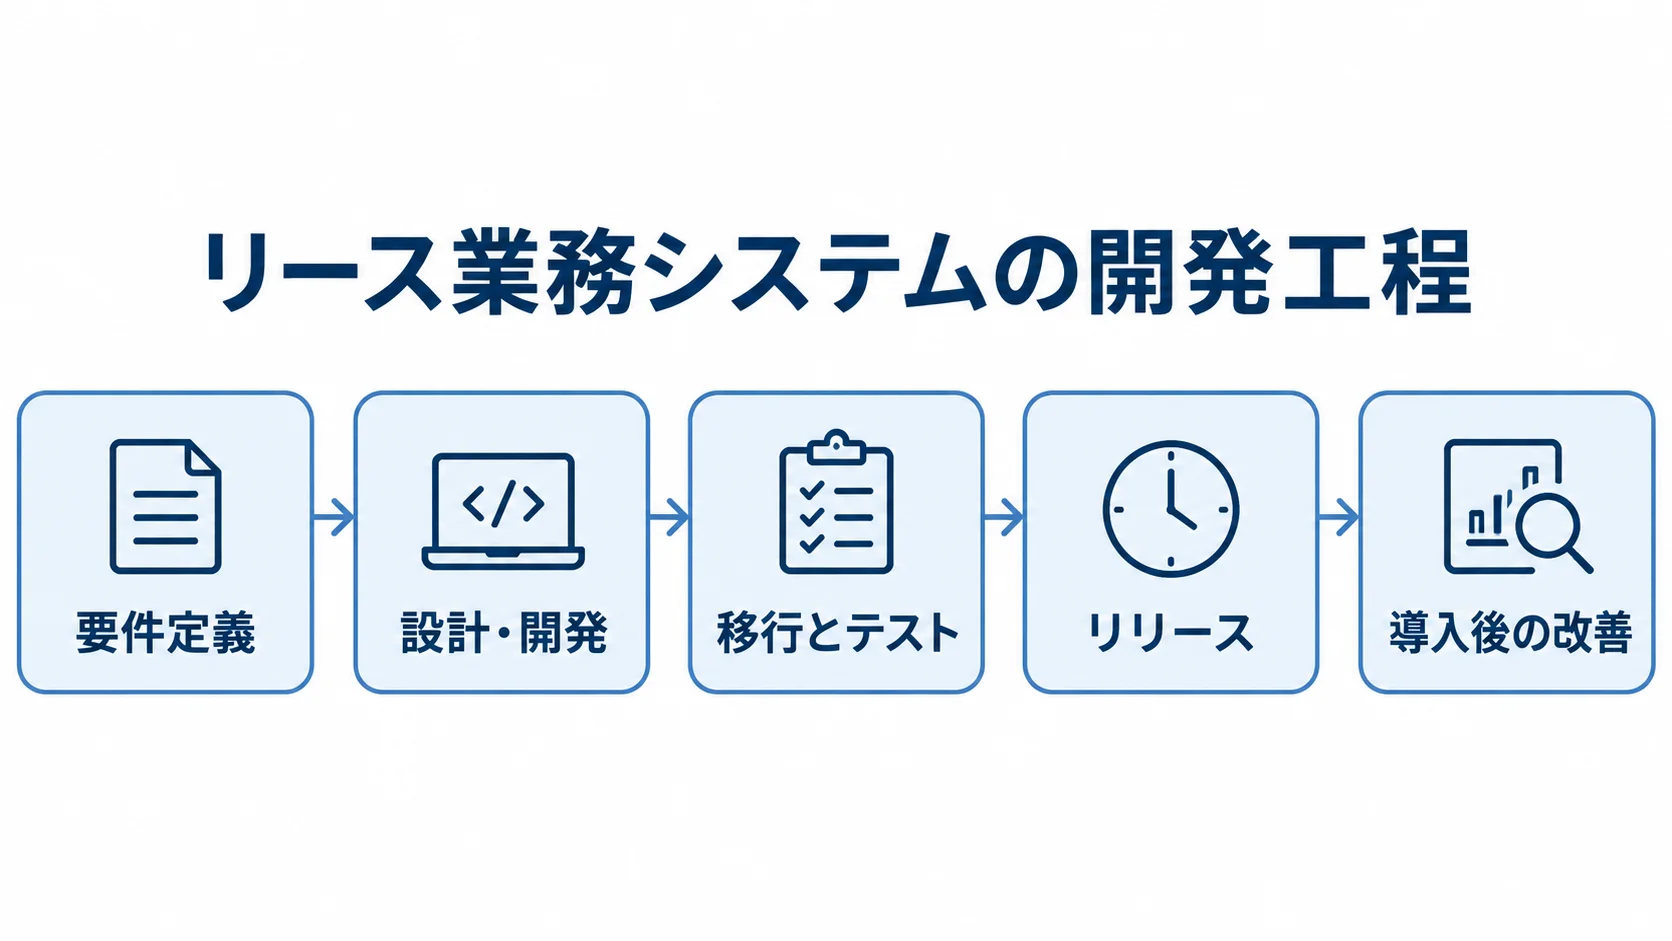
現場の要望を画面の一覧に直す前に、契約の状態がどう移り変わるか、お金がどう流れるかを先に定義します。
- 要件定義で、業務とシステムの範囲を決めます。
- 設計・開発を行い、業務部門と会計・法務部門の確認を受けます。
- 移行とテストを経てリリースし、導入後の改善につなげます。
要件定義で決める事項
まず、契約形態、物件種別、期間、請求サイクル、支払方法を洗い出します。そのうえで、税、保証・保険、延滞時の処理も確かめます。
- 新規契約、変更、再リース、中途解約の業務フローを作ります。さらに、買取、返却、売却、廃棄の流れも整理します。
- 各フローで、担当者、確認情報、承認事項、連携先システムを決めます。
担当や判断を先に決めておくと、後から追加される例外処理を減らせます。
設計・開発と移行
設計と移行では、データをどう識別するか、移行後に請求をどう照合するかを決めます。
- ID設計:顧客・契約・物件・請求IDの発番と、正とするテーブルの決定
- データ整備:名寄せ、重複排除、欠損確認を移行の前に行う
- 並行照合:新旧の請求を数カ月照合し、件数と金額が一致してから切り替える
契約書、表計算、会計、請求のデータは食い違いが起きやすいため、移行の前に整えておく必要があります。
テスト・リリース・運用定着
テストは、通常画面の操作に加えて、満了日の境界、中途解約日、日割り、うるう年、休日を組み合わせて行います。さらに、入金不足、返金、契約変更、物件交換、仕訳も対象に含めます。
導入効果は、次の指標で検証します。
- 請求:請求エラー率の把握
- 回収:入金消込の自動化率を追う
- 審査と満了:審査リードタイムと、満了処理の遅延件数を見る
リース業界のシステム開発費用相場と内訳
費用は、契約件数、物件の種類、拠点数、外部連携、会計要件、既存データの品質によって変わります。
既存パッケージを中心にした小規模な案件は、1,000万円台からです。一方で、契約・物件・請求・与信・会計を大きく刷新する案件は、1,800万円から4,000万円以上になることがあります。
示した金額は、要件規模を整理するための概算で、公的な市場価格統計ではありません。
費用を構成する項目
見積もりを読むときは、初期開発だけでなく、移行や運用にかかる項目まで分けて見ます。
- 開発工程:企画・現状分析、要件定義、UI・データ設計、開発の見積もり
- 移行と品質:外部API、データ移行、テスト、教育、プロジェクト管理の費用
- 継続費用:クラウド、信用情報照会、電子契約、請求書サービス、保守・監視は別途かかる
法改正対応も、初期費用とは別にかかります。見積書では、機能別の工数に加えて、移行対象の件数、連携本数、テストケース数を確認します。
パッケージ導入とフルスクラッチの判断
方式は、自社業務との合い具合と、開発後に負う運用の負担から比べます。
- パッケージ:標準の契約・請求・会計機能を短期間で使いやすく、法改正対応や保守も受けやすい方式
- フルスクラッチ:独自業務に合わせやすい一方で、変更、人材、テスト、長期保守を自社で担うことになります。
- 組み合わせ:競争力に直結する機能は独自に開発し、共通機能はパッケージなどを使う
独自料金や特殊な物件管理、既存業務との細かな整合を求める場合は、パッケージでも追加開発が必要になります。
補助金と投資判断
補助金を投資判断に使うなら、年度ごとの条件と申請時の制約を確かめておく必要があります。
- 年度ごとの条件:対象者、対象ツール、申請時期、補助率、上限額が変わる
- 2026年度の補助:枠によって補助率は1/2から4/5まで
- 申請前の確認:基幹刷新が必ず対象になるとは限らない。要件を曲げず、採択前の発注と契約の可否を公式要項で確かめる
ITツールとハードウェアの補助上限は、最大3,000万円です(出典:中小企業庁「デジタル化・AI導入補助金」、2026年)。
リース業界のシステム開発会社・サービスの選び方
価格や知名度だけでなく、リース業務への理解を確かめることが大切です。具体的には、契約状態、請求計算、回収例外を、デモや過去案件で説明できるかを見ます。
- 与信:審査の判断の根拠まで追えるか
- 返却・売却:返却後の物件の扱いまで追えるか
- 会計連携:仕訳までの流れが追えるか
参考として、経済産業省のデジタルガバナンス・コード3.0は、DXを企業価値向上につなげる経営とデータ活用を重視しています(出典:経済産業省「デジタルガバナンス・コード3.0」、2024年)。
金融・契約・資産管理の実績
守秘義務に配慮しつつ、リース、割賦、レンタル、サブスクなど類似業務の実績を確かめます。
- 導入実績:導入社数だけでなく、契約件数、同時接続数、請求件数、移行件数を聞く
- 稼働後の対応:障害対応と法改正対応の方法
- シナリオデモ:新規契約から満了、中途解約、滞納、返却まで、実際に操作してもらう
デモを使えば、提案書では見えにくい実運用の差を確かめられます。
提案・見積・契約の確認点
RFPには、対象業務、契約パターン、月間取引量、ピーク件数、外部連携、移行方針を記載します。
- 運用要件:権限、監査ログ、可用性、バックアップ、法改正対応を含める
- 見積前提:対象外の作業、追加変更の単価、保守の範囲
- 契約条件:データ返却、再委託、障害が起きたときの責任の分け方
各社に同じ条件を示し、総額の安さだけでなく中身も比べます。要件が固まらない段階は、準委任で調査と要件定義を進めます。一方で、仕様と納品物が明確な部分は、請負にする方法もあります。
法改正対応と運用体制
会計処理や開示が変わるときは、制度情報の提供頻度と、標準機能と個別改修の分け方を契約に明記しておきます。
- 適用準備:2027年の適用に向けた契約の洗い出し、対象の判断、試算、開示の準備
- 変更管理:導入後も業務、経理、IT、法務が参加する会議を開く
制度対応を段階的に進められるパートナーが、望ましい相手といえます。
よくある質問(FAQ)
リース会社のシステム刷新を検討する担当者から寄せられやすい質問に答えます。回答は契約数や業務範囲によって変わるため、そのまま仕様にはせず、現状分析と要件定義の出発点として使ってください。
リース業界のシステム開発費用はいくらですか?
小規模なパッケージ導入は1,000万円台から、大規模な基幹刷新は1,800万円から4,000万円以上が目安です。契約件数、外部連携、データ移行、与信、会計、物件の種類によって変わるため、画面数だけで判断することはできません。
先に要件定義を行い、初期費用、月額費用、保守費用、法改正対応費を分けて見積もります。
パッケージとフルスクラッチはどちらが良いですか?
標準機能を活用するか、独自業務に合わせるかで、適した方式は変わります。
- パッケージ:法改正、標準の契約・請求、保守のしやすさを優先する場合に適しています。
- 個別開発:独自課金や物件サービスが競争力の中心なら、その部分を個別に作る形が合います。
全機能を自社仕様で作る前に、標準機能では変えられない業務と、変える価値のある業務を分けておきます。
新リース会計基準への対応はいつ始めるべきですか?
対象企業は、2027年4月1日以後に開始する事業年度への適用を見据えて、契約データとリース判定を早めに洗い出します。
- 会計基準を確かめ、対象となる契約を特定します。
- 計算と仕訳を試算して、既存の会計と照合します。
- 運用教育を行ったうえで、自社の適用時期や処理を監査法人や会計専門家に確かめます。
システム開発は何から始めればよいですか?
契約数や物件数だけでなく、業務の流れと現場で困っている例外を整理することから始めます。
- 対象業務:新規契約、請求、消込、滞納の業務を洗い出します。さらに、再リース、中途解約、返却、会計連携も対象に含めます。
- 現状情報:担当者、帳票、判断ルール、エラー箇所を一覧にする
資料をもとに、開発会社と現状分析・要件定義の範囲を合意しておくと、過大な見積もりを避けやすくなります。
まとめ
リース業界のシステム刷新で押さえる要点
契約だけでなく、与信、物件、請求・回収、会計、返却後の資産処理までを、一つのライフサイクルとして設計します。再リース、中途解約、買取、滞納などの例外は先に定義しておくことが大切です。契約と物件を正しく結び付けられるかどうかが、品質を左右します。
- サービス転換:サブスク・従量課金では、料金計算を設定可能な請求エンジンに分け、既存基幹と段階的に連携します。
- 対応計画:新基準への対応も含めて、MUSTとWANTを分け、ロードマップを作ります。現場、経理、IT、法務が、共通の指標で進捗を見ます。
- 刷新準備:要望を伝えるだけでなく、自社の業務とデータを整理することが欠かせません。
- 会社選定:複数の候補会社に同じ条件で提案を依頼し、導入後の保守や法改正対応も比べます。
記事で参照した主な情報源
参照した情報源は、日本公認会計士協会の新リース会計基準解説、中小企業庁のデジタル化・AI導入補助金2026、公益社団法人リース事業協会のリース統計、経済産業省のデジタルガバナンス・コード3.0です。
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。