
レガシーシステムの刷新は、効果を数値で把握し、財務指標と事業リスクを合わせて評価すると、事業継続を支える投資として判断できます。
効果とリスク、投資評価の物差し、会計・税務上の判断基準を順に見ていきます。全体像はレガシーシステムのモダナイゼーションの完全ガイドもご覧ください。
▼全体ガイドの記事
・レガシーシステムのモダナイゼーションの完全ガイド
レガシーシステム刷新の種類・工程・費用・会社選定までの全体像については、無料ホワイトペーパー「レガシーシステム刷新の完全ガイドブック」で詳しく解説しています。
レガシーシステムのモダナイゼーションのメリットと効果
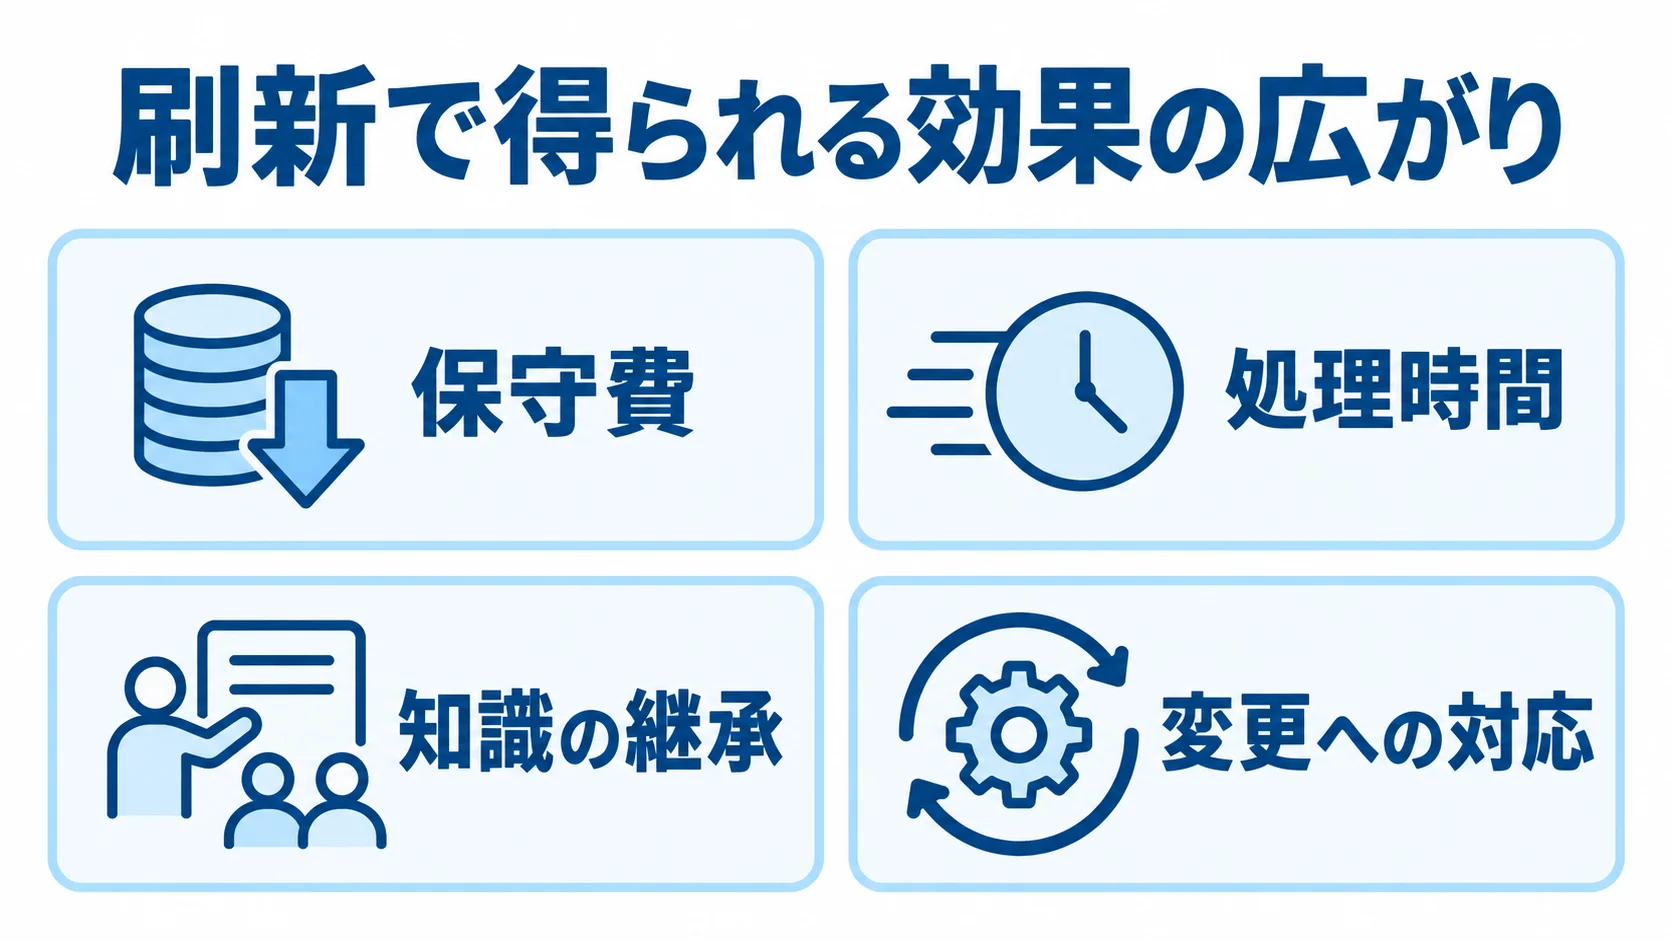
まず、刷新で得られるメリットを、運用コストの削減と業務遂行能力の向上の両面から見ていきます。メリットを定量的に把握できれば、投資判断の基準が明確になります。
保守費削減と処理性能向上という定量効果
最大のメリットは、システムの維持にかかる保守費を大幅に削減できる点です。古い言語や旧式の基盤では対応できる技術者が減るため、保守単価も上がります。
もう一つの定量効果は、処理性能の向上です。
- 保守費:製造業のCOBOL基幹システムの刷新で、年間2,400万円の支出が850万円になり、約65%削減された例があります。
- 処理時間:夜間バッチが8時間から90分に縮み、約80%短縮できた例です。
旧式の基盤では夜間バッチが長引き、翌日の業務対応に支障が出ることもあります。夜間バッチの短縮は、締め処理の前倒しやデータ活用の早期化につながります。
こうした削減額は、投資回収を計算するうえで確実な原資となります。保守費と処理時間の効果は、投資判断の根拠として数値化できます。金額に換算すれば、NPVやIRRにも組み込めます。
効果を「なんとなく良くなる」で終わらせず、「年間いくら削減できるか」まで把握しておくと、判断の説得力が高まります。
属人化の解消と業務対応力の向上
金額には表れにくいものの、重要なメリットとして、属人化とブラックボックス化の解消があります。長年改修されたシステムは仕様書が更新されず、担当者しか中身を把握していないことがあります。こうした状況では、担当者の退職によって保守が難しくなり、経営上のリスクを抱えることになります。
もう一つの効果は、新しい業務要件への対応力が高まることです。
- 知識の継承:刷新の際に仕様を整理して、担当者の知識を組織の資産として作り直せます。
- 変更への対応:柔軟な構造であれば、変更にかかる時間と費用を抑えられ、法改正や新サービスといった変化にも素早く追従できます。
対応力の向上は、守りのコスト削減とは違い、攻めの価値として評価できます。対応力が高まれば、新しい施策を迅速に実行でき、それが競合優位性につながります。刷新は、老朽化対策であると同時に、事業成長の基盤にもなります。
モダナイゼーションのデメリットと留意すべきリスク
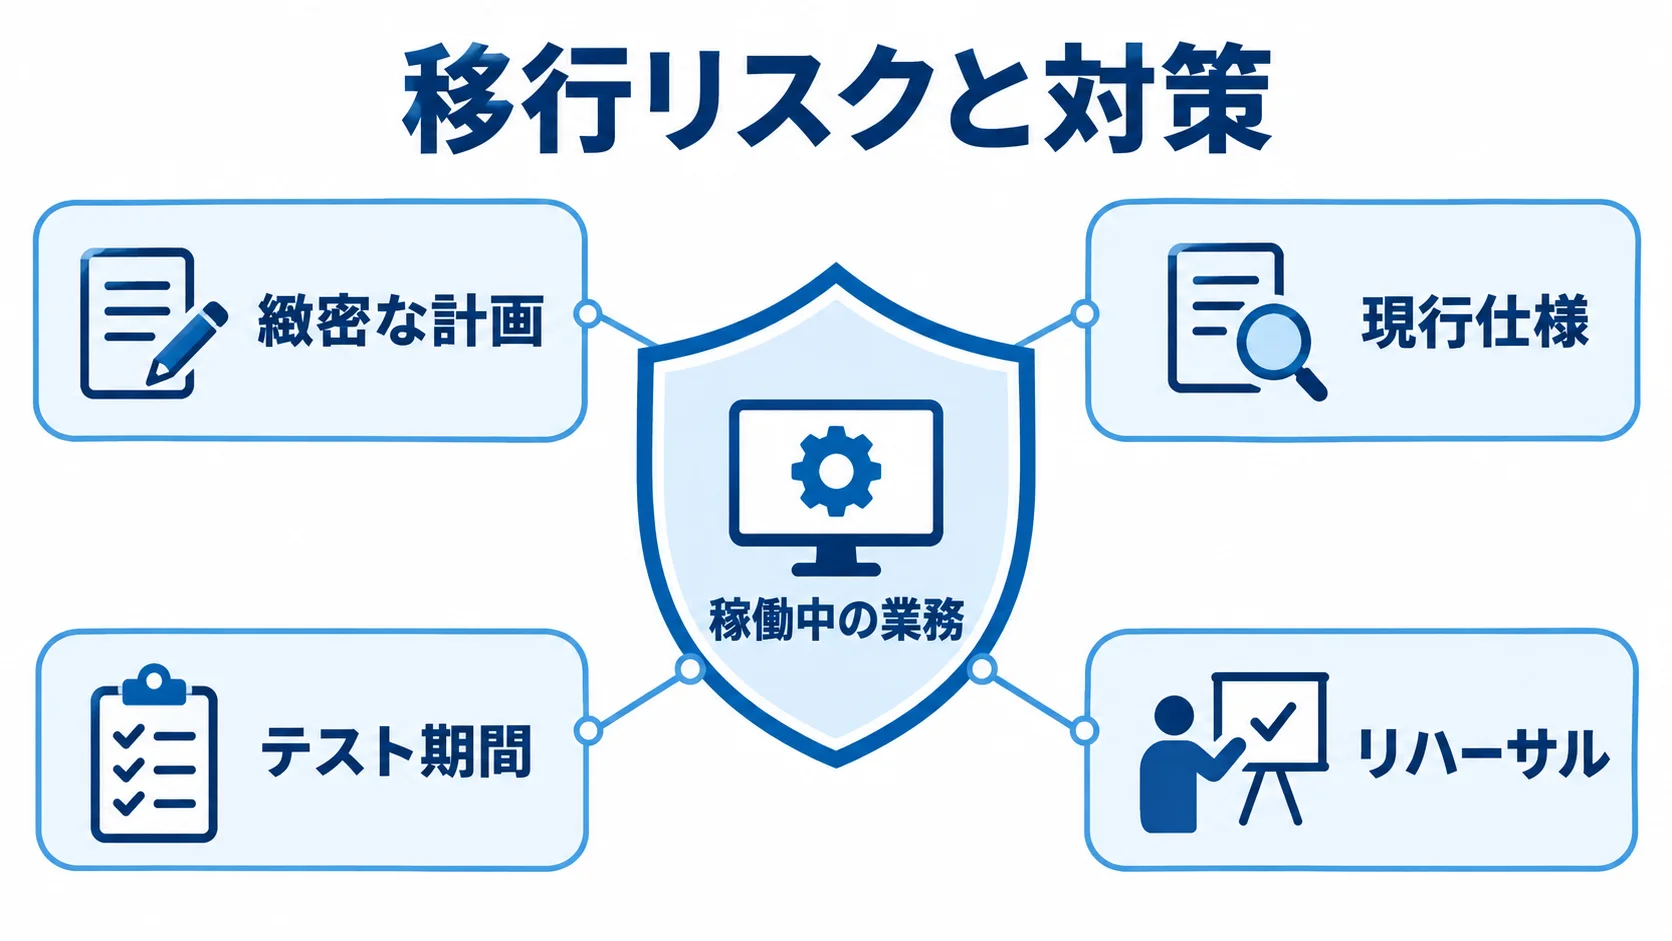
初期投資や移行に伴うリスクも、投資判断に含めて考える必要があります。対策を取らずに進めると、想定外の費用や期間超過を招きます。
リスクを認識し、対策とあわせて投資判断に織り込むことが重要です。ここでは、初期投資と移行リスクの両面から見ていきます。
高額な初期投資と効果発現までの期間
最大のデメリットは、初期投資が高額になる点です。刷新費用は規模によって異なり、小〜中規模では3,000万円から1.5億円、中〜大規模では1.5億円から5億円が一般的です。
まとまった支出は資金計画やキャッシュフローに影響するため、慎重な検討が必要です。もう一つの留意点は、投資効果が現れるまで時間を要することです。
- 効果の時差:設計から移行までに期間がかかり、稼働後も安定するまで調整が続きます。
- 回収の見積もり:保守費の削減や業務効率化が数値に表れる時期を、回収の計算に含めます。
効果の時間差を踏まえて回収を見積もれば、過度な期待による失望を避けやすくなります。
初期投資の重さと効果発現の遅さは、NPVで評価できます。NPVでは、将来のキャッシュフローを現在価値に割り引いて計算します。多額の支出が先に出て効果が後から積み上がる構造は、感覚ではなく財務指標で評価する必要があります。
移行リスクと見積りの不確実性
レガシーシステムはブラックボックス化していることが多く、仕様が不明確です。
- 移行計画:稼働中の業務を止めずにデータや業務を移すには、緻密な計画と検証が欠かせません。
- 見積りの不確実性:現状の仕様を正確に把握しないまま見積もると、着手後に追加作業が次々と見つかります。
不具合は業務停止に直結するため、発注側と開発会社は、テスト期間とリハーサルの時間を確保しておく必要があります。移行作業が難しくなるほど、プロジェクト全体のリスクも高まります。
こうした不確実性は、当初予算の超過や納期の遅れとして表面化します。本格的に着手する前に現行仕様を調べ、不確実性を減らしてから投資判断を確定すると、見積もりの誤差も抑えられます。
リスクを認識して対処することは、失敗確率を下げる現実的な方法です。対策によって想定外の費用も抑えられます。ただし、リスクをゼロにすることはできません。
効果測定の物差し(NPV・IRR・QCDS)
メリットとデメリットを把握したら、投資の可否を測る物差しが必要になります。
効果は財務指標で測ります。投資額と削減額だけでなく、時間の要素も考慮した指標を使うと、判断を説明しやすくなります。NPVとIRRに加えて、品質や納期を含めた多角的な評価も扱います。
NPV・IRRによる投資対効果の可視化
NPV(正味現在価値)は、将来の削減額や利益を現在価値に割り引いて合計し、そこから初期投資を差し引いた金額です。
将来のお金は時間とともに価値が目減りするため、NPVは効果が出るまでの時間差も評価できます。
- NPV:プラスであれば、理論上は投資が価値を生むと判断できます。
- IRR:NPVがゼロになる割引率のことで、自社の資本コストや目標利回りを上回るかを確かめます。
IRRは複数案の比較にも使え、利回りで優先順位を付けられます。さらに、効果を将来のキャッシュフローとして見積もっておけば、経営層に定量的な根拠を示せます。
指標を使えば、刷新を単なるコストではなく、投資として評価できます。「やったほうがよい」という感覚に頼らず、数値に裏打ちされた判断ができます。
QCDS視点による多角的な投資評価
QCDSはQuality(品質)、Cost(コスト)、Delivery(納期)、Safety(安全性)の評価軸です。製造業を中心に投資判断で使われ、トヨタ自動車などではIT投資も多面的に評価しています(出典:トヨタ自動車)。
財務指標だけで捉えきれない価値を評価する際にも、QCDSの視点が有効です。
- 金額で評価:コスト削減のように金額で示せる効果を、NPVやIRRで測ります。
- 多面的に評価:品質・安定性、納期短縮、セキュリティや事業継続性まで、QCDSの枠組みで見渡せます。
QCDSを当てはめると、コスト以外も含めて評価の幅が広がります。NPVやIRRで金額化しにくい品質や安全性も補えるため、判断が偏ることも防げます。
財務指標とQCDSを組み合わせると、効果測定の精度が高まり、実践的な評価になります。
会計・税務上の判断基準(費用計上か資産計上か)
投資判断で見落とされがちな重要な論点は、刷新費用を会計・税務上どう扱うかです。
同じ支出でも、費用として一度に処理するか、資産計上して数年で償却するかで、損益計算書への影響が変わります。
ソフトウェアか研究開発費かの勘定科目判断
将来の収益獲得や費用削減が確実と認められる場合は、開発費用を無形固定資産の「ソフトウェア」として計上します。原則として5年で減価償却します。
- 資産計上:償却分を少しずつ費用にするため、当期の利益への影響を平準化できます。
- 費用処理:収益につながるか不確実な支出は、研究開発費などとして発生した期に処理します。
新しい仕組みの検証や試行錯誤は、費用処理が原則です。費用処理は当期利益を圧迫する一方で、将来の負担は残しません。
どちらが有利かは財務状況や利益計画によって異なるため、技術面の検討と並行して、会計方針を専門家に確認しておく必要があります。
少額資産の特例と税務上の即時費用化
取得価額と企業区分によって、税務上の一括費用化の扱いが異なります。
- 取得価額10万円未満:資産に計上せず、取得した期に一括で費用処理できます。小規模なツール導入や部分改修などが該当する場合もあります。
- 中小企業者等の特例:30万円未満を一括で損金算入できます。一定の条件では40万円未満も対象になり、数年分の償却額も当期に全額費用化できます。
こうした特例は、節税と資金繰りの両面で役立ちます。ただし、数千万円から数億円規模の刷新は少額特例の対象外です。原則どおり資産計上と減価償却で扱うため、発注側も刷新の規模や性質に合う選択肢を確かめておく必要があります。
刷新を判断する基準と戦略的投資の視点
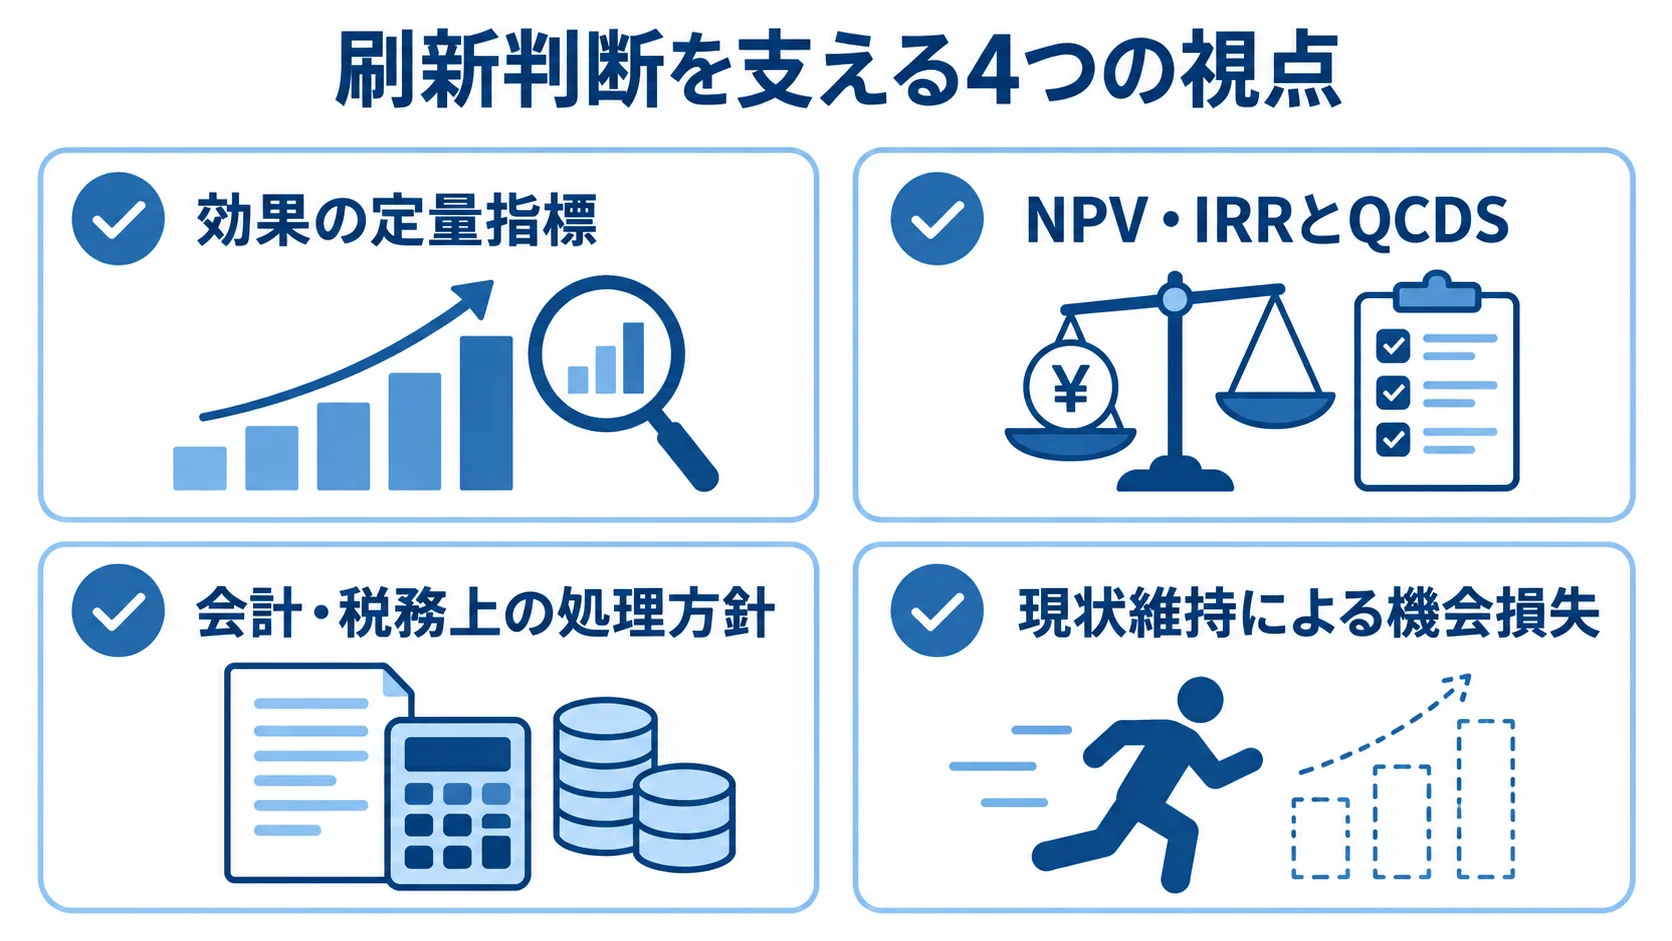
刷新を判断する際は、目先の費用だけでなく中長期の事業継続も考えます。その際は、現状維持のリスクと評価の枠組みも合わせて見ていきます。
「2025年の崖」と現状維持のリスク
経済産業省は、レガシーシステムを温存すると2025年以降に年間最大12兆円の経済損失が生じる可能性を「2025年の崖」として警告しています(出典:経済産業省)。
- 技術者不足:システムを理解できる技術者が枯渇するおそれがあります。
- 事業上の制約:セキュリティの脆弱性が残ったり、新しい事業展開の足かせになったりします。
保守費の上昇を含むこれらの機会損失も、刷新を見送る判断と並べて比較します。
判断は、いま投資する費用と、先送りで膨らむリスクを比べることです。現状維持も無コストではなく、将来の損失を先送りしています。
戦略的投資として判断するフレーム
判断では、次の視点を組み合わせます。
- 保守費削減や処理性能向上など、刷新効果を定量指標で見積もります。
- NPV・IRRで効果を評価し、QCDSで金額化しにくい価値を補います。
- 会計・税務上の処理方針を加味して、実質的な負担を明らかにします。
- 現状維持による機会損失も加えて、刷新の時期と可否を判断します。
財務指標がプラスで現状維持のリスクも大きければ、刷新は妥当な戦略的投資といえます。
効果が限られ、現状維持のリスクも小さい場合は、刷新時期を見直す選択も合理的です。
財務と会計の知識、事業継続の視点を合わせれば、感覚に頼らない意思決定につながります。
まとめ
刷新では、保守費の削減や処理性能の向上、属人化の解消などが期待できます。一方で、初期投資や移行リスクにも目を配る必要があります。
投資判断では、NPV・IRRとQCDSを用いて評価します。そのうえで、会計・税務上の処理や現状維持の機会損失も確認し、刷新を事業継続を支える戦略的投資として捉えます。
▼開発を相談する前に読みたい無料ホワイトペーパー
・レガシーシステム刷新の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。