
レガシーシステム更改の投資効果は、保守費の削減、業務停止リスクの解消、将来の改善余地によって変わります。
更改は新しい売上を直接生まない守りの投資です。そのため、メリットとデメリットを整理し、財務の根拠と判断基準を示せなければ、経営層の合意を得にくくなります。
手法や進め方の体系は、レガシーシステム更改の完全ガイドもご覧ください。
▼全体ガイドの記事
・レガシーシステム更改の完全ガイド
レガシーシステム刷新の種類・工程・費用・会社選定までの全体像については、無料ホワイトペーパー「レガシーシステム刷新の完全ガイドブック」で詳しく解説しています。
レガシーシステム更改のメリット
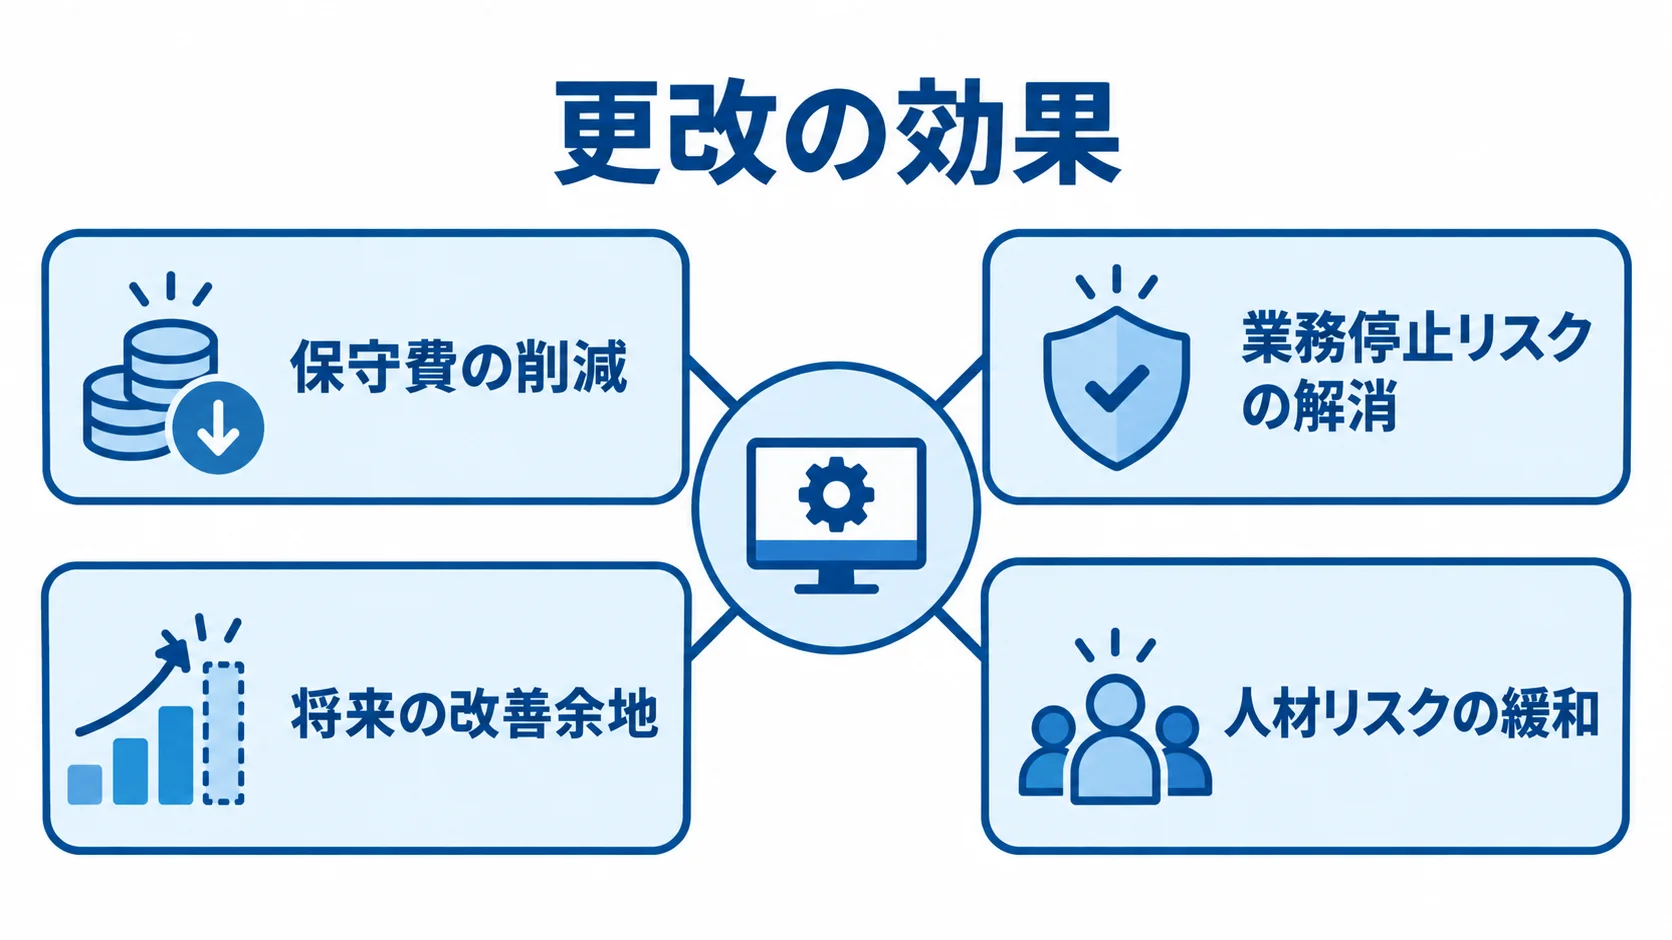
更改は、保守費の削減や業務停止リスクの解消、将来の改善余地につながり、延命以上の効果をもたらします。守りの投資と見られがちですが、その効果は定量的に示せます。
保守費の構造的削減とリスクの解消
更改で得られる保守費の削減とリスクの解消は、いずれも経営の継続性に関わる効果です。
- 保守費:高止まりした固定費を下げられます。
- 業務停止:故障や保守期限切れによる停止リスクを抑えます。
- 人材:古い技術への依存を緩和できます。
汎用機・オフコンは保守費が上がり、ベンダーへの依存も避けられません。たとえば、ある製造業では汎用機の年保守費が2,400万円から850万円となり、約65%減りました(出典:各社公開資料に基づく相場感)。
同時に、夜間バッチ処理は8時間から90分へ短縮されました。短縮率は約80%で、保守費削減と性能改善を実現しています。
保守期限切れのハードウェアは、故障時に交換部品を入手できず、業務停止につながるおそれがあります。さらに、EOLを迎えたOSやデータベースは、セキュリティパッチが提供されず、脆弱性を放置することになります。更改によって、これらの業務停止とセキュリティのリスクを断ち切れます。
COBOL技術者の高齢化・枯渇という人材リスクも、新しい標準技術への移行で緩和できます。業務停止や人材に関する効果は、数値化しにくいものの、経営の継続性に直結します。
ブラックボックス解消と将来の改善余地
三つ目のメリットは、ブラックボックスの解消によって将来の改善余地が広がることです。資産を棚卸しして標準技術へ移すと、システムの全体像を押さえやすくなります。
- 仕様の把握:属人化した資産を洗い出せます。
- 機能追加:新機能や外部サービスとの連携が現実的になります。
- 人材確保:標準技術は採用や外部委託につなげられます。
仕様が属人化すると、誰もシステム全体を把握できない状態に陥りがちです。前述の製造業では、更改後に内製チームでシステム変更に対応できました。加えて、変更のリードタイムも大幅に短縮されました。
更改で俊敏性が高まると、業務効率化の土台にもなります。実際に、業務プロセスを整理し、RPAなどを組み合わせて、月700時間規模の業務削減を実現した企業もあります(出典:イオングループ)。
更改は現状維持のための投資である一方、ブラックボックスの解消が次の改善への入口にもなります。
人材面も見逃せないメリットです。COBOLや汎用機を扱える技術者は高齢化・枯渇しつつあり、保守の継続は年々難しくなっています。
標準技術へ移れば、採用市場から人材を集めやすくなります。さらに、外部エンジニアにも保守を委ねられます。特定ベンダーや社員だけが扱える状態を解消することは、長期的な事業継続にも役立ちます。
レガシーシステム更改のデメリット・注意点
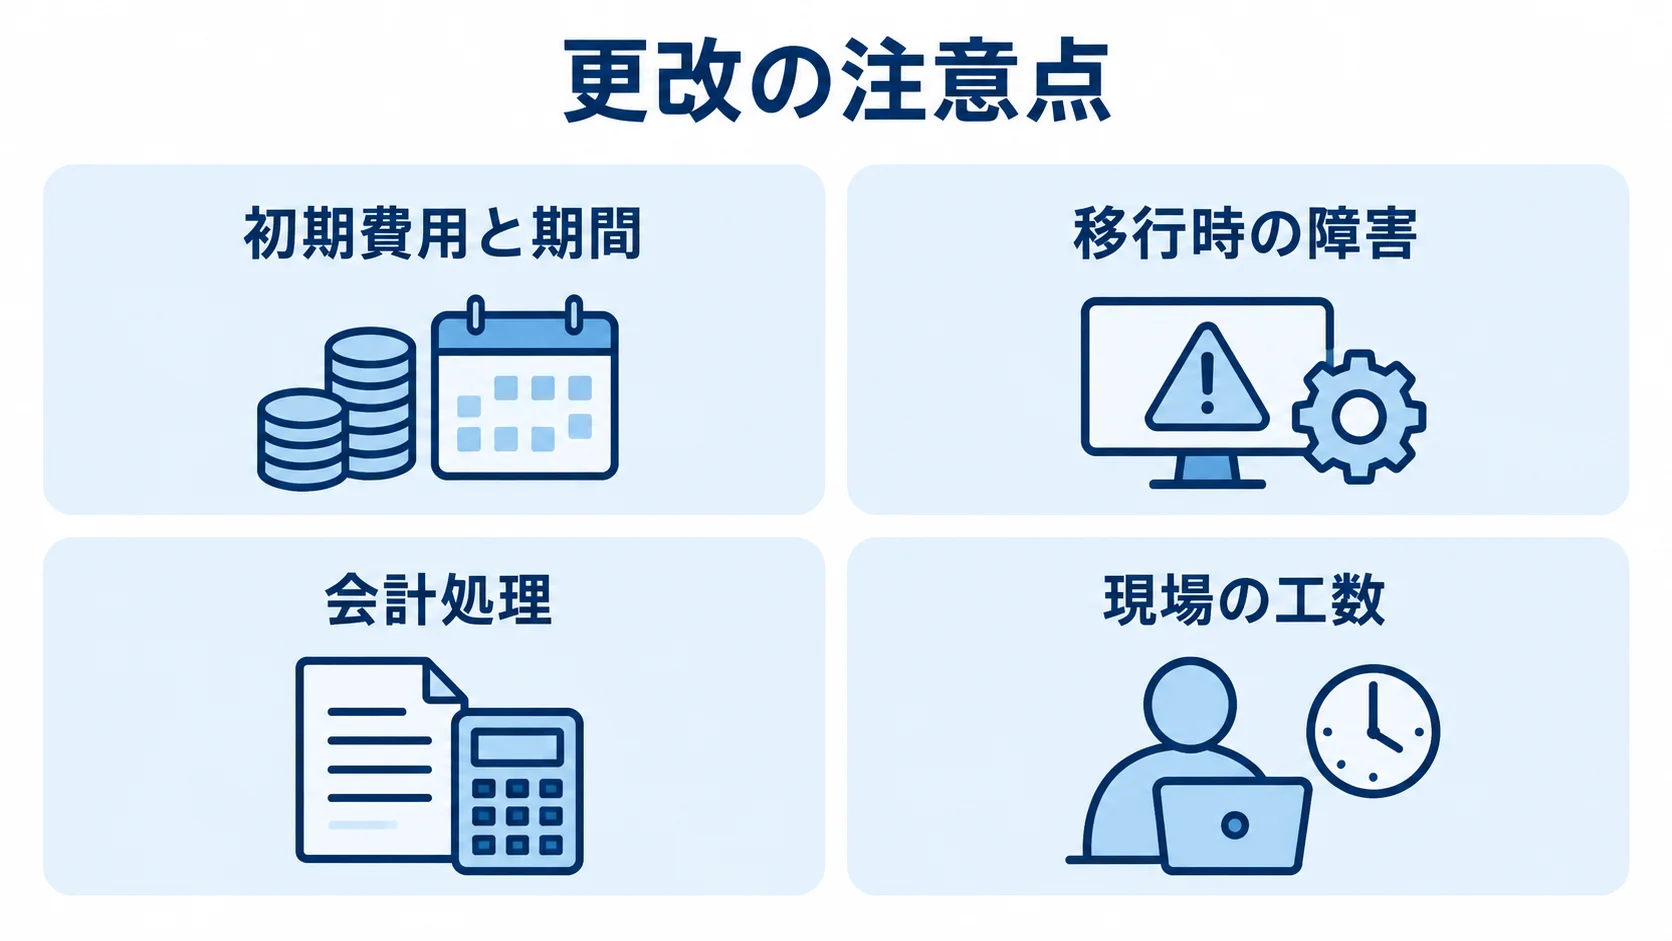
一方、更改には相応の注意点もあります。注意点を事前に把握せず進めると、コスト超過や移行トラブルにつながります。だからこそ、メリットと公平に比べることが、健全な意思決定の前提になります。
初期コストと期間、移行リスクの負担
最大のデメリットは、相応の初期費用と期間がかかることです。金額や工期は、規模や方式によって幅があります。加えて、移行時の障害や現状把握の遅れも、計画に織り込む必要があります。
- 要件定義・業務棚卸し:200万〜500万円が目安です。
- 小〜中規模更改:単一業務システムで3,000万〜1.5億円です。
- 中〜大規模更改:基幹と複数の周辺システムを含み、1.5億〜5億円です。
- リホスト:数百万〜1,000万円台で、3〜6ヶ月が目安です。
- 再構築:2,000万円規模以上で、12〜18ヶ月以上を要します。
金額は各社公開資料に基づく相場感です。なお、再構築型は業務を整理し直す方式で、リホストより期間を要します。
更改は稼働中の業務を新基盤へ移すため、切り替え時のトラブルが業務停止に直結します。たとえば、基幹システムの切り替え障害で、チルド商品の全品出荷が停止した事例も報告されています(出典:各種公開報道)。
また、ブラックボックス化したシステムは、現状把握だけで想定以上の工数がかかり、費用と期間が膨らむ場合があります。段階移行や並行稼働でリスクを抑えられます。ただし、その分の費用と期間も必要で、守りの投資としても小さくない負担になります。
会計処理の判断:費用計上と資産計上の区分
見落とされがちな論点は、更改費用を費用計上するか資産計上するかです。この判断は損益やキャッシュフローに影響するため、税務上の扱いと現場の負荷も含めて確認しておく必要があります。
- 資産計上:将来の収益獲得や費用削減が確実と見込める場合です。
- 費用処理:効果が不確実な場合は研究開発費などとして処理します。
- 少額資産:取得価額10万円未満は一括費用化が可能です。
- 中小企業の特例:条件により30万円または40万円未満も取得時に損金算入できます。
ソフトウェアとして計上する場合は、原則5年で減価償却します。一方、効果が不確実な場合の扱いは、各種会計実務資料に基づく考え方です。
節税の観点では、少額減価償却資産の特例も確認しておくとよいでしょう。周辺機器やソフトウェアの調達で、税負担を軽くできる場合があります(出典:国税庁)。
更改は、技術判断であると同時に、財務・税務の判断でもあります。更改時の留意事項として、会計処理が新規開発と異なる点があります。経理部門と早めに擦り合わせておくのが望ましいです。
もう一つの注意点は、更改による一時的な業務負荷です。並行稼働中は新旧両方を動かし、移行作業や検証、新環境の操作習得も必要になります。これを軽く見積もると、通常業務との両立が難しくなり、移行の遅れや検証不足につながります。
現場の工数や教育費用も含めて見積もれば、計画を現実的なものにできます。これらのデメリットは、適切な計画と体制で管理できます。
更改の効果測定と判断基準
メリットとデメリットを踏まえ、更改すべきかを判断するための基準を決めておく必要があります。実施する場合は、時期と方式も併せて選びます。
NPV・IRRを用いた投資対効果の測定
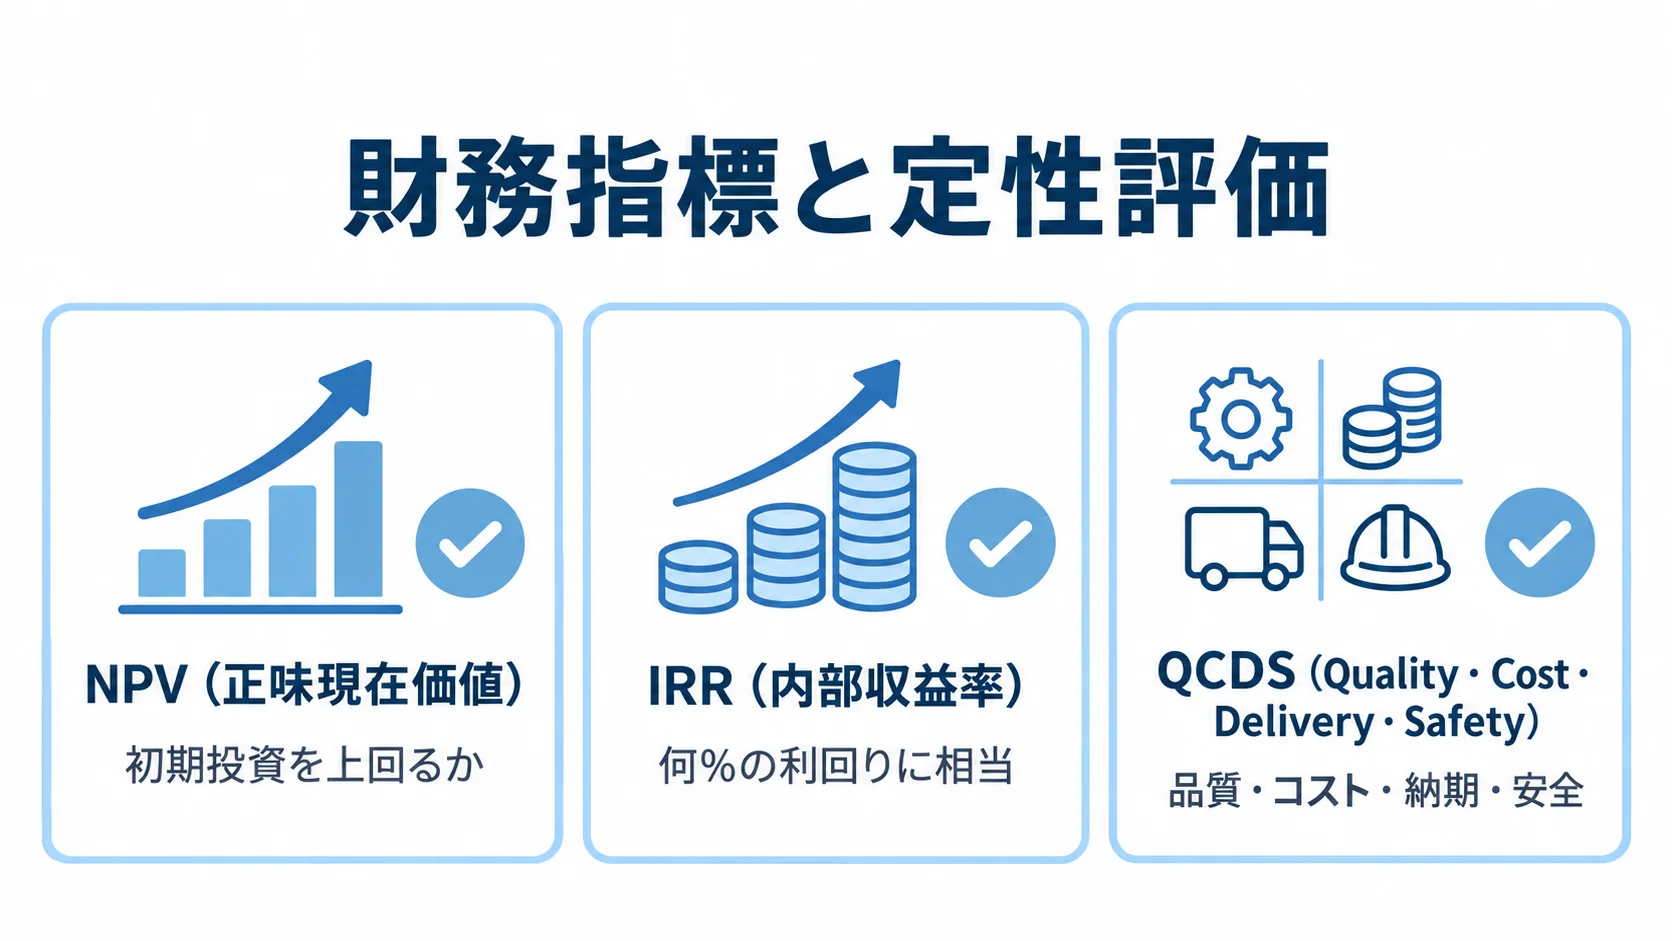
更改を投資として評価するには、財務指標で費用削減や効率化の効果を捉えます。
- NPV(正味現在価値):将来の効果を現在価値に割り引き、初期投資を上回るかを見ます。
- IRR(内部収益率):投資が何%の利回りに相当するかを示します。
- QCDS(Quality・Cost・Delivery・Safety):品質・コスト・納期・安全の観点からIT投資を多角的に評価します。
NPVでは、保守費削減や業務効率化の効果を合計して初期投資と比べます。IRRと併せれば、稟議でも投資判断として説明できます(出典:各種財務実務資料)。
定性面を含めて多角的に評価することも、大切な視点です。たとえば、トヨタ自動車はQCDSの視点でIT投資を評価しているとされます(出典:トヨタ自動車)。
更改の評価では、保守費に加えて、安定稼働や期限内の完了、セキュリティや事業継続も見ます。財務指標と定性評価を合わせると、投資の価値を示しやすくなります。
更改しない場合のコストとも比べる必要があります。その際は、現状維持の保守費や、障害・セキュリティ事故が起きた際の損失見込みを織り込みます。
専用機の保守費の上昇と、更改後の保守費を数年分並べて比べれば、将来の固定費削減を数値で示せます。この比較を示すことが、経営層への最も説得力のある材料になります。
「いつ・どの方式で更改するか」の判断基準
方式選択では、保守期限までの時間と業務影響の許容度を確認します。
- 期限が迫る:リホストやハードウェア更改で期限リスクを避けます。
- 期限に余裕がある:リプラットフォームやリビルドで改善を検討できます。
- 止められない業務:段階移行と並行稼働を前提に費用を見込みます。
保守期限やEOLまで余裕がなければ、まず期限リスクを避け、本格的な再構築を次サイクルへ回す方法が現実的です。一方、期限まで時間を確保できる場合は、リプラットフォームやリビルドで保守性や性能の改善まで踏み込めます。
さらに、NPV・IRRによる効果測定や会計処理の見通しも組み合わせると、更改の要否や方式を根拠とともに判断できます。期限と効果のバランスで方式を選べば、過剰投資や期限切れを避けられます。そのうえで、メリットとデメリットも比べ、自社の業務特性に照らして判断するとよいでしょう。
まだ稼働していることを理由に、判断を先送りしがちです。しかし、レガシーシステムは故障前も動き続けます。
保守期限やEOLは到来し、技術者の枯渇も進みます。そのため、高止まりした保守費や、期限直前の割高な費用と失敗リスクも比べておく必要があります。更改は、期限から逆算して最適な時期を見極める経営判断です。
まとめ
更改のメリットは保守費の構造的削減、リスク解消、将来の改善余地です。一方、デメリットには初期コストと期間、移行リスク、会計処理の判断があります。
保守費65%削減やバッチ処理80%短縮の事例もあります。NPV・IRRの効果測定に加え、QCDSによる定性評価も判断材料になります。
効果は保守費の削減やリスク回避として表れるため、見えにくい場合があります。定量効果を示し、財務指標と会計処理の見通しを添えると、意思決定に役立ちます。
「いつ・どの方式で更改するか」は、期限までの残り時間と業務影響の許容度で判断します。指標や判断基準を自社に当てはめると、更改の損得を客観的に整理できます。
riplaでは、更改の効果試算から会計面を踏まえた方式選定、稟議資料の整理まで、意思決定の段階から支援しています。
更改の費用対効果をどう示すか迷っている方は、ぜひ一度ご相談ください。
▼開発を相談する前に読みたい無料ホワイトペーパー
・レガシーシステム刷新の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。