
会員サイトは、決済・連携・運用を整えれば、顧客との関係を深めて継続収益を生めます。ただし、解約、課金・セキュリティ、連携、運用の各場面には、導入後に表面化しやすい失敗があります。
失敗を先に知ることが、導入時の備えです。全体像は会員サイトシステムの完全ガイドもご覧ください。
▼全体ガイドの記事
・会員サイトシステムの完全ガイド
Webサービス開発の種類・工程・費用・会社選定までの全体像については、無料ホワイトペーパー「Webサービス開発の完全ガイドブック」で詳しく解説しています。
解約・チャーンで会員が静かに減る失敗
有料会員サイトでは、会員が静かに減っていく解約(チャーン)が深刻な問題です。新規獲得に力を注いでも、既存会員の離脱を放置すれば、入口を増やしても会員数は増えません。
特に厄介なのは、会員本人が意図していない解約です。決済の失敗や支払手段の不足は、会員が気づかないまま離脱する原因になります。
決済失敗による意図しない解約の落とし穴
インボランタリーチャーン(意図しない解約)は、会員に継続の意思があっても起こります。そこで、対策では、失敗した課金を拾い直す仕組みが欠かせません。
- 自動リトライ:決済に失敗しても即解約にしない
- カード番号の自動更新:洗替でカード会社側の更新情報を受け取る
カードの有効期限切れや限度額超過、再発行による番号変更などで、月次の課金が失敗することがあります。本人には離脱するつもりがないため、運営側も根本の原因を見逃しがちです。
ダニング(自動リトライ)は、数日おきに決済を再試行する仕組みです。また、洗替(アカウントアップデーター)は、カード会社側で番号を自動的に更新する仕組みです。
一次データでも、洗替とダニングはインボランタリーチャーン対策のベストプラクティスとされています。ただし、課金失敗後の会員の体験(UX)まで設計しなければ、継続率が知らないうちに下がってしまいます。
コンテンツの魅力を磨く前に、決済の失敗で離れる会員を止めることが、解約対策の第一歩です。
支払手段の不足で入口を逃す機会損失
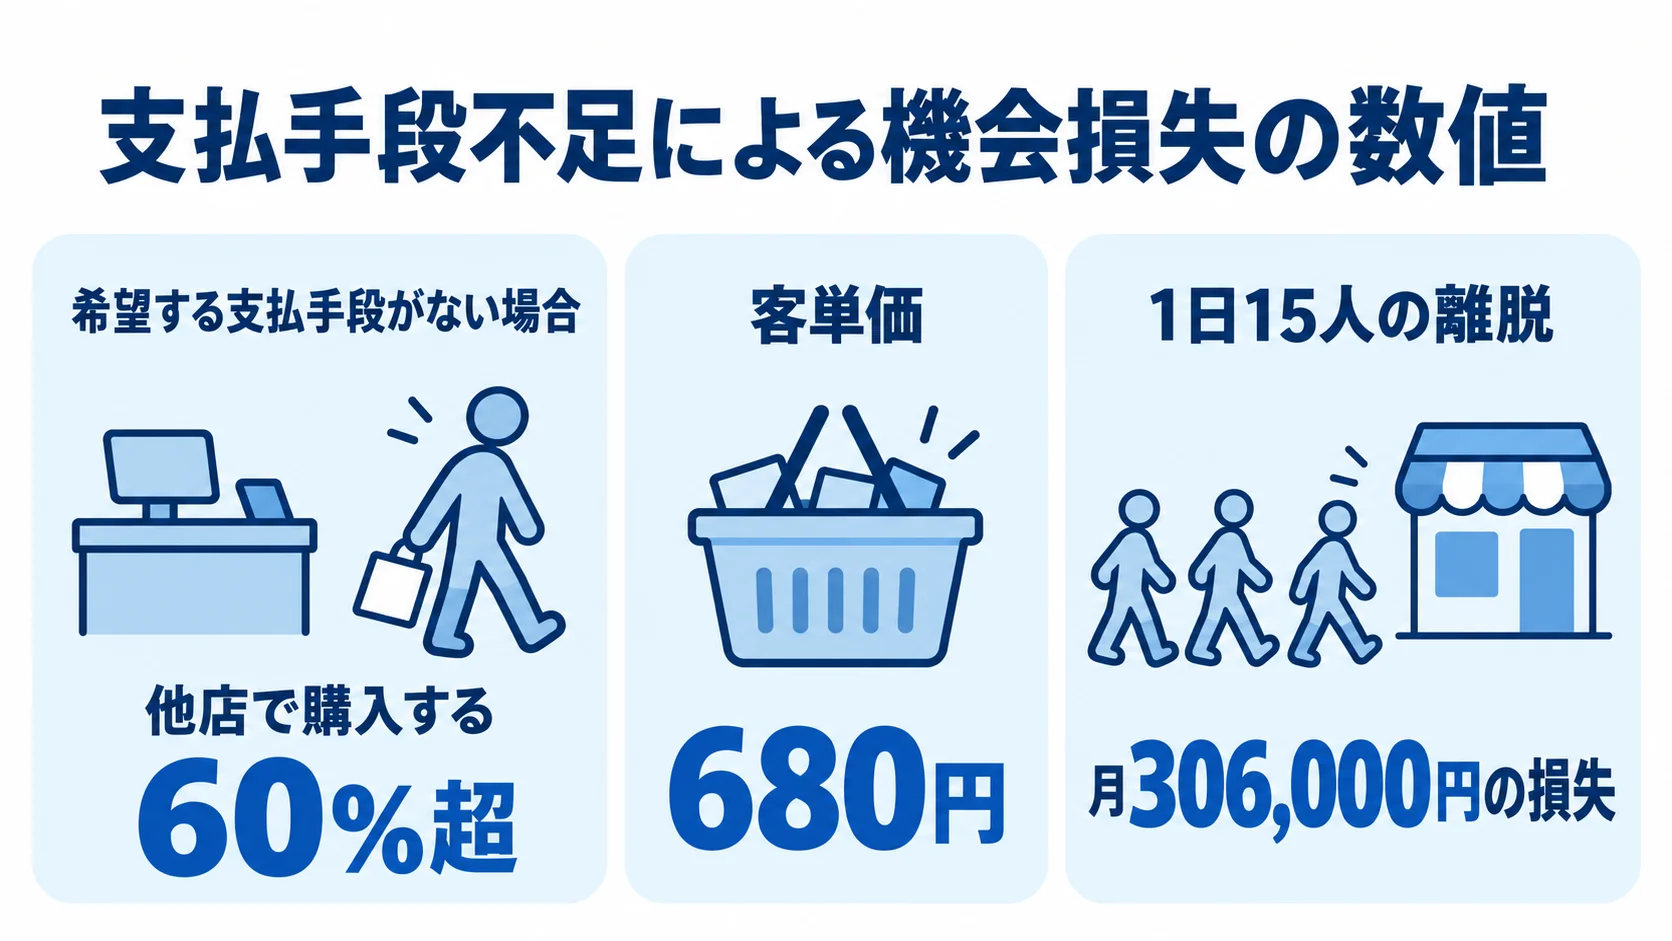
会員獲得の入口にも、見えにくい失敗があります。希望する支払手段がないと、会員登録や有料プランへの加入の前に、見込み客が離れてしまいます。
- 支払手段の網羅:カード、口座振替、コンビニ、QRコード決済など
- 定期課金への対応:サブスク型では毎月の自動課金に使える手段を選ぶ
一次データでは、希望する支払手段がないと、60%超が他店で購入するという調査結果があります。さらに、客単価680円×1日15人の離脱で月306,000円の損失になるという試算も示されています。
決済手段は、後から追加すると手間がかかります。そのため、要件定義の段階で会員層の支払い習慣を踏まえ、必要な手段を設計しておくことが大切です。
会員サイトでも、決済手段の網羅性が不足すると入会機会を取りこぼします。つまり、課金が始まる前に会員を失う機会損失です。
課金・セキュリティのトラブルリスク
会員サイトはお金と個人情報を扱うため、課金やセキュリティの問題は事業の信頼を揺るがします。一度でも二重課金や情報漏えいが起きると会員が離れ、信頼を取り戻すのに多大な労力がかかります。こうした問題は、起きてから対処しても遅いため、設計の段階から防ぐ必要があります。
チャージバック多発による決済停止リスク
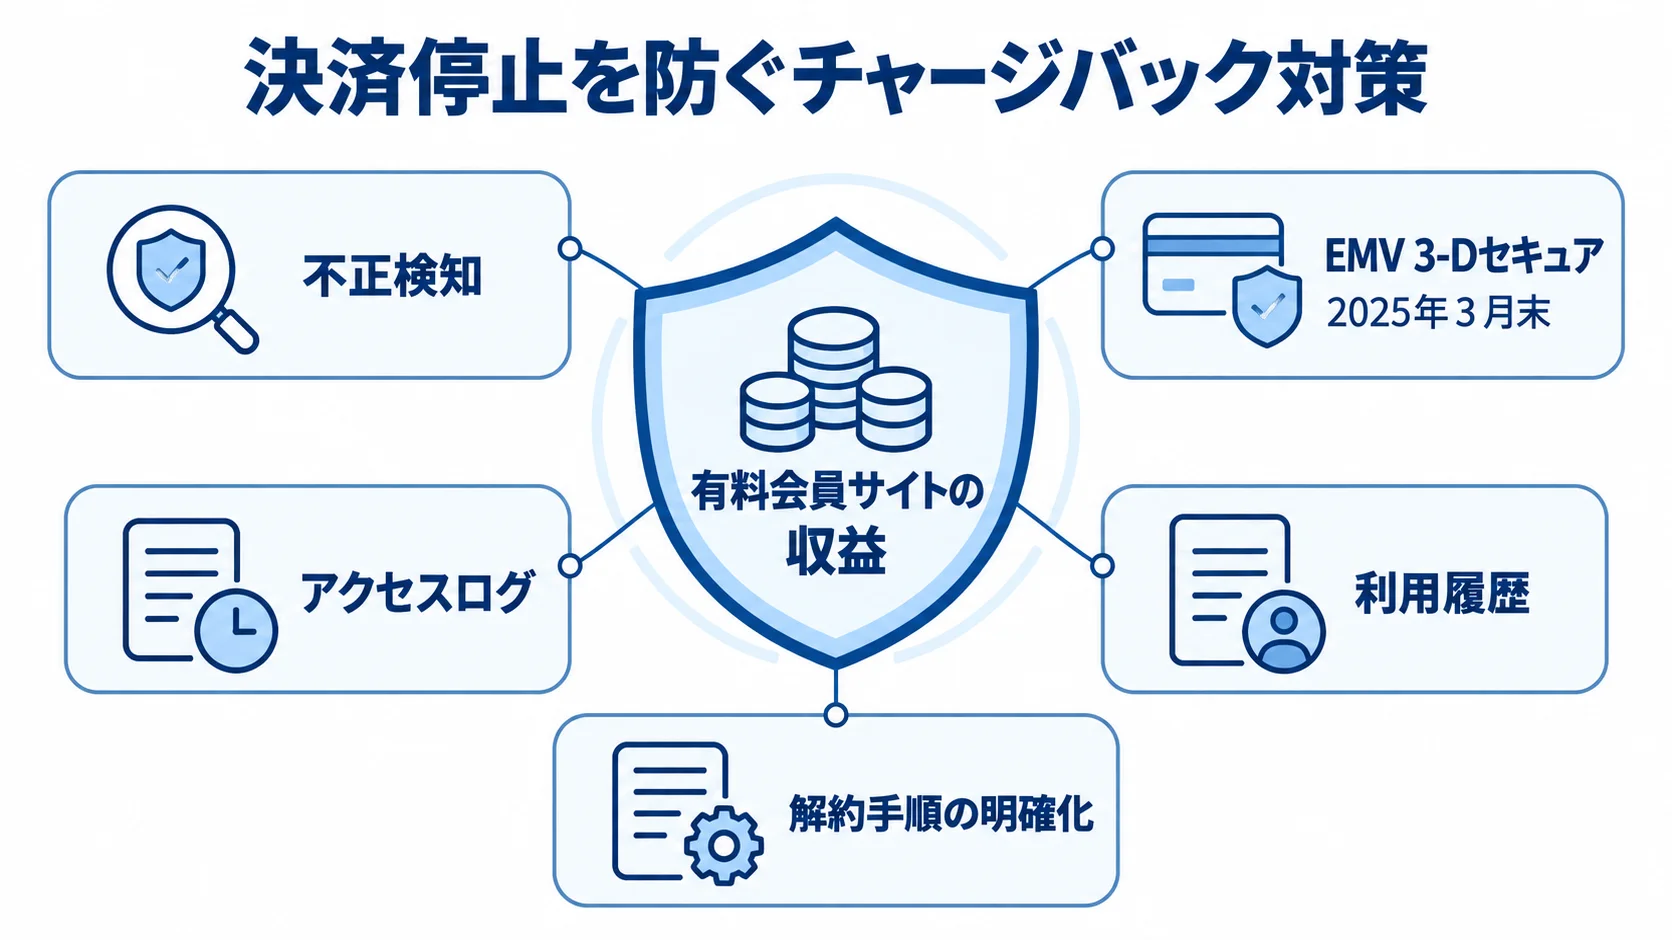
チャージバック(カード会員からの支払い拒否・取消請求)が増えると、決済停止に至るおそれがあります。防ぐには、不正利用を減らすことと、異議申立てに備えることの両方が必要です。
- 不正利用の抑制:不正検知とEMV 3-Dセキュアを導入する
- 証拠の記録:アクセスログや利用履歴を残す
- 解約手順の明確化:「解約したつもり」の課金継続を防ぐ
不正利用や「身に覚えのない課金」への異議申立てが多発すると、チャージバック率が上がります。一次データでは、この率が一定の水準を超える例として、0.9%超が挙げられています。
その水準を超えると、アクワイアラ(カード会社側)から違約金を求められることがあります。最悪の場合は決済が止まり、有料会員サイトは収益の根幹を失います。
EMV 3-Dセキュアは、2025年3月末で原則義務化とされています。また、ディスピュート(異議申立て)に対応するときは、記録したログや利用履歴を反証として使います。
サブスクでは、「解約したつもりが課金が続いていた」というトラブルも、チャージバックの引き金になります。チャージバックは事業を止めかねないため、運用の実務として備えておく必要があります。
PCI DSS対応コストの見積り漏れ
カード情報を扱う会員サイトでは、PCI DSS(カード業界のセキュリティ基準)への対応費が見積りから漏れやすくなります。設計の段階で、カード情報をどこに保管するかを決めておく必要があります。
- 自社保管:準拠対応と監査費用を見積もる
- 非保持化:トークン決済でカード番号を自社に置かない
自社でカード情報を保持する構成では、PCI DSSへの準拠が必要になります。一次データでは、そのコンサル費は数十万〜数百万円とされています。
QSA審査は年間数百万円規模、大企業の改修は年間数千万円規模に達することもあります。費用を見落としたまま予算を組むと、後から想定外の支出につながります。
一次データでは、非保持化によってPCI DSSの準拠範囲を縮小し、開発・セキュリティコストを50〜70%削減できるとされています。
決済代行のトークン決済を使い、カード番号を自社システムに置かない構成にすれば、監査の範囲を最小限にできます。つまり、保管場所の判断が、セキュリティリスクと費用を左右します。
ロックインと連携設計の失敗
会員サイトは長く使うものなので、将来の乗り換えや拡張を見据えた設計が欠かせません。使い勝手や費用の安さだけで選ぶと、後になって乗り換えられず、ほかのシステムともつながらないといった問題に苦しみます。
ロックインと連携の失敗は、運用に入ってから表面化しやすい課題です。そのため、契約や要件定義の時点で、データの移行方法と同期の方法を確認しておく必要があります。
トークン移行できずロックインに陥る失敗
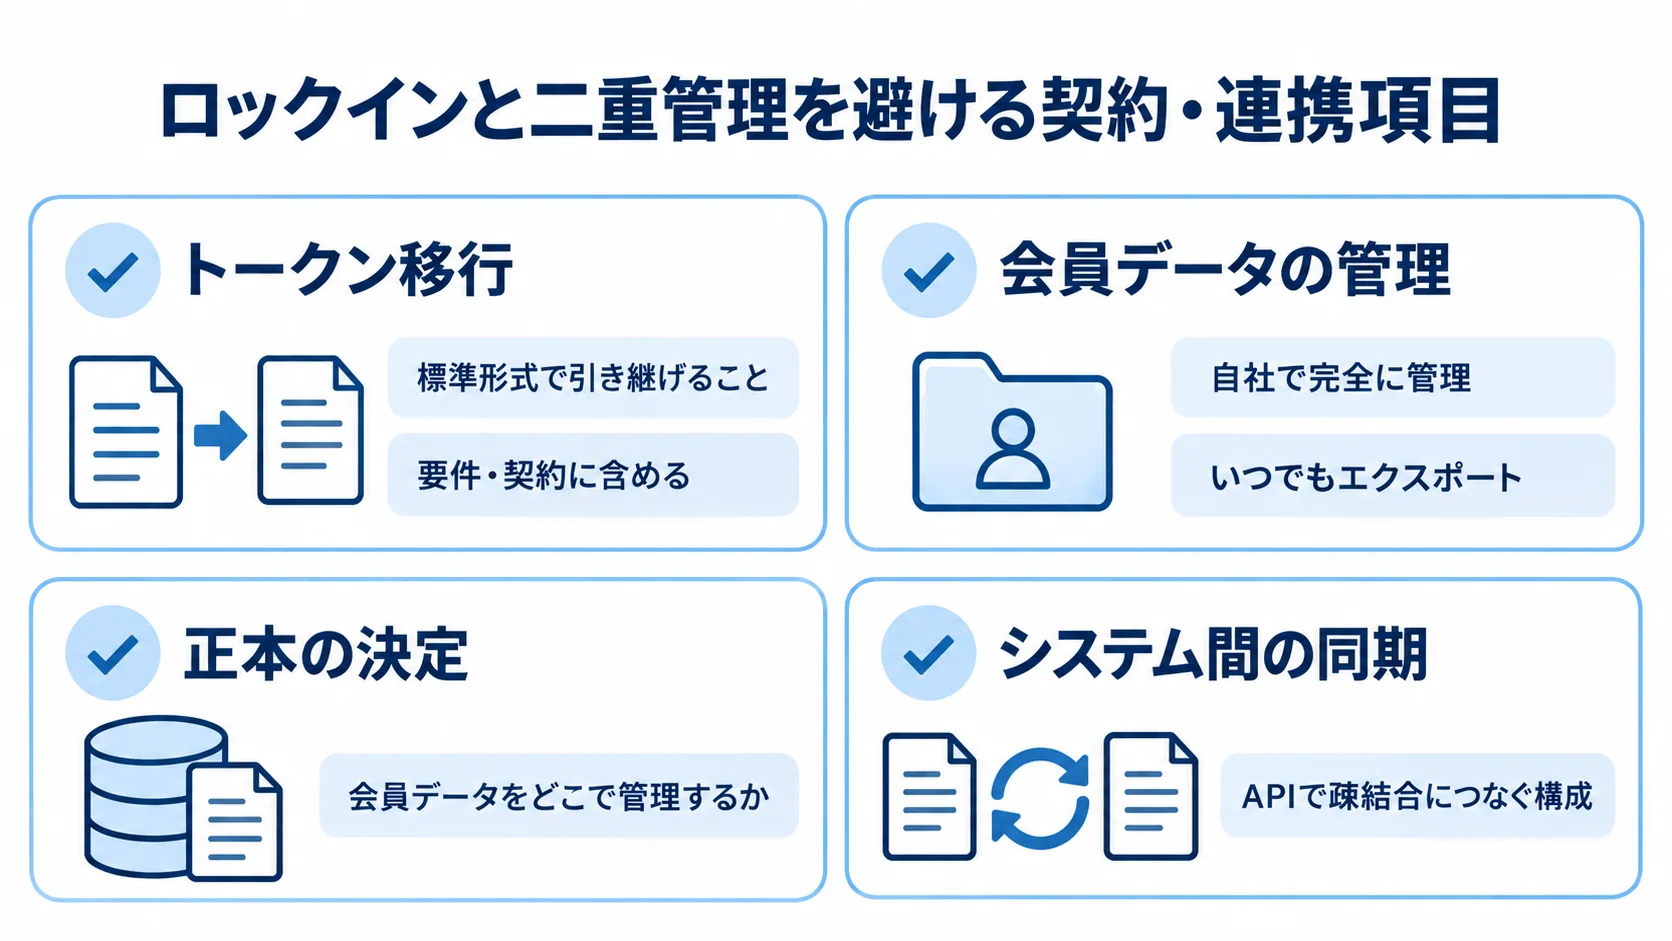
決済代行の乗り換えを難しくする原因の一つは、カードトークン情報を移行できないことです。契約の時点で、データの移行可否を確認しておく必要があります。
- トークン移行:標準形式で引き継げることを要件・契約に含める
- 会員データの管理:自社で完全に管理し、いつでもエクスポートできるよう担保する
既存会員のトークンを新しい決済代行へ移せないと、全会員にカード情報を登録し直してもらう必要が生じます。しかし、これは現実にはほぼ不可能です。
その結果、割高な決済代行に縛られることがあります。一次データでも、トークン移行の可否(データポータビリティ)は、ロックインを避けるうえで最も重要な点とされています。
乗り換えを想定しにくい導入時に確認を怠ると、数年後に身動きが取れなくなります。ロックインは「安く見えて高くつく」失敗であり、入口の段階で防ぐ必要があります。
連携不足で会員データが二重管理になる失敗
会員サイトを既存システムと連携させずに立ち上げると、会員データが二重管理になることがあります。そこで、要件定義の段階で正本と同期の方針を決めておきましょう。
- 正本の決定:会員データをどこで管理するか定める
- システム間の同期:APIで疎結合につなぐ構成を設計する
会員サイト、基幹システム、EC側で情報を別々に持つと、片方を更新しても、もう片方には反映されません。その結果、データの不整合が増え、登録情報や店舗とECのポイントについての問い合わせが増えます。
決済代行の主な障害に備えて、複数のPSPをつなぐマルチホーミングという方法もあります。こうした冗長で柔軟な接続の考え方は、規模が大きくなるほど有効です。
会員サイトを孤立させず、会員データの中心(ハブ)として他システムと整合させることが、二重管理を防ぐことにつながります。
運用設計の不備による定着失敗
システム自体に問題がなくても、運用の設計を誤ると会員サイトは定着しません。会員サイトは、作ったあとも運用しながら価値を育てていくシステムです。
そのため、運用段階では、機能の絞り込み、担当体制、会計処理の設計が定着を左右します。
機能過多と運用体制の欠如
運用フェーズでよくある失敗は、機能を詰め込みすぎて運用が回らなくなることです。そこで、会員が求める中核の価値を見極めたうえで、担当の体制も導入の前に決めておく必要があります。
- 機能を絞る:中核価値に必要な最小限の構成で公開する
- 運用体制を決める:更新、会員対応、施策の担当を明確にする
掲示板、限定動画、ポイント、紹介プログラムをすべて最初から搭載すると、コンテンツの更新や会員対応に手が回らないことがあります。その結果、サイトが放置され、会員が離れてしまうおそれもあります。
多機能であることと、会員に価値が届くことは別です。一次データでも、機能過多でリリースが遅れ、定着しなかった失敗は少なくありません。
機能は、必要に応じて段階的に育てていく形になります。また、運用の人件費も、総保有コストの一部として見積もる必要があります。
人件費を軽視すると、立派なシステムでも放置されかねません。運用してこそ価値が生まれるという前提を、関係者全員で共有しておくことが大切です。
サブスク収益認識・会計処理のミス
有料会員サイトでは、サブスクの収益認識や会計処理を誤ることがあります。そこで、決済情報と会計システムを連携させ、提供期間に応じて売上を処理できるようにしておく必要があります。
- 繰延収益の管理:会費を前受金として扱い、提供期間に応じて振り替える
- 会計処理の自動化:日割計上と入金消込を連動させる
年額会費を受け取った月に全額を売上計上すると、サービスの提供期間にわたって按分すべき収益の認識を誤ります。さらに、決済と会計が連動していないと、決算の時期に混乱や修正が生じます。
決済のトランザクションデータを会計システムに連携し、繰延収益や日割計上、入金消込を自動化できるよう、最初から設計しておきます。特に、この会計の実務は見落とされやすい項目です。
設計が整っていれば、経理の手作業や決算時のリスクを減らせます。riplaは、フルスクラッチ受託と国内開発の立場から、収益認識と会計連携を重視しています。
riplaは、解約対策や非保持化、ロックイン回避など、後から効いてくる課題も最初の設計に織り込みます。失敗してから直すより、そもそも起きない設計にするほうが低コストです。
まとめ
会員サイトシステムの失敗とリスクは、次の4領域に整理できます。
- 解約と入会:決済失敗による意図しない解約、支払手段不足による機会損失
- 課金と安全性:チャージバック多発による決済停止、PCI DSS対応費用の見積り漏れ
- 移行と連携:トークン移行できないロックイン、連携不足による会員データの二重管理
- 運用と会計:機能過多や運用体制の欠如、サブスク収益認識のミス
対策には、ダニングと洗替、非保持化などがあります。これらを設計の段階で織り込めば、ここで挙げた失敗を避けられます。
華やかな機能よりも、会員が減る理由やデータが破綻する理由、運用が回らない原因に目を向けることが大切です。リスクを先に知り、要件と契約に対策を入れておけば、それが保険になります。
riplaは、フルスクラッチ受託と国内開発を組み合わせて、解約対策、セキュリティ、ロックイン回避、会計連携を設計に織り込みます。失敗しない会員サイトづくりを、一貫して支援しています。
全体像をあらためて確認したいときは、完全ガイドをご活用ください。
▼開発を相談する前に読みたい無料ホワイトペーパー
・Webサービス開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。