
債務管理システムの主な機能は、買掛金の計上から支払、消込、会計への連携、法対応まで、経理の流れに沿って並んでいます。整理しないまま製品を選ぶと、必要な機能がない、使わない機能に費用を払うといったミスマッチが起こります。
- 計上と残高管理:買掛金・未払金の状況の把握
- 支払予定と振込:支払処理と振込データの作成の効率化
- 消込と照合:名義相違や手数料差引を含めた照合
- 会計連携:計上・支払・消込のデータの連携
- 法対応:インボイスと電子帳簿保存法への対応
全体像をまだ把握していない方は、まず債務管理システムの完全ガイドから読むと、機能を理解したうえで自社に必要な要件が見えてきます。
▼全体ガイドの記事
・債務管理システムの完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
買掛金・未払金の計上と残高管理
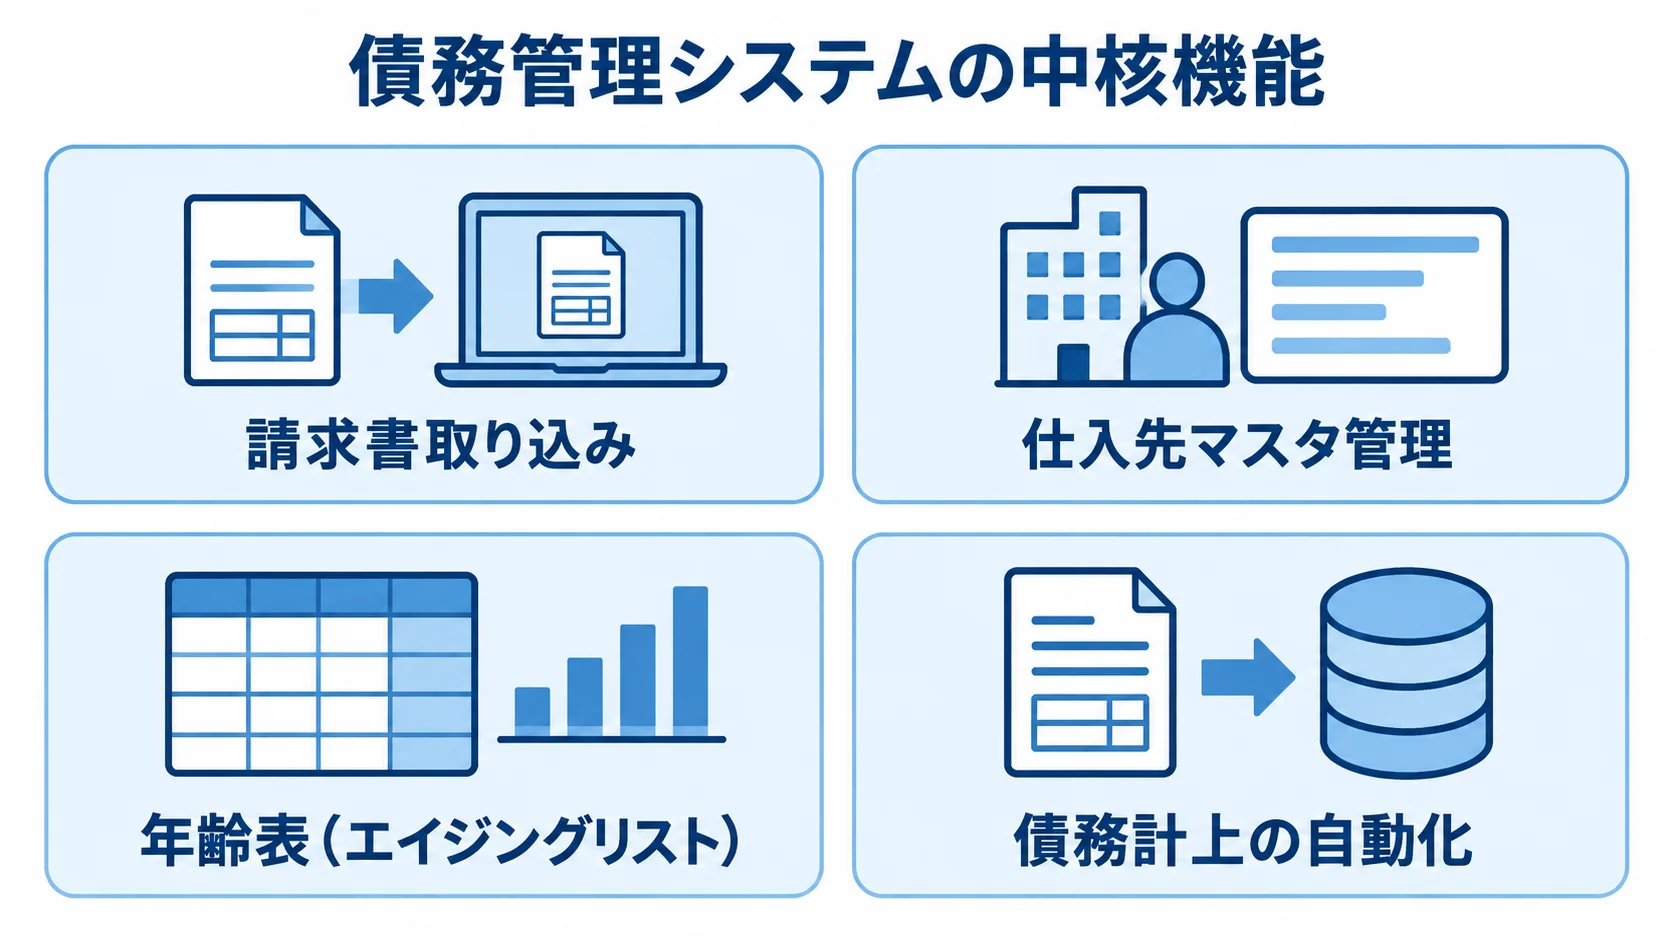
債務管理システムの中核にあるのが、買掛金・未払金を正確に計上し、その残高を管理する機能です。仕入や経費の発生を債務として登録しておけば、支払が済むまで「いくら、誰に支払う義務があるか」を常に把握できます。
Excelでは残高の集計を手作業に頼るため、リアルタイム性が失われがちです。一方、システムなら常に最新の債務残高が一目で分かります。
請求書取り込みと仕入先マスタ管理
債務の起点となるのは、仕入先から届く請求書です。多くの債務管理システムは、紙やPDFの請求書をスキャンやOCRで取り込み、金額・支払期日・仕入先といった項目を自動でデータ化する機能を備えています。このため、手入力の工数と転記ミスが減り、取り込んだデータは買掛金の計上にそのままつながります。
請求書取り込みと並んで重要なのが、仕入先マスタの管理機能です。仕入先ごとの支払条件、締め日、支払サイト、振込先口座、手数料の負担区分などを登録しておけば、請求書を取り込むだけで適切な支払予定が自動で作られます。支払ルールを仕入先マスタに集約すれば、支払の属人化も解消できます。
マスタが整っているほど後工程の自動化が効きます。そのため、比較の際は、マスタにどこまで支払条件を登録できるかを確認しておきたいところです。
債務残高と年齢表(エイジング)の管理
債務残高は、ただ把握するだけでなく内訳を分析できることも大切です。多くのシステムは、仕入先別・期日別に残高を集計し、いつまでにいくら支払う必要があるかを一覧で示します。比較の際は、残高をどの軸で集計・分析できるか、必要なレポートが出せるかを確かめておきたいところです。
製品によっては、債務の経過期間ごとに残高を区分する年齢表(エイジングリスト)を出力できます。これにより、支払が滞っている債務と、計上したまま支払処理が漏れている債務を可視化できます。
この残高管理は、資金繰りの面でも価値があります。今後の支払予定が金額と時期で見えていれば、いつどれだけの資金が必要かを予測でき、資金ショートを防げます。経営者や財務担当者にとっては、キャッシュマネジメントの基盤にもなります。
債務計上の自動化と二重入力の排除
残高管理を正確にするうえで土台になるのが、債務計上の自動化です。取り込んだ請求書データから金額・支払期日・勘定科目を自動で判定して計上する機能があれば、手入力の工数と転記ミスが同時に減ります。
Excel管理では、請求書の内容を支払予定表と会計帳簿に別々に手入力する二重入力が避けられず、属人化とミスの温床になっていました。計上を自動化すれば、同じ数字を入力し直す必要がなくなり、計上・支払・消込・仕訳が一つのデータから生成される一貫した状態が作れます。
比較では、請求書の取り込みから計上までをどこまで自動化できるか、勘定科目の自動仕訳ルールをどこまで柔軟に設定できるかを確かめておきたいところです。計上の自動化は地味な機能ですが、後工程すべての正確性を支える起点です。ここが弱いと、システム全体の信頼性が損なわれます。
支払予定・支払実績と振込データ
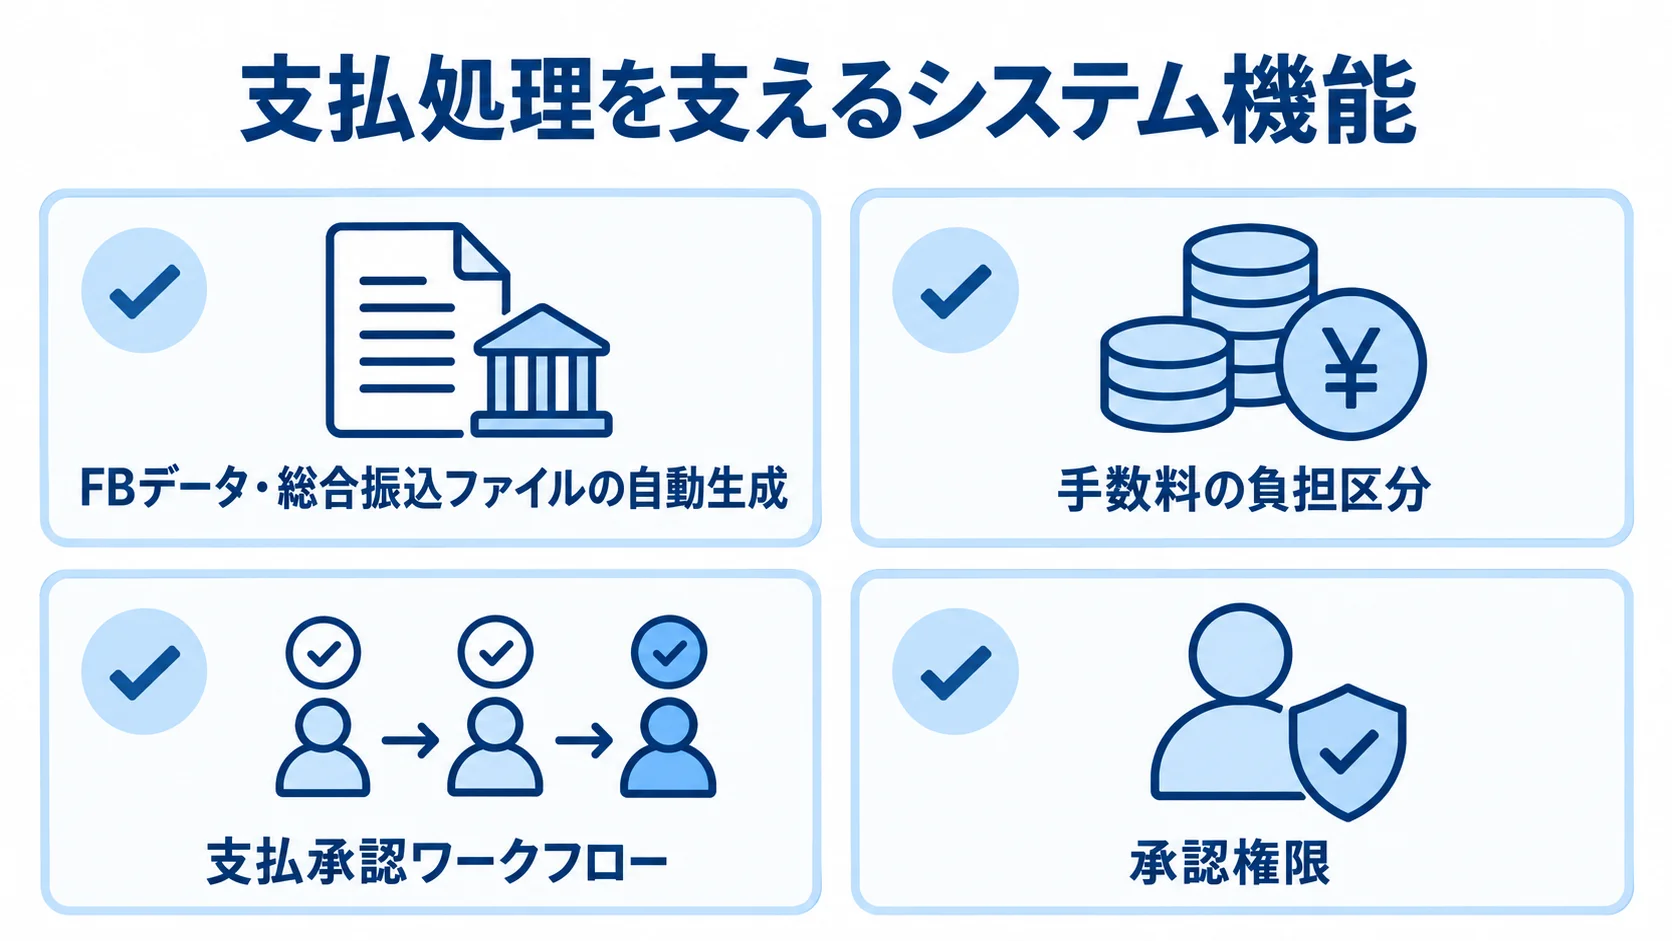
債務管理システムの実務で最も使われるのは、支払予定を作成し、支払の実行と記録を行う機能です。
計上された買掛金から、仕入先ごとの支払条件に基づいて支払予定が自動で作られ、月末などにまとめて支払処理を行えます。ここが効率化されると、月末の経理業務の負荷が大きく下がります。
FBデータ・総合振込ファイルの自動生成
支払処理を大きく効率化するのが、振込データ(FBデータ・全銀フォーマットの総合振込ファイル)の自動生成機能です。支払予定が確定すると、システムが各仕入先への振込情報をまとめたファイルを出力し、それをネットバンキングに取り込むだけで一括振込が完了します。
一件ずつ振込先を手で入力する手間がなくなり、入力ミスによる誤振込のリスクも減ります。さらに、振込手数料の負担区分(先方負担か当方負担か)を仕入先ごとに設定し、手数料を差し引いた金額で振込データを作れるかも、確かめたい点です。
手数料の扱いは仕入先との取り決めによって異なり、手作業では計算ミスが起こりやすい領域です。そのため、システムが自動で処理すれば振込金額の正確性が保たれます。比較では、自社が使う銀行のフォーマットに対応しているか、手数料処理を柔軟に設定できるかを必ず確認しましょう。
支払承認ワークフローと内部統制
支払は会社の資金が流出する重要な行為なので、承認ワークフローの機能が欠かせません。担当者が支払予定を作成し、上長や経理責任者が内容を確認したうえで承認して初めて実行できる、二段階以上のフローを組めば、不正やミスを防げます。
承認待ち・差し戻し・承認済みといったステータスが記録に残るため、誰がいつ承認したかを後から追跡できます。承認フローは、内部統制の観点で特に大切な機能です。実際、リサーチでも、買掛金残高の確定における人的統制の不足が致命傷になった失敗事例が指摘されています。
支払の承認権限を職位や金額に応じて設定し、一定額以上はより上位の承認を必須にするといった統制を、システムのルールとして組み込めるかが鍵になります。属人的なチェックに頼らず、仕組みで統制を効かせられることが、債務管理システムが内部統制にもたらす本質的な価値です。
消込と名義相違の自動マッチング
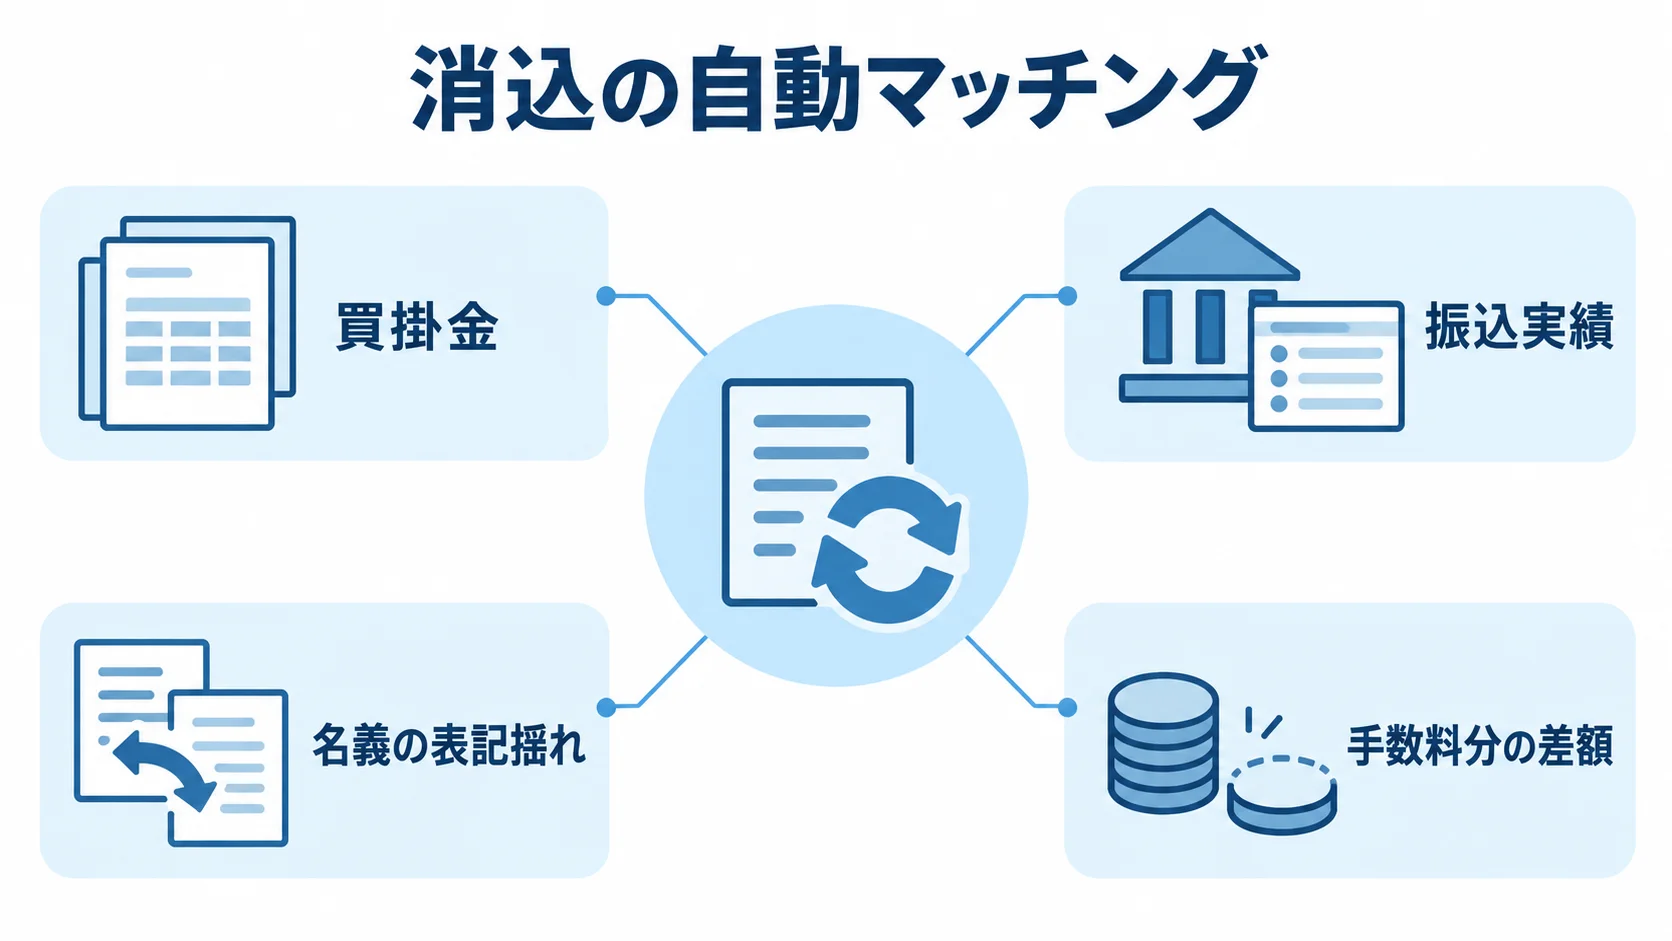
債務管理システムの真価が最も表れるのは、消込の自動マッチング機能です。計上した買掛金と実際の振込実績を突き合わせ、一致したものを自動で消し込みます。
手作業の消込は経理担当者の大きな負担ですが、自動化すれば月20時間の削減といった効果が生まれます。ここは、システム選定で必ず精度を確認したい機能です。
名義相違・手数料差引を吸収する照合
消込の自動化で難所になるのが、名義相違や手数料差引といったイレギュラーへの対応です。振込人名義が登録した仕入先名と微妙に異なる、振込手数料が差し引かれて金額が一致しないといったケースは、実務で頻繁に起こります。
完全一致でしか照合できないシステムでは、こうしたイレギュラーがすべて手作業の例外処理として残り、自動化のメリットが薄れます。一方で、高精度な債務管理システムは、名義の表記揺れを吸収したり、手数料分の差額を許容範囲として自動マッチングしたりするロジックを備えています。
この照合ロジックの賢さが、実際の消込工数を大きく左右します。製品比較で「消込を自動化できる」と書かれていたら、完全一致のみなのか、名義相違や金額のズレまで吸収できるのかを確かめてください。比較検討の段階では、イレギュラーの自動化精度こそ差がつくところです。
会計システム・基幹システムとの連携
消込が済んだ債務データは、最終的に会計の仕訳として処理されます。債務管理システムが会計システムや基幹システム(ERP)と連携できれば、計上・支払・消込のたびに仕訳が自動で会計に流れ、転記の手間がなくなります。
API連携やCSV連携を通じて、買掛金の発生から支払、仕訳までが一気通貫で処理される状態が、効率化の理想形です。基幹システムが会計・販売・購買・在庫を統合するERPなら、債務管理はその一機能として組み込まれ、より深い連携が可能です。一方、特化型の債務管理ツールを既存の会計ソフトに連携させる構成もあります。
連携機能を比較する際は、自社が使っている会計ソフトやネットバンキングへの対応を最優先で確認したい点です。どちらが適切かは自社の規模と既存システムによりますが、いずれにせよ、連携でどこまで自動化できるかが投資効果を左右します。連携の作り込みは要件定義の重要なテーマで、設計段階での検討が欠かせません。
インボイス・電帳法への法対応
近年、債務管理システムに欠かせなくなったのが、インボイス制度と電子帳簿保存法への対応機能です。仕入先からの請求書が適格請求書(インボイス)の要件を満たしているか、登録番号が正しいかをチェックし、仕入税額控除を正しく処理します。さらに、受領した請求書を電子帳簿保存法の要件に沿って保存します。
これらは法令上避けて通れない要件です。そのため、機能の有無が製品選定の足切り条件になります。
適格請求書の確認と税区分の判定
インボイス対応機能では、受領した請求書が適格請求書発行事業者から発行されたものか、登録番号が有効かを確認できることが大切です。免税事業者からの仕入は仕入税額控除の扱いが異なるため、税区分を正しく判定し、控除可能な消費税額を自動で計算できると経理の負担が減ります。
手作業でこの判定を行うのは煩雑で、誤りも起こりやすいため、システムによる自動化の価値が高い領域です。法対応で見落としがちなのは、制度改正への追従コストです。クラウド型やサブスク型のサービスは、月額料金の中で法改正対応が無償で提供されることが多く、インボイスや電帳法の制度変更に自動で追従します。
一方、オンプレミス型は、法改正のたびに高額な追加開発が発生することがあります。法対応機能を比較する際は、現時点の対応状況だけでなく、将来の制度変更にどう追従するか、その費用がどれだけかかるかまで見ておくことが大切です。
必須機能と「あれば便利」の切り分け
ここまで紹介した機能をすべて備えた製品が、必ずしも自社に最適とは限りません。大切なのは、自社の支払業務で絶対に必要な機能と、あれば便利な機能を切り分けることです。機能の理解は手段で、目的は自社の業務課題の解決にあります。
多機能なシステムほど高額になり、使わない機能の費用を払い続けることになります。一方で、安さだけで選ぶと、必要な機能が欠けて業務が回らないといったミスマッチも起こります。
切り分けの基準は、現在の支払業務で最も時間がかかっている工程や、最もミスが起きやすい工程はどこかという、現場の実態です。消込に時間がかかっているなら自動マッチングの精度を最優先し、法対応に不安があるならインボイス・電帳法機能を必須要件にします。こうして自社の課題から逆算して必須機能を定義することが、機能を要件定義に落とし込む第一歩になります。
資金繰り予測とレポート・分析
実務機能の先にあるのが、債務管理システムの価値を経営レベルへ引き上げる、資金繰り予測とレポート・分析の機能です。
蓄積された債務データは、単なる支払の記録にとどまらず、資金計画や仕入戦略の材料になります。経理の効率化を超えて、財務マネジメントを支える機能として注目すべき領域です。
支払予定に基づく資金繰り予測
債務残高と支払予定がデータとして同じ場所にあれば、今後数か月の資金需要を金額と時期ごとに予測できます。いつ・いくらの支払が発生するかが見えるため、月末の資金ショートを防ぎ、運転資金の借り入れ時期も見極めやすくなります。Excel管理では「だいたいこのくらい」だった資金見通しが、システムによって根拠のある数字に変わる点に、この機能の本質的な価値があります。
比較の際は、支払予定に加えて債権側の入金予定も取り込み、ネットの資金繰り表として出力できるかを見ておきたいところです。仕入の季節変動や大口支払の時期をシミュレーションできる製品なら、さらに精緻な資金計画を立てられます。
財務担当者にとって、債務管理システムは支払処理のツールであると同時に、キャッシュマネジメントの基盤でもあります。資金繰り予測の機能は、経理の省力化にとどまらず、経営の意思決定を支える情報基盤として価値を発揮します。
仕入先別分析とレポート出力
蓄積した債務データを集計・分析する機能も、見落とせない価値を持ちます。仕入先別の取引額の推移、支払サイトの実態、手数料負担の傾向などを可視化すると、調達条件の見直しや仕入先の集約といった経営判断の材料になります。同種の仕入で複数社の単価差が見えれば、調達コストの低減につながります。
債務データは、守りの経理処理だけでなく、攻めの仕入戦略の起点にもなり得ます。レポート出力では、月次の債務残高一覧、支払実績レポート、年齢表(エイジングリスト)などを定型帳票として出せることが実務上大切です。手作業で作ると膨大な時間がかかりますが、システムならワンクリックで必要なときに生成できます。
出力形式もExcelやPDF、CSVなど報告先に合わせて選べれば二次加工の手間が減り、経営層や監査への報告資料をすぐ使える形で出せることも、経理部門の負担を大きく減らします。比較の際は、どの軸で集計・分析でき、どんな帳票を標準で出せるかを見ておきたいところです。riplaはフルスクラッチ受託の立場から、自社が本当に見たい指標に合わせたレポート設計まで支援します。
まとめ
債務管理システムの機能は、買掛金・未払金の計上と残高管理から始まります。支払予定と振込データの生成、消込と自動マッチングも主要な機能です。
会計・基幹システムとの連携、インボイス・電帳法への法対応も柱になります。とくに消込の自動マッチングは、名義相違や手数料差引といったイレギュラーをどこまで吸収できるかで実際の工数が大きく左右され、比較検討で最も重視すべき差別化ポイントです。
法対応機能は、現時点の対応だけでなく、将来の制度改正への追従コストまで見ておく必要があります。機能を理解する目的は、製品のスペックを並べることではなく、自社の支払業務のどの課題を解決するかを明確にすることです。
必須機能と「あれば便利」を切り分け、現場の実態から逆算して要件を定義することが、ミスマッチのない導入につながります。riplaはフルスクラッチ受託と業務伴走の立場から、自社固有の支払フローや連携要件に合わせた機能設計を支援します。自社にどの機能が必要かを見極めるため、あらためて完全ガイドもご活用ください。
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。