
債務管理システムの要件定義は、現状の支払業務を洗い出し、Fit&Gapで整理し、移行・連携要件を明文化してからRFPを出すと、見積りの精度が上がります。
買掛金や支払承認、会計連携には商習慣や内部統制が反映されるため、要件が曖昧だと、リリース後に想定違いの手戻りが頻発します。全体像は債務管理システムの完全ガイドもご覧ください。
▼全体ガイドの記事
・債務管理システムの完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
現状の支払業務を可視化するヒアリング
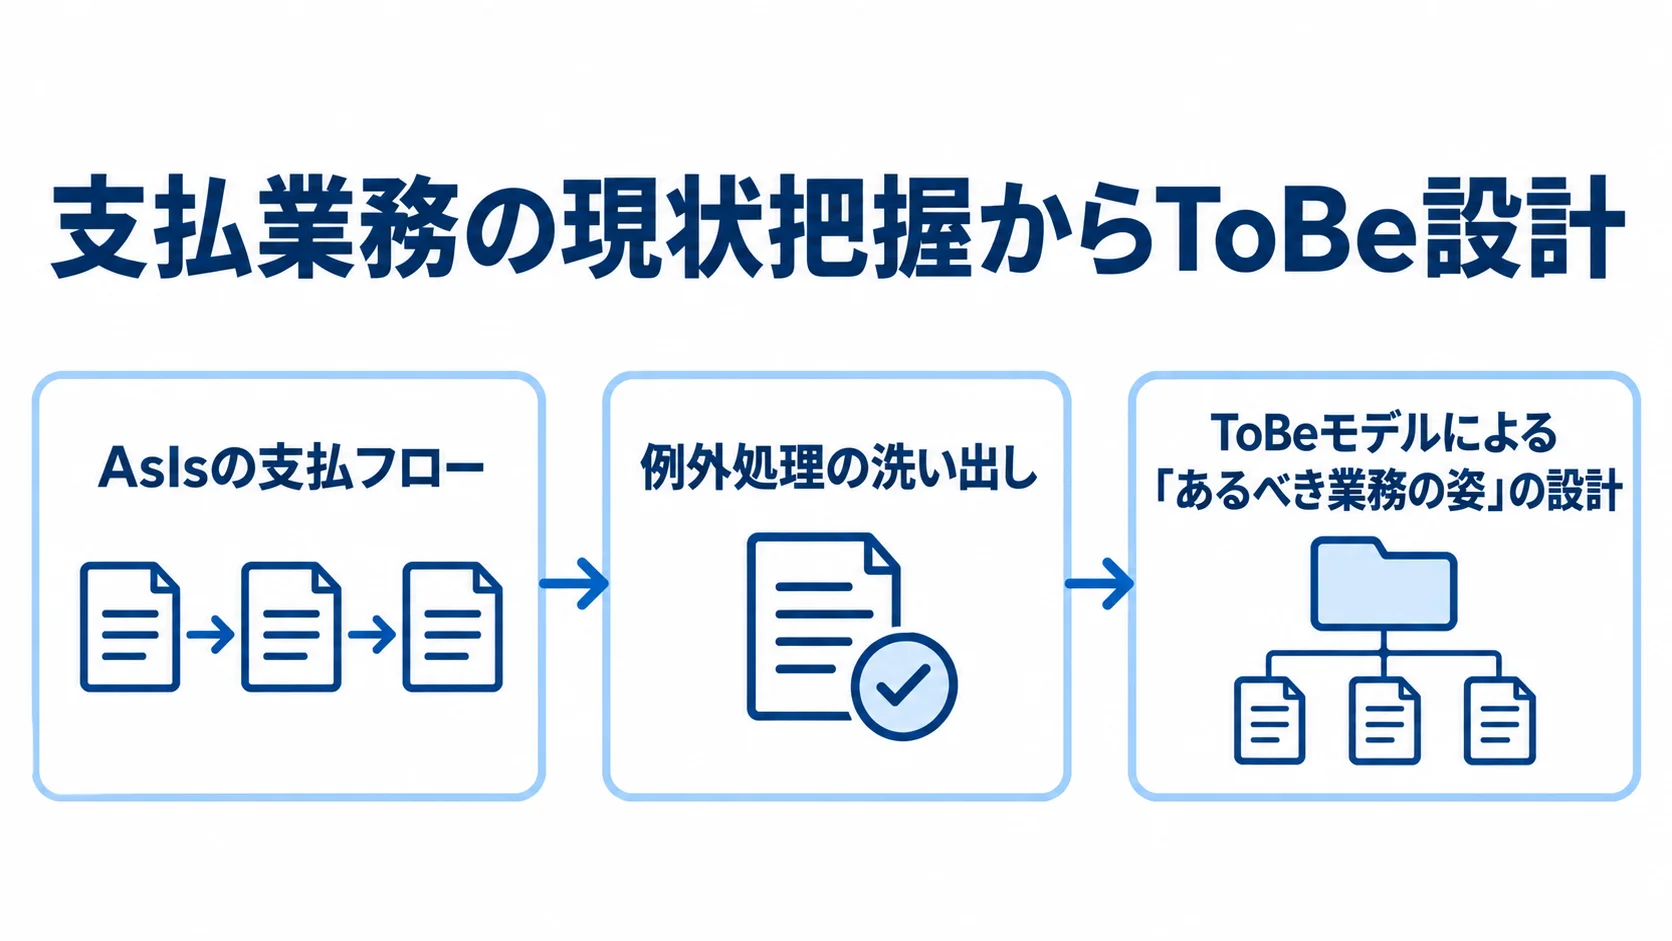
要件定義では、まず請求書の受領から支払、消込、仕訳までの流れを関係者に聞き、現状(AsIs)を明らかにします。
現状を飛ばして「あるべき姿」だけを描くと、業務の実態と食い違い、現場で使われないシステムになるおそれがあります。
AsIsの支払フローと例外処理の洗い出し
標準的な支払だけでなく、例外処理の洗い出しも特に重要です。例外は担当者の記憶に頼りやすいため、一つずつ丁寧に聞き取ります。
- 手形払い:特定の仕入先に限って、手形で支払う
- 前払い:特定の取引では、前払いがある
- 振込手数料:仕入先によって、手数料を差し引く場合と差し引かない場合がある
例外を聞き漏らすと、リリース後に未対応の支払パターンが判明し、手戻りにつながります。
ヒアリングは経理担当者だけでなく、承認する管理職、仕入を行う購買部門、資金繰りを見る財務担当にも行います。
立場ごとに困りごとや手戻りを確認すると、現状の課題を捉えやすくなります。また、月末月初に集中する作業も、効率化の優先順位を決める材料になります。現場の声を起点に要件を定めることが、使われるシステムへの近道です。
ToBeモデルによる「あるべき業務の姿」の設計
現状を明らかにしたあとは、システム化を機に無駄な工程を見直し、あるべき業務を組み立てます。
- 転記作業:システム化で不要になるExcelへの書き写し
- 重複確認:二重チェックのためだけに行っている作業
- 承認と確認:権限とチェック箇所を業務フローに組み込む
債務管理の失敗事例では、業務標準を守る意識の希薄さや、買掛金残高の確定時に人によるチェックが足りないことが、致命傷になっています。
そこで、あるべき業務と内部統制を一体で設計すれば、システムで統制を担保できます。ToBeモデルでは、内部統制を再構築する視点も欠かせません。
Fit to Standardと要件のFit&Gap整理
パッケージ型やクラウド型では、製品の標準機能に業務を合わせる「Fit to Standard」が主流です。
カスタマイズが多いと、費用が膨らむうえに、法改正対応やバージョンアップも難しくなります。そのため、標準に寄せる範囲と譲れない要件を見極めます。標準機能で足りる業務は合わせ、本当に譲れない部分だけをGapとして扱います。
Fit&Gap表の作り方とギャップの扱い方
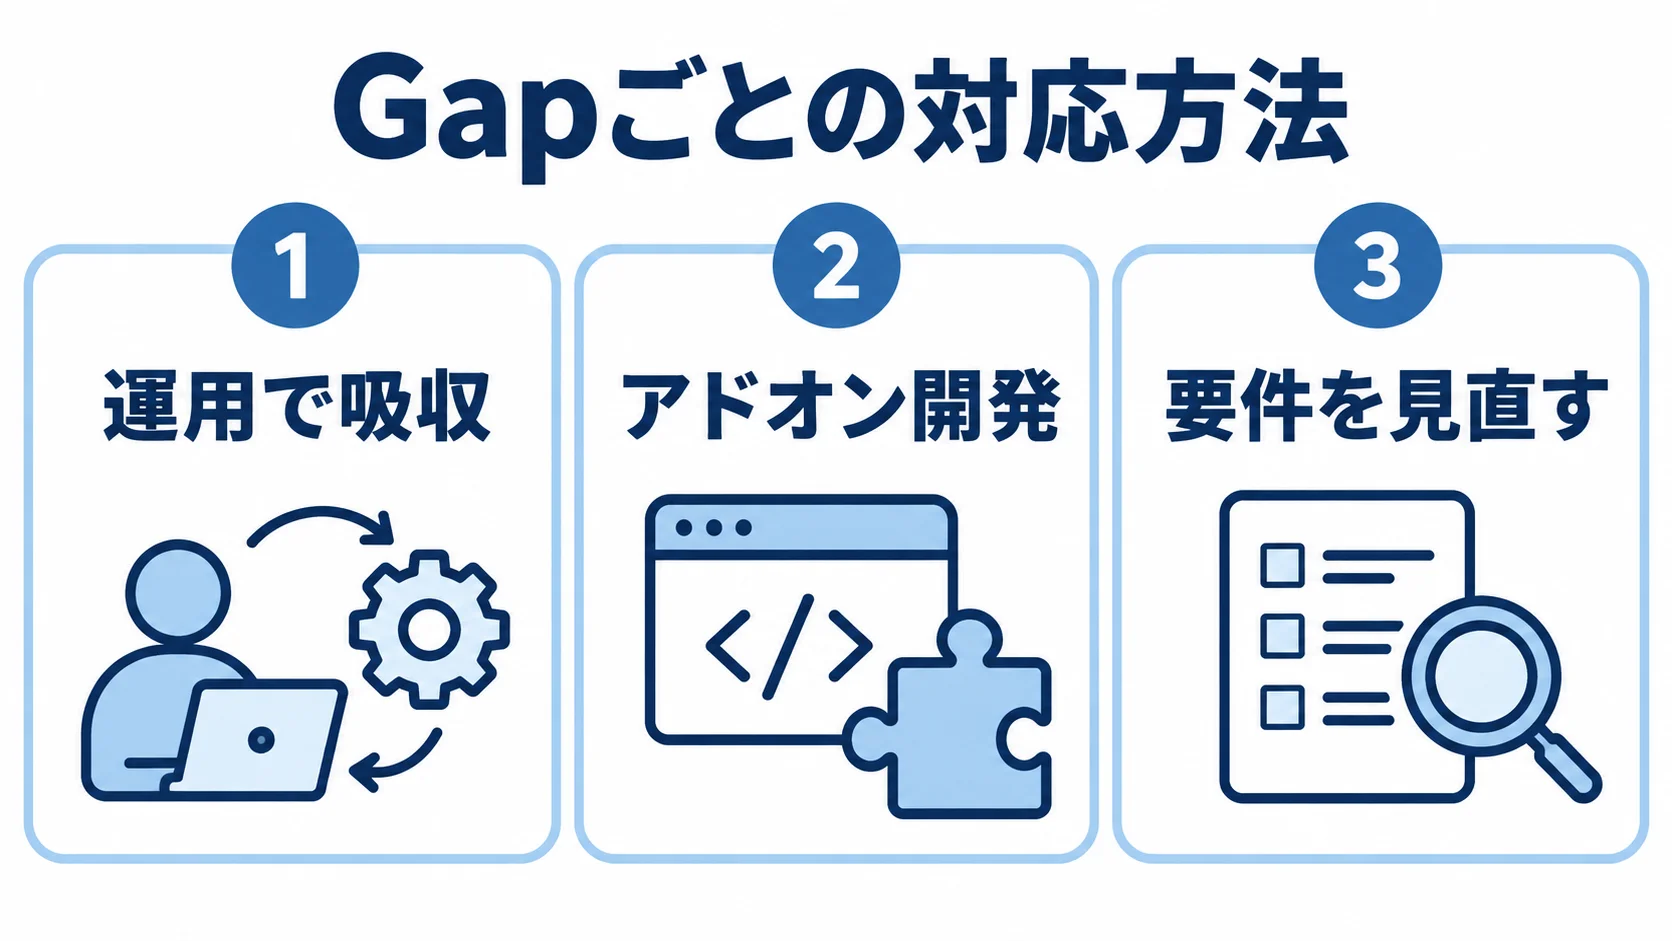
Fit&Gap表では、自社の要件を一覧にして、製品の標準機能で満たせるかどうかを整理します。
- 運用で吸収:業務側を標準の使い方に合わせること
- アドオン開発:システム側を拡張して対応する
- 要件を見直す:要件そのものを諦める
Gapごとに対応方法を選んでいくと、過剰なカスタマイズを防ぎ、投資規模を適正に保ちやすくなります。「今こうしている」という慣習だけでGapにせず、標準に合わせるほうが合理的かを検討します。
安易にカスタマイズを増やすと、見積りの妥当性が崩れ、コストも膨張します。一方で、得意先や取引先の要求、法令上必須の処理は、譲れないGapになり得ます。標準に寄せる判断とのバランスが、Fit&Gapの要です。
データ移行・クレンジング要件の定義
移行では、データの整備から検証方法、必要な工数まで要件として決めておきます。
- 移行対象:仕入先マスタ、未払いの債務残高、支払条件
- クレンジング:重複や表記揺れ、取引のない仕入先などを精査する
- 粒度・検証・工数:移行データの粒度と範囲を決め、正しさをどう確かめるかを定めて、見積りに含める
対象データを精査せずに移すと、新しいシステムでも混乱が続きます。そこで、移行を独立した要件として扱えば、プロジェクト後半の破綻を防げます。
従業員200名規模の商社では、20年分のデータが3システムに分散し、統合に4ヶ月、移行費に数百万円を要した事例があります。
勘定科目を統廃合して生じる重複や、受入データを安易に削除することも、移行を難航させます。データ移行は、独立した重要要件として扱います。
連携要件と非機能要件の整理
債務管理システムは、会計やネットバンキング、基幹システムなどと連携することで効果を発揮します。ただし、連携が曖昧なまま開発に進むと、想定外の連携開発費が発生し、予算が膨らむおそれがあります。
連携要件をどこまで具体的に定義できるかが、要件定義の質を大きく左右します。
ネットバンキング・会計ソフト連携の要件化
連携先、方向、対象データ、頻度を具体的に書き出すと、連携の範囲がはっきりします。
- ネットバンキング:総合振込ファイルの出力と、振込実績データの取り込み
- 会計ソフト:買掛金の計上や支払、消込に伴う仕訳データの連携
連携方式は、APIかCSVか、リアルタイムかバッチかを定めます。また、既存の会計ソフトや銀行の形式上の制約も前提に含めます。
対象データや形式、タイミングまで明記すると、ベンダーの見積りが正確になり、開発後の認識のずれも減ります。逆に、連携要件が曖昧だと、見積りが不確かになり、後から追加費用が発生しやすくなります。
セキュリティ・法対応など非機能要件
債務管理では会社の資金に関わる機微なデータを扱うため、性能、セキュリティ、可用性も機能要件と並べて定義します。
- アクセス権限:職位や役割に応じて、閲覧と操作の範囲を絞り込む
- 操作ログ:操作の記録
- データ暗号化:データを暗号化する
権限管理は、内部統制の観点からも欠かせません。さらに、非機能要件では、法対応の継続性も考慮します。
インボイス制度や電子帳簿保存法は今後も改正が予想されるため、製品がその改正に追従できるかを確かめます。
法改正への対応は、クラウド型なら定額保守内で無償提供されることが多い一方、オンプレ型は都度追加開発になりがちです。
性能や可用性は、ピーク時の処理件数や許容できる停止時間を数値で示します。要件定義書に明記しておけば、長期の運用コストも含めて製品を選べます。
RFPに盛り込む項目と見積りの妥当性判断
整理した要件は、ベンダーから提案と見積りを得るためのRFP(提案依頼書)にまとめます。
RFPの記述が曖昧だと、各社の提案を横並びで比べられません。だからこそ、発注側が主導権を持って、記述の精度を高めます。
RFPに必ず盛り込むべき項目
RFPには、提案や見積りの前提になるプロジェクト情報と要件をまとめます。
- 背景・業務:プロジェクトの目的、今の業務の概要
- システム要件:機能や非機能、連携、データ移行の内容
- 提案条件:スケジュール、予算感、求める体制
- 保守・サポート:導入後の体制と費用、法改正対応の範囲
要件を曖昧なまま発注すると、「見積りに含まれていない」と後から追加費用を求められるおそれがあります。
オンプレ型の保守費は、ライセンス費の年15〜22%が目安とされ、長期では初期費用に匹敵する負担になります。
保守に含まれる範囲と、別途費用になる部分も確かめておきます。運用フェーズまで条件をそろえておくと、初期費用だけでなくトータルコストで比べられます。
見積りの妥当性を判断する軸
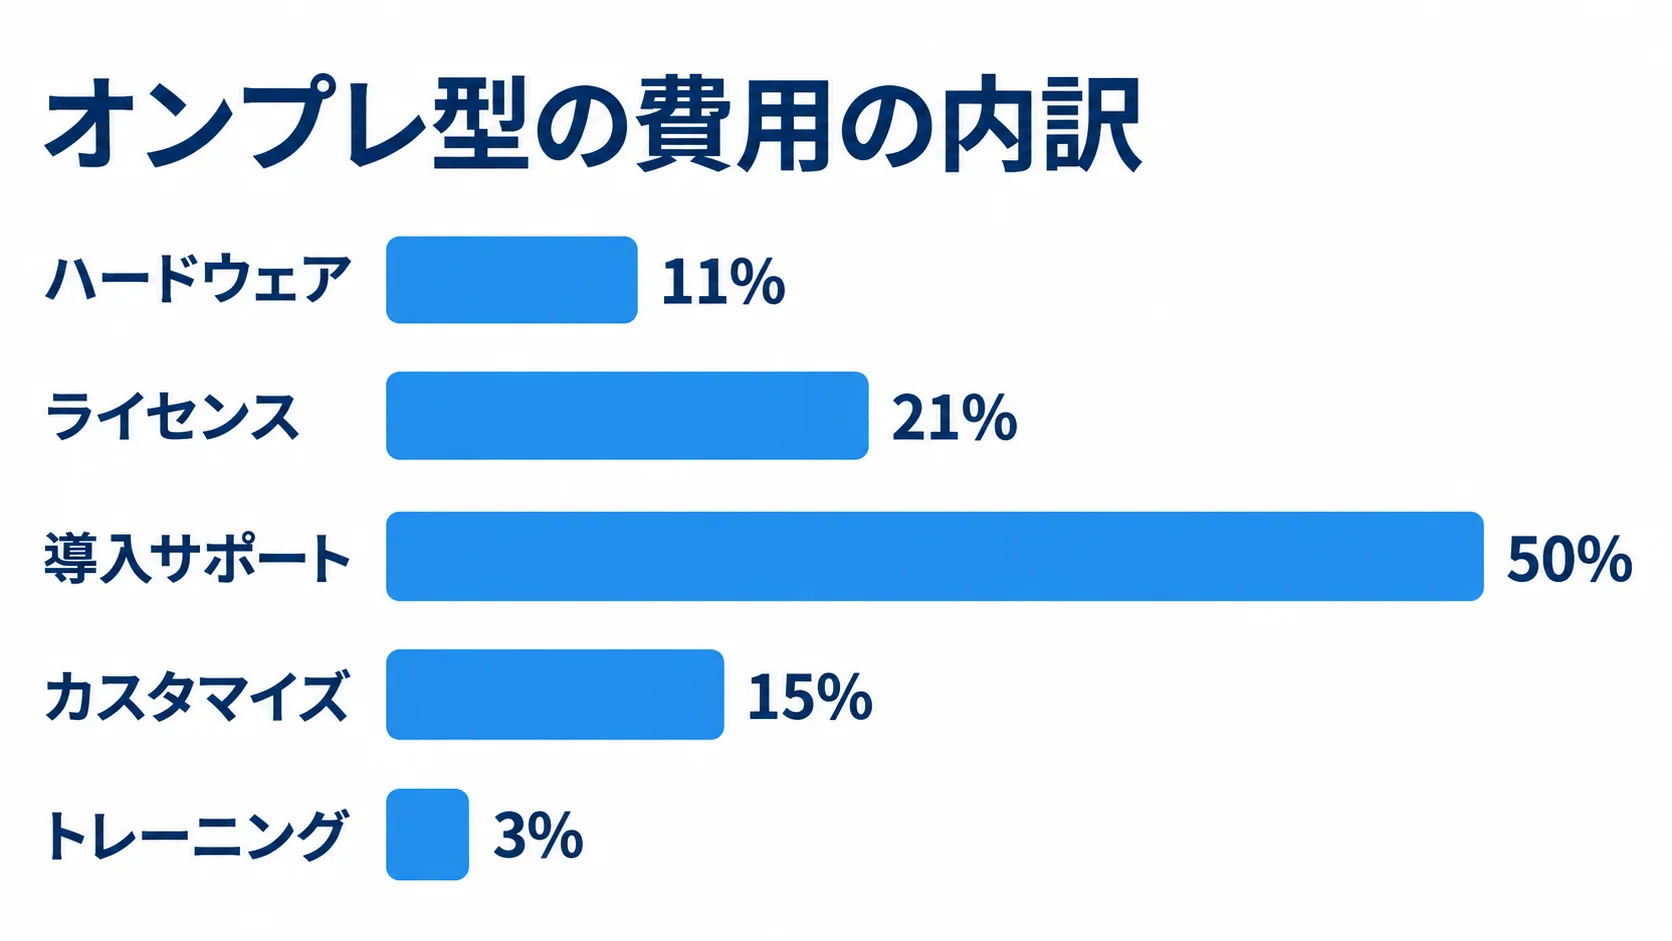
見積りの妥当性は、費用の内訳と相場感を照らし合わせて確かめます。
- オンプレ型:ハードウェア11%、ライセンス21%、導入サポート50%、カスタマイズ15%、トレーニング3%
- クラウド型:導入初期12%、ライセンス8%、サブスク80%
オンプレ型は、ソフトウェア本体より導入支援の比重が大きい構成だと読み取れます。
カスタマイズ費の目安は、最小で100万〜300万円、標準で500万〜1,000万円、大規模では1,000万〜3,000万円以上です。
価格の透明性を調べた調査では、主要19サービスのうち15社が価格を公開していませんでした。そのため、相場を把握せずに交渉すると、不利になり得ます。
Gapの数、カスタマイズ費、移行費の計上の有無、保守費の年率を並べて比べます。複数社から見積りを取って相場感をつかむことが基本です。要件定義が明確であるほど、見積りの精査もしやすくなります。
まとめ
要件定義は、現状の支払業務を明らかにし、内部統制を含むあるべき業務をToBeモデルで描くことから始まります。
Fit to StandardとFit&Gapで過剰なカスタマイズを防いだうえで、移行・連携・非機能の要件を具体化し、RFPにまとめます。
移行と連携は見落とされやすく、曖昧なままの要件は追加費用につながります。移行の難しさを示す例として、20年分のデータ統合に4ヶ月を要した事例もあります。
見積りは、オンプレ型の導入サポート50%、規模別のカスタマイズ費、保守費の年率に注目して、複数社で比べます。
要件定義の質が高いほど、見積りの精度が上がり、手戻りも減らせます。
riplaは現場ヒアリングからFit&Gap整理、RFP作成、見積り精査まで支援します。要件定義の全体像を先に押さえたい方は、完全ガイドをご活用ください。
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。