
債務管理システムの開発・導入でつまずく主な原因は、内部統制の不足と現場のExcel回帰です。ほかに、データ移行の軽視と連携開発費の膨張も、失敗につながります。進め方を誤ると、高額投資が無駄になり、支払業務が混乱するおそれがあります。
一方で、債務管理システムは、適切に導入すれば月次決算の早期化や大幅な工数削減につながります。買掛金や支払は資金と内部統制に直結するため、混乱が起きると経営への影響も大きくなります。発注側が失敗の構造を知っておくことが、最大の備えです。
▼全体ガイドの記事
・債務管理システムの完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
ガバナンス・内部統制不足で破綻する失敗
債務管理システムの失敗で特に根深いのは、ガバナンスと内部統制の不足です。業務標準を守る意識が組織に根付かないと、ルールが形骸化し、不正やミスが残ります。
参照した改善報告書は、「業務標準遵守意識の希薄さ」「ガバナンス不足」「買掛金残高確定における人的統制の不足」を致命傷と指摘しています。つまり、失敗の根本はツールではなく組織の問題です。
買掛金残高の人的統制不足という致命傷
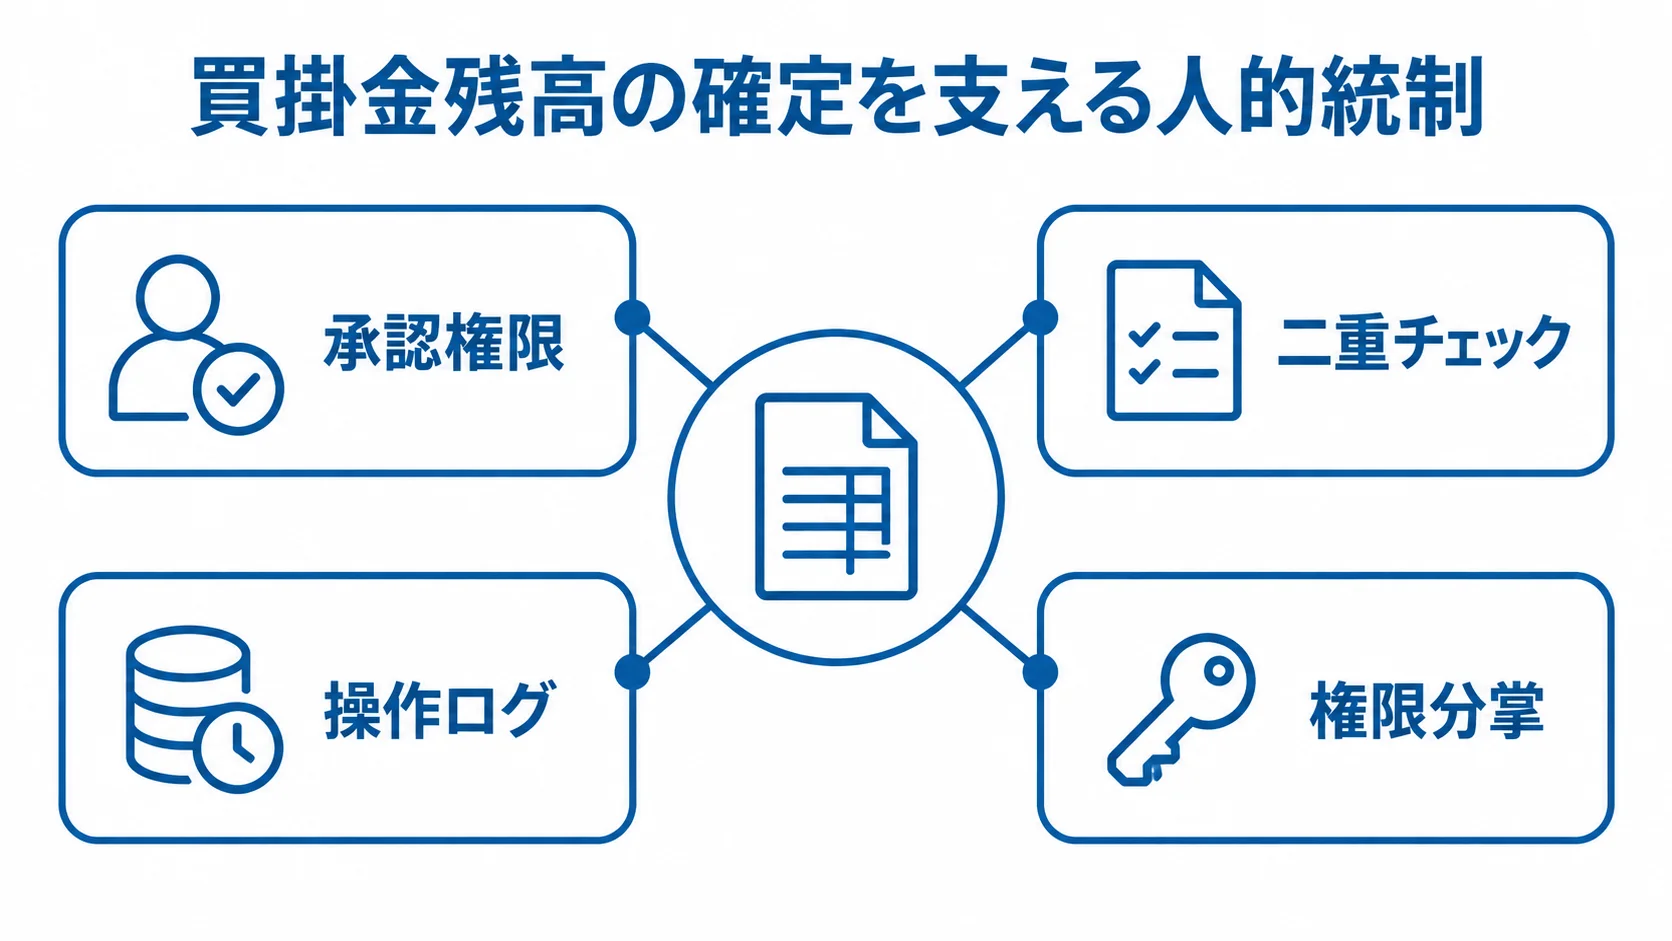
買掛金残高の確定は債務管理の中核ですが、人的統制が効きにくい領域です。確定者と確認者の役割が曖昧だと、誤った残高が放置され、不正の温床になるおそれがあります。
承認フローや権限分掌を設計に含めないと、残高の確定が人の判断に頼ったままになります。そこで、システム導入を統制を組み直す機会と捉え、次の運用を組み込むことが回避につながります。
- 承認権限:金額に応じて承認者を段階化し、一定額以上は上位承認を必須とする
- 二重チェック:業務フローに確認者を定め、その確認をシステムのルールに組み込む
- 操作ログ:記録を残し、後から追跡できる状態を保つ
ツール導入と統制の立て直しを一体で進めることが、人的統制不足の解消と失敗回避の第一歩です。
Fit to Standardの現場摩擦という落とし穴
Fit to Standardは、標準機能に業務を合わせて過剰なカスタマイズを防ぐ方針です。現場の慣習と標準手順のあいだには、ギャップ(Fit&Gap)が生じることがあります。
現場が標準を受け入れられないと、導入後も従来のやり方に固執し、システムが形骸化するおそれがあります。そこで、発注側と開発会社がFit&Gap表で業務とルールの境界を確認します。
- 業務の切り分け:標準に寄せる業務と、社内ルールや取引先要求で維持すべき業務を分ける
- 変更範囲の調整:標準へ押し込むと現場が回らなくなり、カスタマイズはどれも費用を膨らませる
- 現場との合意:標準に合わせる理由を説明し、BPR(業務改革)のノウハウとベンダーの調整力で心理的な抵抗を乗り越える
現場がExcelに戻る定着失敗のリスク
導入後に現場がExcelへ戻ると、高額なシステムが使われず、飾りになることがあります。「Excelの方が早い」と従来の方法に戻るのは、技術よりも定着支援に関わる問題です。
参照したリサーチは、失敗原因の大半を人的・心理的要因と指摘しています。その中身として、経理部門の人員の脆弱さやマニュアルの未整備が挙げられています。さらに、教育不足やExcelへの固執も指摘されています。
教育・マニュアル不足とチェンジマネジメント
教育とマニュアルの不足は、Excel回帰の根本原因です。操作に慣れる前に忙しい月末月初を迎えると、「とりあえず慣れたExcelで」となり、新システムを使わなくなることがあります。
ITリテラシーの低い現場には丁寧な伴走が必要ですが、導入プロジェクトでは開発に予算と労力が集中し、定着支援が後回しになりがちです。そこで、発注側と開発会社は、チェンジマネジメントを導入計画の中核に置き、現場で使い続けるための支援を織り込みます。
- 操作マニュアル:現場がすぐ参照できる形に、手順を整える
- 段階移行:繁忙期を避けて、新システムへ段階的に移る
- 現場トレーニング:担当者が実際に操作へ慣れる場を用意する
- 導入後のフォロー:一定期間、現場に伴走し続ける
これらの施策には、相応の予算と人員を割り当てる必要があります。
riplaは、フルスクラッチ受託と業務伴走の立場から、開発だけでなくITリテラシーの低い現場への定着も重視しています。
経営層巻き込み不足とPMO不在のリスク
定着失敗のもう一つの原因は、経営層の巻き込み不足です。トップの関与が弱いと、部門横断の意思決定が遅れ、プロジェクトが停滞します。また、情報システム部門だけで選定すると、現場の業務実態と乖離し、反発を招くことがあります。
債務管理は経理・購買・財務など複数部門にまたがります。そのため、調整を進める旗振り役がいなければ、プロジェクトは前に進みません。そこで、発注側は経営層を巻き込み、プロジェクトを推進するPMO(プロジェクト管理組織)を立てます。
- 経営層の関与:導入を経営課題と明言し、必要なリソースを保証する
- 部門間の調整:PMOが利害をまとめ、意思決定の詰まりを解消する
- 全社での推進:情シス任せ・現場任せにせず、現場の協力を得ながら進める
債務管理に関わる部門を横断して進める体制が、定着失敗を防ぎます。
データ移行品質の軽視という隠れたリスク
機能や費用に注目が集まる一方で、データ移行の品質は軽視されがちです。API連携やCSV連携の方式が話題になっても、移すデータ自体の品質確認がおろそかになることがあります。
古いデータには、重複や誤り、取引のない仕入先などのノイズが含まれます。そのまま精査せずに移行すると、新システムでも同じ混乱が再現されます。
分散データ統合に4ヶ月かかった事例の教訓
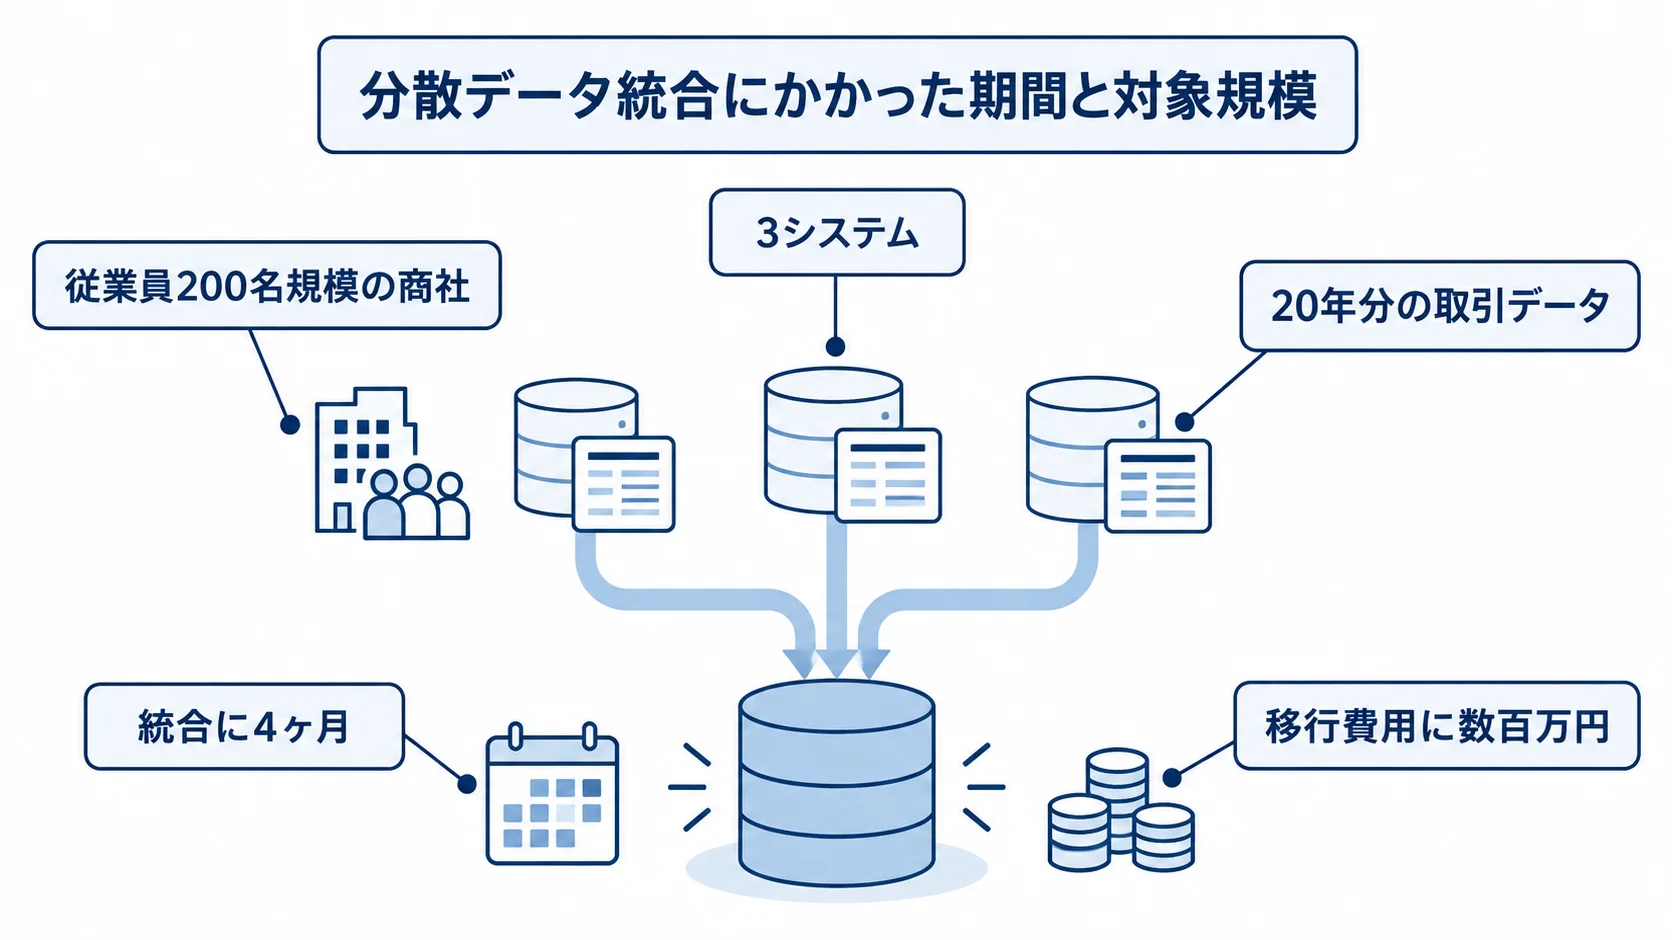
従業員200名規模の商社では、20年分の取引データが3システムに分散していました。その統合に4ヶ月、移行費用に数百万円を要しました。
データ形式がばらばらで、仕入先名の表記揺れや勘定科目の統廃合による重複が大量にありました。そのため、移行の工数と費用が膨らみました。
この事例が示すのは、データ移行が単純なコピーでは済まないということです。だからこそ、計画の段階で移行の工数と確認内容を定めておかないと、リリース直前に炎上するおそれがあります。
- 統合期間:分散したデータを統合する作業は、長期化しやすい
- データの重複:勘定科目の扱いなど、移行前に確認すべき問題がある
- 計画への影響:想定を超える工数とコストが、日程と予算を圧迫する
- 削除の判断:古いデータは後で必要になることがあり、安易に消すと取り戻せない
- 事前計画:クレンジング工数を見積もり、移行対象と正しさの検証方法を決める
クレンジングと検証を計画に組み込む防衛策
クレンジングと検証は、プロジェクト計画の独立した工程として扱います。移行データの品質を担保するため、次のとおり計画に含めます。
- 移行前に仕入先マスタの重複を統合し、表記揺れを正規化して、不要データを整理する
- クレンジングには相応の工数がかかるため、スケジュールと予算に最初から織り込む
- 移行の前後で残高と件数を照合し、抽出したサンプルの内容も確かめる
- 本番の前にリハーサル移行を行い、問題を洗い出す
- 移行を最後にまとめて済ませる作業と軽視すると、後で必ず破綻する
データ品質の確認は目立たない作業ですが、その丁寧さが新システムへの信頼を左右します。移行品質は、債務管理システムを成功させるための前提になります。
想定外の連携開発費とコスト破綻のリスク
費用面の代表的な失敗は、想定外の連携開発費による予算破綻です。債務管理システムは、会計ソフトやネットバンキング、基幹システムと連携することで効果を発揮します。
連携要件が曖昧なまま契約すると、「その連携は別途費用」と追加請求されることがあります。これは、当初の見積もりに収まらず予算が膨らむ、典型的な例です。
連携要件の曖昧さが追加費用を生む構造
連携開発費が膨らむのは、要件定義の段階で連携を具体的に詰めていなかったことが原因です。契約後にも曖昧さが残ると、想定外の対応費が発生します。
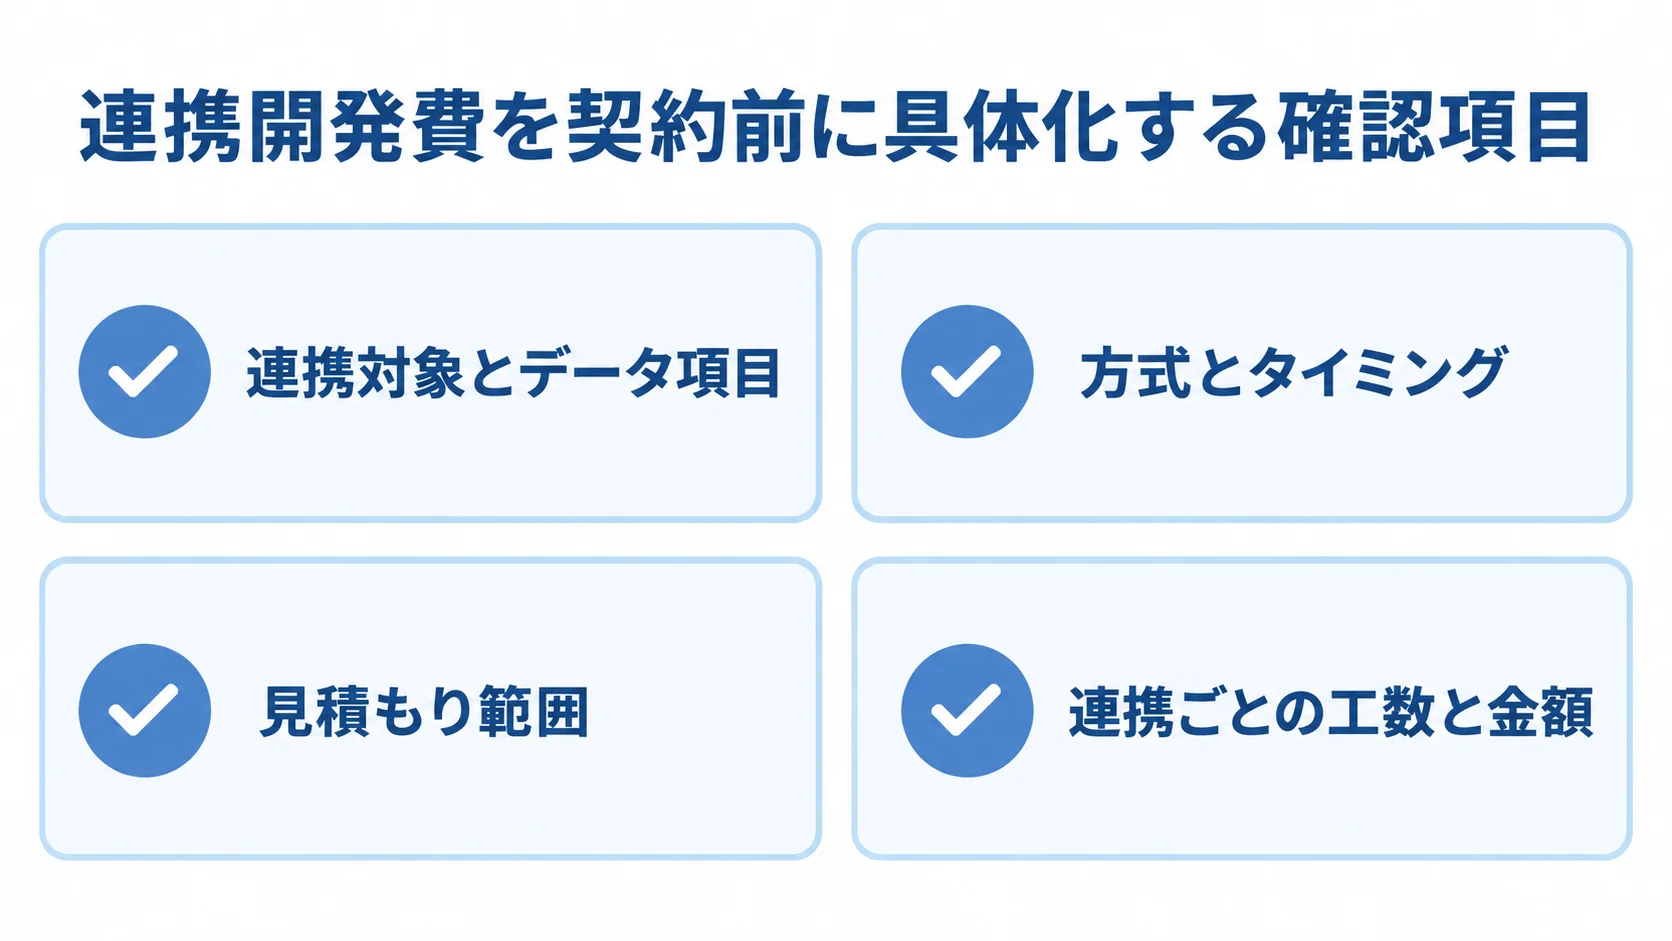
回避策は、連携要件を契約前に徹底して具体化することです。たとえば「会計ソフトと連携する」という書き方では、データ項目と方向、形式、頻度が決まりません。連携範囲を明確にするため、次のとおり押さえておきます。
- 要件の明記:連携対象とデータ項目、方式とタイミングを、RFPと要件定義書に記載する
- 見積もり範囲:費用に含む連携範囲を契約段階で決める
- 費用の内訳:「一式」を避け、連携ごとの工数と金額を分けてもらう
- 精度の確認:Fit&Gapと同様、詳細を詰めて見積もりの確かさを上げ、コスト破綻を防ぐ
このため、連携は独立した重要コスト項目として扱います。
保守費・法改正対応の見落としによる破綻
連携費とともに見落とされがちなのが、運用時の保守費と法改正対応費です。
オンプレ型の保守費は、ライセンス費の年15〜22%が目安です。さらに、長期では保守費が初期費用に匹敵します。また、インボイス制度や電子帳簿保存法の改正時には、オンプレ型で高額な追加開発が発生することもあります。
失敗の多くは、初期費用に注目しすぎて継続コストを軽視することから生じます。そこで発注側は、コスト破綻を避けるために次のとおり確認します。
- 総コストの期間:3〜5年のTCO(総保有コスト)で費用を評価する
- 費用の範囲:初期費用と毎年の保守費を見込み、法改正対応や連携・カスタマイズの分も含める
- 方式による差:クラウド型は法改正対応を定額保守内で無償提供することが多く、オンプレ型より継続費を見通しやすい
- 契約前の確認:法改正対応が保守内か別料金かを確かめ、運用時まで含めて比較する
まとめ
導入失敗は、統制不足、Excel回帰、経営層の関与不足に加え、移行品質の軽視や想定外の連携開発費に集約されます。いずれもツールの性能より、組織・人・プロセスに根ざす問題です。
買掛金残高の統制不足やFit to Standardの摩擦は、事前に対策できるリスクです。また、20年分の統合に4ヶ月かかった事例や、曖昧な連携要件による追加費用も、あらかじめ防げるリスクです。
回避には、統制の再構築とチェンジマネジメントが欠かせません。さらに、経営層を含むPMOや計画的なデータクレンジング、連携・保守込みのTCO評価も必要です。
これらには、技術力だけでなく、組織と業務に伴走する実行力が関わります。riplaはフルスクラッチ受託と業務伴走の立場から、現場に定着し統制が効くシステムづくりを支援します。
リスクを踏まえて全体像を確認する際は、完全ガイドをご活用ください。
▼全体ガイドの記事
・債務管理システムの完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。