
原価管理システム導入の失敗の多くは、生産形態との適合、段階導入、導入後の運用設計を順に確かめれば避けられます。
発注企業の立場から、導入の失敗や注意点、リスクと、その回避策を見ていきます。全体像は原価管理システムの完全ガイドもご覧ください。
▼全体ガイドの記事
・原価管理システムの完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
生産形態とのミスマッチによる失敗
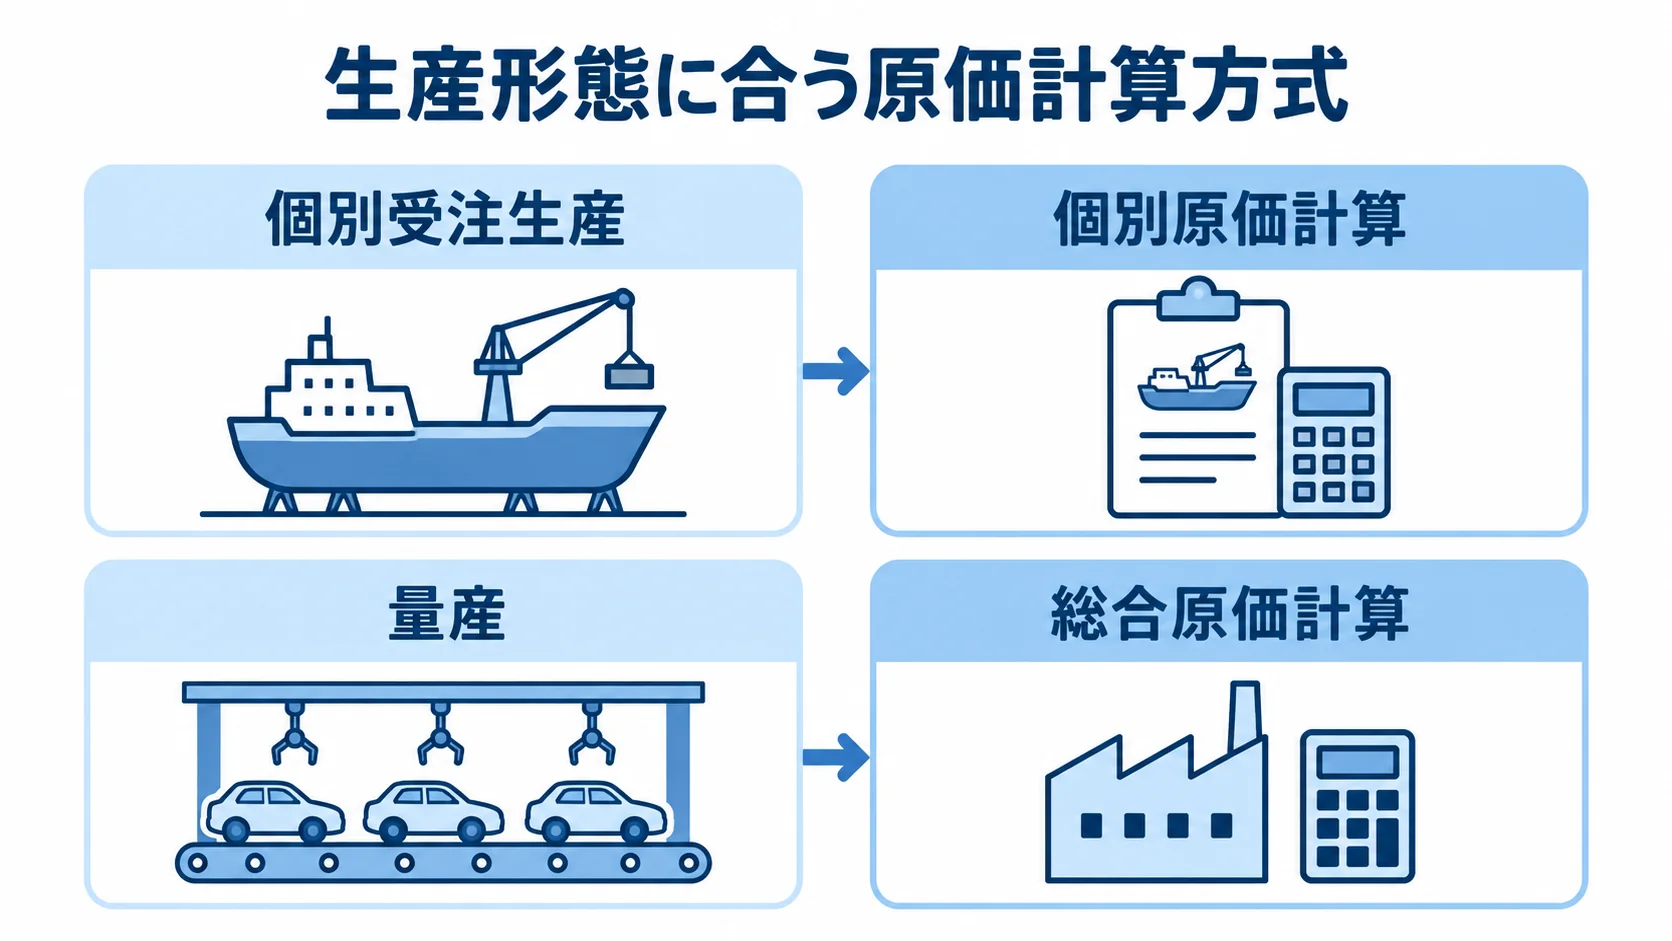
自社の生産形態に合わない原価管理システムを選ぶと、原価を正しく計算できないことがあります。たとえば、個別受注生産に量産向けの総合原価計算を当てはめるケースや、その逆のケースもあります。なかでも、生産形態と原価計算方式のミスマッチは、導入失敗の代表格です。
個別原価と総合原価の取り違えという失敗
個別受注生産と量産では、原価を集計する考え方が異なります。製品ごとに合う方式を取り違えると、原価を正しく取れません。
- 個別受注生産:一品ごとに異なる製品を案件単位で捉える個別原価計算が必要です。量産向け製品では案件別の原価を取れず、見積りと実績を照合できません。
- 量産:個別受注向けの製品では、繰り返し生産の原価を効率よく集計できず、現場の入力負担も増えます。
失敗の本質は、選定の前に生産形態を明確にしていない点にあります。そのため、製品ごとに必要な方式を取り違えやすくなります。
複数の生産形態が混在する場合は、製品群ごとに適用する方式を一覧にしておきます。そのうえで、その方式に対応する製品を候補にします。受注生産に特化をうたう国内パッケージなど、自社の形態に強い製品が回避策になります。
PoCを省いたことで発覚が遅れる失敗
カタログのデモでは、自社とのミスマッチに気づきにくいことがあります。そこで契約前にPoC(実機検証)を行い、生データを使って次のとおり確かめます。
- 計算の再現性:実データで自社の配賦や典型的な受注パターンを処理できるか。
- 処理速度:自社のデータ量で速度が落ちないか。
- 現場での操作:担当者がマニュアルなしで扱えるか。
PoCを省くと、契約後に問題が判明し、多額の追加開発や手戻りが生じて、当初見積りを大きく超えることがあります。
全機能一斉導入による現場混乱の失敗
二つ目の典型的な失敗は、全機能を一度に導入して現場が混乱することです。原価管理は生産管理や会計と密接に関わるため、現場が運用を覚えきれず、業務が止まる恐れがあります。機能が優れていても、一斉導入の混乱は導入を頓挫させる原因になります。
ビッグバン導入で業務が止まる失敗
原価計算から各システム連携まで、すべてを一斉に立ち上げる進め方は、移行リスクが高くなります。不具合が起きたとき原因を切り分けにくいため、月次決算が回らなくなる恐れがあります。
原価は決算に直結するため、切り替え時のトラブルが財務報告の遅延につながります。
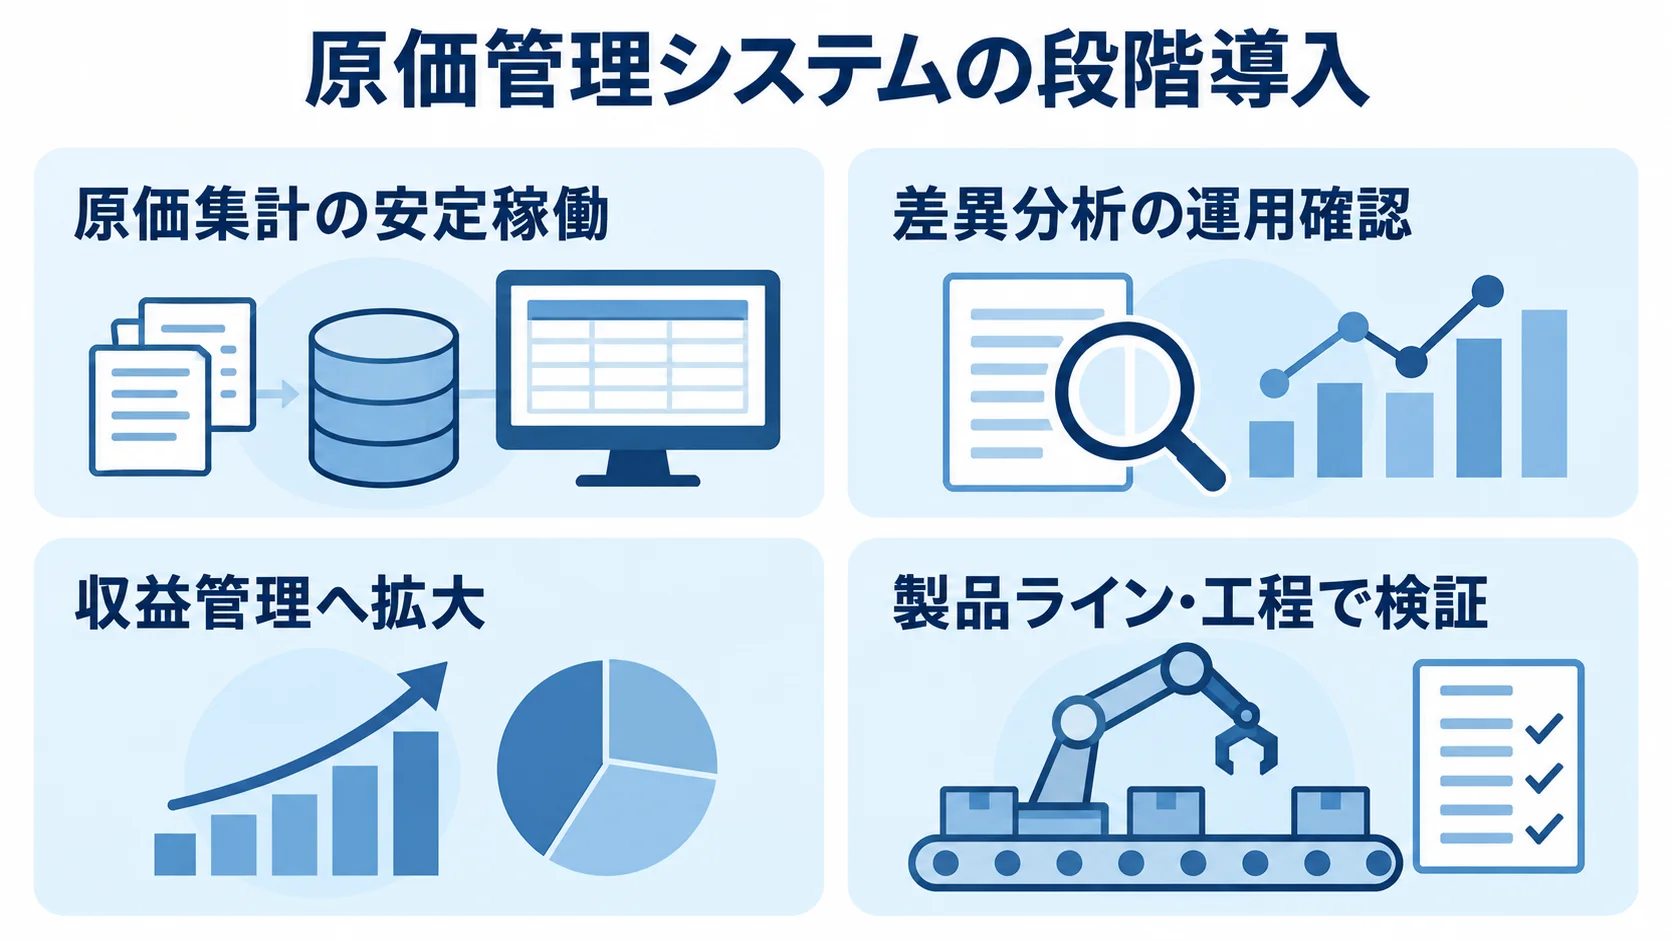
回避策は、スモールスタートと段階導入です。月次決算への影響を抑えるため、まず原価集計を安定させ、差異分析や収益管理へと機能を広げていきます。
- 原価集計を自動化し、安定稼働を確認する。
- 差異分析を追加し、その運用を確かめる。
- 収益管理へ広げる。
- 一部の製品ラインや工程で検証したのち、全社に展開する。
現場が効果を実感できる小さな成功を重ね、一気に全部を変えず段階的に広げることが、導入の鉄則です。
Excel完全脱却の理想論で現場が反発する失敗
Excelを完全に捨てる方針も、現場の混乱を招くことがあります。たとえば、設計部門のExcel部品表や経理の集計テンプレート、独自マクロを一掃すると、作業が増える場合があります。その原因は、CSV変換時の文字化けや列ずれです。
既存のExcelを活かして移行する場合は、次のとおり事前に確かめておきます。
- 直接出力:原価データをExcel形式で出力できるか。
- 既存機能:VLOOKUPやマクロを活かせるか。
- 設計側の取り込み:設計部門のExcel部品表を、そのまま読み込めるか。
集計はシステムで自動化し、分析や経営報告は使い慣れたExcelで行う。この分け方が、現場の納得につながります。
riplaは、フルスクラッチ受託と製造現場への伴走の立場から、Excelとの現実的な共存を重視しています。現場が使い慣れた道具を活かす姿勢が、反発を防ぎます。
現場の反発と入力データ形骸化のリスク
三つ目のリスクは、現場の反発と入力データの形骸化です。現場が入力する実績データの質が、システムの精度を左右します。
「面倒だ」「自分たちには関係ない」と感じると、入力が雑になり、不正確な原価しか出なくなります。さらに、システムが高価な飾りになる恐れもあります。
入力負荷が定着を妨げるリスク
実際原価を正確に出すには、各工程の実績工数や実績投入量の入力が欠かせません。手入力が煩雑だと、現場は製造業務の合間に入力を強いられます。入力がおろそかになれば、原価が信用されず、誰も見なくなるという悪循環に陥ります。
負荷を下げる対策は、実績の自動取り込みと操作設計です。あわせて、入力が現場の役に立つことを伝える必要もあります。
- 実績の自動取り込み:生産管理システムやMESから実績を受け取り、手入力を減らします。
- 直感的な操作:必要な入力は、現場の動線に沿って進められる設計にします。
- 改善へのフィードバック:入力したデータが、現場の取り組みにどう役立つかを伝えます。
現場が入力の意味に納得できれば、データの質も上がります。入力の負担を仕組みで下げる設計が、形骸化のリスクを防ぎます。
仕入先・調達データのアナログ依存というリスク
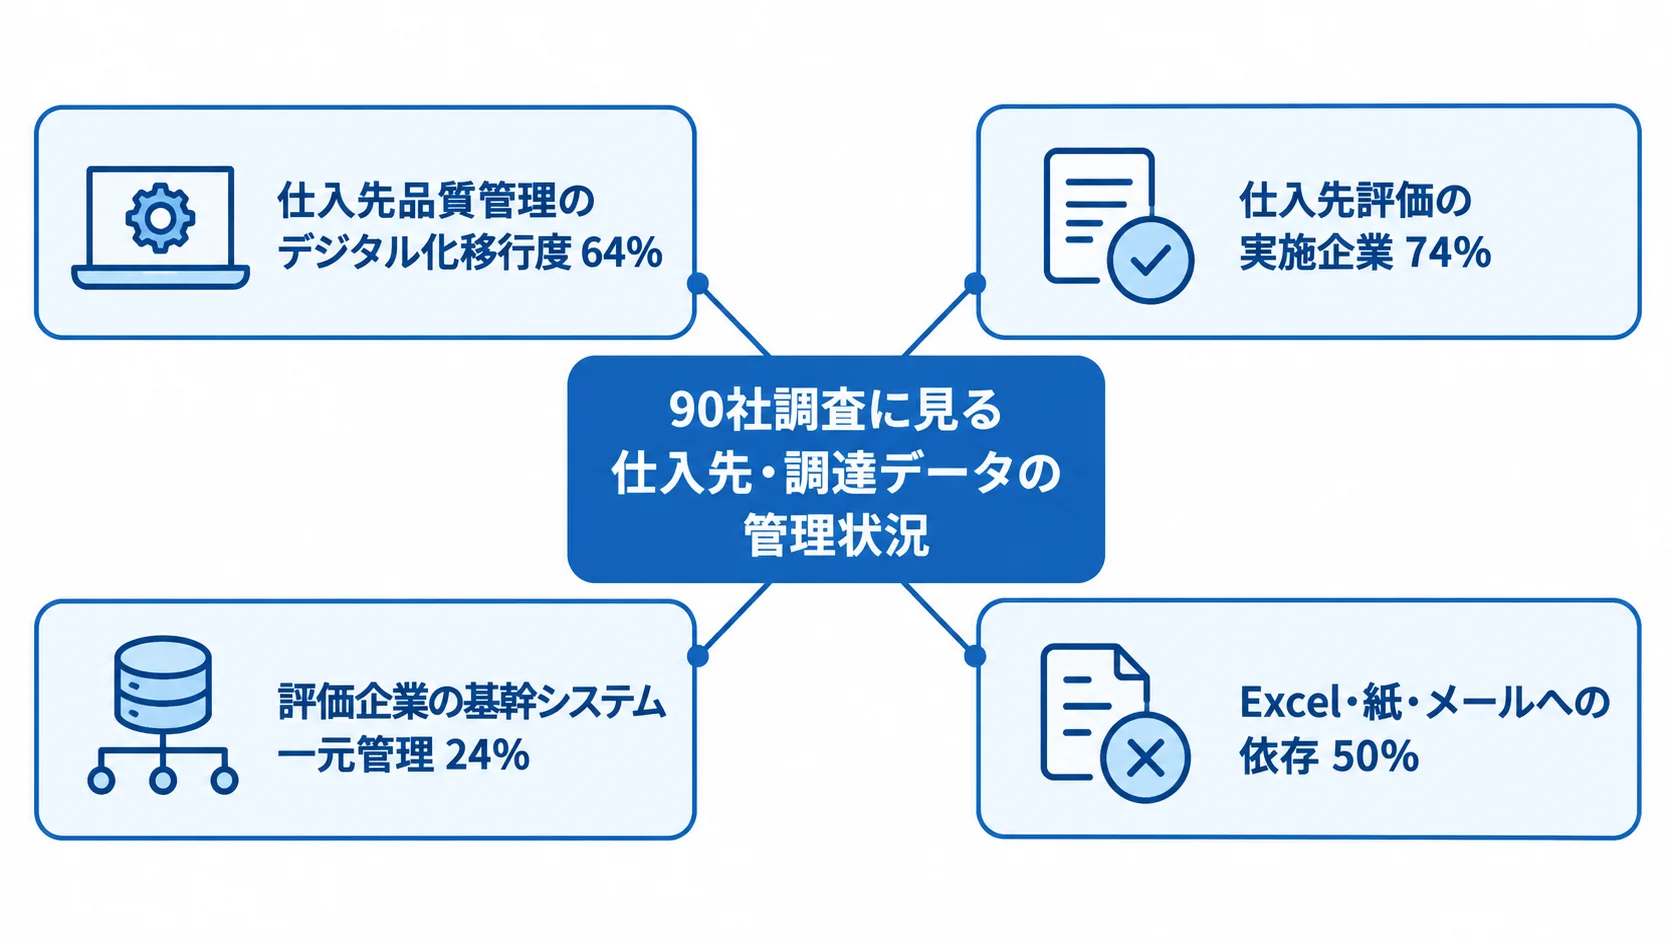
原価の精度を左右する盲点は、材料費のもとになる仕入先・調達データの管理です。スパイラル社が90社を対象に行った調査では、仕入先品質管理のデジタル化移行度が64%でした。
仕入先評価を実施する企業は74%で、そのうち基幹システムで一元管理できているのは24%です。また、半数の50%は、Excel・紙・メールに依存しています。
こうした管理状況は、原価の精度にも次のように影響します。
- 調達情報の分散:材料費を正確に取り込めず、原価の信頼性が損なわれます。調達元がアナログのままでは、精度が頭打ちになります。
- 一元管理:仕入先マスタや単価をシステムに取り込み、調達から原価までをつなぎます。
原価管理は、調達・購買のデジタル化と一体で考える領域です。
カスタマイズ費膨張とクラウド隠れコストの罠
費用にまつわる罠は、カスタマイズ費の膨張とクラウドの隠れコストです。
導入時の見積りだけで契約すると、想定外の費用で投資対効果が崩れることがあります。原価を管理するシステムの導入が、皮肉にも費用を膨らませることがあります。
カスタマイズ費が見積りの倍に膨らむ罠
原価計算のロジックは企業ごとに異なるため、標準機能が合わず、カスタマイズが必要になりがちです。
一次データでは、中小企業でも初期費用は800万〜1,500万円で、そのうちカスタマイズ費は200〜300万円です。要件が固まらないまま開発を進めると、帳票などの追加要望が重なり、費用が当初見積りの倍近くに膨らむことがあります。
カスタマイズ費を抑えるには、契約前に標準機能との適合度と個別要件を、次の観点で見極めます。
- 標準機能の適合度:PoCで確認し、標準で8割、設定で残り2割を満たせるか見ます。
- 要件の切り分け:譲れない部分と、標準に合わせられる部分を分けます。
- カスタマイズ範囲:作り込みは必要な範囲に絞り、標準機能を活かします。
クラウドのバージョンアップ費という隠れコスト
クラウド型は初期費用が安く導入しやすい一方で、長期では隠れコストが生じることがあります。一次データでは、数年後のバージョンアップで数百万円を請求された事例があります。
月額課金が積み重なると、長期では買い切り型のTCO(総所有コスト)を上回ることがあります。さらに、初期費用だけで選ぶと、数年後に想定外の出費に直面する恐れがあります。
契約前に長期のTCOを比べるときは、次の費用を含めて試算します。
- 月額料金:5年・10年分を積み上げます。
- 追加費用:バージョンアップやオプション費用を含めます。
- 比較対象:買い切り型のTCOと並べます。
原価データは経営の根幹に関わる機密情報です。そのため、データの保管場所やセキュリティ要件も、方式を選ぶ際の判断材料になります。
目先の費用だけを見て長期コストを取り違えると、原価管理システムの失敗につながります。
導入後に運用が形骸化するリスクと対策
無事に稼働したあとも、失敗のリスクは続きます。導入直後は順調でも、数年後に使われなくなり、Excelに戻ることがあります。
導入後の運用リスクと対策を押さえておく必要があります。継続する仕組みがなければ、投資が無駄になります。
マスタ更新が滞り原価がずれるリスク
運用が形骸化する原因の一つは、マスタ更新の放置です。原価計算は、品目・賃率・仕入単価などのマスタが正確であることに支えられています。
材料単価の改定や新製品の追加のときに更新しないと、原価が実態からずれていきます。そうなると、システムの原価が信用されず、現場がExcelで独自の計算を始めることがあります。
更新ルールは、担当者と更新のタイミングを明確にして設計します。
- 単価改定:マスタへの反映を担う担当者と時期
- 新製品:品目マスタの登録を担う担当者
マスタを一か所で管理し、変更履歴を残せる機能を活かせば、更新の負担を下げられます。さらに、運用ルールを導入の範囲に含めることが、形骸化の予防になります。
原価データが経営判断に使われないリスク
集計した原価データが経営判断に使われないことも、形骸化の一つです。赤字製品の値上げ交渉や工程改善、受注選別に活用しなければ、システムは集計するだけの装置で終わります。
差異分析で改善点が見えても、行動につながらなければ原価は下がりません。そこで、原価データを使う会議や意思決定の場を、運用に組み込みます。
原価データの活用は、次のように経営と現場の行動に結びつけます。
- 製品別損益:月次で経営層が確認し、赤字製品への対応を決めます。
- 差異分析:現場の改善活動で取り組む項目を選ぶ材料にします。
一次データでは、赤字製品が見えるようになり、値上げ交渉につながった事例があります。また、差異分析によって外注費を最大20%削減した事例も報告されています。
データを使う文化と仕組みを根づかせることが、形骸化を防ぎ、投資を回収する鍵です。
riplaは、フルスクラッチ受託と製造現場への伴走の立場から、導入後もデータが使われる運用設計を重視しています。
まとめ
典型的な失敗は、生産形態とのミスマッチと一斉導入の混乱です。ほかにも、入力データの形骸化や、カスタマイズ費・クラウド費用の膨張があります。
PoCで実機を検証し、段階導入で広げ、Excelと共存させ、実績を自動で取り込み、長期TCOで判断すれば、多くを未然に防げます。
仕入先データの一元管理は24%にとどまり、調達データのアナログ依存も盲点です。そのため、調達と原価を一体で考えることが欠かせません。
選ぶ際は、機能や価格だけでなく、生産形態や現場、既存Excelとの適合も確かめます。契約前に実データでPoCを行い、段階的に導入して、長期TCOで費用を見極めます。
この進め方によって、システムが高価な飾りになるリスクを遠ざけられます。
riplaは、フルスクラッチ受託と製造現場への伴走を組み合わせ、適合度の検証から段階移行と入力負荷の軽減を経て、定着する仕組みづくりまで支援します。全体像は完全ガイドをご覧ください。
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。