
受発注管理システムの刷新は、効果と初期投資・移行リスクを比べて、自社が投資すべきかを判断するのが出発点です。
完全ガイドを踏まえ、意思決定に直結するメリット・デメリットと投資判断の基準に絞って解説します。全体像は受発注管理システムのモダナイゼーションの完全ガイドもご覧ください。
▼全体ガイドの記事
・受発注管理システムのモダナイゼーションの完全ガイド
レガシーシステム刷新を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「レガシーシステム刷新の完全ガイドブック」で詳しく解説しています。
受発注管理システムをモダナイゼーションするメリットと効果
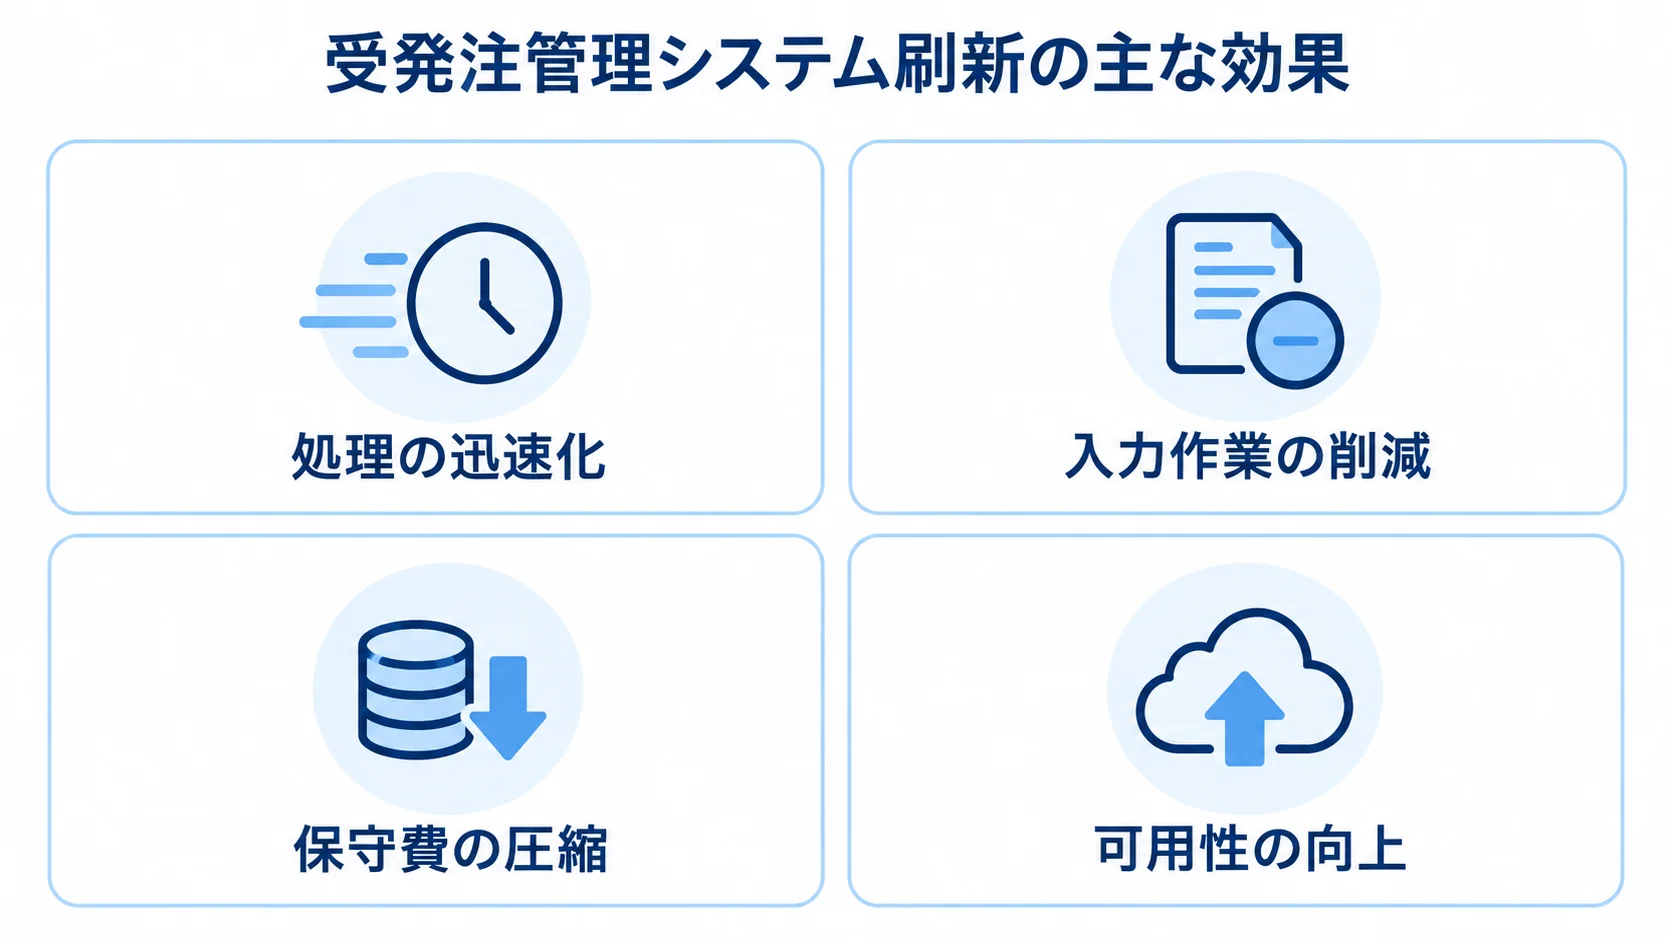
刷新のメリットは、効果を具体的な数値に置き換えて整理します。受発注業務では処理時間と手作業を、維持の面では保守費と属人化を見ていきます。
効果は、削減できる時間や金額で把握しておくと、投資判断の物差しがはっきりします。
受発注リードタイムの短縮と入力ミス・手作業の削減
最大の効果は、受発注処理のリードタイム短縮です。古いシステムでは、注文取込や在庫・会計への反映を夜間バッチに頼る場合があり、刷新で処理の流れを見直せます。
- 処理の迅速化:夜間バッチを見直して、在庫・会計への反映を早める。
- 入力作業の削減:受発注データを自動で取り込み、手入力の場面を減らす。
- 取引先連携の標準化:個別対応による負担の抑制。
夜間に8時間かかっていたバッチ処理が90分になり、約80パーセント短縮した例があります。これにより、翌朝まで待たずに在庫や受注の状況を把握できます。
FAXや電話、表計算ソフトへの手入力は、転記ミスや二重入力を招きやすい運用です。一方で、Web-EDIや取引先連携を整えて受発注データを自動で取り込めば、人手による入力作業そのものが要らなくなります。
手作業は、月間で数百時間を削減できる場合もあります。たとえば、月700時間を削減した例では、その人件費分を直接的な効果として計上できます。
取引先ごとに発注形式や連絡手段が違うと、個別対応が増えて業務が複雑になり、担当者の負担も大きくなります。
EDIやWeb-EDIで連携を標準化すれば、取引先が増えても運用の負荷が比例して膨らまない体制を目指せます。効率は、自社だけでなく取引先とのデータ連携全体で決まります。
保守費の削減・属人化の解消とBCP強化
金額に換算しやすい効果の一つが、保守費の削減です。また、担当者への依存や停止リスクも見直せます。
- 保守費の圧縮:基盤や技術の更新による、維持負担の軽減。
- 属人化の解消:仕様の整理による、特定の担当者への依存の軽減。
- 可用性の向上:災害や障害で業務が止まる場面を減らす。
サポート切れのミドルウェアや特殊な言語は、維持費を押し上げる要因になります。たとえば、クラウド基盤や標準的な技術への刷新で、年間2,400万円の保守費が850万円になった例があります。
削減率は約65パーセントです。削減できた保守費は、毎年続く効果として投資判断に組み込みます。
仕様書がなく特定の担当者しか改修できない状態では、その担当者の退職や異動で業務が止まる恐れがあります。そこで、仕様を整理して標準的な構成にしておくと、担当者に依存しない運用を整えられます。
受発注が止まると、取引先への納品や請求に直結します。クラウド基盤でデータを保全し、障害時の自動復旧を図れば、業務停止のリスクを抑えられます。
属人化の解消は、目先の金額には表れにくい一方で、事業継続上の重大なリスクを取り除く効果があります。特に、BCP(事業継続計画)や可用性の向上は重要な観点です。
経済産業省は、レガシーシステムを放置した場合、2025年以降に年間で最大12兆円の経済損失が生じる可能性を指摘しています(出典:経済産業省)。保守負担や属人化のリスクは、放置するほど表面化しやすくなります。
モダナイゼーションのデメリットと留意すべきリスク
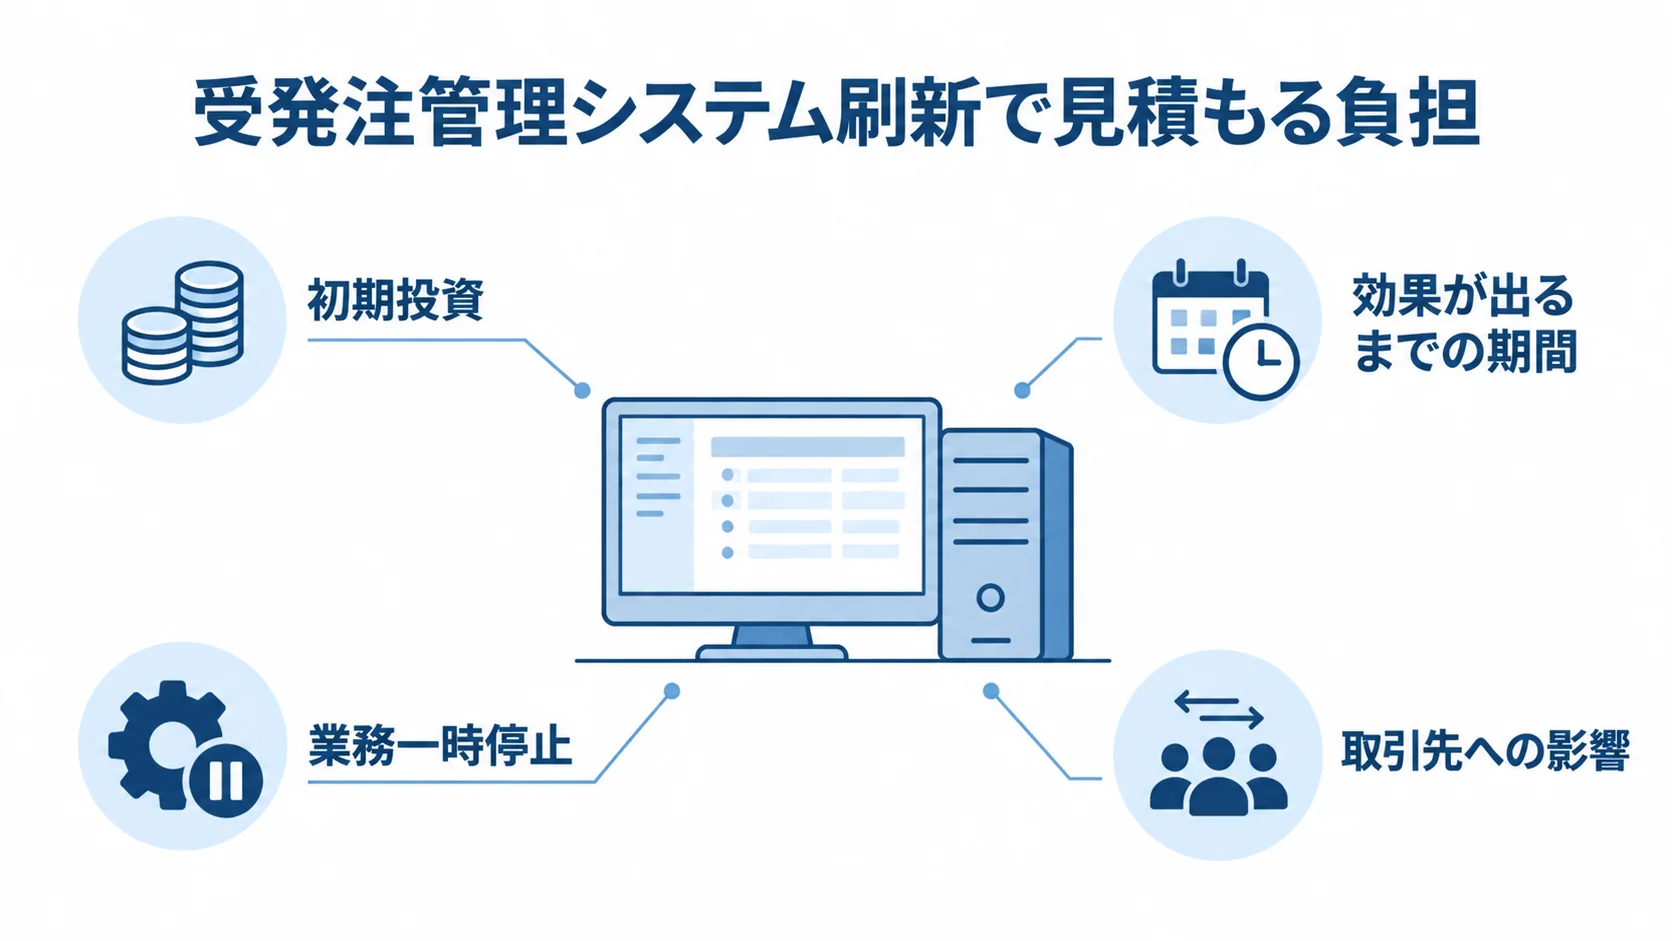
メリットの一方で、刷新には初期投資と移行リスクが伴います。事前に把握しておかないと想定外の負担になり、投資判断を誤る恐れがあります。そこで、費用、業務停止、取引先への影響を見積もっておきます。
初期投資・移行コストと効果が出るまでの期間
手法によって初期費用と期間には幅があり、効果が出るまでの時間も考慮が必要です。そのため、費用の目安と移行後の負担を先に確認しておきます。
- クラウド移行:目安は数百万円から1,000万円台。
- 再構築:2,000万円から数千万円規模に及ぶことがある。
- 要件定義:現状整理だけで200万〜500万円程度の見込み。
クラウド移行を中心とする場合、期間は3〜6ヶ月程度が目安です。一方、システム全体を作り替える再構築型では、12〜18ヶ月に及ぶことがあります。
効果が現れるまでには、一定の期間がかかります。さらに、刷新後は新システムへの移行や習熟にも時間がかかり、その間は初期投資が先行します。
収支は、初期費用だけでなく効果が立ち上がるまでの時間差も含めて、複数年で評価します。短期的な収支だけで判断すると、本来得られる効果を過小評価する恐れがあります。
新しい受発注フローへ切り替えるには、業務手順の見直しと担当者への教育が必要です。また、現場の抵抗や移行直後の生産性低下も、実質的なコストとして見込んでおきます。
業務一時停止リスクと取引先への影響
移行中の停止やデータの不整合は、受発注や取引先の業務に広がります。そのため、切り替えの計画には、停止時間と連携先への対応をあらかじめ織り込んでおきます。
- 停止時間:並行稼働や閑散期の移行で、影響を抑える。
- 取引先調整:事前の告知と移行支援。
- データ整合性:テストと段階移行による不一致の防止。
受発注は日々発生するため、切り替え中に処理が止まると注文受付や出荷指示に支障が出ます。その対策になるのが、新旧システムの並行稼働や、業務量が少ない時期の移行です。
ただし、並行稼働や時期の調整には、追加の工数とコストがかかります。EDIの再接続やフォーマット変更が必要な取引先には、十分な事前告知と移行支援を行います。
連携先が多い企業では、取引先との調整に時間と手間がかかります。一方的な日程で進めると、関係を損なう恐れもあります。自社の都合だけで完結しない点に、受発注領域の刷新の難しさがあります。
受発注データは、在庫、会計、販売管理と連動しています。そのため、移行時に不一致が生じると、誤った在庫数や請求金額につながる恐れがあります。
十分なテスト期間を確保し、段階的に移行すればリスクを抑えられます。ただし、その分だけ移行期間と費用は増えます。デメリットを正しく見積もることが、現実的な投資判断の前提になります。
投資対効果を可視化する判断基準
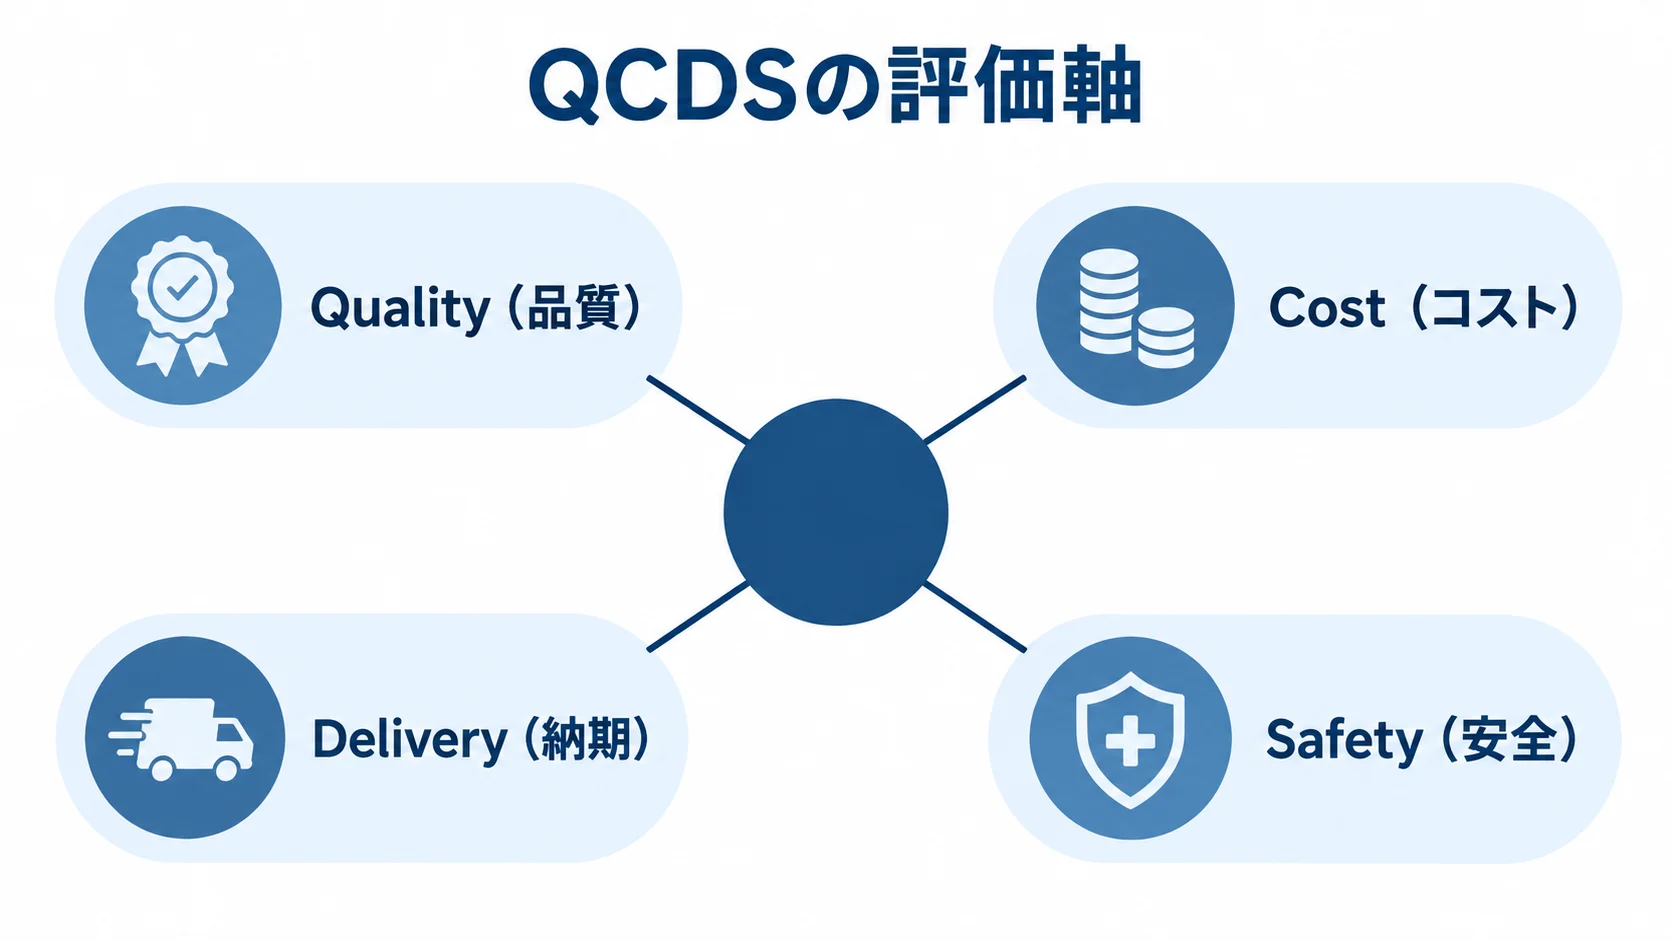
メリットとデメリットを定量的に比べ、投資の可否を判断します。財務指標で効果を数値として示し、NPV・IRRで複数年の収支を、QCDSでコスト以外の価値を確認します。
NPV・IRRによる投資効果の可視化
NPV(正味現在価値)とIRR(内部収益率)は、初期投資と複数年の効果を比べる指標です。両者を使うと、現在価値と利回りの両面から判断できます。
- NPV:将来の効果を現在価値に割り引いて合算する。
- IRR:投資の利回りを率で示す。
- 併用:支出とリターンの両面から見た妥当性。
刷新では初期投資が先行し、保守費や工数の削減効果は数年かけて積み上がります。NPVがプラスであれば、投資は割引率を上回るリターンを生むと判断できます。
IRRでは、複数年分の効果と初期投資から利回りを算出します。たとえば、保守費が年間1,550万円削減され、月700時間の工数削減効果が加わるケースも評価できます。
IRRが自社の基準利回りを上回るなら、刷新は投資として妥当と判断できます。さらに、NPVとIRRを併用すると、支出額だけでなく得られるリターンも示せます。
「NPVがプラスで、IRRが基準利回りを上回る」と示せば、投資稟議の説明に使えます。刷新を、情緒的な課題解決としてだけでなく数値で裏づけた投資案件として示すことが、意思決定を進める鍵です。
QCDSによる多角的な評価
金額だけでは見落としやすい価値を評価するには、QCDSの4軸が参考になります。品質とコスト、納期と安全を、あわせて確認します。
- Quality(品質):入力ミスの減少やデータ精度。
- Cost(コスト):保守費や工数の変化。
- Delivery(納期):処理時間と納品の正確性。
- Safety(安全):可用性やBCPの強化。
QCDSは、トヨタ自動車などで用いられる考え方です(出典:トヨタ自動車などの一般的な考え方として)。受発注業務では、コストの削減幅が小さくても、納期の安定や障害リスクの低減が価値になる場合があります。
財務指標で投資の定量的な妥当性を確認し、QCDSで定性的な価値を拾います。両面から評価すると、刷新の効果を偏りなく判断できます。
安全や品質は、問題が起きて初めて重要性を認識されがちな、守りの価値です。そのため、投資判断の段階から意識して評価に含めます。
会計処理の判断と戦略的投資としての位置づけ
投資対効果の評価に加えて、刷新費用の会計処理も欠かせません。処理の選び方によって、損益と納税の時期が変わります。ソフトウェア開発費用と少額減価償却資産の特例を確認し、刷新を戦略的投資として捉える視点を整理します。
ソフトウェア開発費用の会計処理の判断
開発費用は、将来の収益獲得や費用削減の確実性によって、処理が分かれます。
- 効果が確実:ソフトウェアとしての資産計上が一般的です。
- 効果が不確実:研究開発費として期中に費用処理する。
- 投資判断:処理方法で変わる、年度ごとの利益と税負担。
償却期間は原則5年間です。費用を効果の及ぶ期間に分けて償却するため、単年度の損益への影響を平準化できます。反対に、当期に費用計上して節税を図る方法も選択肢になります。
研究開発的な支出は、発生した期に費用処理するのが原則です。一方、刷新では、確立した技術で効果が見込める部分と、新しい仕組みを試す部分とで処理を分ける場合があります。
会計処理は、効果の確実性をもとに判断します。刷新の計画段階で扱いを確認し、その処理を踏まえて進め方を設計することも、財務戦略の一部です。具体的には、税理士などの専門家に相談します。
少額減価償却資産の特例と戦略的投資の視点
少額減価償却資産の特例を使える場合は、取得時に費用として処理できます。金額と対象の条件を確かめたうえで、段階的な刷新に活用できるかを検討します。
- 10万円未満:資産計上せず、一括で費用処理できる。
- 30万円未満:中小企業向け特例の対象となる場合がある。
- 40万円未満:一定の要件を満たせば対象になる。
中小企業向けには、一定の条件を満たせば、取得価額30万円未満の資産をその期に一括して損金算入できる特例があります。
機能単位で刷新する場合は、特例を活用できる余地があります。さらに、費用の一部を当期の損金とすることで、節税につながる可能性もあります。
一度に大規模な再構築を行わず、機能ごとに進める方法は、業務停止リスクを抑えながら、会計上の利点を得やすい側面もあります。ただし、適用要件は慎重に確認する必要があります。
財務面から見ると、刷新は単なるコストではなく、戦略的投資として捉え直せます。
保守費削減やリードタイム短縮に、会計処理と税制を加味して見ると、刷新を戦略的投資として評価できます。
経済産業省は、レガシーシステムの放置で年間最大12兆円の損失が生じうると指摘しています(出典:経済産業省)。
まとめ
刷新の効果とリスク、判断基準を、財務の視点から整理しました。
刷新のメリットには、夜間バッチの短縮、手作業の削減、保守費の圧縮があります。加えて、取引先連携の標準化や属人化の解消、BCPの強化も期待できます。
一方で、初期投資や移行コストがかかり、業務停止や取引先への影響も起こり得ます。効果が立ち上がるまでの時間差も、収支に含めて見ます。
NPVとIRRで複数年の効果を数字で示し、QCDSで品質とコスト、納期と安全を評価します。金額と業務上の価値を組み合わせて判断します。
会計処理では、効果の確実性に応じた資産計上や費用処理、少額減価償却資産の特例を確認します。特例は、取得価額が10万円未満、30万円未満、一定の要件を満たす40万円未満で条件が異なります。
初期投資と数年分の運用費を見積もり、財務指標とQCDSの両方から刷新を評価します。判断材料を得るには、まず要件定義から小さく始め、効果を見ながら段階的に進めるのが有効です。
▼RFP作成前に読みたい無料ホワイトペーパー
・レガシーシステム刷新の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。