
受発注管理システムの刷新は、効果、初期費用、移行の負荷を見比べると、投資として妥当かどうかを判断できます。
意思決定に直結する財務判断を中心に、メリットの中身から、デメリットとコスト、財務指標による評価、会計処理へと進みます。全体像は受発注管理システム刷新の完全ガイドもご覧ください。
▼全体ガイドの記事
・受発注管理システム刷新の完全ガイド
レガシーシステム刷新を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「レガシーシステム刷新の完全ガイドブック」で詳しく解説しています。
受発注管理システム刷新のメリットと効果(定量・定性)
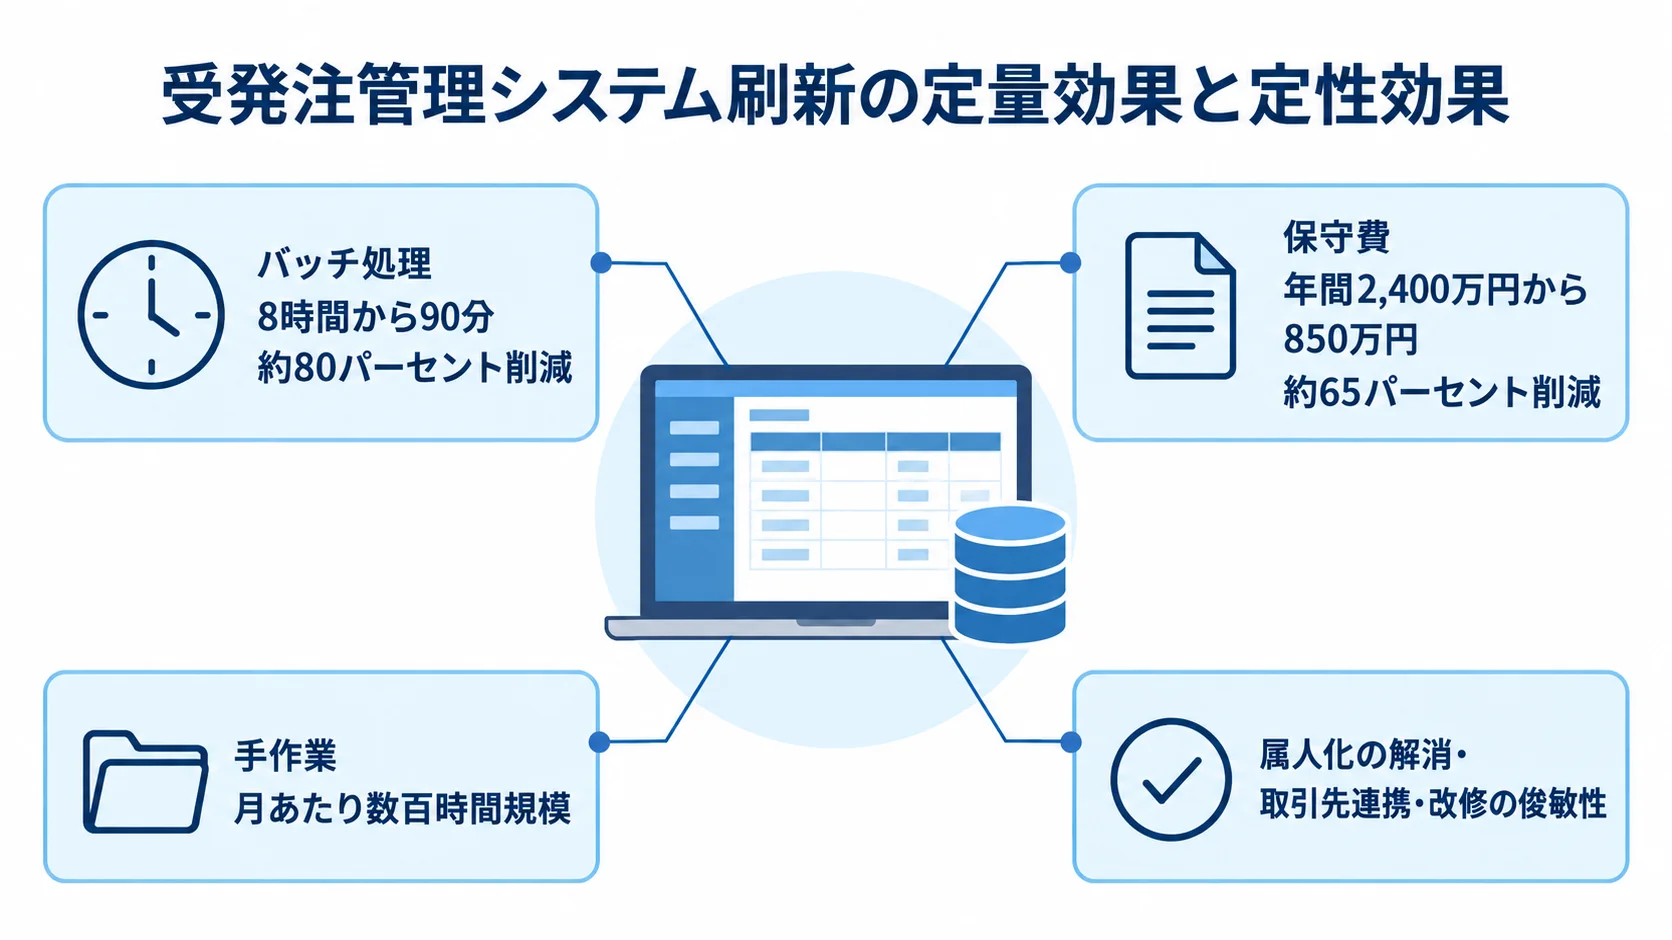
刷新のメリットは、削減時間や金額で測る定量効果と、事業を支える定性効果に分けて捉えます。投資判断では、期待を「何時間、いくら改善するか」という数値に置き換えて考えます。
処理時間・保守費・リードタイムで測る定量効果
受発注システムでは、処理時間、保守費、手作業の削減が定量効果になります。効果を把握するときは、実例や算出方法が参考になります。
- バッチ処理:8時間から90分に短縮し、約80パーセント削減した例があります。
- 保守費:年間2,400万円から850万円へ下がり、約65パーセント削減したケースもあります。
- 手作業:月あたり数百時間規模を削減できる場合があります。
夜間バッチ処理を刷新で見直すと所要時間が大きく改善し、処理が早く終わるぶん、出荷指示や在庫引当を翌朝まで待たずに済みます。また、受注から出荷までのリードタイムも短縮します。
年間保守費の差額は1,550万円で、毎年続く効果として投資判断に組み込めます。手作業の削減額は、削減時間に時間単価を掛けて算出します。
サポートが切れたミドルウェアや特殊言語で作られた旧システムは、高額な保守費が続きます。そこで、標準技術やクラウド基盤へ刷新すると、この負担を圧縮できます。
古いシステムでは、注文データの取り込みや在庫・会計への反映を夜間バッチに頼ることがあります。FAXや電話、表計算ソフトへの入力が残っていると、転記ミスの確認や修正にも工数がかかります。
Web-EDIや取引先連携でデータを自動で取得すれば、入力作業を減らせます。さらに、処理時間や保守費、作業工数の削減額を積み上げると、投資対効果の計算の基礎になります。
属人化解消・取引先連携・改修俊敏性という定性効果
受発注業務を止めずに、取引先や商習慣の変化へ対応し続けるため、金額以外の効果も確かめておきます。
- 属人化の解消:特定の担当者に頼らない運用を目指せます。
- 取引先連携:標準化した連携基盤で、運用の負荷を抑えられます。
- 改修の俊敏性:機能追加や仕様変更を素早く進められます。
長年運用したシステムは、仕様書がないまま限られた担当者しか改修できない状態になりがちです。そこで仕様を整理して標準的な構成にすれば、退職や異動で業務が止まるリスクを減らせます。この効果は損益に表れにくいものの、事業継続を支える大きな価値です。
取引先ごとに発注形式や連絡手段が違うと、取引先が増えるほど担当者の負担も増えていきます。EDIやWeb-EDIで連携を標準化すれば、取引先が増えても負荷を一定に保てます。
受発注業務の効率は、取引先とのやり取りを含めた全体で決まります。そのため、連携の標準化は自社の外側にも効果が及びます。
標準的な技術で組み直すと、商習慣や取引先の要望に合わせた改修を進められます。
経済産業省は、老朽システムを放置すると2025年以降に最大で年間12兆円の経済損失が生じる可能性を指摘しています(出典:経済産業省 DXレポート)。
老朽システムは小さな仕様変更にも時間と費用がかかり、新しい商習慣や取引先の要望に追いつけないことがあります。改修の遅れによる損失は、変化への乗り遅れという形で蓄積していきます。
刷新のデメリット・コストと判断材料
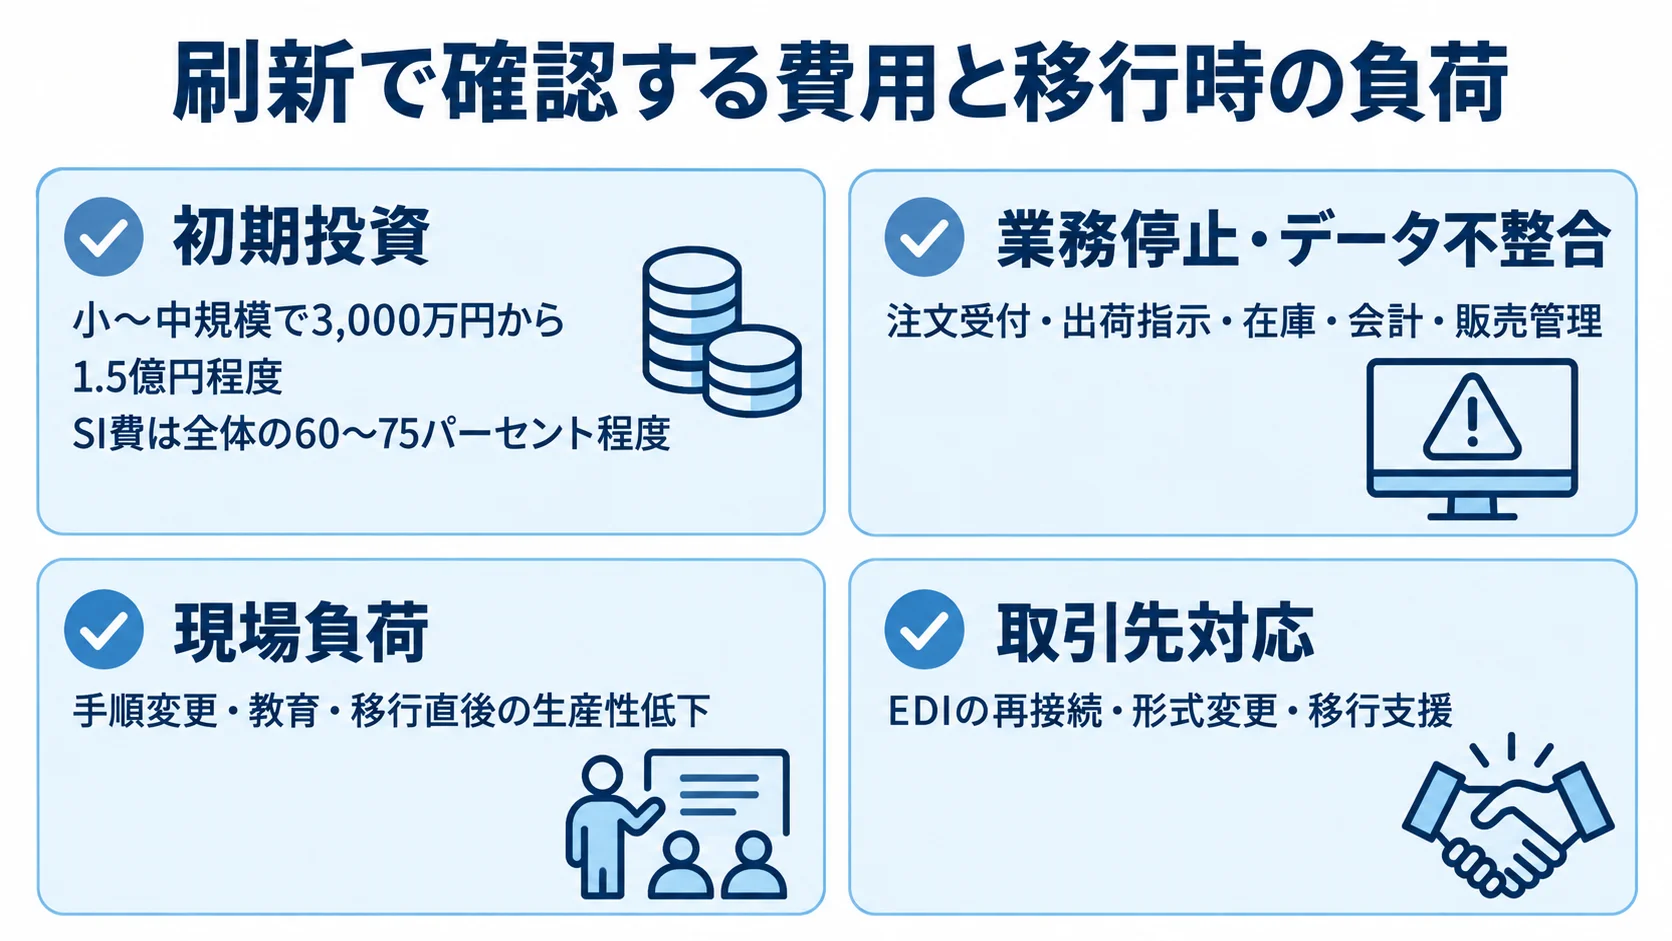
刷新の判断では、メリットと並べてデメリットも確かめる必要があります。初期投資や移行リスクが伴うため、費用構造と業務停止、現場・取引先の負荷を見ておきます。コストとリスクを直視して初めて、メリットとの比較が成り立ちます。
初期投資の規模とSI費の内訳
小〜中規模の刷新では、費用が3,000万円から1.5億円程度になるケースが一般的です。その内訳の中心は、システムインテグレーション(SI)費です。
- SI費:全体の60〜75パーセント程度を占めることが多いです。
- その他:ライセンス、インフラ、ハードウェアなどが含まれます。
人手を要する要件定義から移行までの工程が、SI費の大半を占めます。費用の多くが人の作業に集中すると分かっていれば、見積もりの中身を確かめられます。
新システムが稼働して軌道に乗るまでは、移行や習熟に時間がかかります。その間は投資負担が先行し、削減効果が十分に表れないことがあります。
初期投資、数年分の運用費、削減効果を合わせて、複数年の収支で評価します。短期の支出だけを見ると、得られる効果を小さく見積もって投資を見送るおそれがあります。
要件が曖昧なまま進めると、仕様変更や手戻りでSI費が膨らみます。そこで、機能ごとに分け、優先度の高い領域から進めれば、初期投資を一度に抱え込まずに済みます。どこまでを今行い、何を後回しにするかというスコープの設計が、初期投資を管理するうえで欠かせません。
移行・業務停止リスクと現場・取引先の負荷
受発注の刷新では、移行時の業務停止とデータ不整合が主なリスクです。現場教育や取引先対応の負担も、それぞれ個別に確認する必要があります。
- 業務停止:注文受付や出荷指示が止まる可能性があります。
- 現場負荷:手順変更や教育で一時的に生産性が下がることがあります。
- 取引先対応:EDIの再接続や形式変更を依頼する場合があります。
受発注は日々途切れず発生するので、切り替え中に処理が止まると、注文受付や出荷指示に支障が生じます。
新旧システムの並行稼働や、業務量の少ない時期での切り替えによって、停止リスクを抑えられます。ただし、その準備には追加の工数と費用がかかります。
在庫・会計・販売管理と連動するデータが一致しないと、誤った在庫数や請求金額につながるおそれがあります。そのため、移行時にはデータ整合性の確認が欠かせません。
現場の学習コストは見えにくいものの、確実に発生します。新しい手順の教育、慣れた運用を変える抵抗、移行直後の生産性低下も、実質的なコストです。
学習負担を軽く見積もると、刷新後も現場で十分に使われないことがあります。そこで、導入後の定着支援まで計画に含め、投資を無駄にしないようにします。
取引先が多い場合は、連携の調整に相当の時間と手間がかかります。受発注の刷新は取引先との連携があるため、自社だけでは完結しません。
一方的な日程で進めると関係を損なうおそれがあるため、事前の告知と移行支援が必要です。取引先側の対応負荷も判断材料に含めると、現実的なデメリット評価につながります。
効果を財務指標で評価する判断基準
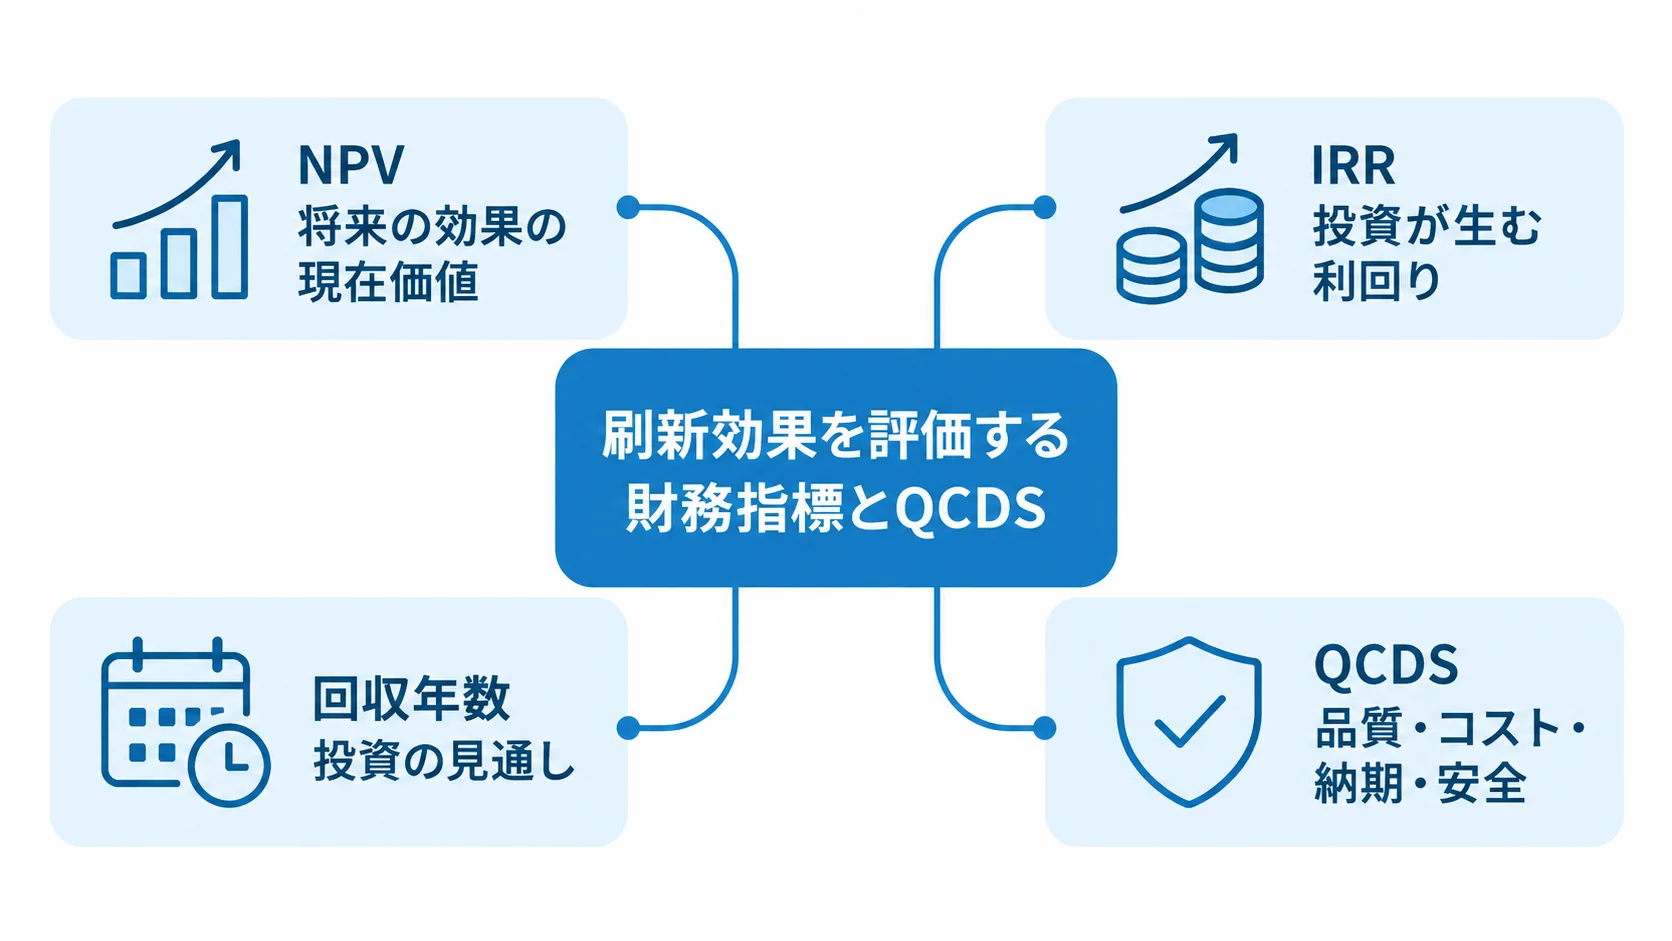
メリットとデメリットを金額に換算し、財務指標で投資の妥当性を測ります。感覚的な「やったほうがよさそう」だけでは、社内の投資稟議は通りません。
NPVとIRRで複数年の収支を現在価値で評価し、QCDSではコスト以外の観点も見ます。効果を数字で示すと、支出の話から投資の議論へ進められます。
NPV・IRRによる投資回収の把握
NPV(正味現在価値)とIRR(内部収益率)は、複数年にわたる刷新効果を評価する指標です。NPVは将来の効果を現在価値に割り引いて合算します。
- NPV:割引後の効果が初期投資を上回り、プラスなら投資判断の根拠になります。
- IRR:投資が生む利回りを示し、基準利回りとの比較に使います。
受発注システムの刷新は初期投資が先行し、保守費や工数の削減効果が数年かけて積み上がります。将来の効果は時間が経つほど価値が目減りするため、現在価値に割り引いて考える必要があります。
IRRは、保守費や手作業の削減効果を複数年分積み上げ、初期投資と比べて算出します。基準利回り(ハードルレート)を上回れば、投資として妥当と判断できます。
NPVは金額で見た価値を、IRRは投資の効率を示します。両方を併用すると、投資の魅力を多面的に評価できます。
NPVやIRRに加えて回収年数を示せば、経営層に投資の見通しを説明できます。刷新は、課題解決だけでなく、回収を見通せる投資案件としても位置づけられます。
QCDSによる金額に表れない価値の評価
財務指標では、金額に換算しきれない価値を捉えにくい面があります。そこで、QCDSの4つの評価軸を加えると、コスト以外の効果も確認できます(出典:トヨタ自動車などで知られる一般的な評価の考え方)。
- Quality(品質):入力ミスの削減やデータ精度の向上。
- Cost(コスト):保守費や工数の削減。
- Delivery(納期):受発注リードタイムの短縮や納品の正確性。
- Safety(安全):可用性や事業継続性の向上。
直接的なコスト削減が小さくても、納期の安定や障害リスクの低減に価値がある刷新もあります。品質や安全を評価軸に加えると、費用だけでは見えない意義を捉えられます。
実務では、NPVとIRRで定量的な妥当性を確かめ、QCDSで定性的な価値を拾い上げます。品質や安全は、問題が起きてから重要性が見えやすいため、投資判断の段階でも評価しておきます。
財務指標とQCDSの多角評価を組み合わせると、刷新効果を偏りなく判断できます。
会計処理の判断基準と進める・見送るの見極め
刷新費用は、資産計上か費用処理かで各年度の損益や税負担への影響が変わります。会計上の扱いと投資評価を踏まえて、進めるか見送るかを判断します。
資産計上と研究開発費の分かれ目、少額減価償却資産の特例を順に見たうえで、進める・見送るの基準を確かめます。
ソフトウェア資産計上か研究開発費かの分岐基準
開発費用の処理は、将来の収益獲得や費用削減が確実かどうかで分かれます。確実と認められる支出は、無形固定資産の「ソフトウェア」として資産計上するのが一般的です。
- 資産計上:原則5年間で減価償却し、効果が及ぶ期間に費用を分散する処理です。
- 研究開発費:効果が不確実な研究開発的支出で、発生した期の費用とします。
刷新では保守費や工数の削減が見込まれるため、資産計上に該当する部分が中心になります。資産計上すれば、単年度の損益への影響を平準化できます。
新しい仕組みの試行や効果が見通せない実験的な開発は、研究開発費に当たります。また、確立した技術で効果が見込める部分と、不確実性が高い部分に分けて扱う場合もあります。
処理方法によって各年度の利益や税負担の出方が変わります。当期利益を平準化するなら資産計上、当期の費用として計上して利益を抑えたいなら費用処理が選択肢です。
会計上の扱いを理解したうえで刷新の進め方を設計することも、財務戦略の一部です。実際の処理は、自社の状況に応じて税理士などの専門家に確認します。
少額減価償却資産の特例と進める・見送りの判断
少額減価償却資産の特例は、取得価額や適用条件を確認して判断します。刷新を機能ごとに分ける場合は、費用の一部を当期に処理できる可能性があります。
- 10万円未満:資産計上せず、一括で費用処理できます。
- 中小企業向け特例:一定条件のもと30万円未満、要件を満たす場合は40万円未満まで当期に一括損金算入できる枠組みがあります。
特例を使えば、費用の一部を当期の損金として処理し、節税につなげられる可能性があります。ただし、金額や対象には細かな要件があるため、適用できるかを慎重に確認します。
進める判断の目安は、NPVがプラスでIRRが基準利回りを上回り、放置リスクが増していて、効果の確実性が高いことです。さらに、資産計上による損益の平準化も、経営判断を支えます。
一方、NPVがマイナス、またはIRRが基準利回りに届かない場合は慎重に検討します。効果の不確実性が高い場合や、移行・取引先対応の負荷を吸収できない場合にも、この点を踏まえる必要があります。
全面刷新が難しくても、何もしないことが最善とは限りません。要件定義から始めて、少額特例も活用しながら、効果が確実な領域を段階的に進める方法があります。
まとめ
刷新の効果には、処理時間や保守費、手作業の削減のほか、属人化解消や取引先連携の標準化があります。判断では、初期投資や移行、現場・取引先の負担もあわせて確認します。
NPVとIRRで複数年の投資効果を測り、QCDSで品質・コスト・納期・安全の4つの評価軸も確かめます。費用の会計処理は、効果の確実性などを踏まえて判断します。
投資妥当性や放置リスク、効果の確実性が高ければ、刷新を進める判断につながります。全面刷新が難しい場合は、効果が確実な領域から段階的に進める方法もあります。
▼RFP作成前に読みたい無料ホワイトペーパー
・レガシーシステム刷新の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。