
在庫管理システムのモダナイゼーションは、在庫精度、保守費、移行負荷を比べ、効果が費用を上回る範囲と時期を選べば判断できます。
完全ガイドを踏まえ、やる・やらないの判断と効果の測り方を詳しく見ていきます。全体像は在庫管理システムのモダナイゼーションの完全ガイドもご覧ください。
▼全体ガイドの記事
・在庫管理システムのモダナイゼーションの完全ガイド
レガシーシステム刷新の種類・工程・費用・会社選定までの全体像については、無料ホワイトペーパー「レガシーシステム刷新の完全ガイドブック」で詳しく解説しています。
在庫管理システムをモダナイゼーションするメリット
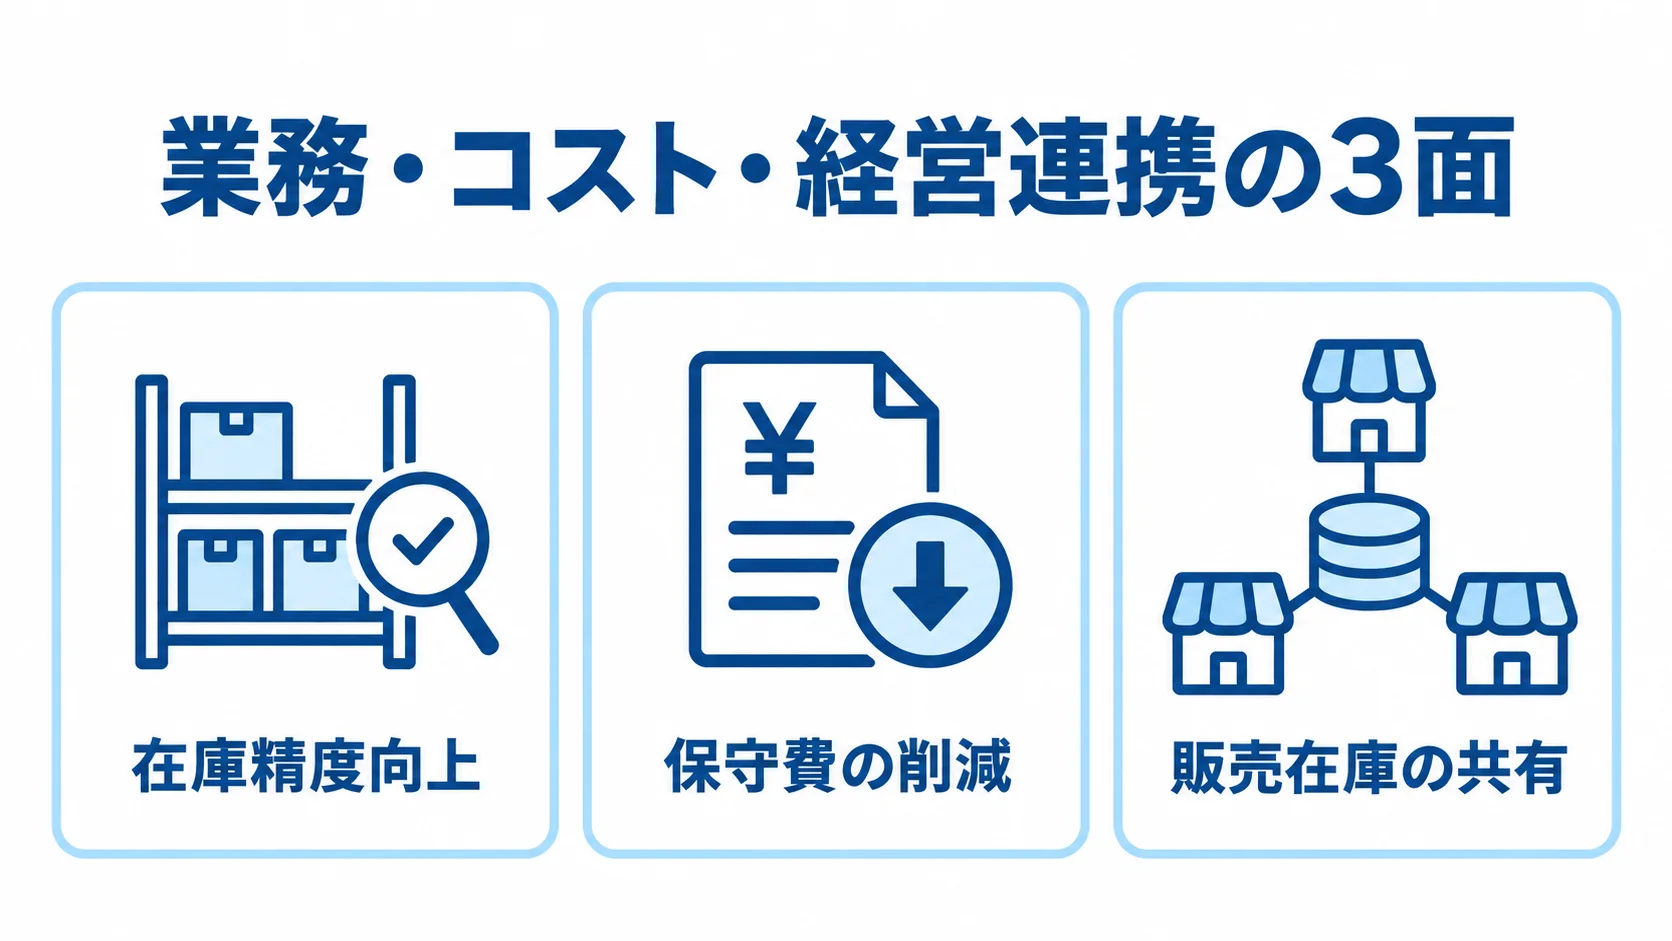
刷新で得られるメリットは、業務、コスト、経営連携の3つの側面に分けて見られます。削減工数や在庫精度などの指標で数字にしておくと、投資判断の基準がはっきりします。
業務面のメリット:在庫精度向上と棚卸工数の削減
古いシステムでは、入出庫がバッチ処理で行われたり、紙やExcelとの二重管理が残ったりします。そのため、帳簿在庫と実在庫がずれがちになります。
ハンディターミナルやバーコード、リアルタイム照会を導入すると、担当者はその場で正確な在庫数を確認できます。その結果、欠品による販売機会の損失と、保管費や廃棄ロスを同時に抑えられます。
実在庫と帳簿在庫が近づけば、棚卸で差異を調整する時間も減ります。さらに、リアルタイム更新で循環棚卸に移りやすくなり、繁忙期に倉庫を止めて行う全数棚卸の負担も軽くなります。
- 在庫精度の改善:欠品と過剰在庫を減らし、販売機会と在庫コストの両方に効きます。
- 棚卸工数の削減:差異調整や全数棚卸の負担を抑え、人員を増やさず対応範囲を広げられます。
- 属人化の解消:業務ロジックを整理し、特定の担当者に頼らない運用を目指せます。
長年の改修で仕様が複雑になると、仕組みを把握している担当者は限られていきます。その担当者が退職すれば保守が滞り、事業継続にも影響します。
コスト面のメリット:保守費削減とランニングコストの最適化
古い言語や基盤の維持には、高額な保守契約や専用の人材が必要になり、負担が膨らみがちです。たとえば、基盤の保守に年間2,400万円かかっていた例では、移行後に年間850万円程度まで圧縮できる可能性があります。削減額は、刷新の前後で条件をそろえて評価します。
- 保守費の削減:毎年の費用差は、数年単位で投資回収の原資になります。
- クラウドの柔軟性:繁閑に応じた調整がしやすく、設備更新の投資や保守の手間を抑えられます。
- 運用費も含めて評価:クラウド利用料や運用費を、削減効果と合わせて比べます。
オンプレミスでは、ピーク時に合わせたサーバー設備を常に維持します。在庫管理は季節や販促で処理量が変わるため、常時の設備維持が重荷になることもあります。
刷新前後の総保有コスト(TCO)を数年分試算して、正味の削減額を確かめます。この試算は、後述する財務指標による効果測定の土台にもなります。
経営・連携面のメリット:オムニチャネルと機会損失の低減
ECやオムニチャネルと在庫を連携させると、機会損失を減らせます。実店舗とECで在庫を別々に管理していると、片方の在庫をもう一方で活用できないことがあります。
ECプラットフォームや基幹システムとリアルタイムで連携すれば、全社の在庫を販売に生かせます。また、在庫精度が上がれば、売上機会の確保にもつながります。
- 販売在庫の共有:在庫を一つにまとめ、欠品の拠点で他拠点の在庫を使えるようにします。
- 経営判断の高度化:在庫データを、需要予測や発注の調整、滞留在庫の発見に使えます。
- 中長期の成長価値:金額化しにくい事業の成長余地も、投資評価に含めます。
古いシステムではデータを抽出するのに手間がかかり、経営判断に使える情報を得にくい状態でした。刷新によって、在庫管理は記録の仕組みから、経営判断を支える情報基盤へと変えられます。
販売チャネルを増やしたり、需要の変動に強い供給体制を目指したりする企業では、刷新が将来の選択肢を広げます。短期の費用対効果に加えて、中長期の戦略的な価値も評価します。
デメリット・コストと注意点
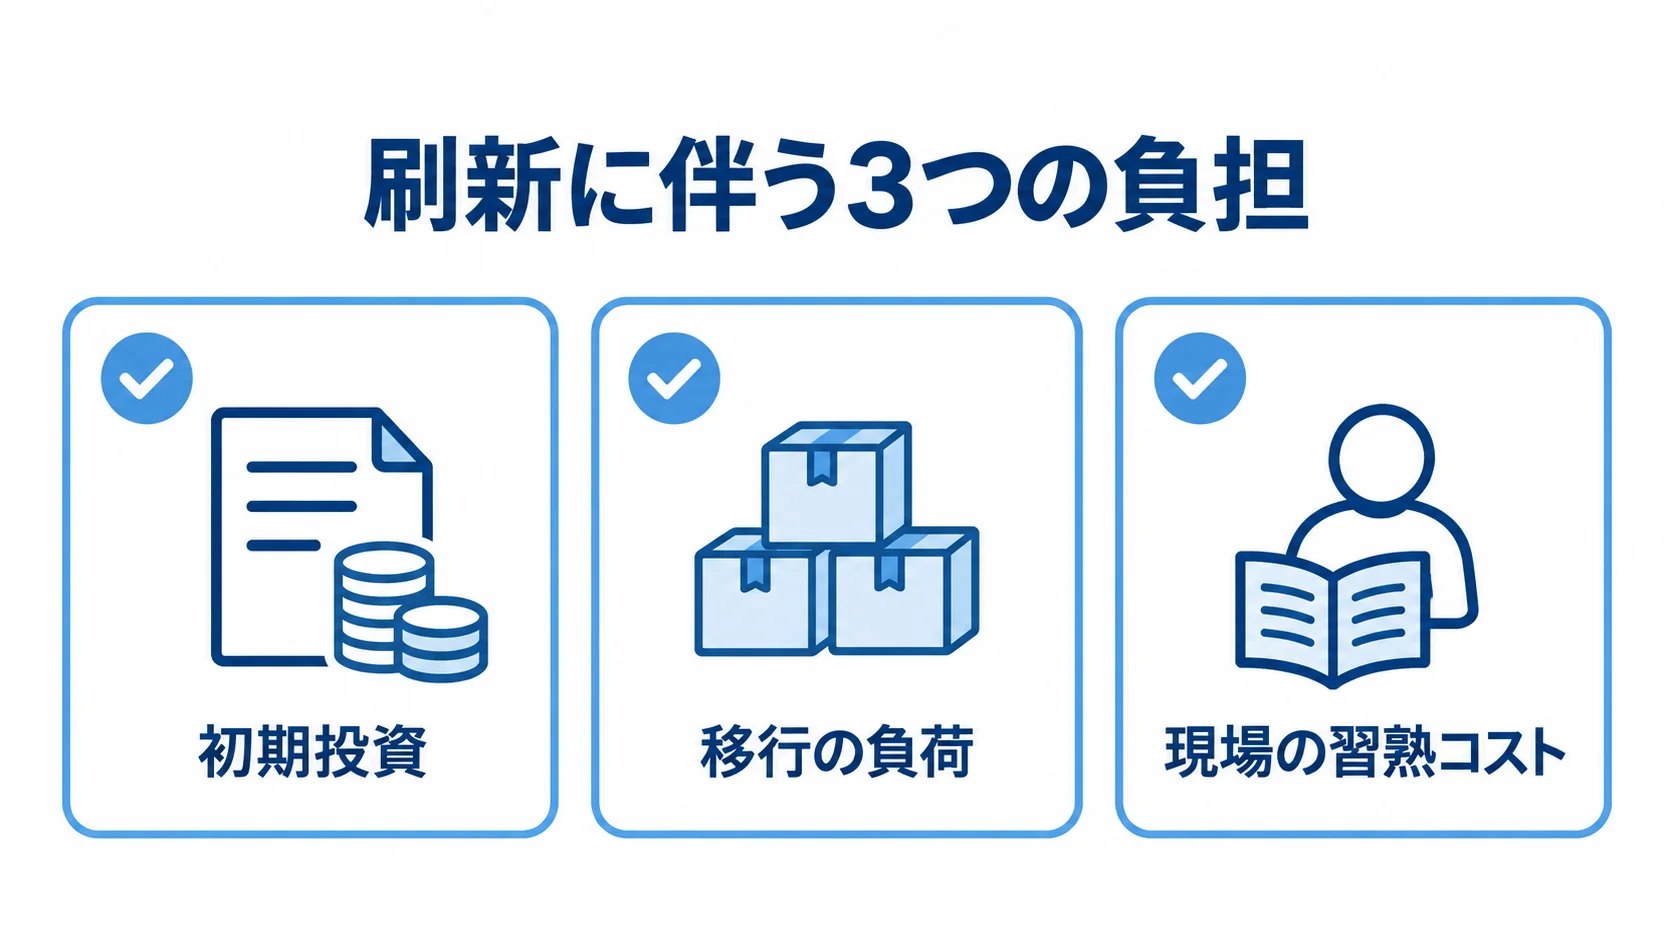
メリットだけで刷新を決めると、移行中に想定外の負担が生じます。初期投資、移行の負荷、習熟のコストを理解し、対策も含めて判断すれば、負担を減らせます。
初期投資の大きさと費用レンジ
初期投資は決して小さくなく、刷新の方式によって金額も変わります。既存システムを活かす移行型(リホストやリプラットフォーム)は、数百万円から1,000万円台に収まることが多いです。一方、業務ロジックを作り直す再構築型(リライト・リビルド)は、2,000万円から数千万円規模になります。
なお、単一業務のシステムでも、規模や連携範囲によっては3,000万円から1.5億円のケースがあります。
- 移行型:既存システムを生かしたまま、基盤を移します。
- 再構築型:業務ロジックそのものを作り直す方式です。
- 投資範囲:自社の課題に必要な範囲へ絞ることが、費用対効果の鍵です。
一度に全てを再構築すると、費用や期間、リスクが増えます。一方で、延命だけの最小移行では根本課題が残るため、課題に合う方式と範囲を選びます。
見積額だけで決めず、保守費削減や機会損失の低減と並べて、回収期間を試算します。初期費用が大きくても数年で回収できる場合があります。反対に、安価でも効果が薄ければ回収できません。金額の大小ではなく、投資対効果の構造で見ることが前提です。
移行リスクと一時的な業務負荷
移行に伴うリスクと一時的な業務負荷にも、備えておく必要があります。在庫管理は日々の入出庫を止められない基幹業務で、稼働中のシステムを切り替えるには細心の準備が要ります。
切り替え時にデータの数量がずれたり、新旧システムの並行稼働で二重入力が起きたりすると、現場の負荷が増します。さらに、繁忙期に切り替えると、出荷遅延や在庫差異が事業に響きます。
移行設計の巧拙で、刷新プロジェクトの成否が分かれます。そのため、現場が一時的な作業増に対応できる体制を、切り替え前に組んでおきます。
- 時期を選ぶ:繁忙期を避けて切り替えます。
- 段階的に移す:一部の倉庫や商品カテゴリから移行します。
- 事前に試す:本番切り替えの前に、十分なリハーサルを行います。
移行はシステム部門だけでは完結せず、倉庫や物流の現場、発注・販売部門の協力が欠かせません。関係者を十分に巻き込めないと、移行後に運用が定着せず、新システムを生かせなくなります。全社のプロジェクトとして推進体制を組めるかも、判断材料になります。
現場の習熟コストと定着の難しさ
新システムでは画面や業務フローが変わるため、現場が使いこなすまでに時間がかかります。従来のやり方に慣れた現場では抵抗が生まれ、移行直後に作業効率が落ちることもあります。
立ち上がり期間のコストを見込まずに効果だけを期待すると、想定とのずれが生じます。そこで、定着までの投資を計画に含めておきます。
- 画面設計:現場が直感的に使える操作を重視します。
- 研修と案内:移行前の研修やマニュアルを整えます。
- 現場の参加:要件定義から声を取り入れ、立ち上げ期も支援します。
現場に根づいて初めて、新システムは効果を生みます。
各デメリットは、方式の選定、段階的な移行、研修と現場参加によって軽減できます。デメリットは対策すべき課題として捉え、やらない理由として扱わないことが大切です。対策を講じても効果が上回るなら、メリットとデメリットを比べたうえで、刷新は合理的といえます。
効果の測り方:在庫KPIと財務指標(NPV・IRR・QCDS)
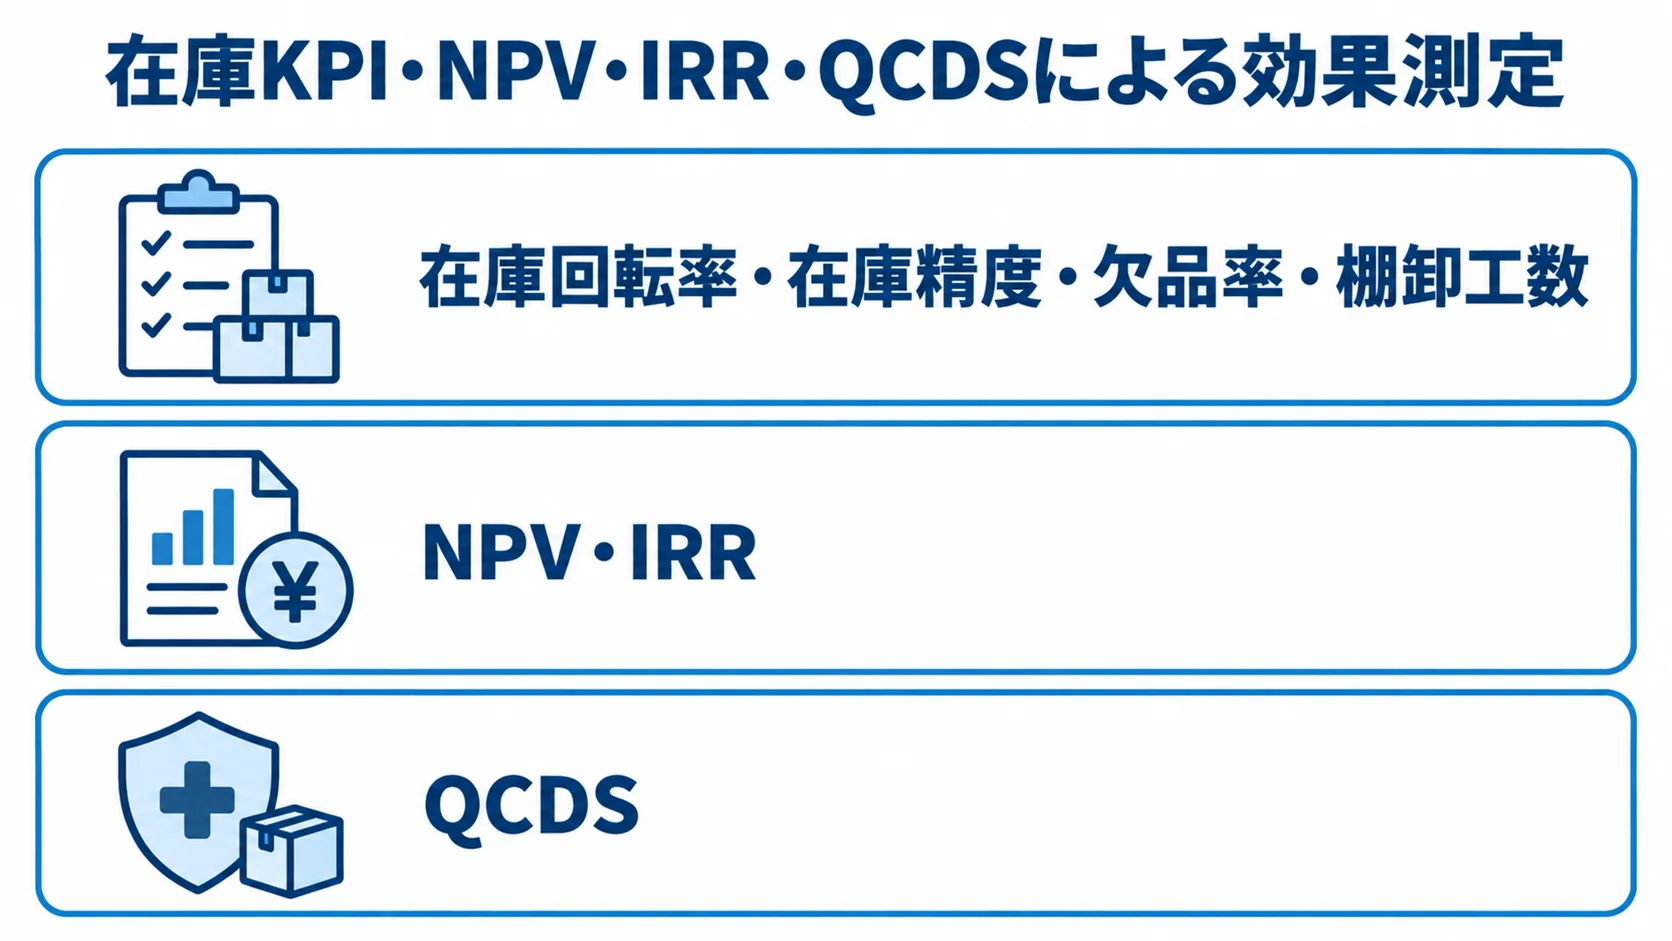
メリットとデメリットを比べるには、効果を数字で測る指標が要ります。現場のKPIと経営の財務指標の両方で捉えると、判断の材料がそろいます。
数値で示せば、投資判断や社内の合意を、より確かなものにできます。
在庫KPI:在庫回転率・在庫精度・欠品率・棚卸工数
現場の効果は、在庫回転率・在庫精度・欠品率・棚卸工数の4つで測ります。どの指標も、刷新の前後で数字を比べて効果を確かめるためのものです。
- 在庫回転率:在庫が販売に回る効率を示し、滞留在庫の削減を捉えます。
- 在庫精度:帳簿在庫と実在庫の一致度で、刷新の成果が最も直接に表れます。
- 欠品率:低下は販売機会の確保を示し、機会損失を金額換算する根拠になります。
- 棚卸工数:削減を人件費や現場負荷の軽減として示せます。
導入前のベースラインがなければ、導入後と比べられず、投資の効果を検証できません。そのため、刷新の前に各指標を測っておきます。
運用が定着した後も、数値を追い続けます。習熟期間を経て効果が安定する指標もあるため、短期の数値だけで成否を決めると、判断を誤るおそれがあります。
定期的にKPIを確認し、目標に届かなければ運用やデータ整備を見直します。KPIは、効果の測定と継続的な改善の両方に使えます。
財務指標:NPV・IRRとQCDSによる多角評価
経営レベルでは、NPV(正味現在価値)とIRR(内部収益率)を使います。NPVは、保守費の削減や機会損失の低減などの将来の効果を現在価値に割り引いて合計し、そこから初期投資を差し引いた額です。
NPVがプラスなら、投資に価値があると判断できます。IRRは投資の利回りを示し、社内のハードルレート(求める最低利回り)を上回るかどうかが線引きになります。
保守費の削減のように毎年続く効果を初期投資と比べるには、時期によるずれを計算に織り込みます。単年度の収支だけで見ず、投資期間全体で評価します。
金額に置き換えにくい効果は、QCDSでも評価できます。QCDSは、品質(Quality)、コスト(Cost)、納期・スピード(Delivery)、安全(Safety)の評価軸です(出典:トヨタ自動車)。具体的には次の4つで評価します。
- 品質:在庫精度で測ります。
- コスト:保守費の削減幅で示せます。
- 納期・スピード:出荷リードタイムを見ます。
- 安全:データ保全や事業継続の状況を確かめます。
NPV・IRRによる定量評価と、QCDSによる多角的な評価を組み合わせれば、財務指標だけでは捉えきれない効果も示せます。
会計・税務の判断と、やる/やらないの判断基準
効果とコストに加えて、会計・税務の扱いも見ておく必要があります。支出を費用と資産のどちらで計上するかによって、その年の利益や納税額が変わり、キャッシュフローや節税にも影響します。
費用計上か資産計上か:勘定科目と特例の判断
在庫管理システムのモダナイゼーションは、保守費の削減や在庫精度の向上が見込めます。そのため、多くは資産計上の対象になりやすい性質があります。
費用計上と資産計上のどちらが有利かは、その年の利益状況や経営方針によって変わります。また、処理の選び方が手元資金に与える影響も見ておきます。
- 資産計上:将来の収益やコスト削減が確実なら、無形固定資産として原則5年で減価償却します。
- 費用計上:効果が不確実な研究的支出は、「研究開発費」などで当期費用にするのが基本です。
- 費用と税負担:費用計上は当期に全額が損金になり、資産計上は償却期間にわたって少しずつ費用になります。
- 中小企業向け特例:一定条件で30万円未満を合計300万円までなど、一定の枠内で一括して費用化できます。
- 少額資産の処理:10万円未満は全額を費用にでき、要件により40万円未満は3年で均等に償却します。
ハンディ端末やライセンスなど個別の単価が分かれる場合、特例の適用によって税負担が変わります。適用の可否は、税理士など専門家に確認します。
やる/やらないの線引き:2025年の崖と保守限界
経済産業省は、既存システムの刷新が進まなければ、2025年以降に最大12兆円規模の経済損失が生じうると警鐘を鳴らしました(出典:経済産業省)。この試算が示すのは、レガシーシステムの放置が経営課題であり、損失が刷新費を上回りうるという点です。
保守限界やサポート終了が近い、繁忙期に処理が追いつかない、在庫精度が慢性的に低い状態は、刷新を先送りするほどリスクが積み上がるサインです。
とくにサポート終了は、セキュリティや障害対応の面から判断を迫ります。こうした状況があれば、刷新を実施する方向に判断が傾きます。
現行システムが安定稼働し、保守を続けられ、在庫精度や処理能力にも大きな問題がなければ、全面刷新を急がない選択もあります。
- 一部機能から近代化:課題が顕在化した機能に投資を絞ります。
- データ連携を改善:まず、システム同士の受け渡しの課題から着手します。
刷新するかどうかは、全面刷新か現状維持かの二択とは限りません。NPV・IRRの試算と保守限界などのリスクを照らし合わせ、実施する時期と範囲を見極めます。
まとめ
主なメリットは、在庫精度と棚卸工数の改善、保守費の削減です。加えて、属人化の解消やEC連携による機会損失の低減も見込めます。保守費が年間2,400万円かかっていた例では、移行後に年間850万円程度まで圧縮できる可能性があります。
一方で、初期投資は数百万円から1.5億円規模になることがあり、移行の負荷や現場の習熟コストも見込む必要があります。効果は、在庫KPI、NPV・IRR、QCDSの3つで捉えます。
費用計上か資産計上か、少額減価償却資産の特例を使えるかによって、手元資金や税負担は変わります。
2025年以降の最大12兆円の損失リスクを踏まえ、WMSの保守限界やサポート終了、処理能力や在庫精度の問題を見て、投資効果と実施の時期・範囲を判断します。
▼開発を相談する前に読みたい無料ホワイトペーパー
・レガシーシステム刷新の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。