
在庫管理システムの刷新は、業務と経営の両面で効果が見込める一方、初期投資や移行リスクも伴います。そこで、効果と負担を測って比べ、刷新の範囲を決めることが投資判断につながります。
進め方や費用相場を含む全体像は、在庫管理システム刷新の完全ガイドをご覧ください。
▼全体ガイドの記事
・在庫管理システム刷新の完全ガイド
レガシーシステム刷新の種類・工程・費用・会社選定までの全体像については、無料ホワイトペーパー「レガシーシステム刷新の完全ガイドブック」で詳しく解説しています。
在庫管理システム刷新のメリット
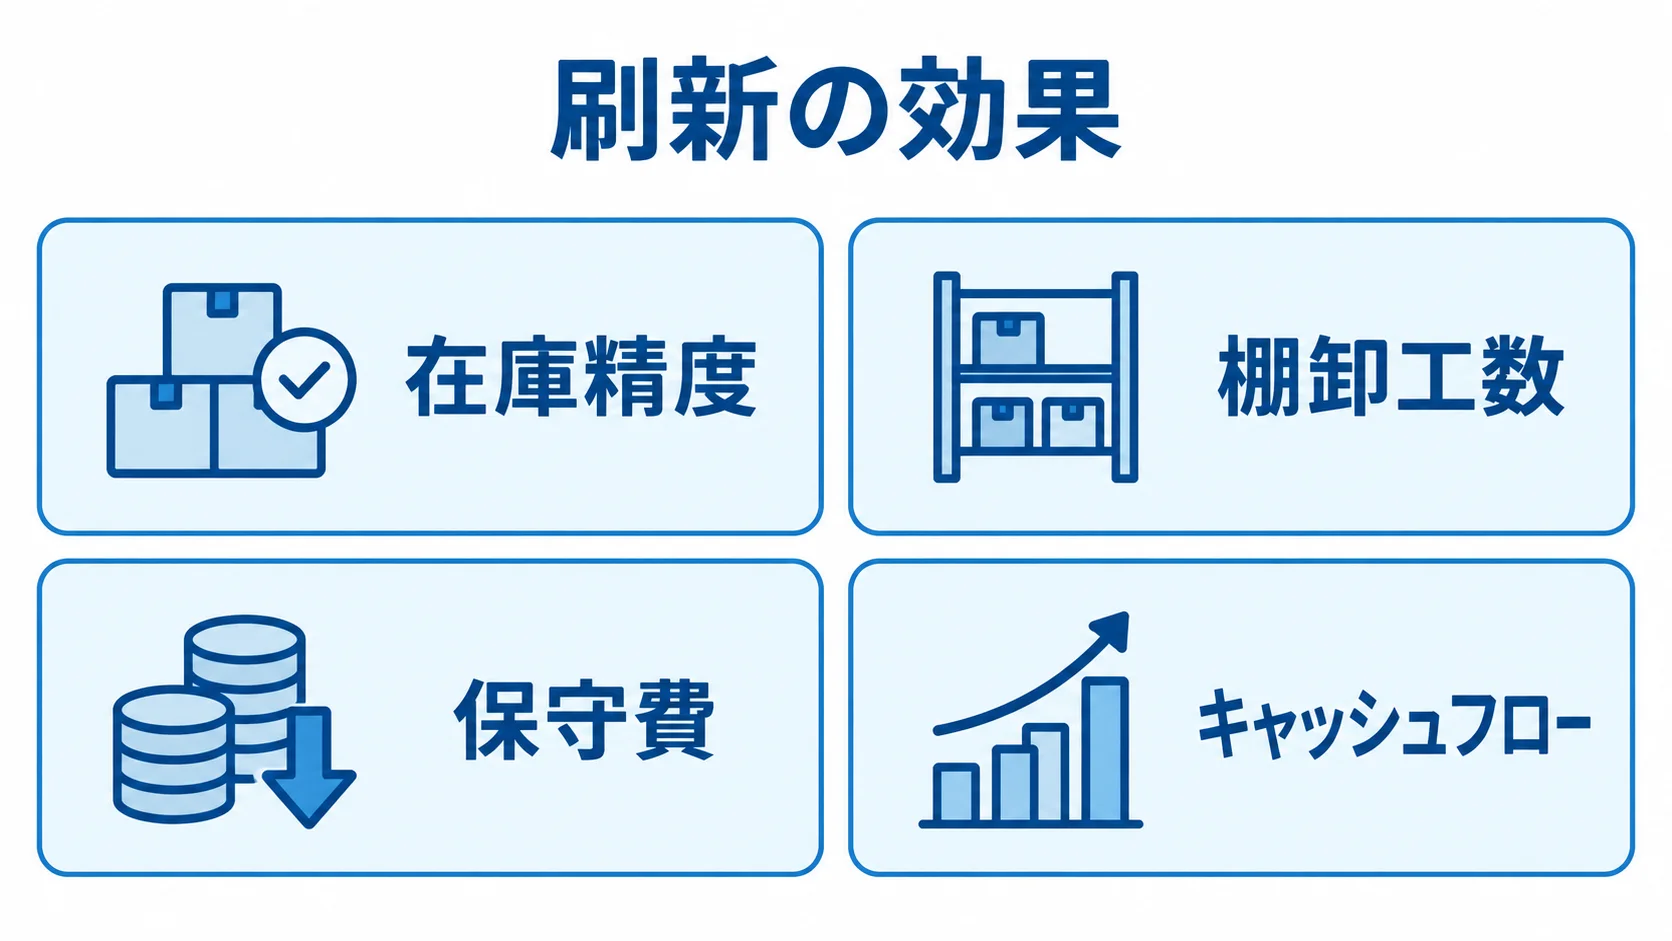
刷新は現場の効率化だけでなく、経営指標の改善やリスク低減にもつながります。業務面と経営・財務面に分けて、効果を順に確認します。
在庫精度向上・棚卸工数削減という業務効果
在庫の差異や棚卸の手間、担当者への依存は、現場の日々の負担になりやすい課題です。刷新では、これらに対して次の効果が見込めます。
- 在庫精度:リアルタイムで在庫を更新することで、在庫差異を縮め、欠品による販売機会の損失と、過剰在庫の保管・廃棄コストを抑えられます。
- 棚卸工数:ハンディ端末や循環棚卸で、手書きやExcel転記に数日から数週間かかっていた棚卸を短くし、現場の負担が軽くなります。
- 業務標準化:定型作業の自動化や引当・発注ルールの整備で作業を標準化し、属人化を解消します。
人手不足が深刻化するなか、これらの効果は刷新を後押しする強い動機になります。
製造業の事例では、夜間の在庫締めバッチを8時間から90分へ、約80%短縮しました。この事例は、在庫情報を早く経営判断に活用できるようになった点が特徴です。
流通グループでは、刷新を機に在庫業務を見直し、月700時間の業務削減を実現しました。さらに、従来はベテランの経験と勘に頼っていた引当や発注を、システムのルールとして整備しました。
保守費削減とキャッシュフロー改善という経営効果
経営・財務面では、保守費の圧縮と、適正在庫による運転資金の解放が見込めます。経営層に刷新を説明するときは、財務効果を業務効果と合わせて示すと、合意形成に役立ちます。
- 保守費:老朽化したオンプレミス機器をクラウド基盤へ移すと、ハードウェアの保守にかかる出費を抑えられる場合があります。
- キャッシュフロー:適正在庫を維持すると、在庫に滞留していた運転資金が解放され、財務体質の改善につながります。
- 在庫回転率:在庫の回る速さが上がると、貸借対照表の改善という形で経営にも好影響を与えます。
ある事例では、オンプレミス機器からクラウド基盤へ移行したことで、ハードウェア保守費が年2,400万円から850万円へ、約65%減りました。
レガシーシステムは保守できる人材が減り、保守料も年々高騰します。そのため、利用を続けるほどコストが膨らむ点に注意が必要です。
過剰在庫とは、現金が在庫の形で倉庫に滞留している状態です。在庫精度を高めて適正在庫を保てれば、その分の運転資金を解放できます。
在庫管理システム刷新のデメリット・注意点
メリットが大きい一方で、注意点を把握しないまま進めると、期待した効果が得られず、投資だけがかさむことがあります。コストと移行の2つの観点から見ていきます。
初期投資と費用相場の負担
最大のデメリットは、相応の初期投資が必要になる点です。費用は刷新の規模や方式で変わり、要件定義・業務棚卸しだけでも200万〜500万円が目安です。
- 小〜中規模:単一業務システムの刷新なら、3,000万〜1.5億円が一つの目安になります。
- 中〜大規模:基幹と複数の周辺システムを含む場合は、1.5億〜5億円が目安です。
- リホスト:クラウド移行型なら数百万〜1,000万円台で、期間は3〜6ヶ月で済む場合があります。
- 再構築:業務に合わせて作り直す場合は、2,000万円以上、12〜18ヶ月以上を要します。
小〜中規模の刷新では、費用の60〜75%をSI費が占めます。見積もりを比べるときは、規模や方式に応じて内訳と期間を確かめてください。
判断では、初期費用だけでなく、ランニングコストを含む総保有コスト(TCO)で見ます。クラウド型は初期費用を抑えられる一方、月額利用料が継続してかかります。
取扱SKU数や拠点が増えれば、利用料も増えます。そのため、数年単位で比べることが欠かせません。
また、すべてを一度に刷新せず、効果の大きい機能から投資する方法もあります。ただし、費用対効果が見えにくい機能まで盛り込むと、投資回収が遠のく可能性があります。
移行リスクと現場の負担
在庫管理システムは出荷や売上に直結するため、移行に失敗すると、在庫差異や出荷停止を招き、事業に深刻な影響が及びます。
- 移行障害:基幹システムの切り替えトラブルにより、チルド商品の全品出荷が止まった事例があります。
- 移行作業:データのマッピングや在庫数の確定に、想定以上の手間がかかることがあります。
- 現場負担:新しい操作の習得や業務フローの変更により、刷新後しばらく生産性が下がる場合があります。
- 並行稼働:移行期間中は、新旧両方のシステムを運用する負担が生じます。
業務を止めないよう段階的に移行を設計し、十分なテストとリハーサルを重ね、早い時期に現場教育を行うことで、リスクを軽減できます。ただし、リスクをゼロにはできません。
刷新の効果を得るには、移行リスクを織り込んだ計画と体制が前提になります。計画が不十分なまま進めると、事業への影響が大きくなるおそれがあります。
効果の測り方と投資判断の財務指標
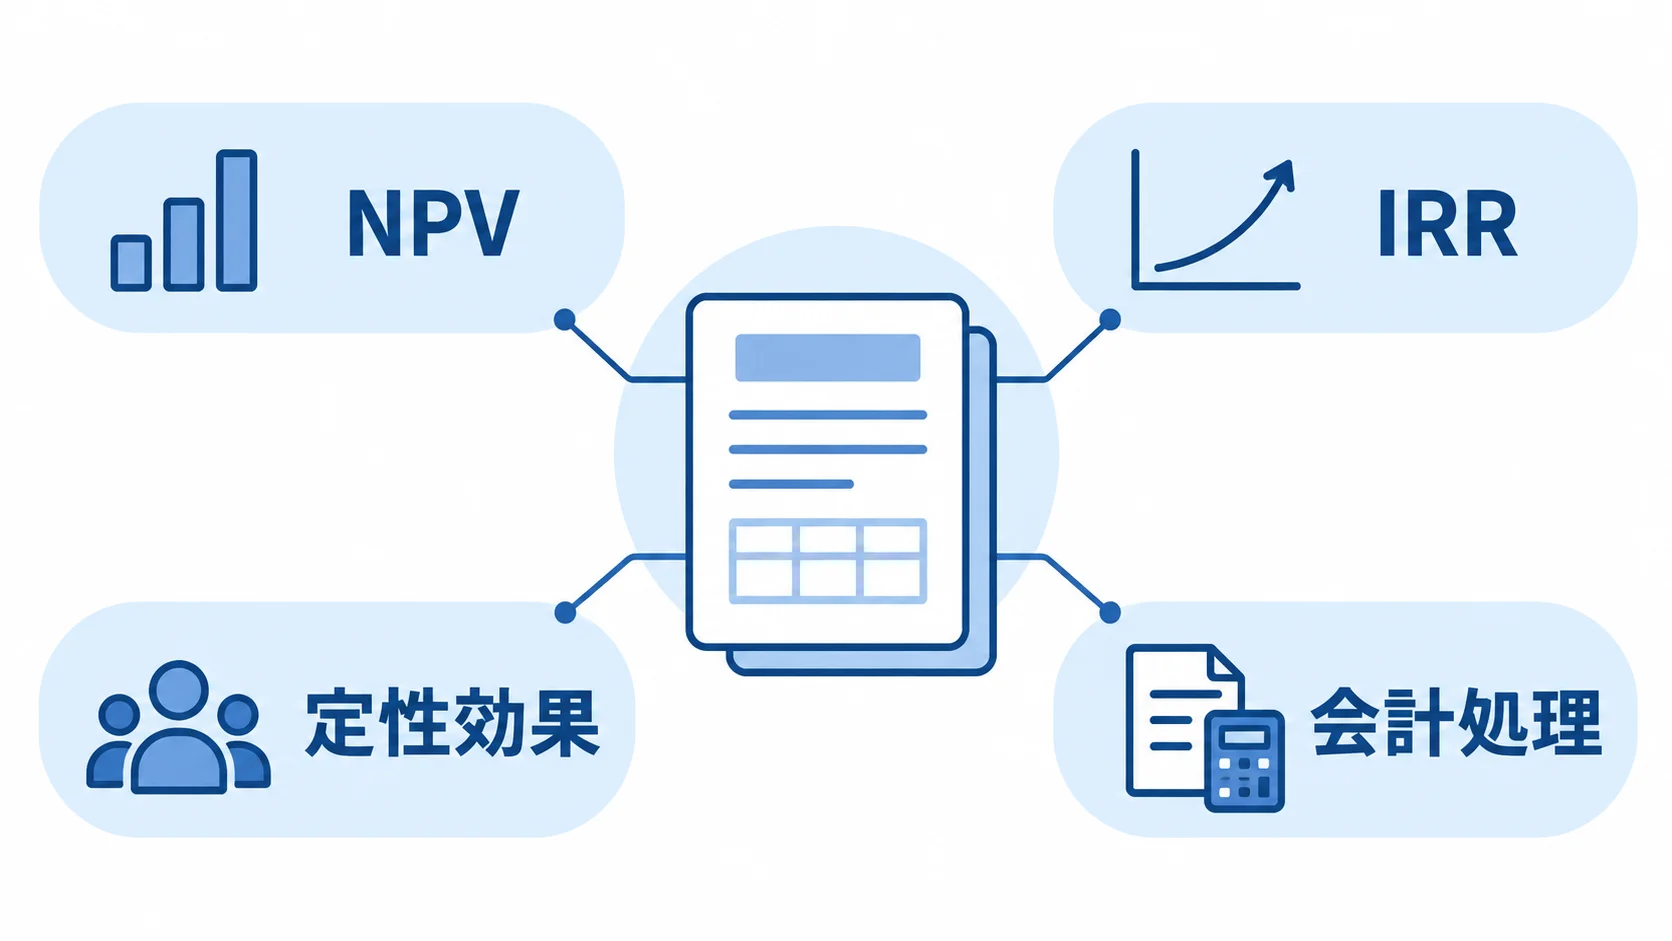
刷新を戦略的な投資と捉え、効果を定量的に測ると、稟議の判断材料になります。次に、財務指標と開発費用の会計処理を、経営・財務の視点から確認します。
NPV・IRRによる投資対効果の見方
NPV(正味現在価値)とIRR(内部収益率)は、刷新の投資対効果を経営層に示すための財務指標です。効果の金額や利回りを、投資基準と照らして判断できます。
投資判断では、財務指標に加えて定性的な視点も組み合わせて見ます。
- NPV:将来の効果を現在価値に割り引き、初期投資と照らします。
- IRR:投資が生む利回りを、社内の投資基準(ハードルレート)と比べます。
- 定性効果:数値化しにくい面も併記し、判断材料を補います。
NPVでは、保管コストや人件費の削減、欠品損失の回避、保守費の削減といった効果を現在価値に換算します。その結果がプラスなら、投資に価値があると判断できます。
たとえば、トヨタ自動車はIT投資を、QCDS(品質・コスト・納期・安全)の視点から多角的に評価しています。
また、在庫管理の刷新でも、在庫の信頼性向上、オムニチャネル対応による事業拡張性、事業継続性の確保を定性効果として示せます。
刷新の前に効果のKPIと測定方法を定め、刷新後も数値を追って検証する仕組みを設計しておきます。この設計が、投資効果の評価を左右します。
費用計上か資産計上か、会計処理の判断基準
刷新費用の会計処理は見落とされがちですが、投資判断に影響する重要な論点です。当期の利益とキャッシュフローにも影響するため、予算に織り込んでおく必要があります。
- 資産計上:将来の収益獲得や費用削減が確実な場合、ソフトウェアとして計上します。
- 費用処理:収益獲得が不確実で研究開発的な要素が強い場合、研究開発費として当期に処理します。
- 少額資産:取得価額10万円未満は、一括で費用計上できます。
ソフトウェアは原則として5年で減価償却します。資産計上するか研究開発費にするかで、当期の利益とキャッシュフローへの影響が変わります。
中小企業者等は、一定の条件下で取得価額30万円未満(一定条件下では40万円未満)のシステム開発費用を、一度に損金算入できる少額減価償却資産の特例を活用できます。
予算を組む早い段階で、経理部門や税理士に会計・税務上の取り扱いを確かめると、節税効果も踏まえて投資計画を立てられます。会計処理の判断は、専門家に確認してください。
刷新すべきかを見極める判断基準
メリットとデメリット、効果の測り方を踏まえて、自社が今、在庫管理システムを刷新すべきかを判断します。その際は、タイミングと範囲の両面から見極めます。
刷新を判断すべきタイミングの兆候
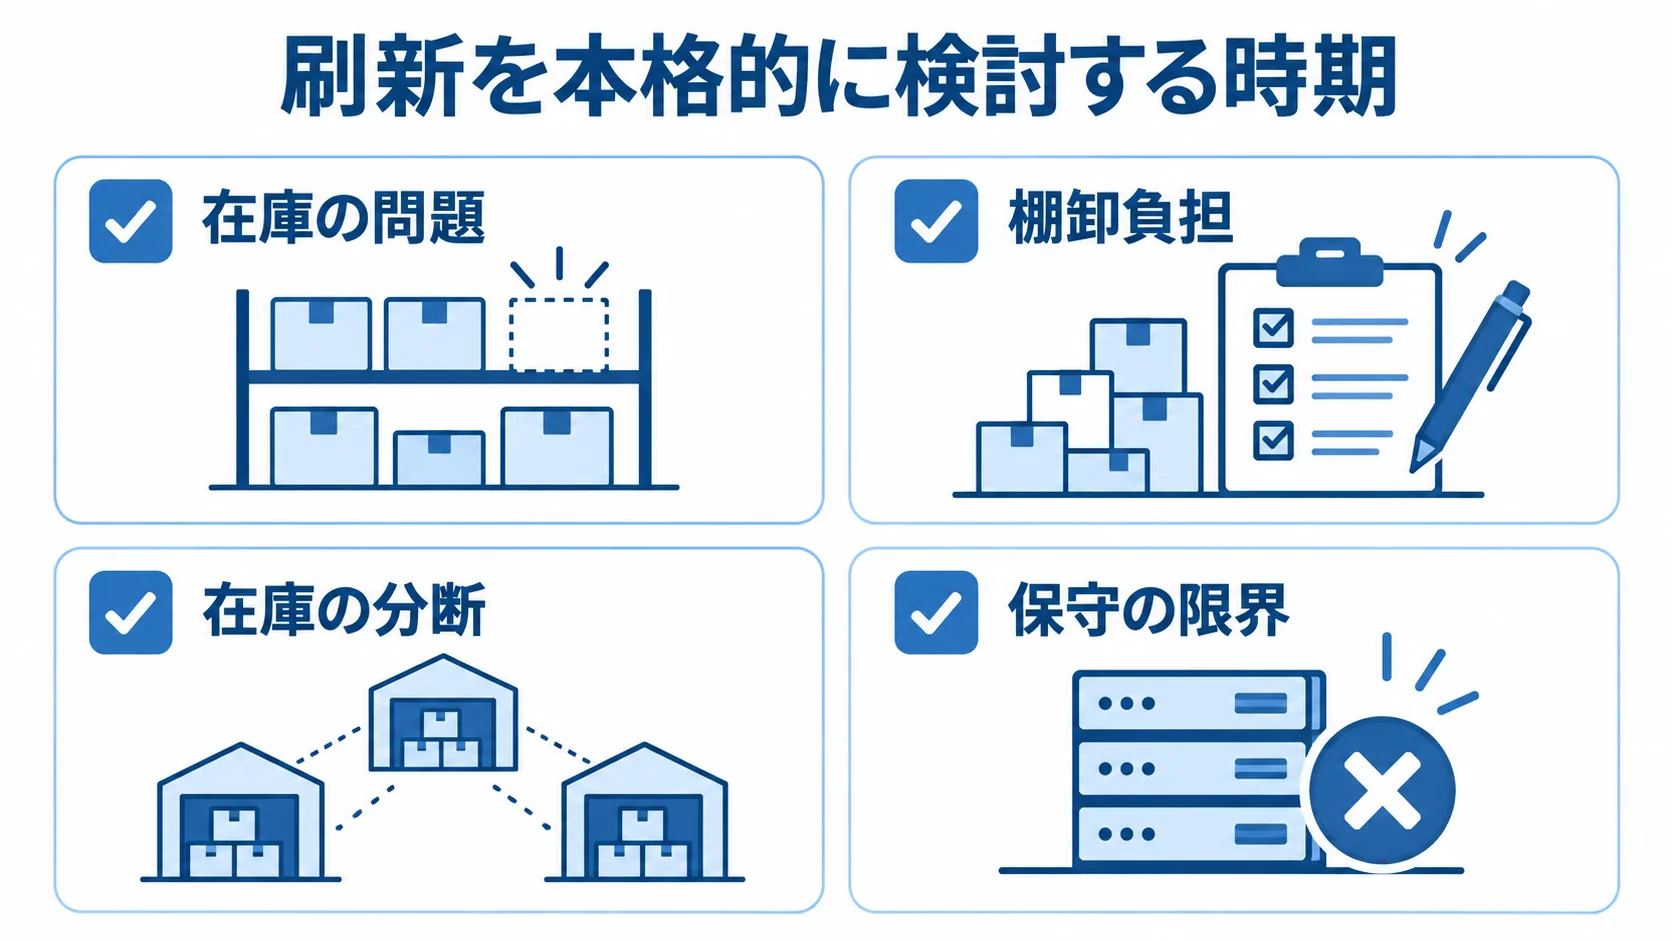
次の兆候が複数当てはまる場合は、刷新を本格的に検討する時期です。特に、保守人材やベンダーが減り、ブラックボックス化が進んでいるときは、放置するほどリスクとコストが膨らみます。
- 在庫の問題:在庫差異や欠品、過剰在庫が常態化している。
- 棚卸負担:棚卸に多大な工数がかかっている。
- 在庫の分断:EC・店舗・倉庫の在庫が分断され、オムニチャネルに対応できない。
- 保守の限界:保守できる人材がいない、または保守料が年々高騰している。
- 改修負担:手を入れるたびに多額の費用と時間がかかる。
全面刷新か部分刷新かの判断軸
刷新の範囲は、現行システムの劣化度、課題の緊急度、投資余力を見て決めます。全体がブラックボックス化し、保守も限界であれば、費用とリスクを踏まえて全面刷新を検討できます。
- 全面刷新:システム全体の劣化が進み、保守が限界に近い場合に選択肢となります。
- 部分刷新:在庫照会のリアルタイム化やEC在庫連携など、喫緊の機能を先に対応します。
- 段階投資:効果が見えやすく回収の早い領域から始め、効果を確かめて次の投資につなげます。
特定の機能だけが急ぎの課題なら、その部分をクラウドサービスで補い、段階的に範囲を広げる方法が現実的です。また、多くの企業にとって、段階的な刷新はリスクを抑えられる選択肢です。
段階的に進めると、効果を確かめながら、次の投資について社内の合意を得られます。全面か部分かは自社の状況に照らして、効果と負担の釣り合う範囲から始めます。
一方で、刷新しない場合にも、コストとリスクはあります。レガシーシステムを使い続けると、保守料の高騰や人材の枯渇、在庫差異による機会損失が積み重なっていきます。
比べるときは、刷新する場合の投資とリスクに加えて、刷新しない場合に将来生じる損失も含めて考えます。両方を踏まえて合理的なタイミングと範囲を選ぶことが、後悔のない投資判断につながります。
まとめ
刷新のメリットには、業務面の在庫精度向上・棚卸工数削減・属人化解消と、経営面の保守費削減・キャッシュフロー改善があります。一方で、初期投資や移行リスク、現場の一時的な負担も伴います。
費用は、要件定義・業務棚卸しで200万〜500万円、小〜中規模の刷新で3,000万〜1.5億円が目安です。また、効果はNPV・IRRなどの財務指標と定性効果で測り、開発費用の会計処理も予算に含めます。
刷新すべきかは、在庫差異や保守の限界などの兆候から判断します。全面か部分かは、システムの劣化度・課題の緊急度・投資余力を基準に見極めます。
さらに比較では、刷新時の投資とリスクに、刷新しない場合の保守費高騰や機会損失を加えて考えます。両方を比べて判断することが、後悔のない意思決定につながります。
投資判断や効果試算、会計処理に専門的な支援が必要な場合は、構想策定から伴走できる支援先への相談をご検討ください。
▼開発を相談する前に読みたい無料ホワイトペーパー
・レガシーシステム刷新の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。