
在庫管理システムの更改は、新規倉庫の開発と異なり、稼働を止めずに現行システムを置き換える、損得の見えにくい投資です。
メリットは在庫精度や運用コストの改善、デメリットは費用と移行の負担です。効果は金額で測り、時期は期限と課題、ROIで判断します。全体像は在庫管理システム更改の完全ガイドもご覧ください。
▼全体ガイドの記事
・在庫管理システム更改の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
在庫管理システム更改で得られるメリット
更改は、古いシステムを新しい基盤へ移して、現場の生産性や在庫精度、運用コストを改善する取り組みです。
代表的なメリットは、現場、コスト、経営の3つの側面から整理できます。また、効果の見積もりは投資判断の精度を左右します。
在庫精度の向上とリアルタイム在庫の実現
更改の本質的なメリットは、在庫精度の向上です。古いシステムでは在庫更新がバッチ処理に依存し、画面と実在庫に時間差が生じます。このずれは、欠品による販売機会の損失や、過剰在庫の保管コスト増大につながります。
- 在庫の即時反映:入出庫のたびに更新し、画面と現物の一致を保つ
- 循環棚卸し:年数回の一斉棚卸しから移行し、区画ごとに日々数えて負担を抑える
在庫精度の向上は、システム性能の改善にとどまらず、販売機会の確保やキャッシュフローの改善に直結する経営効果です。さらに、欠品と過剰在庫の抑制にもつながります。
保守費削減と夜間バッチ短縮による運用コストの圧縮
更改で見込める運用面の効果は、保守費と処理時間の改善です。これを毎年の金額に換算すれば、投資判断に使えます。
- 保守費:基幹系刷新事例では年2,400万円から850万円へ約65%削減
- 夜間バッチ:基幹系刷新事例では8時間から90分へ約80%短縮
老朽化したシステムは対応できる技術者が限られ、ハードウェア保守も割高になりがちです。そこで、クラウド基盤へ移行すれば、固定費を下げられる可能性があります。
たとえば、夜間バッチが翌朝の業務開始を圧迫している場合、処理時間の短縮は出荷準備に間に合う安心感につながります。
削減額はNPVやIRRに反映できます。その前提として、年間のコスト削減を積み上げ、キャッシュフロー改善額として数字にしておくことが、投資判断の出発点です。
ハンディ端末刷新と他システム連携による現場生産性の向上
端末の刷新と周辺システムとの連携は、入出庫や受注後の作業を見直す機会になります。また、削減できた時間は投資効果を測る材料になります。
- 端末の操作性:最新のスマートデバイスで読み取り精度や作業速度を高める
- システム連携:在庫情報を共有し、転記や突合作業を減らす
ハンディ端末は、バーコードやQRコードを読み取る携帯端末です。一方で、古い専用端末は交換部品が手に入りにくく、操作の煩雑さも作業効率を下げます。
販売管理・購買・会計・ECと在庫をリアルタイムで共有できれば、受注から出荷、補充までが円滑になります。さらに、ミスの削減と業務スピードの向上も期待できます。
棚卸しや転記作業の削減時間は、人件費に換算すれば定量的に評価できます。一方で、「使いやすくなった」といった定性的な効果も、あわせて確認します。
更改のデメリットとコスト・リスク
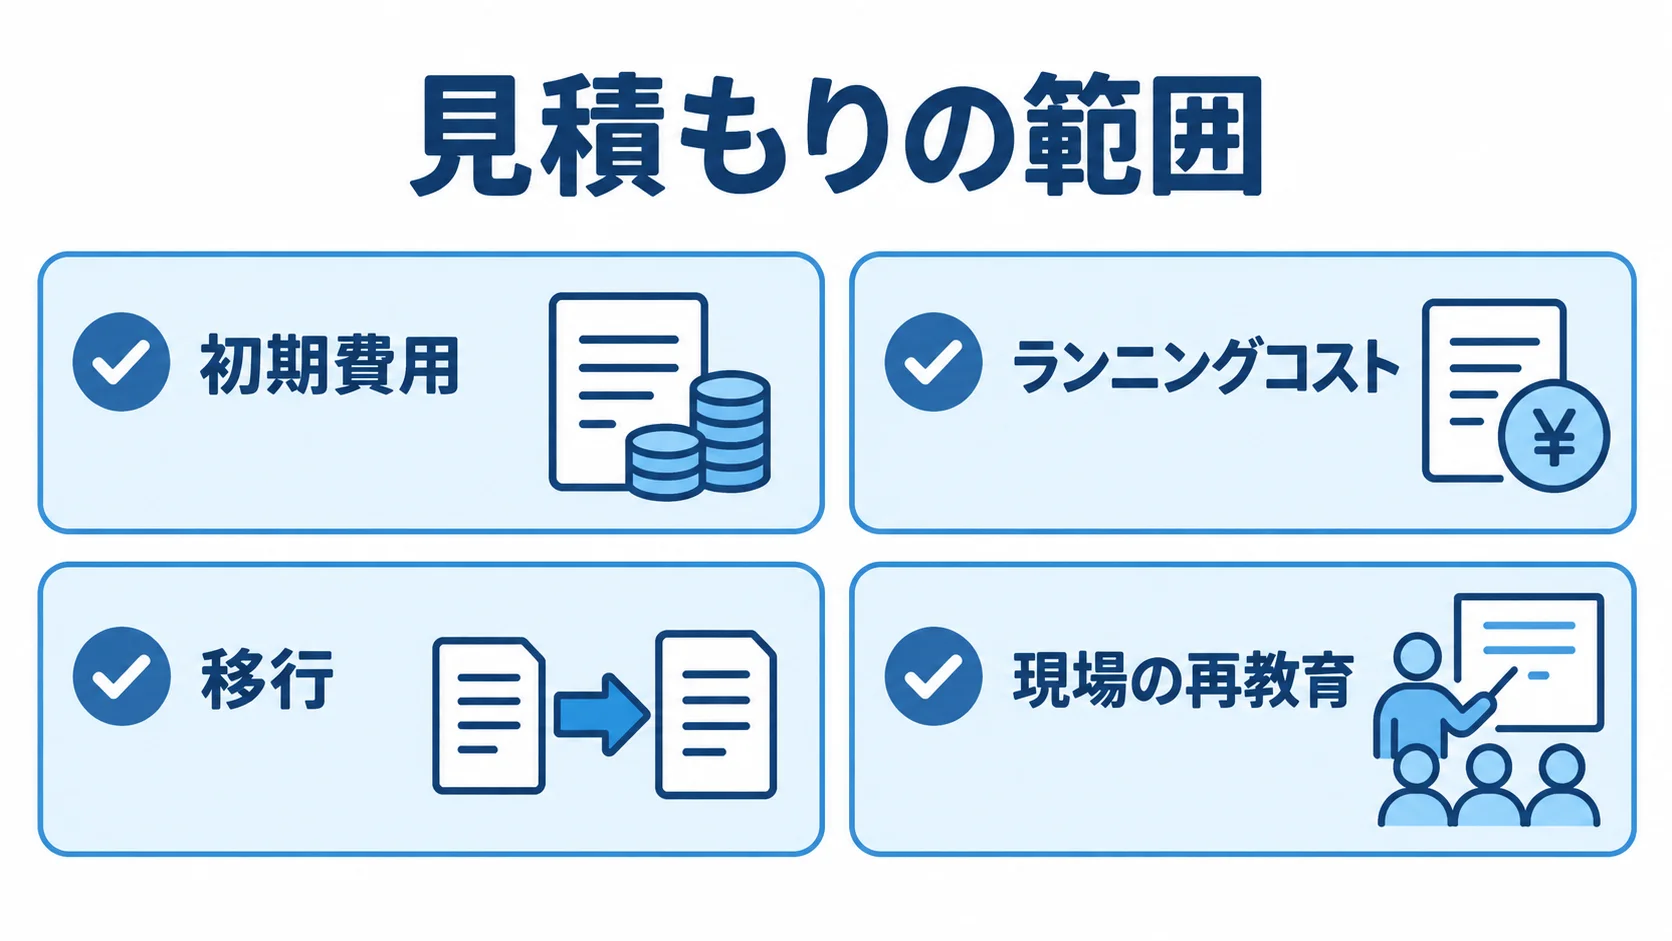
メリットだけを見て更改に踏み切るのは危険です。後から負担が膨らむおそれがあるため、初期費用や運用費に加えて、移行リスクや再教育の負担も見積もり、投資判断に含めます。
初期費用とランニングコストの構造
費用は更改のアプローチによって幅があります。既存業務を大きく変えないクラウド移行型と、業務プロセスから見直す再構築型とで、目安の額は大きく異なります。
- クラウド移行型:数百万円から1,000万円台が目安
- 再構築型:2,000万円から数千万円規模に達することもある
初期費用には、開発・設定費に加えて、端末などのハードウェア、データ移行、導入支援の費用も含まれます。費用に漏れがあると追加費用が生じ、投資効果の計算が崩れます。
更改後のランニングコストも、見落とせない要素です。クラウド型では月額・年額の利用料が続き、利用量で変動する場合もあります。そのため、保守費の削減分と利用料を相殺し、実質の改善額を見極めます。
移行リスク・データ移行負荷・現場の再教育
移行時の障害は出荷停止につながるおそれがあり、業務への影響を抑えるには、事前の備えが欠かせません。
- 切り替え:計画と切り戻し手順を準備する
- データ:移行前に不整合や重複を整理する
- 現場:新システムや端末の再教育を見込む
実際に、ある食品メーカーの基幹システム切り替えでは、障害で商品の出荷が停止しました。在庫管理システムは事業の根幹を支えるため、計画が不足すると、こうした深刻な事態を招きかねません。
長年の在庫データには、コードの不統一や重複、未使用のマスタ情報が蓄積しがちです。移行前のデータクレンジング(整理・是正)には相応の工数がかかるため、これを甘く見積もると、移行スケジュールが後ろ倒しになります。
新システムや端末に現場が慣れるまでの再教育も必要です。習熟期間には一時的に生産性が下がる場合があります。見積書に表れにくいこれらの負担も、更改判断で考慮します。
効果の測り方と財務的な評価基準
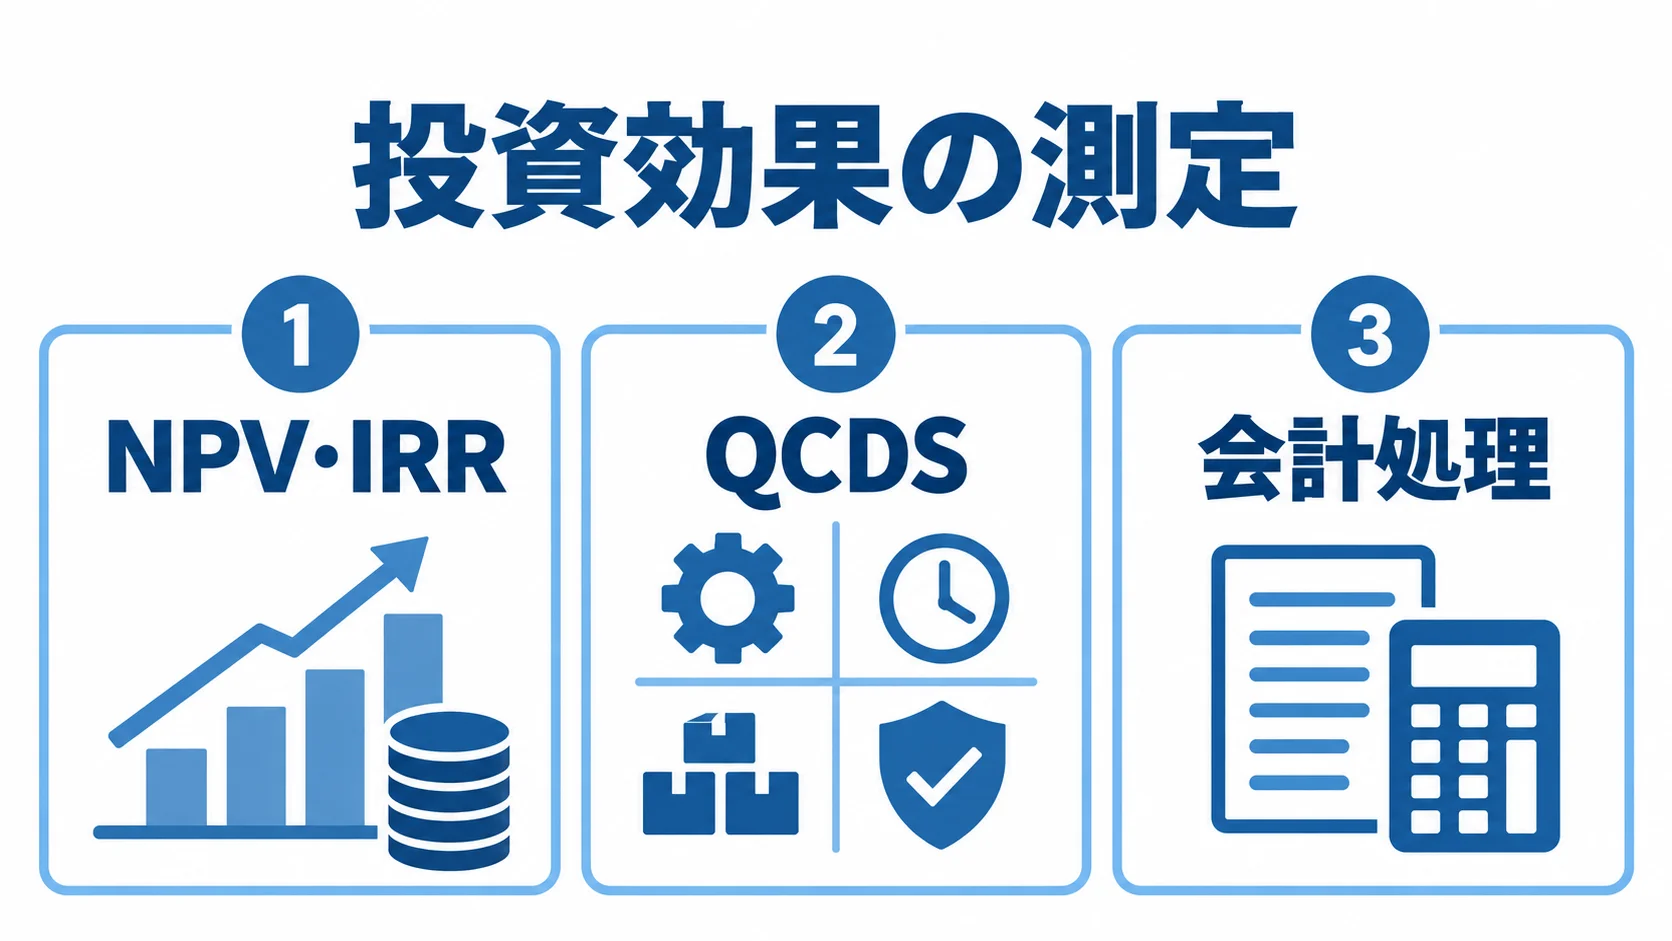
更改は、コストの支出としてだけでなく、戦略的な投資として評価します。
効果は財務指標で数字にして、客観的に判断します。判断の材料は、NPV・IRR、QCDS、会計処理の3つです。
NPV・IRRによる投資効果の測定
NPV(正味現在価値)は、将来のキャッシュフロー改善額を現在価値に割り引いて合計し、初期投資額を差し引いた値です。プラスなら、割引率を上回るリターンを見込めます。
- NPV:現在価値に直した改善額と投資額の差
- IRR:自社の資本コストと比べる投資利回り
- 試算額:毎年の改善額から初期費用と運用費の増加を差し引いた額
IRR(内部収益率)は、NPVがゼロになる割引率のことで、投資が生む利回りを示します。IRRが自社の資本コストを上回れば、経済的に合理的と判断できます。
保守費や棚卸し工数の削減額などは、毎年のキャッシュフローに積み上げます。効果は年単位で整理することが、客観的な評価の前提です。
在庫精度による欠品・過剰在庫の削減や、夜間バッチ短縮による残業削減も金額に換算します。そのうえで、初期費用とランニングコストの増加分を差し引きます。毎年の手元に残る額を試算できれば、表計算ソフトでもNPVとIRRを算出できます。
QCDS視点でコスト以外の効果も多角的に評価
財務指標で捉えきれない効果は、QCDSの観点で評価できます。トヨタ自動車がIT投資の評価に採り入れている考え方です。
- Quality(品質):在庫精度やデータの信頼性
- Cost(コスト):保守費や運用費
- Delivery(納期):出荷リードタイムや欠品
- Safety(安全):属人化やシステム停止リスク
コストだけでなく、四つの観点すべてを見ると、更改の価値を広く捉えられます。NPV・IRRとQCDSの二段構えで評価すると、更改を事業に貢献する投資と位置づけられます。
会計処理の判断基準と、節税・資産計上の使い分け
投資判断で見落とされがちなのが会計処理です。同じ支出でも、処理によって利益や税負担が変わります。
処理は、将来の収益獲得や費用削減が確実かどうかで分かれます。
- 収益が確実:開発費をソフトウェアとして資産計上
- 収益が不確実:当期の費用として処理
- 端末の取得:条件に応じて少額減価償却資産の特例を検討
ソフトウェアは原則5年で減価償却します。一方で、新技術の試行などで将来の収益が不確実なら、研究開発費として当期の費用にします。
更改の内容がどちらに当たるかは、財務戦略上の重要な判断です。資産計上は費用を複数年に分散して単年度の利益を安定させ、費用処理は当期利益を圧縮して節税につなげます。
ハンディ端末などには、少額減価償却資産の特例を使える場合があります。取得価額が10万円未満であれば、即時に費用として損金処理できます。
さらに、中小企業者等は一定の条件下で、取得価額30万円未満(あるいは40万円未満)を一括で損金算入できる特例もあります。制度を踏まえ、資産計上と節税のバランスを設計します。
なお、具体的な処理は自社の状況で異なるため、税理士や会計士などの専門家に確認します。
更改に踏み切るべきかの判断基準
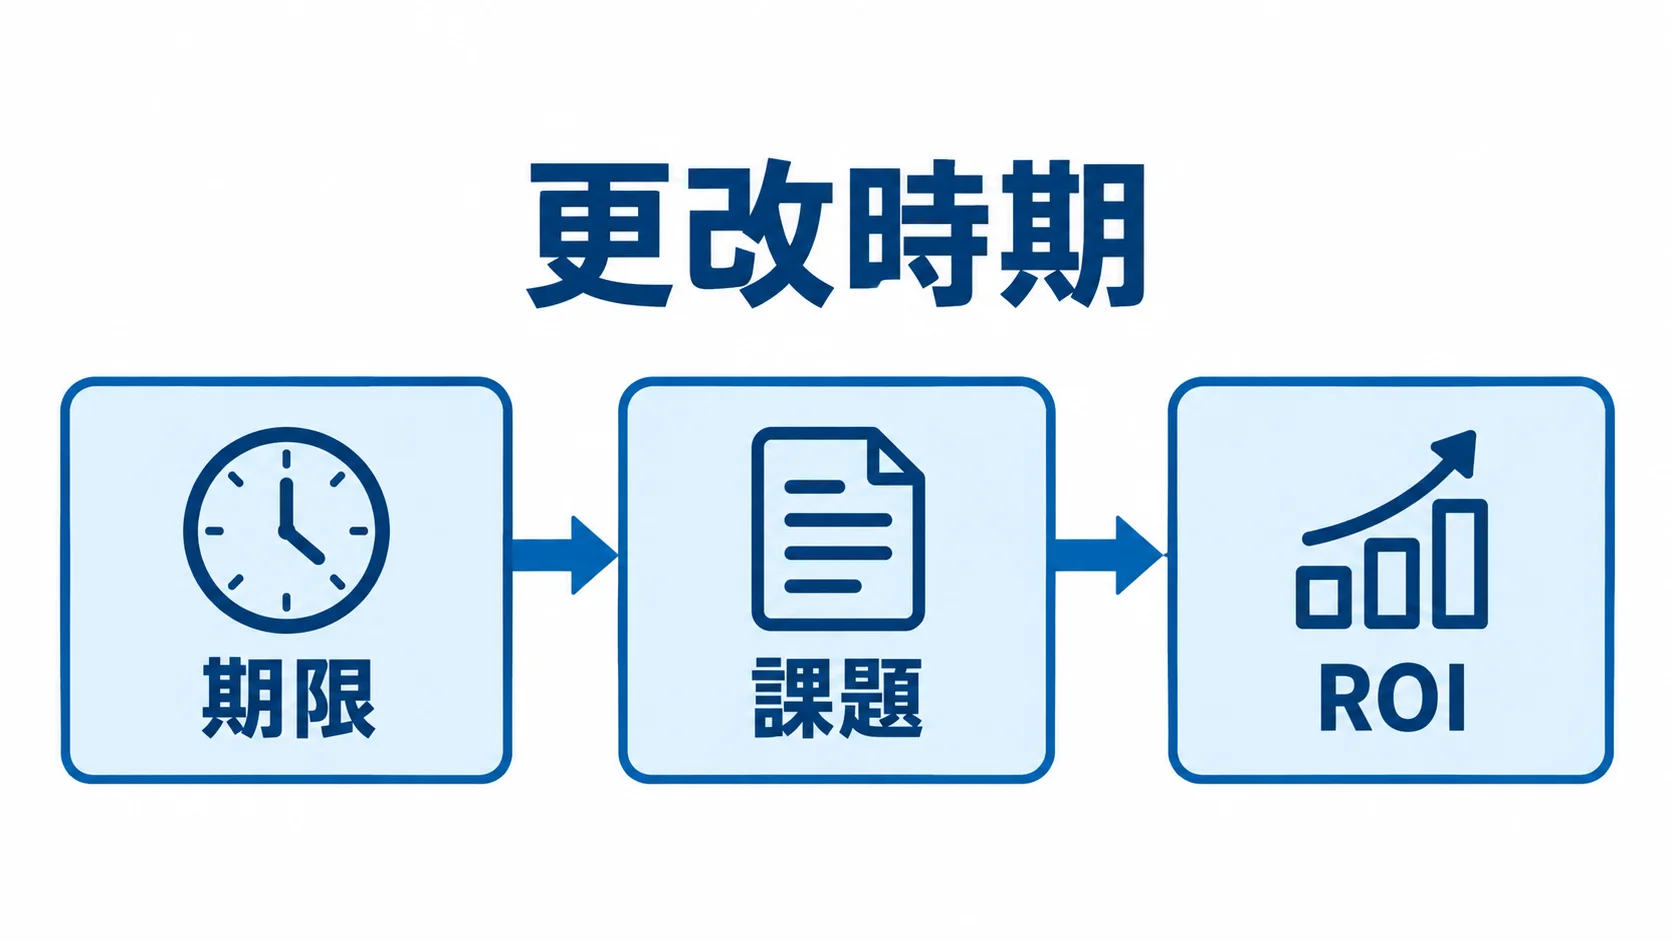
更改の時期は、早すぎると投資効果が薄れ、遅すぎるとリスクとコストが膨らみます。判断は、外的な期限、課題、投資収益の3点から進めます。
EOL・保守期限切れ・端末更新という外的な契機
最初に確認するのは、外的な期限が迫っているかどうかです。
- EOL:End of Life(製品の販売・サポート終了)のこと
- 端末の期限:生産終了や保守期限が迫る場合、端末とシステム全体の更改を合わせて検討するのが合理的なことが多い
利用中のソフトウェアやハードウェアがEOLを迎えると、セキュリティ更新や障害時の支援を受けられません。そのまま放置すれば、事故や復旧不能な障害のリスクが高まります。
端末更新費が発生する時期も、更改判断の契機になります。さらに、期限切れによる損失リスクを金額に換算できれば、更改投資を正当化する根拠にもなります。
在庫精度・棚卸負荷・ROIから見た更改可否
まず、現行システムの在庫精度や棚卸し工数、欠品や過剰在庫の発生状況を、数字で把握します。課題が大きいほど、更改による改善幅も見込みやすくなります。
NPVやIRRを用いてROI(投資収益率)を試算し、年間のキャッシュフロー改善額が初期投資と運用費の増加分を上回るかを確かめます。さらに、自社の求める利回りを満たすかも見ます。
外的な期限がまだ先で、在庫精度や棚卸負荷に大きな問題がなく、ROIも見込めない場合は、更改を急ぐ必要はありません。
- 期限:EOLや保守期限が迫っている状況
- 課題:在庫精度や棚卸負荷の深刻さ
- ROI:自社が求める水準の投資収益の見込み
この3点を冷静に評価すれば、感覚や流行に流されず、自社に合う更改時期を判断できます。
まとめ
更改の効果は、在庫精度の向上や棚卸し工数の削減、保守費と夜間バッチの改善、端末刷新や他システム連携に表れます。基幹系刷新の事例では、保守費が年2,400万円から850万円へ約65%、夜間バッチが8時間から90分へ約80%改善しました。
一方で、初期費用とランニングコストに加え、移行リスクやデータ整理、現場の再教育も見ておく必要があります。費用の目安は、クラウド移行型が数百万円から1,000万円台、再構築型が2,000万円から数千万円規模です。
NPV(正味現在価値)とIRR(内部収益率)で金銭的な効果を測り、QCDSでコスト以外の価値も評価します。会計処理や少額減価償却資産の特例も、専門家に確認しながら検討します。
判断にあたっては、EOLなどの期限、在庫精度や棚卸負荷の課題、ROIの見込みを確認し、自社に合う時期を見極めます。更改の全体像や進め方は、完全ガイドもご覧ください。
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。