
基幹システムやERPの刷新は、新規開発ではなく既存の基幹システムを作り直す取り組みです。保守費の削減などの効果が見込める一方、多額の投資や移行リスク、現場の負荷も伴います。
投資対効果を財務指標で示し、会計処理も含めて検討すると、経営判断の材料になります。
詳しい全体像は基幹システム/ERPのモダナイゼーションの完全ガイドもご覧ください。
▼全体ガイドの記事
・基幹システム/ERPのモダナイゼーションの完全ガイド
レガシーシステム刷新の種類・工程・費用・会社選定までの全体像については、無料ホワイトペーパー「レガシーシステム刷新の完全ガイドブック」で詳しく解説しています。
基幹システム/ERP刷新のメリット
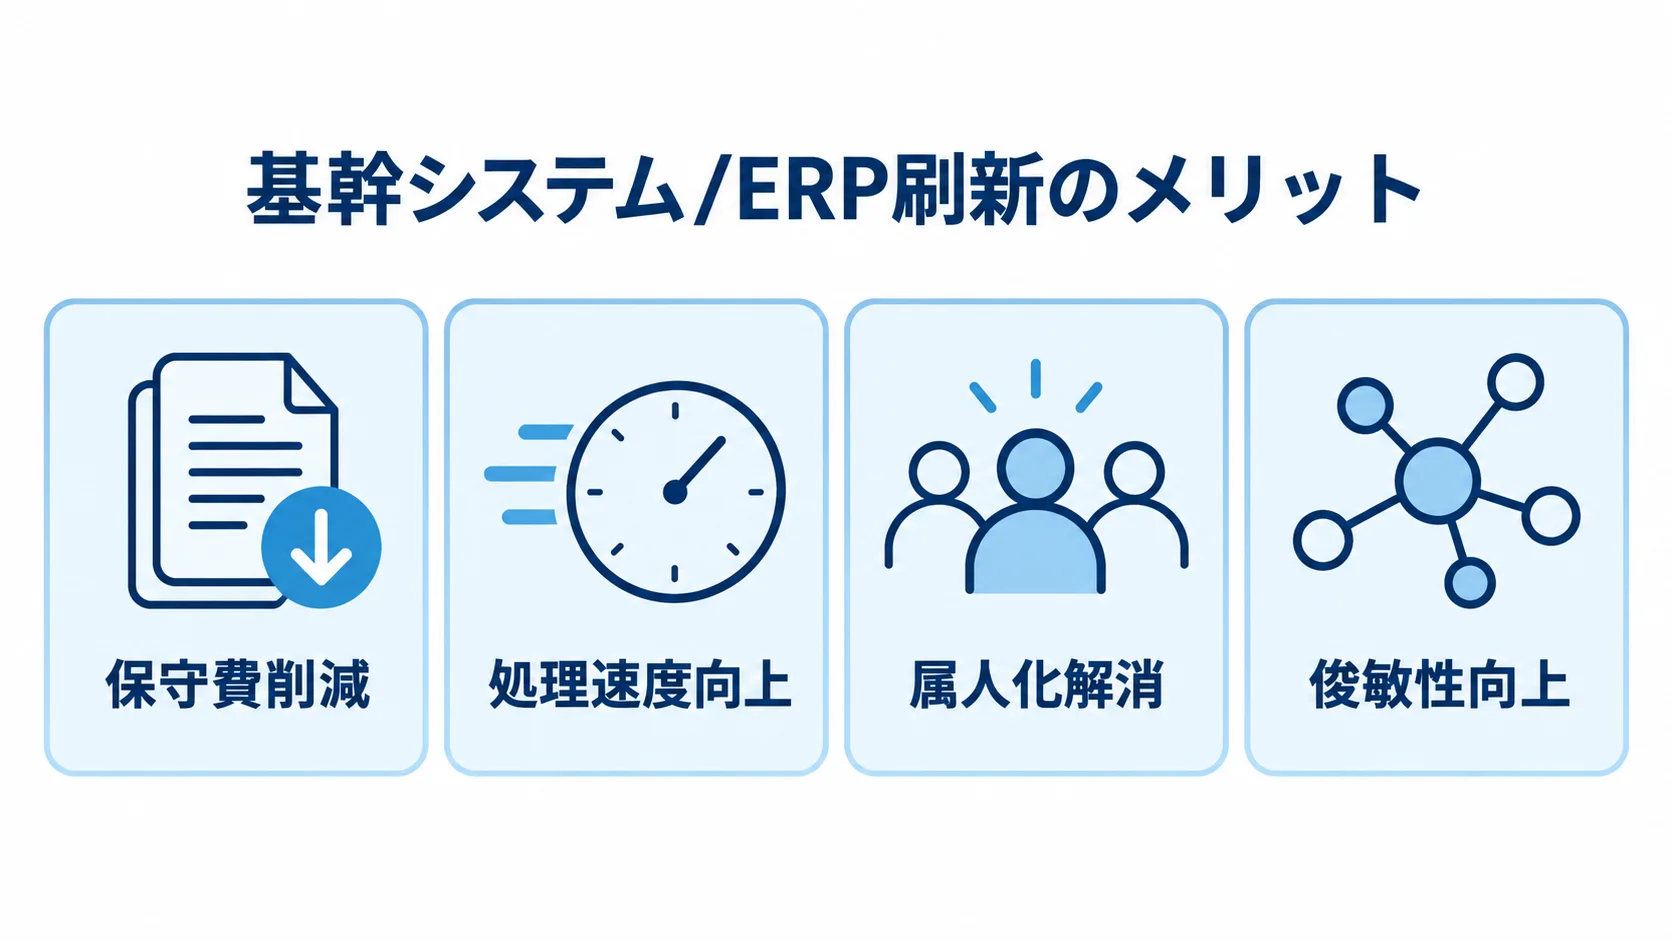
基幹システムやERPの刷新には、コスト削減や競争力強化につながる効果があります。
発注側は、投資判断で定量面と定性面を分けてバランスよく評価することで、刷新の価値を経営層に説明しやすくなります。
定量的なメリット:保守費削減と処理速度向上
定量的な効果は、保守費の削減と処理速度の向上です。刷新の事例では、どちらも数値で効果を確認できます。
- 保守・運用費:ハードウェアの保有や保守から、従量課金への転換
- 処理速度:バッチ処理やデータ分析にかかる時間を短くできる
老朽化したメインフレームやオンプレミス環境では、ハードウェアの保守費やライセンス費が高額になりがちです。
ある製造業では、COBOL基幹系の刷新により、サーバー保守費が年2,400万円から850万円へ、約65%減りました。
同社では夜間バッチを8時間から90分へ、約80%短縮しました。この処理時間の短縮は、月次決算の早期化や経営判断の迅速化にもつながります。
また、SAP S/4HANAは、インメモリデータベースにより、大量データの集計や分析をリアルタイムで行えます。さらに、クラウド移行では、使った分だけ支払う従量課金にできます。
定性的なメリット:属人化解消と俊敏性
金額に直接表れにくい定性的なメリットも、投資判断で評価する要素です。事業継続性と変化への対応力が、これに該当します。
- 属人化やブラックボックス化の解消:保守を担える人材を増やしやすくする
- ビジネスの俊敏性向上:機能追加や外部連携の速度が上がる
レガシーシステムは、特定の担当者しか理解できない状態のまま、その人が退職すると維持できなくなる恐れがあります。
刷新の際に文書を整備し、モダンな技術へ移しておくと、事業継続性が高まります。この点は、「2025年の崖」を回避するうえで本質的なメリットです。
クラウドネイティブな構造であれば、新機能の追加や外部サービスとの連携を迅速に進められます。たとえば、数ヶ月かかっていた改修が数週間で実現すれば、競争優位の源泉になります。
刷新は、守りのコスト削減だけでなく、攻めの事業変革を支える基盤にもなります。
刷新のデメリットと向き合うべき課題
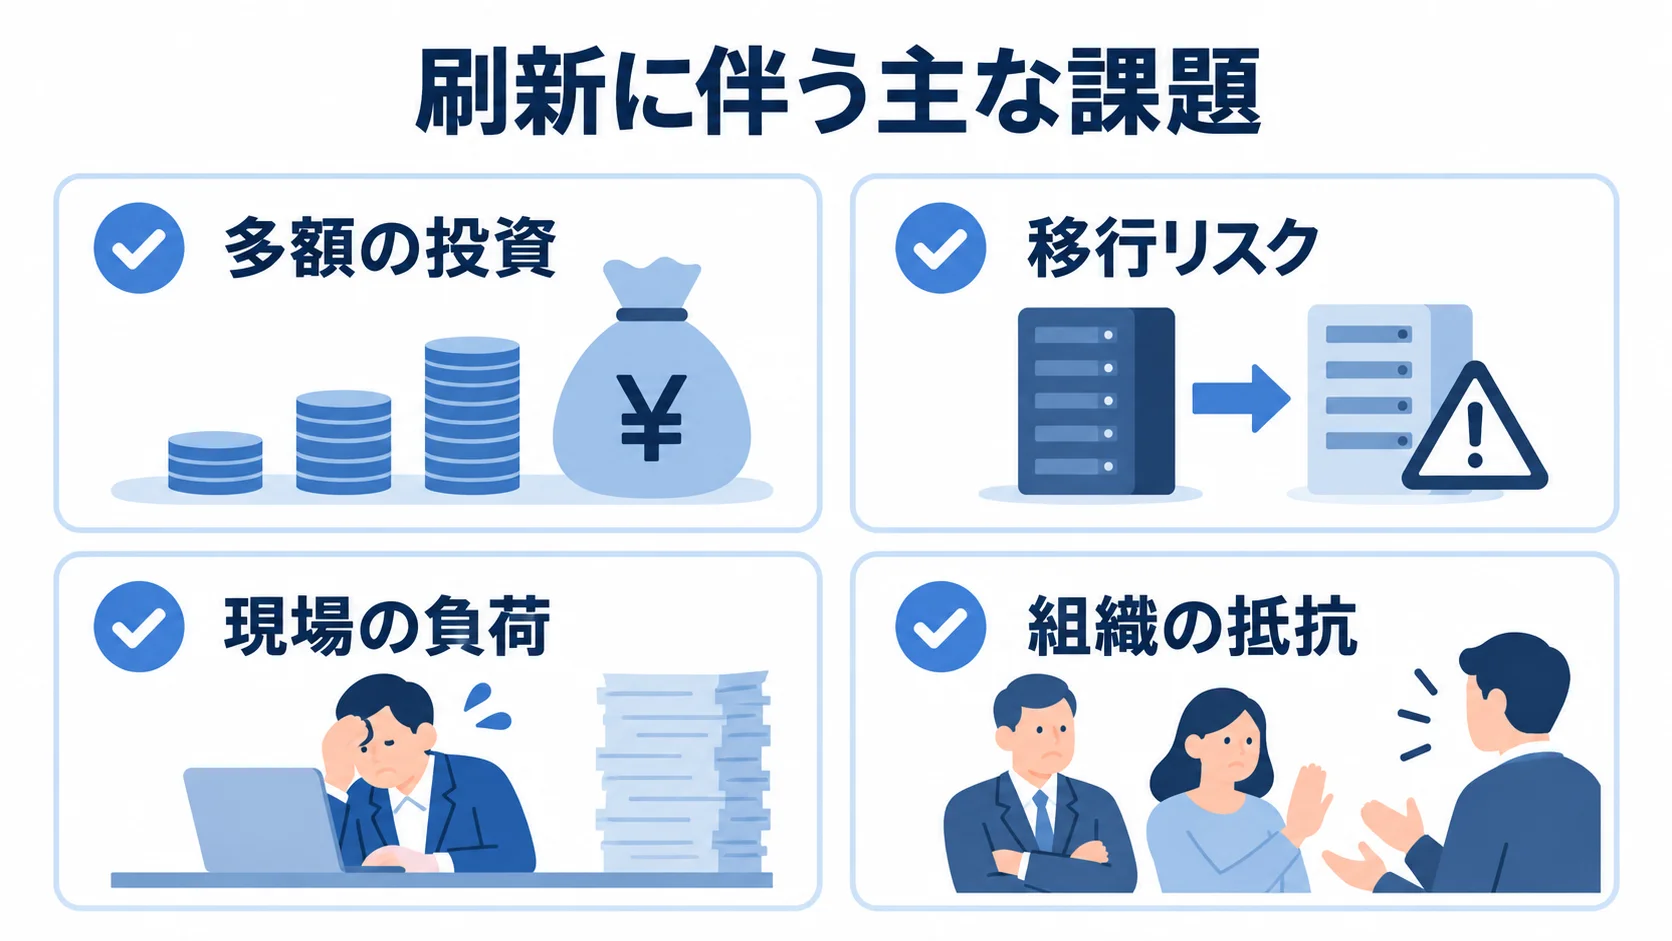
刷新には大きなメリットがある一方で、投資や移行リスク、現場の負荷も伴います。
発注側は、これらの課題を隠さず把握し、対策を投資判断に織り込みます。
多額の投資と移行リスク
刷新の費用と期間は、システムの規模や再構築の方式によって異なります。そのため、投資判断では金額に加えて、二重運用などの負担も見ておく必要があります。
- 刷新費用:SI費(人件費)が大半を占める
- 移行リスク:業務停止を防ぐための準備が欠かせない
小〜中規模の単一業務システムでは3,000万〜1.5億円、中〜大規模の基幹と複数周辺システムでは1.5億〜5億円がかかります。
特に、多額の投資は刷新の最大のデメリットです。意思決定を難しくする主な要因にもなります。
再構築型では12〜18ヶ月以上かかります。その間は、社内リソースが拘束されるうえ、現行システムとの二重運用費も発生します。
移行リスクも重大です。基幹システムは企業活動の中核を担うため、移行に失敗すれば業務停止を招きます。実際に、江崎グリコでは切り替え時の障害により、チルド商品の全品出荷が停止しました。
段階的な移行や入念なリハーサルは、リスクを抑えられます。ただし、追加の費用と期間が必要になります。
多額の投資と移行リスクは、刷新のメリットと表裏一体です。
業務負荷と組織的な抵抗
発注側は、現場部門で生じる課題を把握して、刷新計画に反映します。
- 現場の負荷:通常業務と刷新作業を並行しなければならない
- 組織の抵抗:慣れた業務フローの変更に伴って生じる
現場の工数は、要件定義やデータクレンジング、新システムの習得に割かれます。
ERPでFit to Standard(標準機能への業務適合)を進めると、慣れた業務フローを変える必要があります。また、SAP導入の3大疾病に「ユーザー部門のやる気がない」が含まれる背景には、組織の負荷もあります。
発注側は、トップダウンだけで進めず、現場のキーパーソンを早期に巻き込みます。目的やメリットを共有して当事者意識を促すと、抵抗を和らげられます。
事前の備えと現場の巻き込みによって、デメリットはある程度抑えられます。
投資対効果(ROI)の財務指標による判断
経営層に刷新の意思決定を納得してもらうには、感覚的な「良さそう」だけでなく、財務指標で客観的なROIを示すことが有効です。
刷新をコストではなく戦略的な投資と捉え、定量・定性の効果を測り続けることが、稟議の説得力を高めます。
NPV・IRRによる投資効果の可視化
複数年にわたる刷新投資は、NPVやIRRといった財務指標で評価します。
- NPV:将来の効果を現在価値に割り引いて、初期投資と比べる
- IRR:収益率の水準と、資本コストや他案件との比較
評価の対象になる効果には、将来のコスト削減額や売上向上分があります。
NPVがプラスであれば、投資が価値を生むと判断できます。
刷新は初年度の投資が大きく、効果の回収に数年かかります。そのため、単年度の損益だけで見ると、効果を過小評価しがちです。
たとえば、トヨタ自動車の「QCDS(Quality, Cost, Delivery, Safety)」のように、財務と非財務の指標を組み合わせて多面的に評価します。
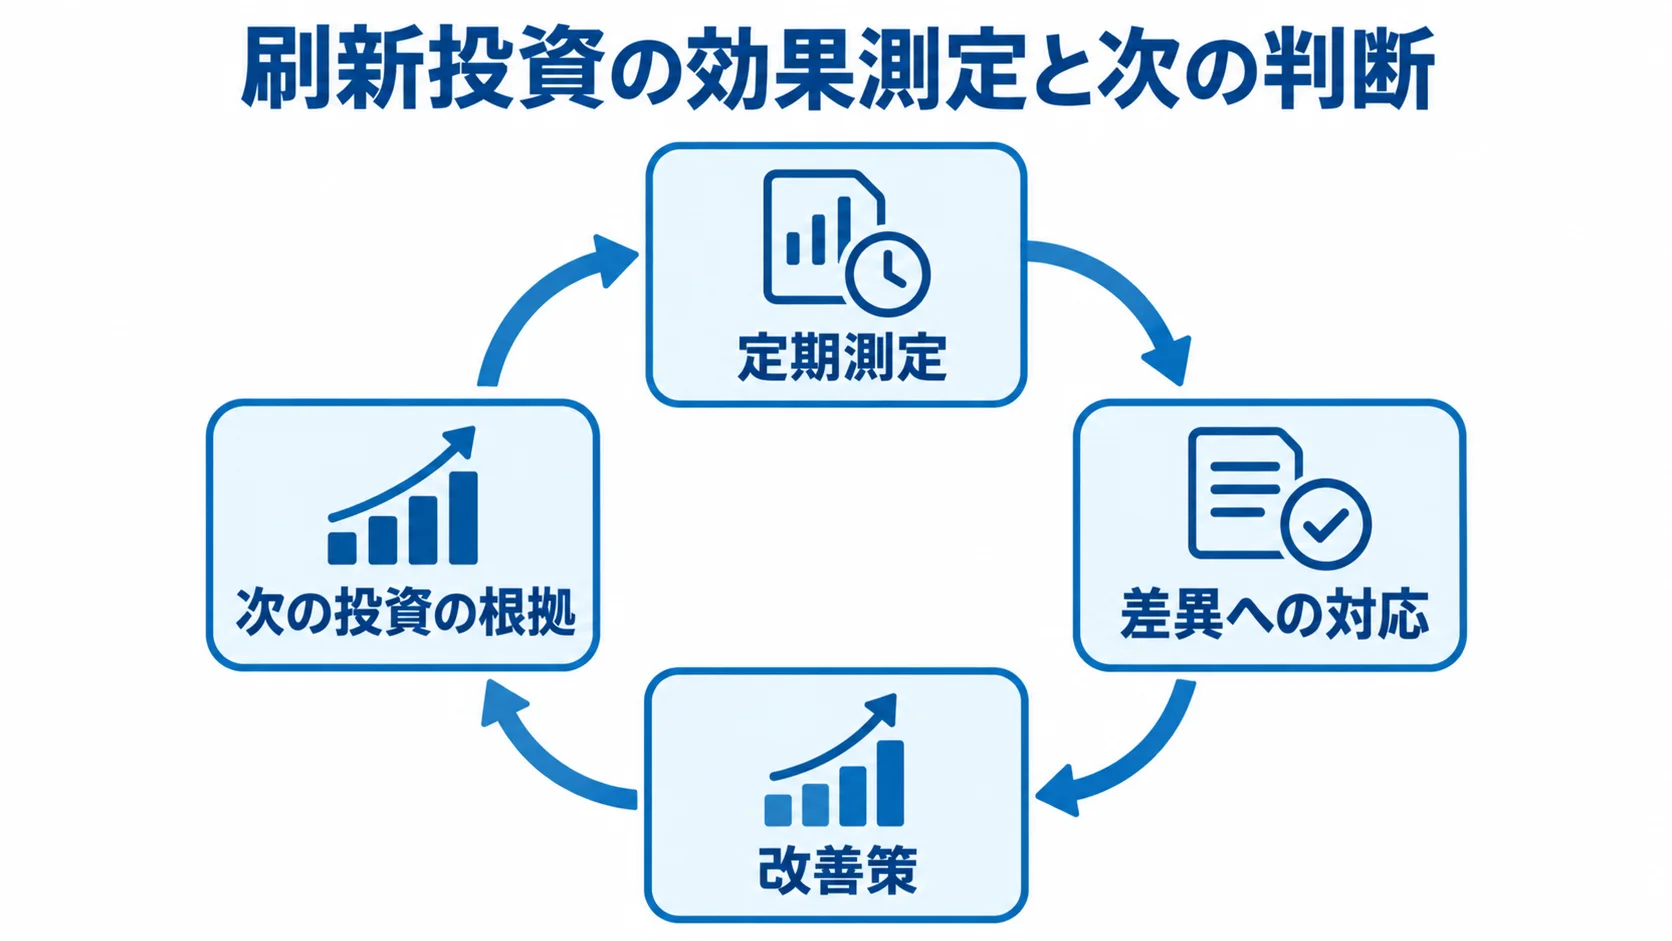
効果のモニタリングと継続評価
投資効果は、刷新前の試算で終わらせず、導入後も測定します。そのうえで、想定との差を確かめ、改善につなげます。
- 定期測定:要件定義で定めた移行後のKPIを、定期的に確認する
- 差異への対応:原因を分析して、改善策を講じる
KPIには、保守費削減率や処理時間の短縮、運用工数の削減などがあります。
想定を下回る項目があれば、その時点で追加策を検討することになります。
測定と改善を続けると、刷新は一度きりのプロジェクトではなく、継続的な改善活動になります。また、成果の記録は次の投資の根拠になり、刷新投資のリターンを高めます。
会計処理の判断基準:費用計上と資産計上
開発費用の会計処理によって、当期の損益や税負担が変わります。そのため、発注側は経理・財務部門を計画段階から巻き込み、処理方針も含めて投資を判断します。
会計処理は、経営・財務の視点で検討すると、刷新を有利に進められる場合があります。
情報システム部門だけで進めると、この観点を見落とすことがあります。技術要件や業務改善に目が向き、費用処理や税負担まで検討する例は多くありません。
数千万円から数億円規模の刷新では、会計処理がキャッシュフローや決算に与える影響も大きくなります。そのため、技術や業務の要件と合わせて検討する必要があります。
勘定科目の判断基準
開発費用の処理区分を判断する際は、将来の効果や収益の見込みを確認します。
- 資産計上:将来の収益獲得や費用削減が確実な場合
- 費用計上:研究段階で、将来の収益が不確実なとき
資産計上した費用は、ソフトウェア(無形固定資産)として計上し、原則5年で減価償却します。一方、研究段階の費用は研究開発費として当期に処理します。
複数年で償却すると単年度の費用負担は平準化しますが、資産は貸借対照表に残ります。
費用計上では、当期の利益が圧縮され、節税効果も当期に集中します。
有利な処理は経営状況や税務戦略によって異なるため、発注側は計画段階で経理部門や税理士と検討します。
情報システム部門だけでは見落としがちですが、会計処理は投資効果を左右する判断軸のひとつです。
少額減価償却資産の特例の活用
税務上の特例により、刷新に関わる費用を有利に処理できる場合があります。ただし、取得価額などの条件を満たすかどうかは、事前に確かめておく必要があります。
- 10万円未満:システム関連費用を一括で損金に算入
- 30万円未満:中小企業向けの特例を活用できる
- 40万円未満:一定の条件を満たす場合に特例を活用
中小企業向けの少額減価償却資産の特例では、取得価額の区分によって、一度に損金算入できる範囲が変わります。
刷新では、ツールやライセンスなど少額の取得が複数発生することがあります。そのため、特例の適用可否を確かめると、税負担が変わる場合があります。
刷新の判断は、技術や業務だけでなく、会計・税務にも及びます。財務指標で効果を測ることと、会計処理の扱いを決めることを、並行して進めます。
IT部門だけで閉じず、経営・財務も交えた全社の判断を投資の基準にすることが欠かせません。
まとめ
ここまで、基幹システム/ERP刷新のメリットとデメリット、ROIや会計処理の判断基準を見てきました。
保守費が年2,400万円から850万円へ約65%減り、夜間バッチが8時間から90分へ約80%短くなった事例があります。
属人化の解消や俊敏性の向上も、定性的な効果です。
一方で、3,000万〜5億円規模の投資、移行リスク、現場負荷や組織的抵抗も伴います。事前の備えと巻き込みによって、これらは軽減できます。
NPVやIRRで効果を複数年にわたって評価し、導入後もKPIを継続して確認します。
費用計上か資産計上か、少額減価償却資産の特例も合わせて検討し、投資効果を高めます。
刷新はIT部門だけで閉じず、経営・財務を巻き込んだ戦略投資として進めることが、成功の鍵です。
投資対効果の試算や刷新計画に悩む際は、刷新支援の実績を持つパートナーへの相談も検討できます。
▼開発を相談する前に読みたい無料ホワイトペーパー
・レガシーシステム刷新の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。