
基幹システム/ERP刷新は、刷新で得られる効果と、初期投資や現場の負担を比べて投資の妥当性を判断します。SAP ERP(ECC6.0)の2027年末保守終了も踏まえ、NPVやIRRといった財務指標と会計処理も確認します。
刷新全体の流れは、下の完全ガイドでも確認できます。
▼全体ガイドの記事
・基幹システム/ERP刷新の完全ガイド
レガシーシステム刷新の種類・工程・費用・会社選定までの全体像については、無料ホワイトペーパー「レガシーシステム刷新の完全ガイドブック」で詳しく解説しています。
基幹システム/ERP刷新で得られるメリットと効果
刷新の効果は、コスト面と事業面に分けて考えると整理しやすくなります。前者は保守費や運用負荷の削減、後者は業務速度の向上や新施策への対応力です。
メリットは、保守費や処理時間など測れる指標と結びつけると、投資判断の根拠として使えます。刷新の事例でも、成果は数値で示されています。
保守費削減と運用負荷の軽減という直接効果
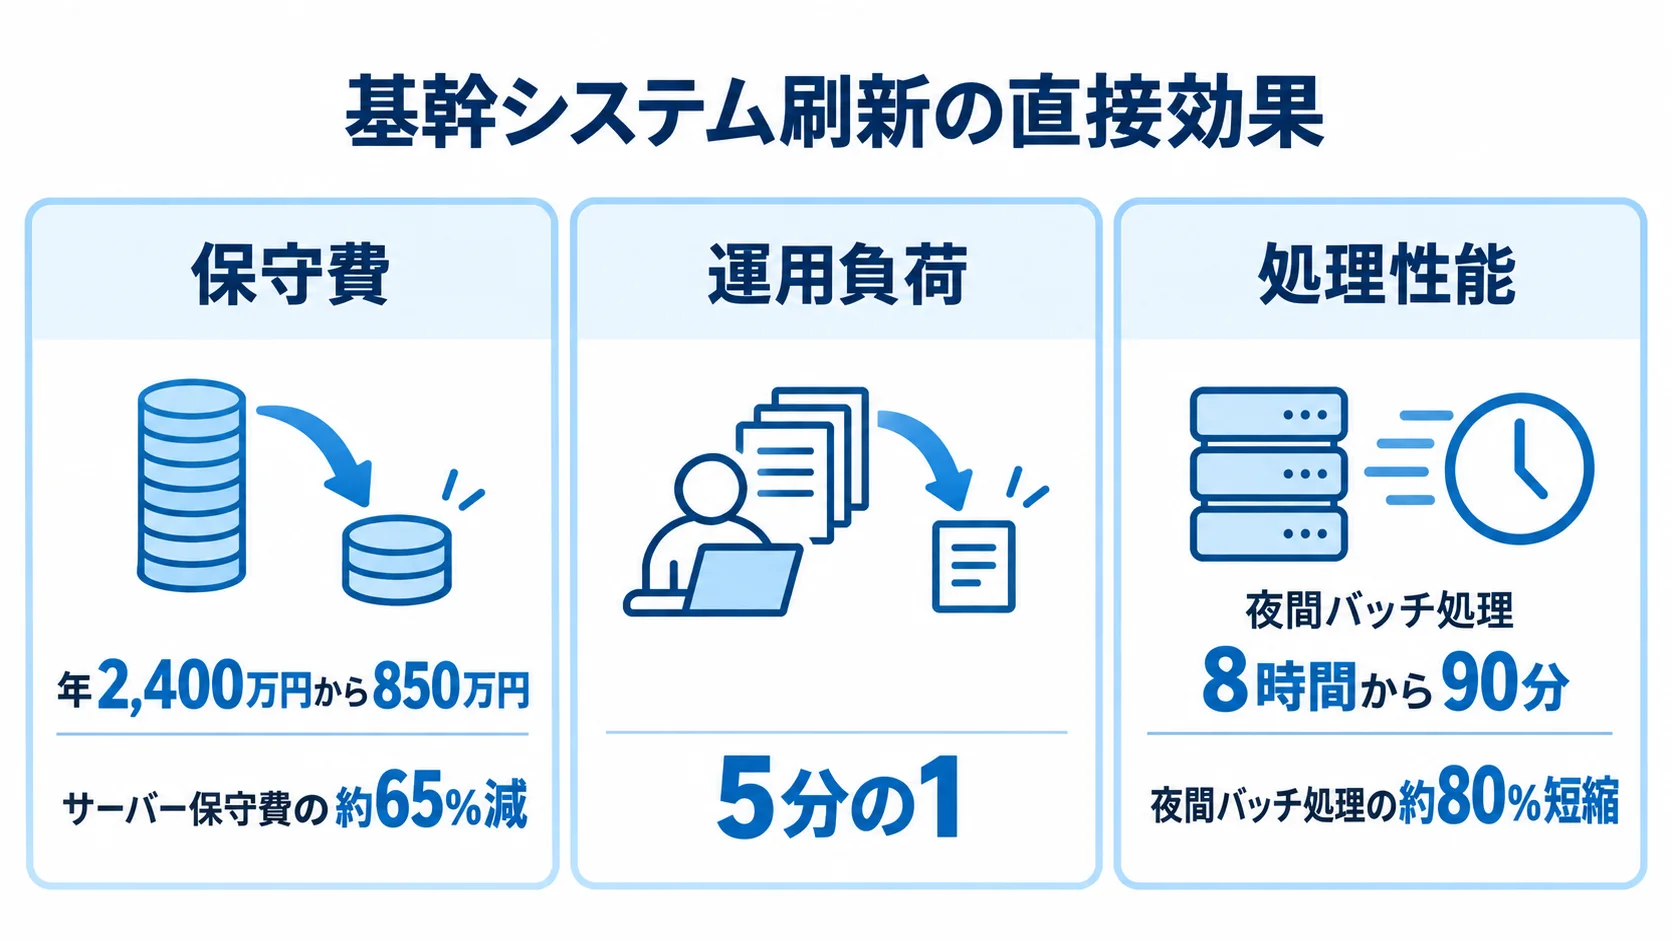
保守費や運用負荷の削減、処理性能の向上は、刷新の直接効果として事例で確かめられています。
- 保守費:製造業の事例で、年2,400万円から850万円への削減
- 運用負荷:インフラ運用の作業負担が軽くなった事例
- 処理性能:夜間バッチが8時間から90分に短縮
老朽化したシステムでは、保守できる技術者が限られるうえ、ハードウェアの維持費もかさみます。上の製造業の事例では、サーバー保守費が約65%減りました。
年1,500万円以上の削減は、刷新の初期投資を数年で回収できる規模です。そのため、コスト面から投資の合理性を説明する材料になります。ユニリタの事例では、インフラ運用を見えるようにしたところ作業負担が5分の1になり、投資対効果は数億円規模に達しました。
また、保守や運用に追われていた人員を、付加価値の高い業務へ振り向けられる点も、間接的な効果です。別の製造業の事例では、夜間バッチ処理が約80%短縮し、翌朝の業務開始前に処理を終えられるようになりました。コスト削減と処理性能は数値で示せるため、稟議の根拠として説明しやすい効果です。
属人化の解消と事業変化への対応力
事業面の効果は刷新直後には表れにくいため、短期の数値だけでなく時間軸も含めて評価します。
- 事業継続性:特定の担当者に依存しない運用の実現
- 変更への対応:商品やサービス、チャネルの追加への追従
- 標準機能の活用:ERPの更新で新機能を取り込める点
改修できる担当者が限られると、属人化が進みます。そこで、システムの構造を整理しておけば、異動や退職に伴うリスクを下げられます。事業継続性の面でも重要な効果です。
事業変化への対応力も、刷新のメリットです。古いシステムは改修に時間がかかり、市場の変化に合わせた施策に追いつけないことがあります。
事業面の価値は数値化しにくくても、軽視できません。たとえば、トヨタ自動車はIT投資をQCDS(Quality・Cost・Delivery・Safety)の観点で評価しています。
事業面の効果は、刷新直後より数年後に表れることもあります。新商品ラインや販売チャネルへの対応が、刷新前の数ヶ月から数週間に縮まる例もあります。
刷新後の事業効果は翌年以降も積み重なり、企業の競争力を高めます。一方で、短期の費用対効果だけでは、中長期の価値を見落とすおそれがあります。そのため、コスト面の直接効果と事業面の継続的な価値は、時間軸を分けて評価します。
見落としてはいけないデメリットと負担
メリットだけを見て刷新を決めると、想定外の負担が生じることがあります。そのため、費用・期間・現場負担のリスクを理解しておくことが、健全な投資判断の前提になります。
多額の初期投資と長い期間という負担
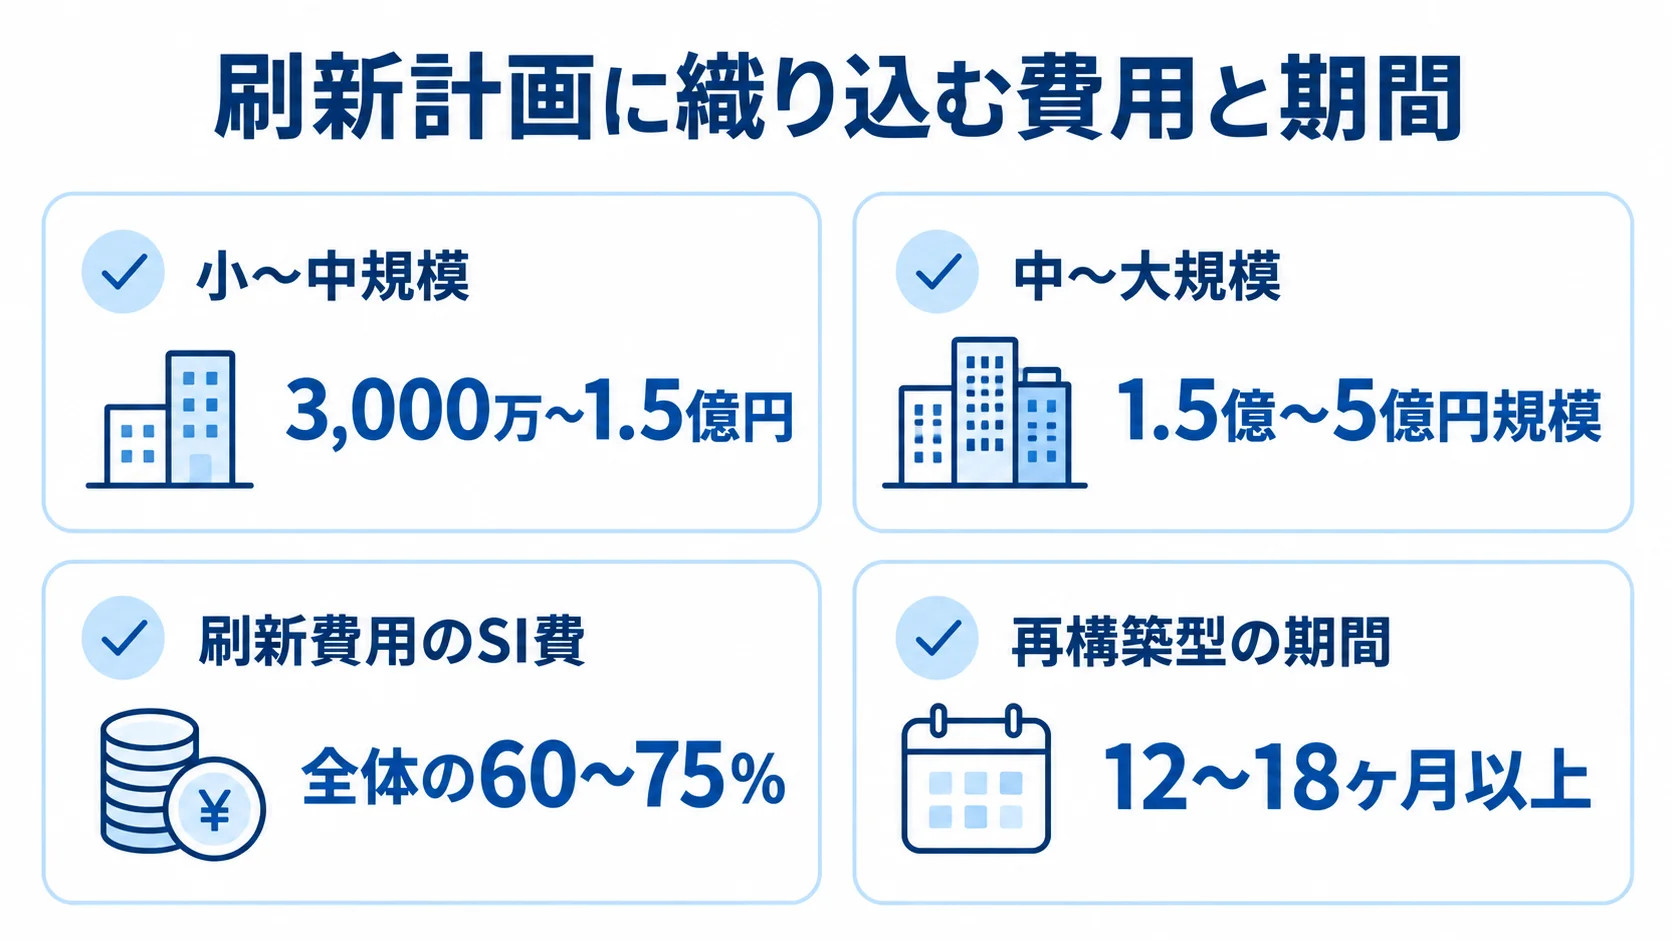
最大のデメリットは多額の初期投資で、金額は対象範囲によって異なります。さらに、刷新には長い期間と社内リソースも必要です。
- 小〜中規模:単一業務システムの刷新で3,000万〜1.5億円
- 中〜大規模:周辺システムを含む刷新で1.5億〜5億円規模
- 再構築型:期間は一般に12〜18ヶ月以上
中〜大規模の費用は、基幹システムに複数の周辺システムを加えた場合の目安です。また、刷新費用の中では、SI費が全体の60〜75%を占めます。人件費や工数の見積もりが甘いと、想定を超える出費につながりかねません。
たとえば、製造業の事例では刷新に約16ヶ月かかりました。その間、現場は通常業務と並行してプロジェクトに加わります。そのため、初期費用だけでなく、社内リソースが長期間拘束される負担も、計画の段階で考慮しておきます。
負担を抑えるには、全範囲を一度に刷新せず、効果の大きい領域から段階的に進めます。投資と効果のバランスを見ながら進めれば、一度に負う費用や期間が抑えられ、リスクと負担を分散できます。デメリットを把握しておくと、計画を現実的に組み立てる材料になります。
現場の負担と標準化に伴う業務変更
標準化と独自カスタマイズの選択は、現場負担や刷新後の保守性にも関わります。
- 業務変更:Fit to Standardでは慣れたやり方を変える場合がある
- カスタマイズ:増えるほど保守が重くなり、更新も難しくなる
- 移行直後:操作に慣れるまでの業務速度の低下
現場が変化を受け入れられないと、刷新が進まなくなるおそれがあります。加えて、ユーザー部門の参画不足は、刷新が頓挫する典型的な要因の一つです。
そこで、刷新プロジェクトでは、現場を巻き込み、変更の理由を共有すると負担を和らげられます。ただし、標準に寄せすぎると現場が回らないおそれがあります。現場負担と将来の保守性の両方を考えて、カスタマイズの範囲を設計します。
このトレードオフをどう設計するかが、刷新の難しさの中心です。メリットとデメリットが重なる論点でもあります。
操作習得を支えるため、教育、マニュアル整備、問い合わせ対応の体制を事前に整えます。立ち上がり期の混乱は、現場の不満につながる可能性があります。そのため、移行直後の一時的な負担も計画に織り込みます。
適切な進め方でデメリットを抑えたうえで、メリットと比べて自社に投資が見合うかを判断します。財務・会計の基準も、その判断を支えます。
投資判断の基準とシステム費用の会計処理
メリットとデメリットを比べる際は、財務的な基準が最終判断に役立ちます。刷新を戦略的な投資と捉え、効果と会計処理を確認する視点は、経営判断を支えます。
NPV・IRRを用いた投資対効果の算出
NPV(正味現在価値)やIRR(内部収益率)は、刷新の財務的な投資判断に使える指標です。
- NPV:将来の効果を現在価値に割り引き、投資額と比べる
- IRR:投資の利回りを、自社の基準利回りと照らす
- 事後検証:効果を定期的に検証する
NPVは、保守費削減や業務効率化の将来効果を現在価値に割り引き、投資額を上回るかを測ります。プラスであれば、理論上は価値を生む投資と判断できます。たとえば、保守費を年1,500万円削減できる場合は、削減額を複数年の効果として積み上げ、初期投資と比べられます。
NPVやIRRを共通の物差しにすると、感覚的な費用の議論を避け、経営層の合意形成を進めやすくなります。また、トヨタ自動車のQCDS視点のように、定量指標と定性評価を組み合わせると、より多角的に判断できます。
刷新後は、事前に算出したNPVやIRRの前提を実績と比べ、狙いどおりの価値が出ているかを確かめます。効果検証を続けると、判断の精度も高まります。
費用計上か資産計上かという会計上の判断
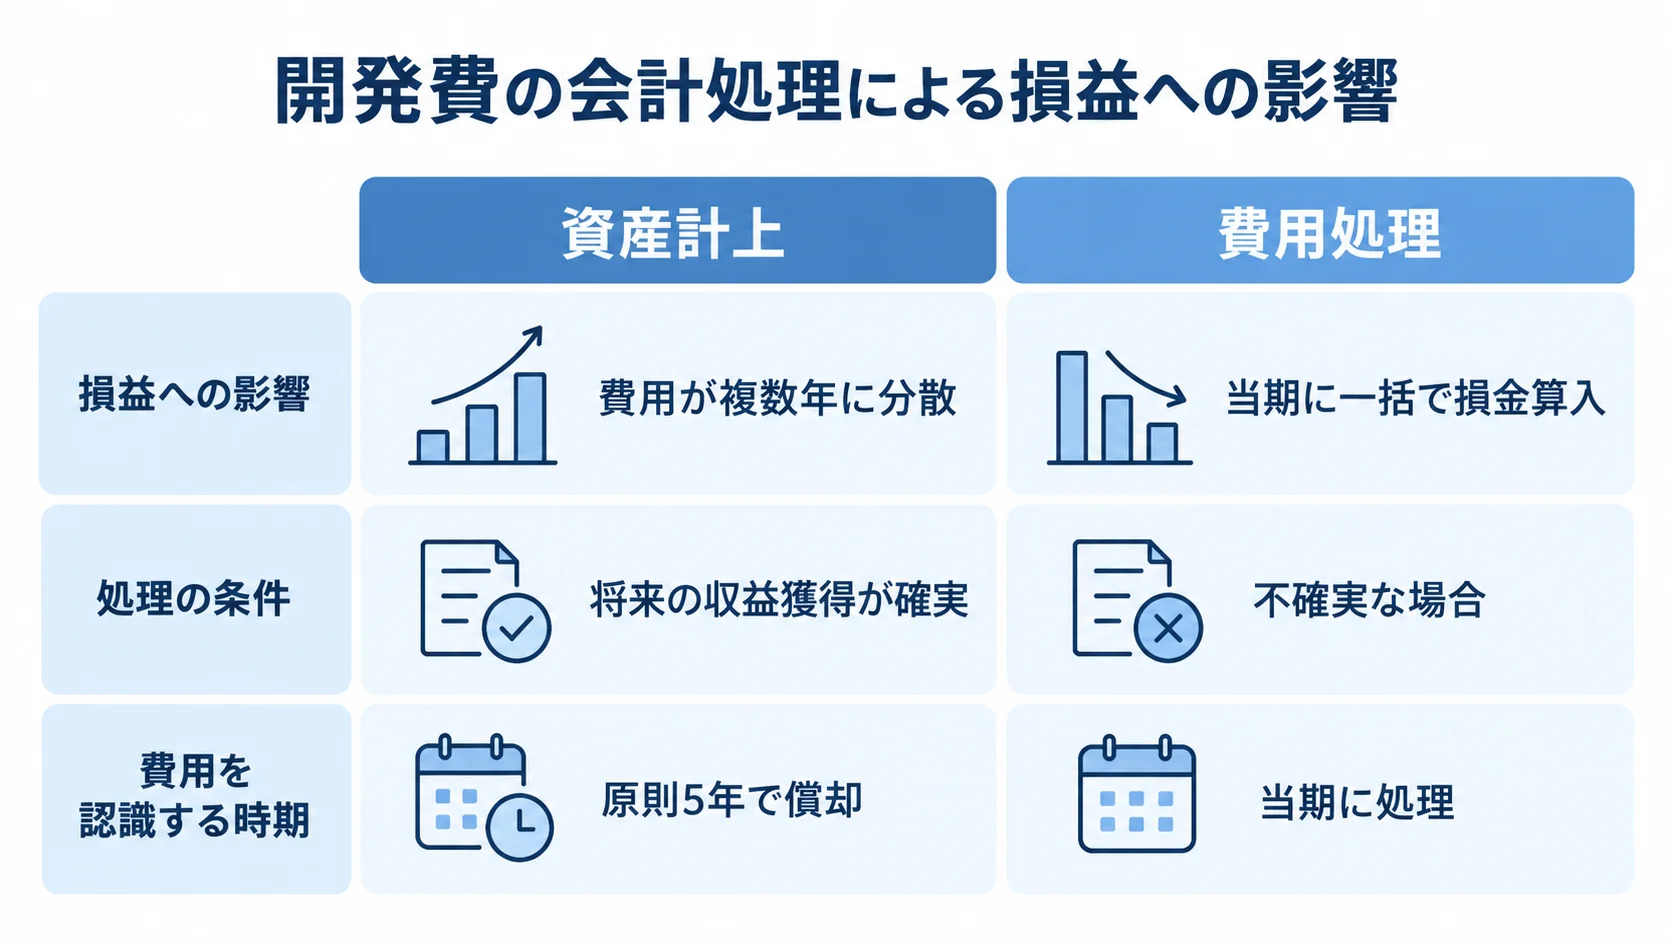
刷新の判断では、会計処理も見落とせません。開発費を費用計上するか、ソフトウェアとして資産計上するかで損益が変わり、意思決定にも影響します。
- 資産計上:無形固定資産として、複数年にわたり減価償却
- 費用処理:研究開発費などとして、当期に処理する場合がある
- 少額資産:取得価額や条件に応じた特例の利用
一般には、将来の収益獲得が確実であれば、ソフトウェアとして原則5年で償却します。不確実な場合は、研究開発費などとして費用処理するのが基本です。
資産計上では費用が複数年に分散されるため、単年度の損益への影響を抑えられます。一方、費用計上では当期に一括で損金算入できます。
望ましい処理は、財務戦略や税務の状況によって異なります。そのため、見積もりの際に経理部門と会計面の影響を確認しておきます。
取得価額が10万円未満の資産は、一括で費用処理できます。さらに、一定の条件下では、30万円または40万円未満の資産を損金算入できる特例もあります。
小規模なシステム投資では、こうした特例を使える場合があるため、刷新の費用設計の中で検討する価値があります。会計・税務の視点も、投資判断に組み込んでおきます。
まとめ
事例では、保守費が年2,400万円から850万円へ約65%減り、夜間バッチも8時間から90分へ約80%短縮しました。直接効果に加えて、属人化の解消や事業変化への対応力も刷新の価値です。一方で、初期投資は3,000万円から5億円規模に及ぶ場合があります。
刷新にかかる期間や現場の業務変更も判断材料になります。投資判断では、NPVやIRRで効果を定量化します。また、トヨタ自動車のQCDS視点のように、多角的に評価する姿勢も役立ちます。
費用計上と資産計上では、損益への影響が異なります。そのため、原則5年の償却や少額資産の特例も含めて、財務・会計面を確認します。
メリットと負担を整理し、財務・会計の基準を踏まえることが、刷新の意思決定につながります。刷新を検討する際は、メリットとデメリットを数値とともに比べ、NPVやIRR、会計処理も投資判断に加えます。
刷新全体の進め方や手法を俯瞰したい場合は、完全ガイドもあわせてご覧ください。効果と負担を見比べることが、刷新を成功へ導く一歩になります。
▼全体ガイドの記事
・基幹システム/ERP刷新の完全ガイド
▼開発を相談する前に読みたい無料ホワイトペーパー
・レガシーシステム刷新の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。