
基幹システム/ERPの更改は、保守費の削減や業務の標準化、将来の拡張性といったメリットが得られる一方、初期投資や移行リスク、現場の業務変更の負荷を伴います。
更改の是非は、投資対効果と会計処理、費用相場を踏まえて判断します。全体像は基幹システム/ERP更改の完全ガイドでも確認できます。
▼全体ガイドの記事
・基幹システム/ERP更改の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
基幹システム/ERP更改のメリット
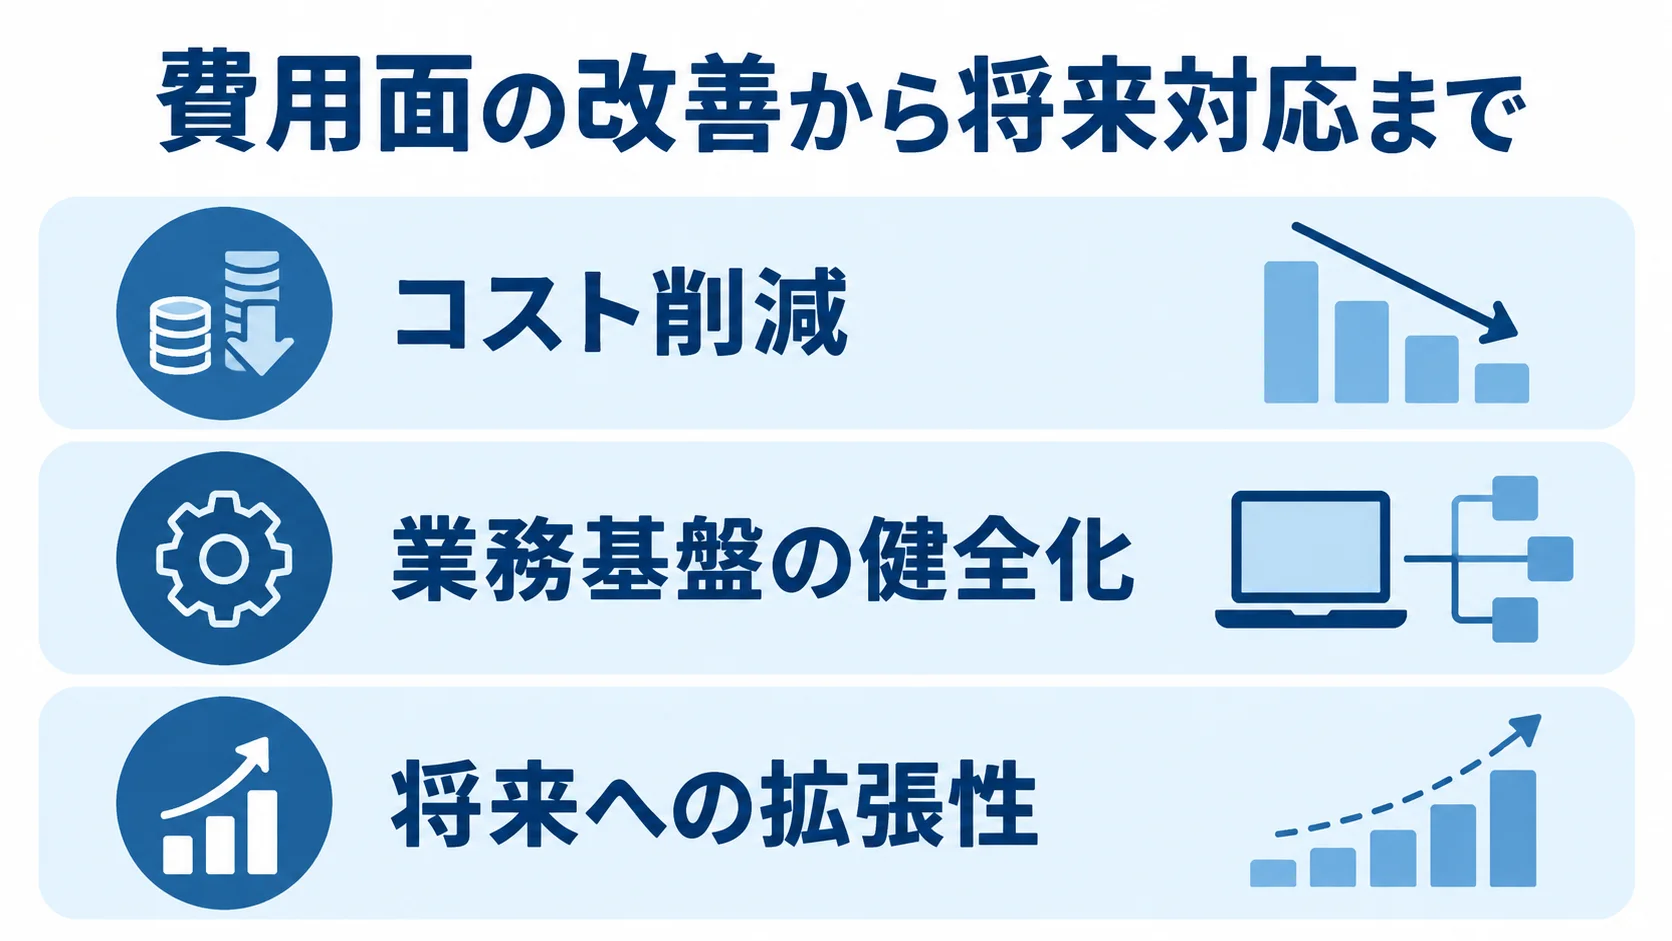
基幹システム・ERPの更改がもたらす効果は、コスト削減、業務基盤の健全化、将来への拡張性の3つに分けて捉えられます。古いシステムを新しくするだけでなく、運用負荷の軽減から将来の成長余地まで、効果は多層的です。
保守費削減と処理性能の向上
老朽化したシステムは、対応できる技術者が減り、ハードウェアの維持費や個別改修の費用が膨らみがちです。
- 保守費の抑制:延長保守契約や個別改修によるコスト増を避けられます。
- 処理性能の向上:速度やデータ容量の制約を取り除き、業務のボトルネックを減らせます。
- 運用費の圧縮:毎年のランニングコストを下げられます。
一方で、サポート終了製品を延命する場合は、特別な延長保守契約が必要になり、コストが上振れするケースもあります。たとえば、製造業の刷新例では、サーバー保守費が年2,400万円から850万円へ約65%削減されました。さらに同じ事例では、夜間バッチ処理が8時間から90分に短縮され、翌朝の業務開始前に処理を終えられるようになりました。
コスト構造を固定費の重い負担から運用費中心へ転換できる点は、財務面でも評価されます。一度の更改投資を起点に、運用費の削減効果が数年にわたって積み上がります。
属人化・ブラックボックスの解消と業務標準化
長年の改修で設計意図が失われることがあるため、更改は複雑化した仕様を整理し直す機会になります。また、担当者だけが中身を把握する属人化や、全体像が見えないブラックボックス化が起きることもあります。
- 障害対応の長期化:仕様の把握に時間がかかり、改修も遅れがちになります。
- 標準化:ERPの標準プロセスに業務を合わせれば、部署ごとの手順を揃えられます。
- 変更のしやすさ:構造が明確になると、将来の保守や機能追加に必要な調査の負担を小さくできます。
業務標準化が進むと、データを一つにまとめて管理でき、全社の状況を把握しやすくなります。その結果、経営判断の速度と精度が高まり、属人的なノウハウに頼らない運用にもつながります。さらに、再現性の高い運用に移ることは、組織の継続性という面でも大きなメリットです。
法改正対応・セキュリティ強化・拡張性の確保
更改は、変化への追従性を高める将来志向のメリットももたらします。たとえば、税制改正、インボイス制度、電子帳簿保存法への対応は、古いシステムでは個別改修が高額になることがあります。
- 制度対応:サポートが手厚い新しい基盤なら、法改正に追従しやすい状態を保てます。
- セキュリティ:サポート終了製品は脆弱性が修正されないため、攻撃の標的になりやすくなります。
- 拡張性:データ活用、クラウド連携、外部サービスとのAPI接続を追加でき、新施策にも対応できます。
最新のセキュリティ対策が施された環境へ移れば、情報漏えいや事業停止のリスクを下げられます。そのため、守りの投資として経営上の優先度が高い論点になります。
更改は、現在の課題を解消するだけでなく、次の成長を支える基盤にもなります。さらに、新しい基盤は、新施策や新規ビジネスに必要な機能を追加しやすくします。
基幹システム/ERP更改のデメリットと留意点
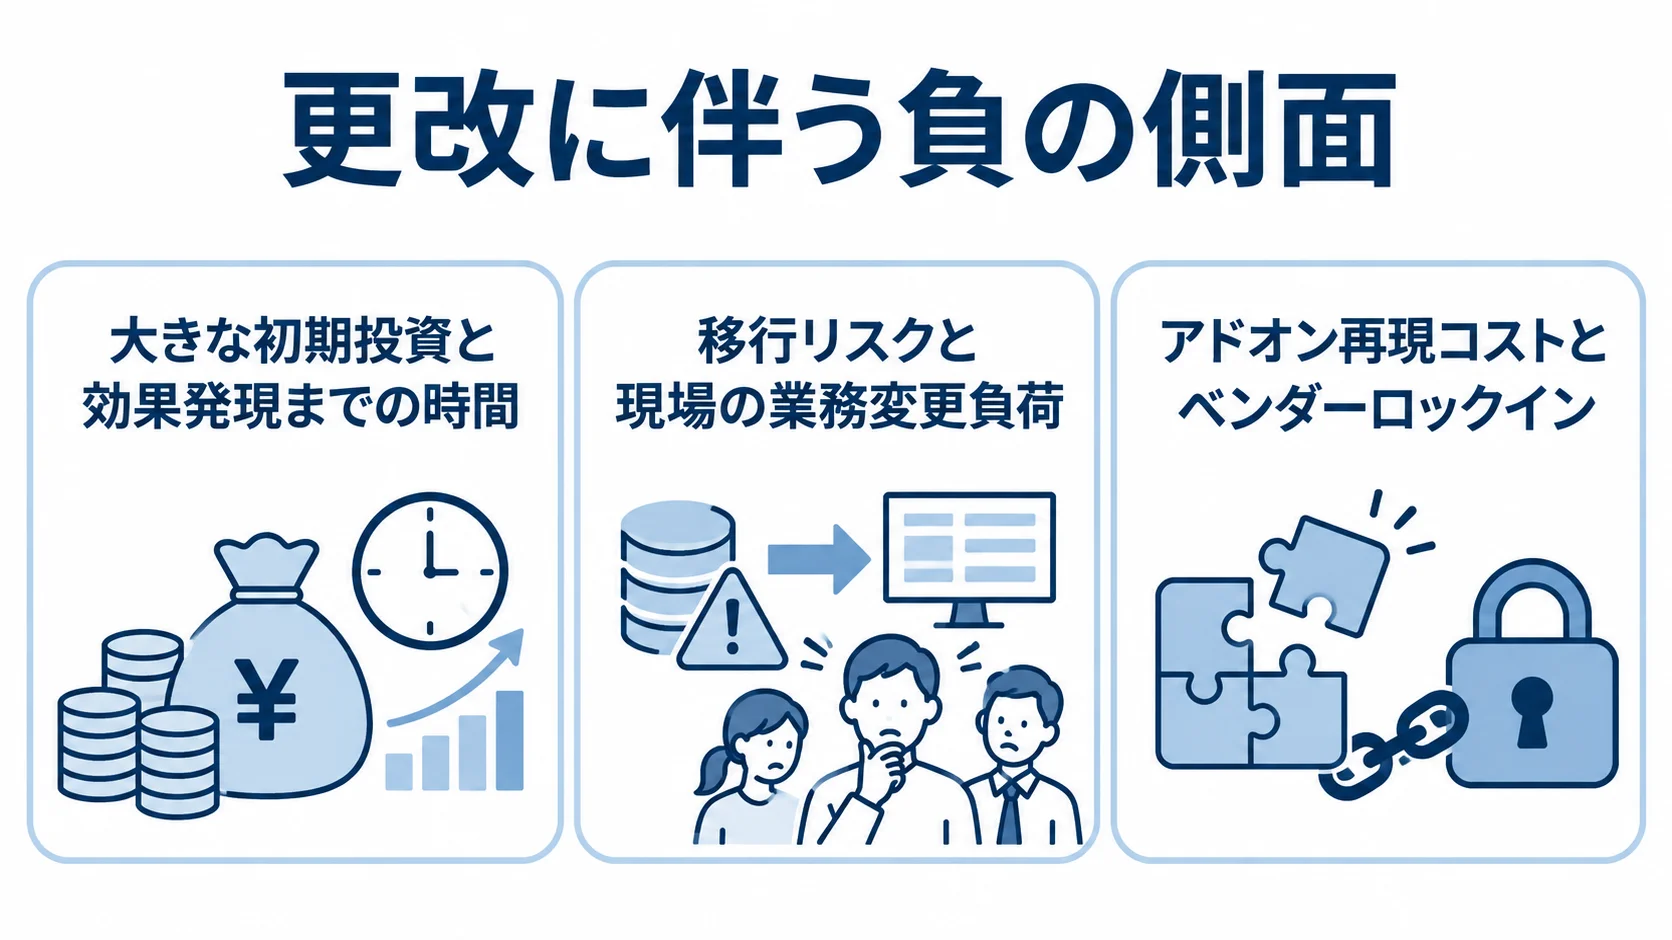
更改には大きなメリットがある一方で、相応のデメリットや留意点も伴います。リスクを理解しないまま進めると、想定外のコストやトラブルに直面しかねません。
そのため、投資・移行・運用の各局面にある負の側面を、判断の前提として押さえておきます。
大きな初期投資と効果発現までの時間
更改の大きなデメリットは、初期投資の大きさです。費用と効果が表れる時期をあわせて見る必要があります。
- 初期投資:基幹システムやERPは、規模によって数千万円から数億円かかります。
- 効果発現までの期間:効果がすぐに表れるとは限りません。
- 投資回収:将来の効果が積み上がるまで、一定の年数が必要です。
大きな支出は資金計画に影響し、延命するよりも短期の負担が重くなります。そのため、投資をためらう要因になりがちです。
要件定義、設計、構築、移行、定着の各段階を順に経るため、保守費の削減や業務効率化が数字に表れるまでに時間がかかります。効果が出るまでの時間差を許容できるかが、判断の分かれ目です。
高い・安いの感覚に頼らず、NPVやIRRで投資額と将来効果を比べ、回収の見込みを数字で見極めます。
移行リスクと現場の業務変更負荷
稼働中のシステムを置き換えるため、更改には移行リスクがあります。データ移行の不備や切り替え時の障害が起きると、業務停止や出荷停止につながるおそれがあります。
- 移行設計:現行仕様が複雑になるほど、移行の難度が上がり、検証の作業量も増えます。
- 業務変更:ERPの標準機能に合わせるため、従来の手順を変えることがあります。
- 段階的な切り替え:対象を区切ると、一括で切り替える場合に比べて影響範囲を抑えられます。
移行設計や切り戻し手順の準備が不十分だと、更改そのものが事業リスクになります。移行は、検証を含めて計画する必要があります。
慣れた操作や帳票が変わるため、現場の抵抗も生じます。教育や定着支援を怠ると、新システムが十分に活用されない事態を招きます。
一括切り替えは短期間で済む反面、トラブル時の影響範囲が極めて大きくなります。急ぐ場合も、進め方は慎重に検討します。
アドオン再現コストとベンダーロックイン
現行システムに独自機能(アドオン)が多いと、新システムでの再現に費用と期間がかかります。また、従来の機能をすべて引き継ぐと、カスタマイズが膨らみます。
- 必要性の見極め:本当に使う機能だけを選び、不要なアドオンを削ぎ落とします。
- 製品への依存:特定製品に合わせた作り込みが進むと、他社製品への乗り換えが難しくなります。
- 将来の交渉:依存度が高いと、次の更改や価格交渉で選べる余地が狭まります。
ベンダーロックインは、将来の選択肢や価格交渉力を下げるリスクです。そのうえで、長期的な視点から依存度をどこまで許容するかを考える必要があります。
これらのデメリットは、事前の設計と意思決定で相当程度コントロールできます。リスクを見積もったうえで、メリットと比べて判断します。
投資対効果と会計処理から見る判断基準
更改を実施すべきかを決めるうえで、投資対効果と会計処理は特に重要な観点です。どちらも経営や経理の実務に直結する判断材料です。
NPVやIRRによる定量評価と、ソフトウェア費用の会計・税務の基準を合わせて押さえておきます。
NPV・IRR・QCDSによる投資効果の定量評価
更改では、将来得られる効果を現在価値に換算して評価します。代表的な指標が、NPV(正味現在価値)とIRR(内部収益率)です。
- NPV:将来のキャッシュフローを現在価値に割り引き、初期投資を上回るかを測ります。
- IRR:投資収益率を年率で示し、資金調達コストとの比較に使います。
- QCDS:品質・コスト・納期・安全性の観点から、IT投資を多角的に見る考え方です。
NPVがプラスであれば、投資が企業価値を高めると判断できます。同様に、IRRが自社の資金調達コスト(ハードルレート)を上回れば、採算の取れる投資と見なせます。
指標を使えば、回収年数やリターンを数値で検討できます。なお、トヨタ自動車は、IT投資をQCDS(Quality・Cost・Delivery・Safety)の観点で評価する考え方を採り入れています。
コスト削減が小さくても、品質向上やリスク低減の価値が大きい更改も評価できます。定量評価と多面的な評価を組み合わせると、判断の精度が高まります。
費用計上か資産計上か——勘定科目の判断基準
更改では、見落とされがちな開発費用の会計処理が経営に大きく影響します。ソフトウェア費用は性質によって費用計上と資産計上に分かれ、年度の損益や税負担を左右します。
- 資産計上:将来の収益獲得が確実な開発費用は、ソフトウェア(無形固定資産)として計上されます。
- 費用計上:収益獲得が不確実な研究・調査段階の支出などは、発生した期に処理するのが原則です。
- 確認先:資金繰りや決算への影響を踏まえて、税理士や会計士へ確認します。
資産計上したソフトウェアは、原則として5年間にわたって減価償却します。一方、費用計上では当期に一括で損金算入されるため、節税につながる反面、当期利益を大きく圧縮します。
資産計上であれば、支出を複数年に按分でき、単年度の損益への影響を平準化できます。そのうえで、更改の会計処理は早い段階で専門家に相談します。
少額減価償却資産の特例の活用
会計・税務では、少額減価償却資産の特例も押さえておきたいポイントです。取得価額や企業規模によって、費用の処理方法が変わります。
- 10万円未満:ソフトウェアや資産は、原則として取得した期に一括で費用にできます。
- 中小企業者等:30万円未満(一定条件下では40万円未満)であれば、即時に損金算入できます。
- 小規模な導入・更新:基準額内なら減価償却の手間を省け、当期の処理で節税できることがあります。
更改の規模や進め方によって、会計処理の選択肢は変わります。大規模な更改では、資産計上して長期にわたり償却する方法があります。
投資額と処理の単位をどう設計するかは、キャッシュフローと税負担に直結します。そのため、会計処理も更改の意思決定に含めて考えます。
費用相場と更改すべきかを決める判断フレーム
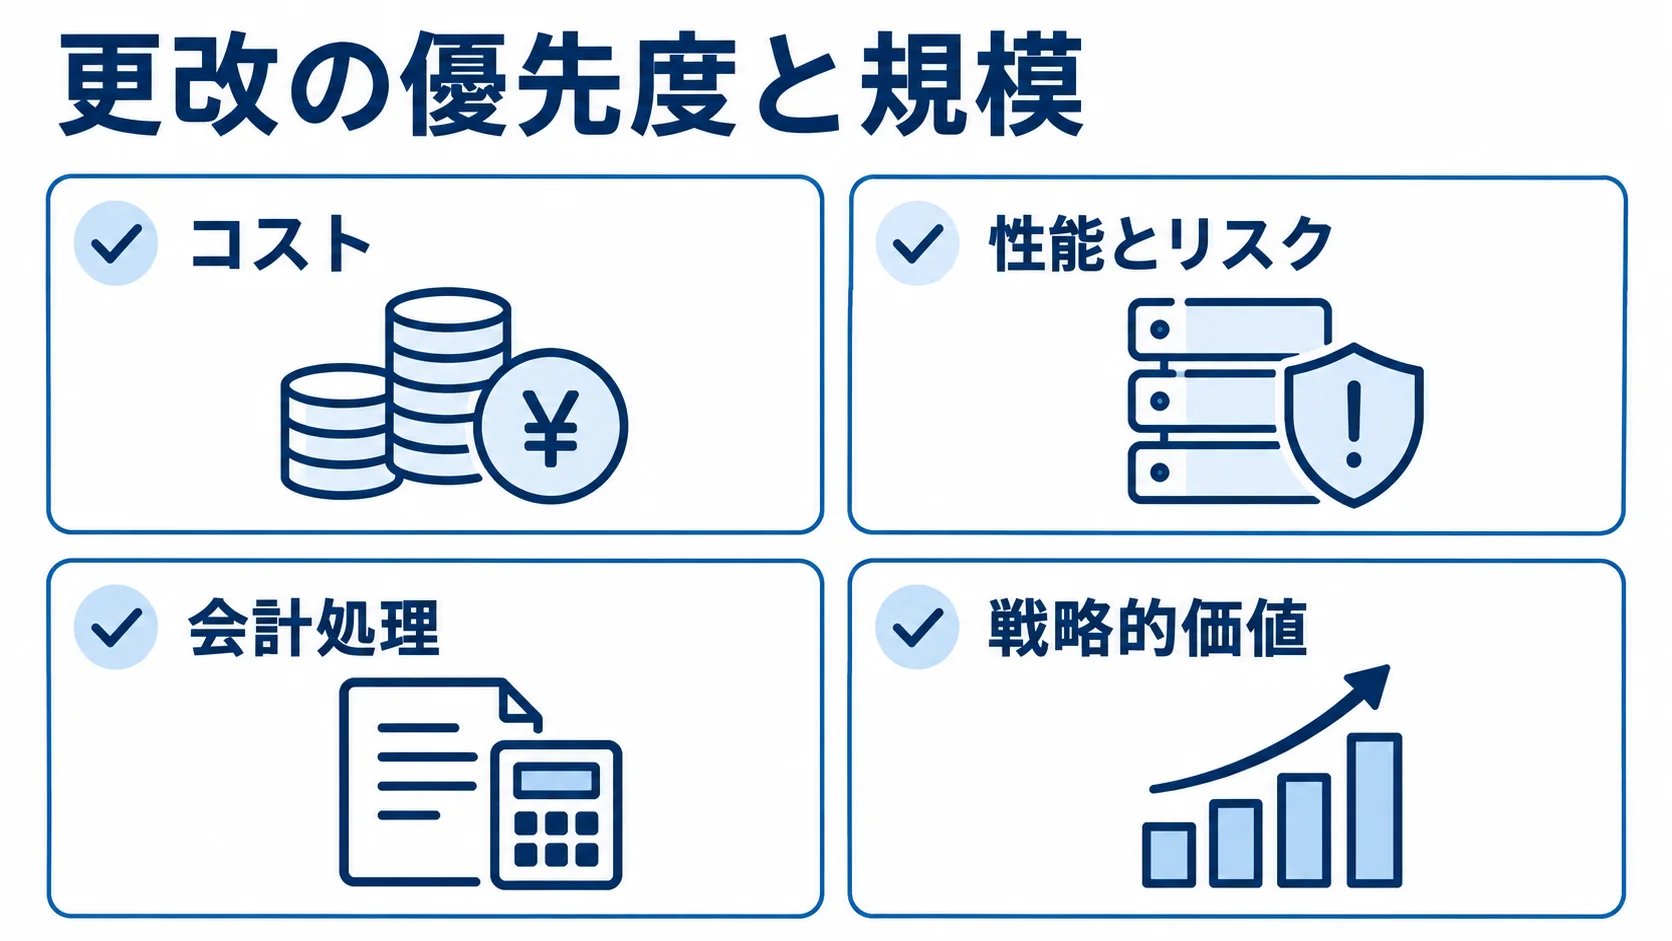
メリット・デメリット、投資対効果と会計処理を踏まえて、更改の是非や規模、会計処理を判断します。そのうえで、費用相場を把握し、複数の観点を組み合わせると、意思決定の精度が高まります。
規模別の費用相場と判断材料
更改費用は、対象範囲や手法によって変わります。目安を知っておくと、自社の投資規模を見積もりやすくなります。
- 小〜中規模の更改:3,000万円〜1.5億円程度
- 中〜大規模の更改:1.5億円〜5億円程度
- クラウド移行型:数百万円〜1,000万円台
- 既存資産を活かす再構築型:2,000万円〜数千万円程度
金額はあくまで目安で、アドオンの量や移行データの複雑さによって増減します。費用は単年度の出費だけでなく、削減できる保守費や効率化効果と比べ、投資回収の観点で評価します。たとえば、年1,500万円の保守費削減が見込めるなら、数年で初期投資の相当部分を回収できる計算です。
費用相場は、NPVやIRRの計算に使う前提値として活用します。
多軸評価による「やるべきか」の意思決定
更改が今すべきか、どの規模が適切かは、費用の差と、延命や移行に伴うリスクを合わせて考えると見えてきます。判断の際に見る観点は次の4つです。
- コスト:初期投資と、削減できる保守費・運用費の差を見ます。
- 性能とリスク:性能向上の度合いと、移行・延命それぞれのリスクです。
- 会計処理:費用計上か資産計上か、特例を使えるかどうかです。
- 戦略的価値:法改正対応、セキュリティ、新施策への拡張性といった将来の価値です。
EOLやサポート終了が迫っている場合は、リスクの面が判断を強く後押しします。特に、サポート切れの環境を延命すると、セキュリティと事業継続に大きなリスクを抱えることになります。
猶予があり、投資回収の見通しが立ちにくい場合は、規模を絞った段階的な更改も選択肢になります。たとえば、特例を活用した部分更新から始める方法もあります。
複数の観点で比べれば、更改の優先度と規模を検討できます。実施の必要性や適切な規模が立体的に見えてくるため、状況に応じたメリハリのある意思決定につながります。
まとめ
基幹システム・ERP更改の主なメリットは、保守費削減と性能向上、業務標準化、法改正対応・セキュリティ強化・拡張性です。
一方で、初期投資や効果発現までの時間、移行リスクと現場負荷、アドオン再現費とベンダーロックインも考慮に入れます。NPVやIRR、QCDSによって投資を評価します。
費用計上か資産計上かの判断や少額減価償却資産の特例は、キャッシュフローと税負担を左右します。たとえば、取得価額10万円未満は一括で費用にでき、中小企業者等は30万円未満(一定条件下では40万円未満)を即時に損金算入できる場合があります。
EOLやサポート終了を控える場合は、延命リスクと投資対効果を比べます。複数の観点で総合的に評価すると、更改の意思決定の精度が高まります。
手法の全体像や進め方、費用感を体系的に知りたい場合は、完全ガイドも活用してください。
財務・会計の判断材料を自社の計画に組み込むことが、更改を確かな投資へ近づける第一歩です。
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。