
売上管理システムの導入では、現場が使わなくなることや、在庫の売り越し、後付けの連携費の膨らみが起こりがちです。
現場業務と例外の把握、連携と法対応の検証、段階導入の順に進めると、こうしたリスクを抑えやすくなります。全体像は売上管理システムの完全ガイドもご覧ください。
▼全体ガイドの記事
・売上管理システムの完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
要件定義不足による現場非定着とExcel回帰のリスク
売上管理システムの導入で根深い失敗の一つは、要件定義が足りず、現場に定着しないことです。多額の費用をかけても、現場が使わずに各自のExcelへ戻ってしまうことがあります。
Excelへの回帰は、投資をほぼ丸ごと無駄にしかねない重大なリスクです。その原因の多くは、技術面よりも要件定義の段階にあります。
例外処理を詰めず現場が使わなくなる失敗
現場ヒアリングや例外処理を詰めないままパッケージを導入すると、失敗しやすくなります。そのため、機能の数よりも、自社の例外処理をどう扱うかを要件定義で詰めることが欠かせません。
- 例外業務:返品や値引、締め後の修正、分納まで要件に含める
- 現場起点:日々の売上処理と例外を確かめながら設計する
- 要件への反映:例外を自動化、手動、運用ルールのどれで扱うかを仕分ける
例外が扱えないと、現場は「結局Excelで管理した方が早い」と感じ、慣れたExcelに戻ってしまうことがあります。
リサーチでは、ERP導入の75%が何らかの失敗を経験し、約75%の企業がシステムに不満を抱えるとされています。
この失敗の本質は、ツールの良し悪しよりも、現場の業務や例外を起点に設計しなかったことにあります。詳しくは要件定義をテーマにした関連記事もご覧ください。
現場の巻き込みと研修不足という落とし穴
要件定義が適切でも、導入時に現場を巻き込めなければ、システムは定着しません。特に、現場の巻き込みと研修は導入の成否を左右すると、リサーチで指摘されています。
- 設計への参加:要件定義の段階から現場の担当者に加わってもらう
- 操作の習得:研修を行い、マニュアルも用意する
- 稼働後の支援:稼働初期の手厚いフォロー
管理部門だけで進めると、現場の納得を得られないまま稼働を迎え、「使いにくい」「前のやり方の方が良かった」という不満が出てきます。そこで、現場の声を設計に反映させることが、定着の前提になります。
研修やフォローが足りないと、現場が習得を諦めてExcelに戻ることがあります。また、リサーチでは、コンサルを活用したERP導入の85%が成功したとされています。
このデータは、設計から定着の支援まで伴走する体制の大切さを示しています。riplaも、現場業務をもとにToBeを描き、段階的に定着させる進め方を重視しています。
現場非定着を防ぐには、要件定義と、現場の巻き込み・研修の両方が必要です。
POS-EC同期のタイムラグによる売り越しリスク
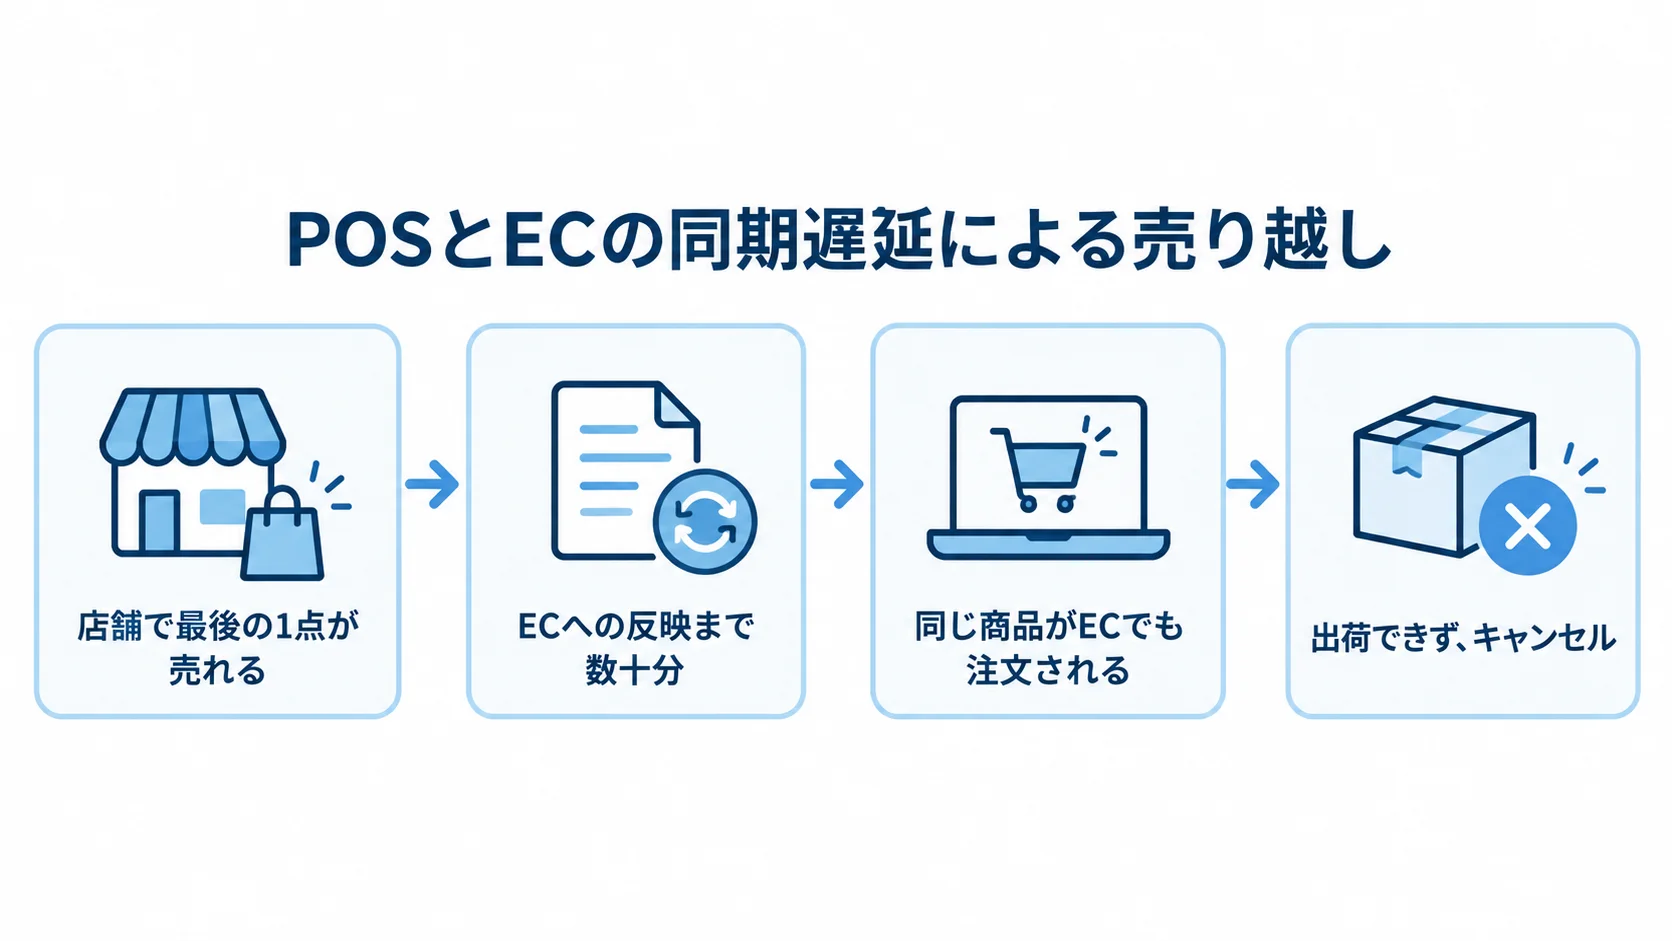
複数のチャネルを持つ企業では、店舗POSとECの在庫・売上の同期が遅れると、売り越し(欠品)を招くことがあります。同じ在庫を店舗とECで共有していると、この問題は深刻になります。
リサーチでは、同期の遅れと売り越しを防ぐAPI連携の設計が、競合の解説で不足している差別化の論点だと指摘されています。
同期遅延が「売り越し」を生むメカニズム
売り越しとは、実在庫がないのに、システム上は在庫ありと表示されたまま注文を受けてしまう状態です。この状態は、同期の遅れが一因となって起こります。
- 在庫表示:実在庫がなくても、システム上は在庫があるように見える
- 注文の重複:店舗で最後の1点が売れた後に、同じ商品がECでも注文される
- 顧客対応:出荷できず、キャンセルやお詫びの工数がかかる
店舗で最後の1点が売れてからECへの反映に数十分かかる場合、その間が売り越しの空白時間になります。
売り越しは、顧客の信頼を損なう実害の大きいリスクです。特に、1日数回のバッチ同期では、在庫の動きが速い商品や、店舗とECで共有する在庫で起きやすくなります。
多チャネルの運用では、商品の回転速度に合わせて同期の頻度と方式を設計します。さらに、システムがつながっているだけでなく、連携の品質まで問われます。
リアルタイムAPI連携と在庫引当による回避策
売り越しを防ぐには、売上と在庫をリアルタイムにAPI連携し、在庫の引当を一か所で管理する方法が中心になります。
- 注文時の引当:注文が入った瞬間に、在庫を確保しておく
- 全チャネルへの反映:確保した情報を、各チャネルへすぐに送る
- 適用範囲の決定:リアルタイムで連携する商品とチャネルを選ぶ
注文の時点で在庫を確保して全チャネルへ反映させれば、仕組みとして二重販売を防げます。なお、リサーチでも、API連携の設計は競合に不足している差別化要素とされています。
連携の設計では、店舗注文のEC受け取りから、EC注文の店舗在庫からの出荷まで、OMO(オンラインとオフラインの融合)の在庫要件も含めます。
「複数店舗管理可」と書かれていても、こうした要件を満たせるかは分かりません。そこで、自社のチャネル構成と在庫の持ち方を前提に、連携アーキテクチャを設計します。
売り越しリスクは、要件定義と連携設計の品質で大きく左右されます。多チャネルの企業にとっては、最も重要なリスクの一つです。
後付け連動の隠れコストと情物一致のズレ
後付けの連動費用と情物一致のズレは、導入計画の段階では表に出にくい問題です。
稼働後に予算超過やデータ不信を招くため、事前にリスクを把握しておくことが大切です。
「API連携可」の裏にある数十万〜100万円の隠れコスト
製品ページにある「API連携可能」を額面どおりに受け取ると、予算面で困ることがあります。後付けの連動には、開発費や準備期間がかかります。
- 連動開発費:既存システムとの後付け連動では、数十万〜100万円規模になる
- 開発期間:後付けの連動に、1〜3ヶ月かかるのが一般的
- 名寄せ:コード体系が異なると、要件の整理だけで数週間かかる
後付けの連動に伴う費用や作業は、初期見積もりに含まれないことが多いため、稼働直前や稼働後になって追加費用として見つかります。
見積もりの段階では、既存システムの構成をもとに連携費用を確かめます。次に、会計・EC・WMS・EDIの連携ごとに、標準連携の可否と追加開発、名寄せの工数を、ベンダーに示してもらいます。
初期費用に連携開発費を加えた総保有コスト(TCO)も試算しておきます。計画の段階で確かめておけば、隠れコストの大半を防げます。
情物一致のズレがデータ不信を招くリスク
システム上の数字と現物が合わない「情物一致のズレ」も、リスクの一つです。データへの信頼を損ない、二重管理につながることがあります。
- 出荷:商品を送ったのに、計上が漏れてしまう
- 返品:現物だけが戻り、システムには反映されない
- 棚卸:実際に数えた在庫と、帳簿の在庫が食い違う
リサーチでは、システム入力と現物のズレは、競合の解説があまり踏み込めていない論点だと指摘されています。数字が信用されなくなると、現場がExcelで二重管理を始めるおそれがあります。
要件定義では、ズレが起きやすい箇所を洗い出し、突合と修正の流れを設計します。たとえば、棚卸や入金突合の時期と方法、発見時の修正手順、承認フローなどを決めておきます。
業務の3〜4割を占めるとされる返品、分納、バックオーダーは、ズレを生みやすい例外処理です。そのため、早期の検知と是正の仕組みも含めて、丁寧に要件に盛り込みます。
インボイス例外処理の漏れとリスク回避の全体像
インボイス制度、電帳法、軽減税率への法対応は、「対応済み」という言葉で安心しがちです。しかし、実務の例外処理が漏れると、税務上のリスクや手戻りにつながります。
ここでは、インボイスの処理漏れを、前に述べた五つのリスクと照らし合わせて見ていきます。
返品・値引時の適格返還請求書の処理漏れ
返品や値引きが発生したときの適格返還請求書は、インボイス対応で見落とされやすい処理です。ただし、通常の請求書を発行できていても、例外の処理は別に必要です。
- 返品・値引:適格返還請求書の発行と消費税処理の確認
- 税率混在:軽減税率8%と10%の区分の確認
- 電子取引:取引データの保存の確認
返品時の税処理や税率区分が漏れると、消費税の計算が狂い、税務上のリスクにつながります。リサーチでは、競合製品は「対応済み」と示すだけで、返還請求書の処理まで踏み込めていないと指摘されています。
製品選定や要件定義では、自社で起こりうる返品、値引、税率混在の取引を当てはめて、自動で処理できる範囲を検証します。「インボイス対応」という表示だけを頼りに判断するのは避けたいところです。
電子インボイスと自動消込を組み合わせれば、こうした処理の生産性も上がります。さらに、例外まで実際の取引で確かめ、実務で使える水準かを見極めます。
五つのリスクを束ねる「現場起点・段階導入」という回避原則
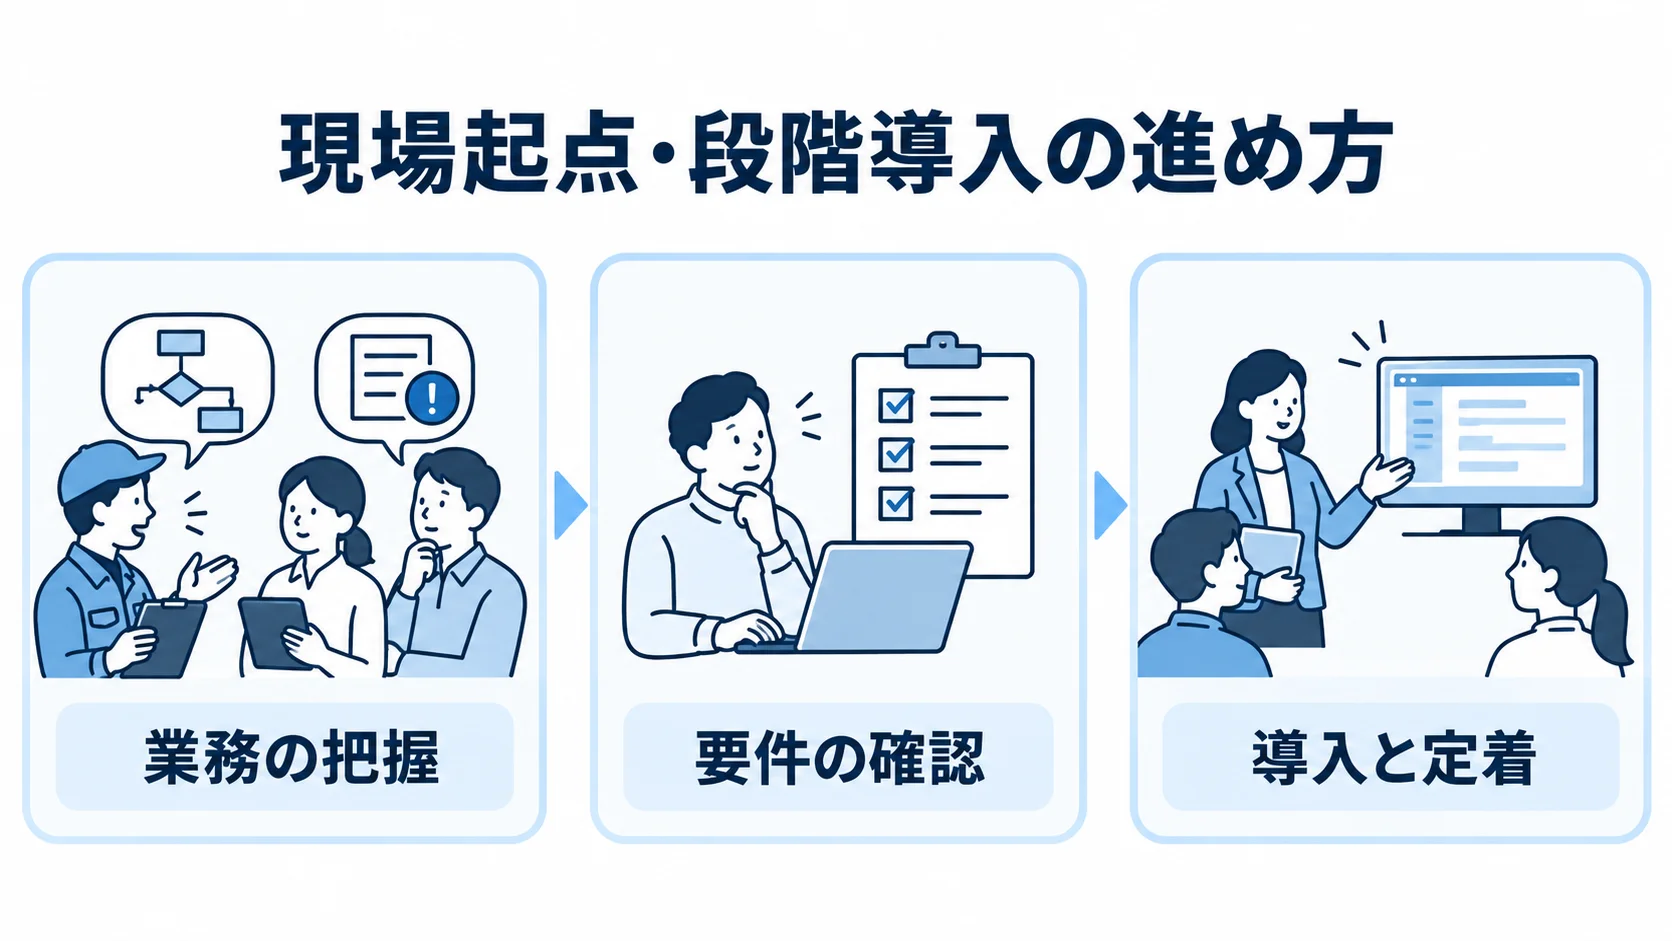
これまでの五つのリスク(現場非定着、売り越し、隠れコスト、情物一致のズレ、インボイス例外の漏れ)には、共通する回避の原則があります。それは、現場業務と例外から要件を固め、段階的に導入することです。
- 業務の把握:AsIs業務フローを洗い出し、例外を三つに分類する
- 要件の確認:名寄せ、連携、法対応の例外を確かめる
- 導入と定着:効果の大きい範囲から始め、現場を巻き込む
AsIs業務を洗い出して例外を把握し、連携と法対応を検証します。そのうえで段階的に導入し、現場の巻き込みと研修まで、一連の流れで進めます。
リサーチでは、コンサルを活用して要件を固めたERP導入の85%が成功したとされています。つまり、要件定義と導入の進め方の質が、成否を左右します。
riplaは、フルスクラッチ受託と国内開発の立場から、現場業務をもとにToBeを描きます。リスクを織り込んだ要件定義と、段階的な定着を支援しています。
失敗事例は、避けるべき落とし穴を知るための教材になります。事前にリスクを知って備えることで、投資の成功に近づきます。
スコープ肥大化と従量課金の長期リスク
これまでの五つのリスクに加えて、プロジェクトの進め方そのものにも、見落としやすいリスクがあります。特に、要件を欲張りすぎることによるスコープ肥大化と、運用後に費用が膨らむ従量課金は、いずれも稼働後の負担につながります。
「全部入り」を狙ったスコープ肥大化の罠
導入時に多くの要件を盛り込みすぎると、スコープが膨らみ、費用と期間が増えて、リリースが遅れることがあります。
- 自動化:例外処理のすべてを機械に任せる
- チャネル連携:販売経路のすべてをつなごうとする
- 分析機能:思いつく限りの集計機能を盛り込みたがる
複雑になったシステムは現場が使いこなせず、一部の機能しか使われないこともあります。リサーチでは、ERP導入の75%が進行中に何らかの失敗を経験するとされていて、スコープ管理の失敗もその一因です。
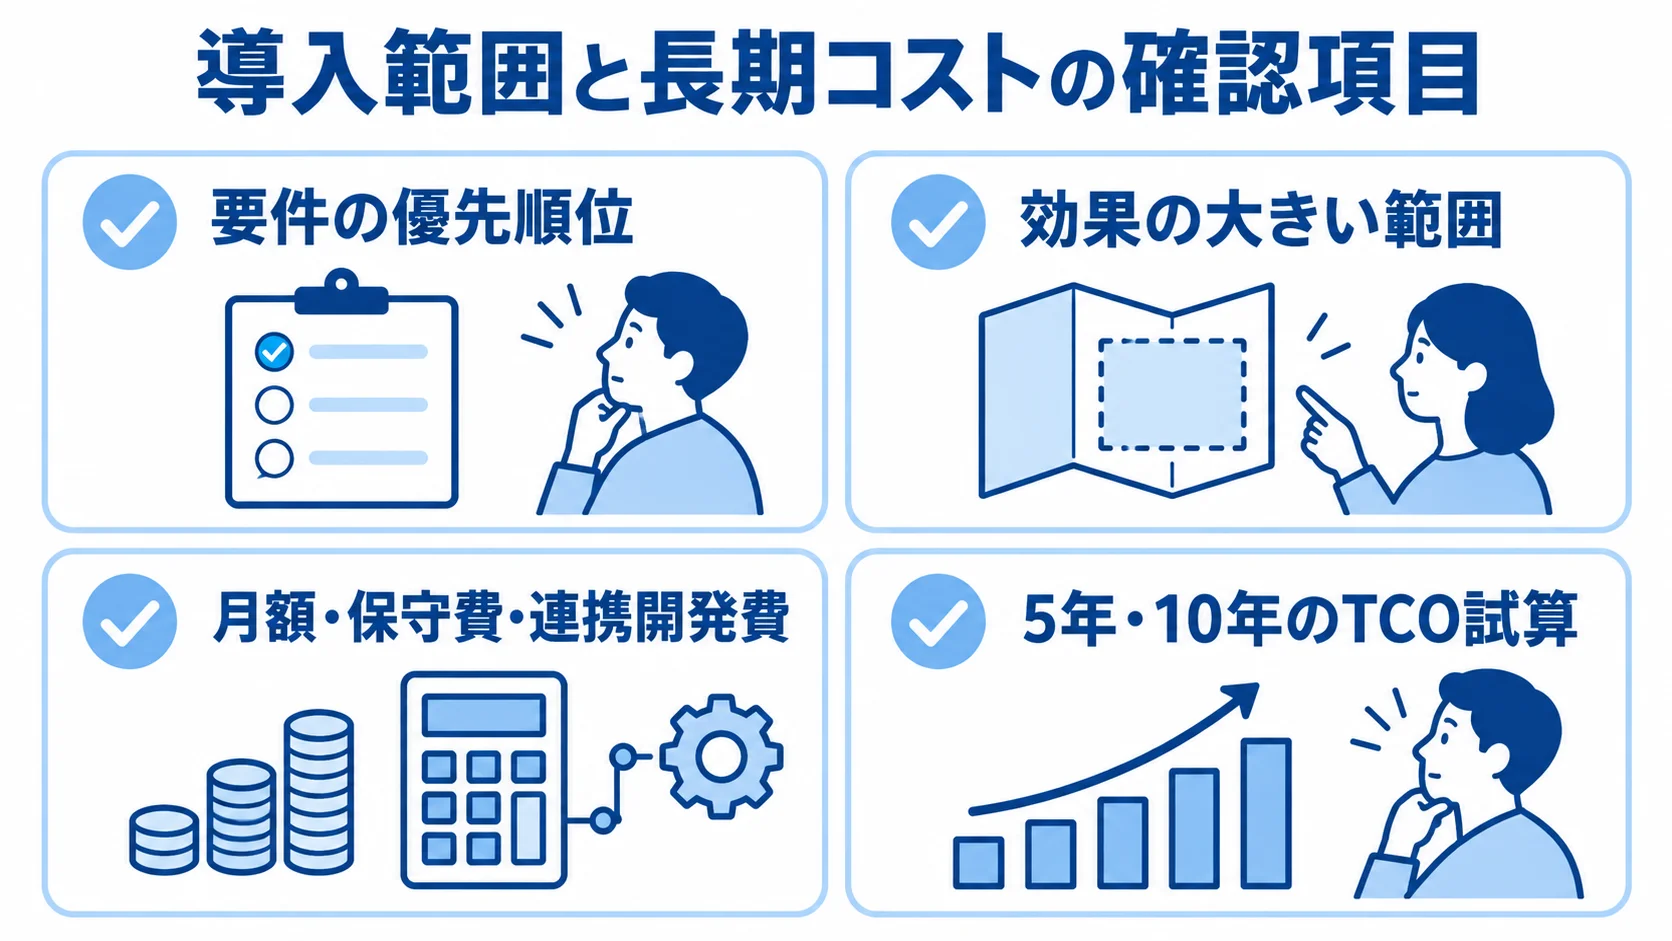
要件定義では優先順位を明確にして、効果の大きい部分から最小限で始めるようにします。また、例外処理の三分類(自動化・手動・運用ルール)も、スコープを適切に絞る手法です。
すべてをシステム化せず、費用対効果の高い範囲に絞れば、開発のリスクと習得の負担を抑えられます。特に、優先順位づけはスコープ肥大化を防ぐ手立てになります。
従量課金とTCO見落としによる長期リスク
クラウド型では、従量課金によって長期のコストが膨らむことがあります。初期費用が安くても、取引量の増加で費用がかさむおそれがあります。
- 利用量:取引が増えると、従量課金の額も増える
- 利用者・データ:増加に伴い、月額が想定を超えることがある
- 比較期間:月額などを含むTCOを、5年と10年で試算する
月額数千円で始めても、取引、ユーザー、データ量が広がると、月額が当初の想定を大きく超える場合があります。さらに、数年後にはランニングコストが高くなる可能性もあります。
初期費用だけでなく、月額、保守費、連携開発費を含めた総保有コスト(TCO)を、5年・10年で試算します。また、取引量の伸びを踏まえて、従量課金をシミュレーションします。
ある規模を超えると、スクラッチや固定費型の方が安くなる分岐点を把握しておきます。費用は導入時だけでなく、利用期間の全体で評価することが、長期の予算リスクを避けるうえで欠かせません。
riplaは、長期コストの試算を含めて、規模と成長に合う形態の選定から、現場に定着するシステムづくりまで支援します。
まとめ
売上管理システムの導入では、要件定義不足による現場非定着とExcel回帰、POS-EC同期の遅れによる売り越しに注意が必要です。
後付けの連動では、数十万〜100万円の隠れコストが生じることがあります。情物一致のズレやインボイス例外の漏れも、見落とせないリスクです。
ERP導入の75%が失敗を経験し、約75%の企業が不満を抱えるという統計もあります。稼働後に表面化したリスクは直しにくく、投資を無駄にしかねません。
現場業務と例外から要件を固め、段階的に導入して現場を巻き込めば、リスクを抑えやすくなります。また、要件定義を済ませたうえでコンサルを活用したERP導入では、85%が成功したとされています。
riplaは、フルスクラッチ受託と国内開発の立場から、リスクを踏まえた要件定義と、現場に定着するシステムづくりを支援しています。全体像は売上管理システムの完全ガイドもご覧ください。
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。