
帳票システムの導入で起きやすい失敗は、要件定義とコスト、データ移行、運用の4領域に大きく分けられます。
成功事例から学べることには限りがあります。一方で、失敗の型には再現性のある教訓があり、知っておくことが導入の保険になります。
▼全体ガイドの記事
・帳票システムの完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
要件定義の不足と現場で使われない失敗
導入後の課題を調べた結果では、約8割が課題を抱えています。なかでも最も多く深刻なのは、導入後に現場で使われず形骸化する失敗です。
「システム間で業務が分割され非効率」という声は38%でした。さらに、導入したシステムが業務を分断することもあります。こうした失敗の根は、ほとんどの場合、導入前の要件定義不足にあります。
既存帳票が再現できず二度手間になる失敗
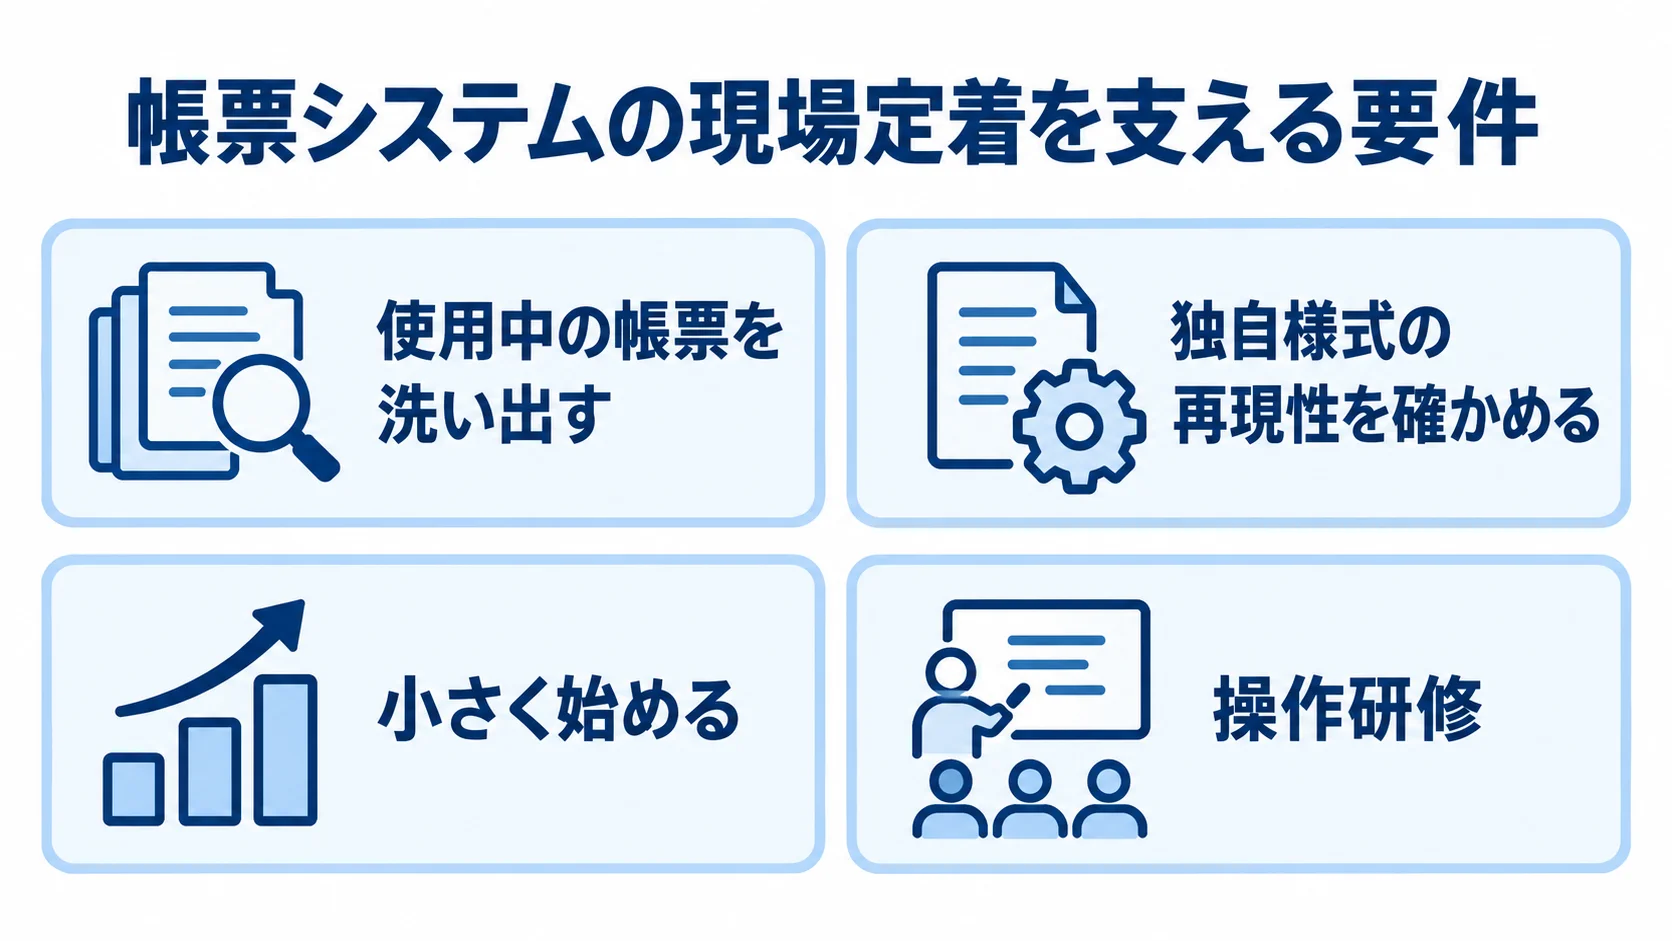
既存帳票の再現性を要件定義の段階で確かめておくことが、二度手間を防ぐ近道になります。
- 使用中の帳票を洗い出す:現在使う帳票とそのサンプルを一覧にそろえる
- 独自様式の再現性を確かめる:ベンダーに、再現できるかどうかを尋ねる
- 開発方式を検討:標準の機能で再現しにくい帳票が多ければ、フルスクラッチも候補に入れる
典型的なのは、現場が長年使う帳票形式を軽んじ、ベンダーの標準テンプレートを押し付けてしまうケースです。そのため、現場では帳票を作り直して入力する二度手間が生じ、システムが使われず放置されることもあります。
取引先指定の独自様式は、再現が必須であることを要件に明記します。そのうえで、業務に製品を合わせる発想で要件を固めます。
社内定着の設計を怠り形骸化させる失敗
現場に定着させるには、導入前の段階から切り替えと運用を設計しておく必要があります。
- 小さく始める:効果の大きい一部の帳票から導入する
- 運用を整える:承認ルートと権限、マニュアルの整備
- 利用を支援:操作研修を行い、ルールを明文化する
新しい帳票運用への切り替えには、現場の抵抗が伴います。導入しただけで自動的に使われ始めるわけではないため、現場の受け入れを後押しする準備が要ります。
多くのプロジェクトは構築に力を注ぎ、定着の設計を後回しにして失敗しがちです。その結果、現場が紙やExcelに戻り、システムが形骸化します。
まずは請求書や経費精算など、効果が見えやすい帳票で成功体験を作り、そのうえで対象を広げていきます。一方で、全帳票を全社で一斉に導入すると、現場の負担が大きく、反発を招く可能性があります。構築が済んだ時点で終わりとせず、現場で使われることを導入のゴールに据えます。
コスト・従量課金の落とし穴による失敗
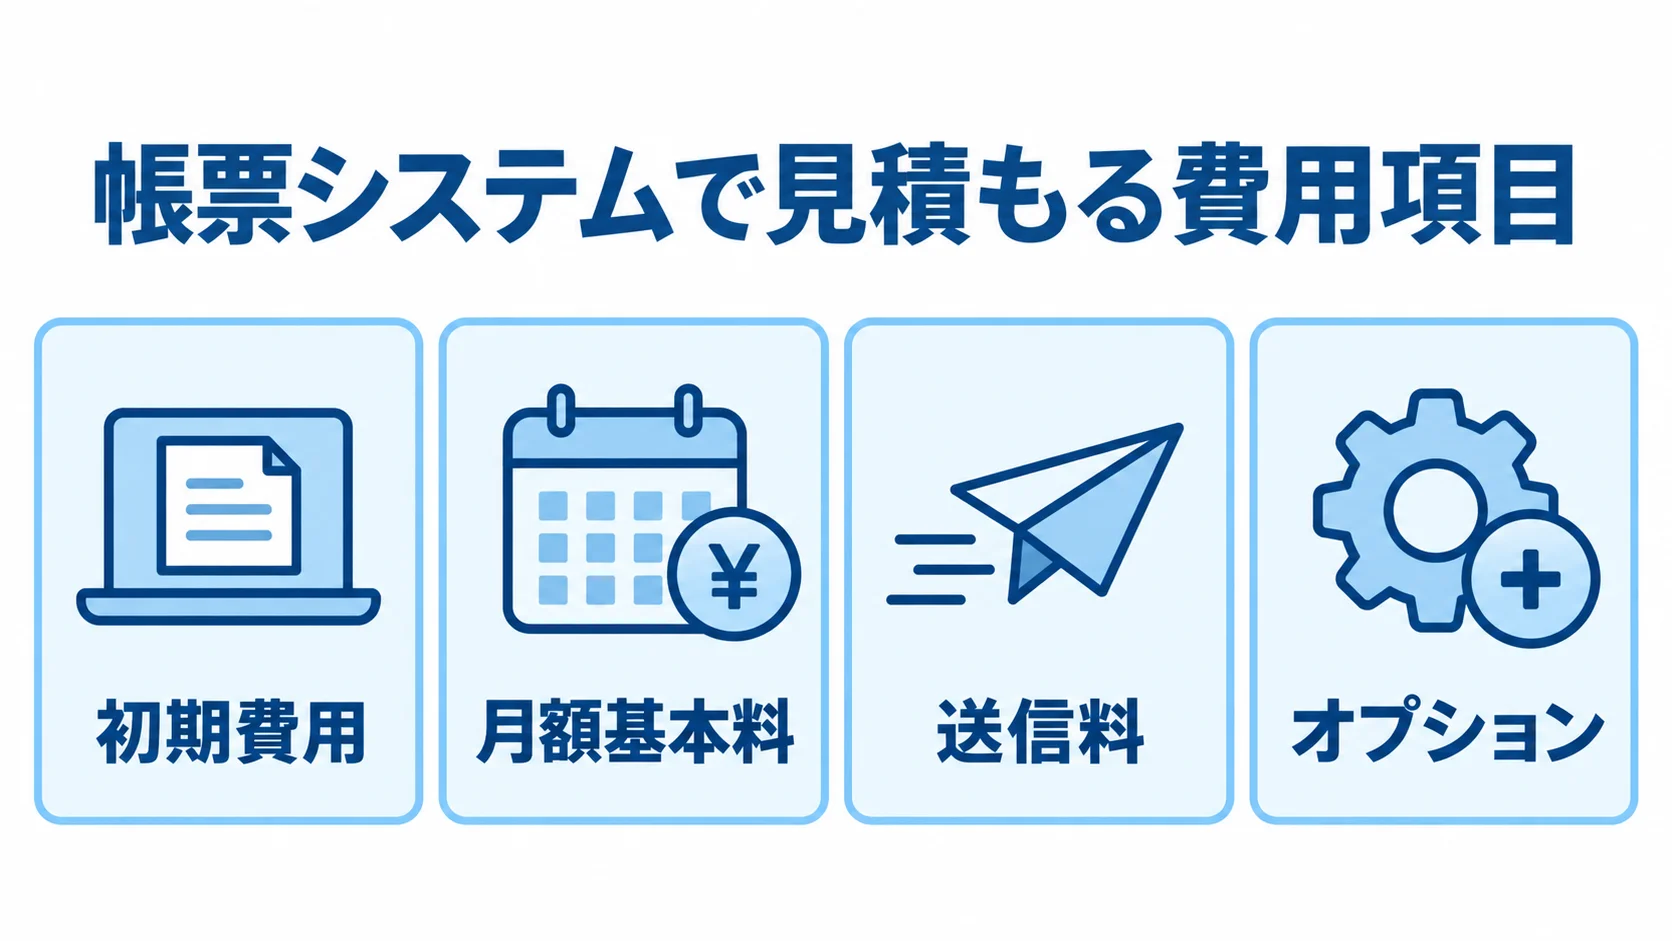
帳票システムの料金は、初期費用、月額基本料、送信料、オプションで構成されます。導入後に想定より高くつく失敗も後を絶たず、その原因は契約前の試算が不足していることです。
想定外の従量課金で総額が跳ね上がる失敗
比べるときは、月額の安さより、発行件数に応じた実質コストに目を向けます。
- 件数を見積もる:自社の月間と年間の発行数を確認する
- 総額を比べる:複数の製品について、件数別のコストを計算する
- 機能を選ぶ:標準機能と有料オプションを分け、必要な分だけを取り入れる
最も多いのは、送信料などの従量課金を見落とすケースです。月額の安さで契約した結果、運用が始まってから請求額に驚くことがあります。
メール送信やWeb配信のように1件あたり数十円〜数百円かかる製品では、件数が多いほど月額の総額が増えます。同様に、関連分野の電子契約システムでも、送信料が積み上がるプランは月5件と月200件とで総額が数倍変わります。
固定費が高くても送信が無料のプランと、固定費が安くても送信課金のプランとでは、件数によって有利不利が逆転します。そのため、自社の件数で損益分岐点を確認しておくと、条件に合うプランを選ぶ助けになります。
AI-OCRやAIレビューは、標準機能ではなく月額数万円のオプションであることが多いです。そこで、見積の段階で標準の範囲と追加費用を確かめ、必要な機能だけを選びます。
連携カスタマイズ費を見落として予算超過する失敗
初期費用だけを見ていると、連携にかかる費用を見落としがちです。
- 連携先を決める:要件定義で連携の内容を定め、その費用を見積に含める
- 追加費用を確認:連携が標準機能に含まれるかをベンダーに尋ね、改修費の具体額を出してもらう
- 総額で比較:初期費用から従量費まで、すべてを合わせて計算する
クラウド型には初期費用0円の製品もあります。一方で、連携の改修には数十万〜数百万円かかる場合があります。必要な連携を実装すると、初期費用が無料の契約でも予算を超える失敗が起こりえます。
総額は、初期費用+カスタマイズ費+月額×想定利用期間+従量課金で見積もります。安く見える製品ほど、要件を満たすための追加費用を丁寧に確かめる必要があります。
データ移行と一元管理の失敗
データ移行と一元管理の失敗は見落とされがちですが、深刻です。導入後の課題では、「情報を一元管理できない」が39.5%でした。
「導入前の紙データ未処理」は33.6%で、3割を超える企業が指摘しています。過去の帳票が分断されたままでは、一元管理は成り立ちません。
膨大な紙帳票が未処理のまま残る失敗
新システムの稼働を急ぐあまり、過去の膨大な紙帳票を後回しにしてしまう失敗があります。調査でも、紙データの未処理は3割を超える企業が課題に挙げています。こうした失敗を防ぐには、移行の範囲と順番を先に決めておきます。
- 対象を決める:直近◯年分を優先してデータ化し、それ以前の帳票は原本で保管する
- 検索性を保つ:保存期間内の帳票を、日付・金額・取引先で探せること
新しい帳票はシステムに、古い帳票は紙のキャビネットに分かれたままになります。そのため、過去分を探すたびに紙を探し回る手間が続きます。
膨大な紙帳票をすべてスキャンするのは、現実的な方法とはいえません。このため、移行の対象を絞ることが前提になります。特に、電子帳簿保存法の検索要件が適用される帳票は、日付・金額・取引先で検索できる状態にします。
紙データを未処理のまま残すと、一元管理の目的を果たせません。移行を導入計画に位置づけ、一元管理の失敗を防ぎます。
他システムからの乗り換えでデータを失う失敗
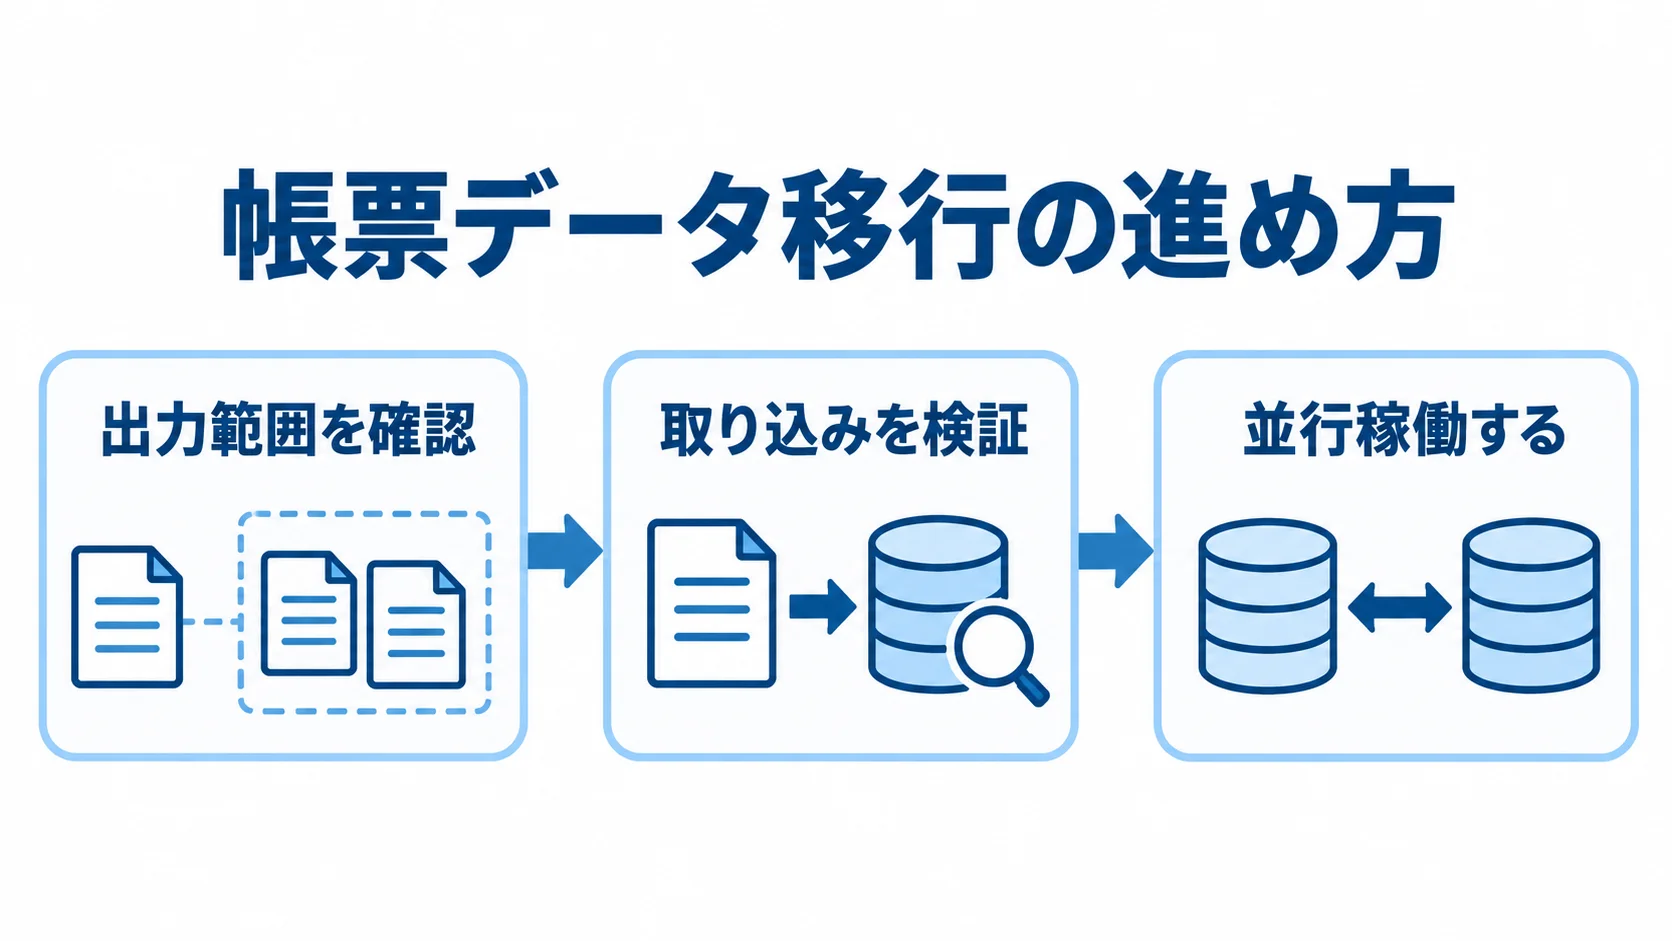
乗り換えの段取りを誤ると、データを失う恐れがあります。そこで、契約を切り替えるだけでなく、メタデータを保つ移行として設計します。
- 出力範囲を確認:旧システムの出力形式と、出せるデータの範囲を調べる
- 取り込みを検証:新しいシステムへ実際にインポートして試す
- 並行稼働する:整合性を確かめてから旧システムを解約する
稼働時期が合わないと、移行の途中で帳票が宙に浮くおそれがあります。また、取引日・金額・取引先といったメタデータが引き継げないと、過去の帳票を検索できなくなります。
比較記事は新規導入を前提にしていることが多いため、移行の現実を踏まえた計画が、失敗を避けるための条件になります。一方でriplaは、フルスクラッチ受託と業務伴走の立場から、移行と並行運用の設計も重視します。
連携を後回しにして業務が分断される失敗
会計や基幹との連携を後回しにすると、一元管理が損なわれます。連携は、導入の本質として最初から組み込むものです。
- 連携の流れを描く:要件定義の段階で、最終的な連携先と帳票データの受け渡しを決める
- 転記を減らす:会計システムとつなぎ、入力と照合を自動で行えるようにする
連携がなければ、帳票に入力した内容を会計システムへ手で入力し直す二重作業が残ります。業務が分断されて非効率になるという声は38%でした。また、導入後に作業が増えたと感じる現場もあります。
たとえば、KEC関西電子工業振興センターの事例では、会計連携により申請処理を約4割削減しました。帳票のPDF化で止めず、前後の業務を通るデータの流れを設計します。
運用・権限・セキュリティのリスク
帳票は金額や取引先の情報を扱うため、運用の設計を誤ると、情報漏えいや不正につながります。権限やセキュリティのリスクは、導入後の運用で表に出てきます。導入の時点では見えにくく、後から問題になりやすいものです。
権限設定の放置とアクセス管理のリスク
権限の設定は放置されやすいため、定期的に見直し、入退社や異動のたびにも確かめるルールを決めます。
- 権限を点検:誰がどの帳票にアクセスできるかを確かめる
- 正規利用を促す:使いやすい環境を用意し、シャドーITを防ぐ
設定を見直さないままだと、退職者のアカウントや異動前の閲覧権限が残ることがあります。そうなると、無関係な人が金額や取引先の情報を見られる状態になり、情報漏えいの温床になります。
また、使いにくいシステムでは、許可されていない個人のツールで帳票を作成・共有するシャドーITも起こりがちです。そこで、正規のルートで業務を完結できるようにし、継続的な運用課題として管理していきます。
承認証跡の不備と法対応漏れのリスク
ガバナンス上のリスクには、承認証跡の不備があります。導入時には、承認履歴と法令要件への対応を確認し、運用中も点検を続けます。
- 証跡を残す:承認の記録と、改ざんを防ぐ仕組みを確かめる
- 検索要件を満たす:日付・金額・取引先で検索できること
- 改正に備える:法令改正に追従できるかを、ベンダーに尋ねる
承認者と日時の記録がない製品や、日付を遡って操作できる製品では、監査対応に支障が出ます。
帳票は内部統制の要になります。改ざんできない承認履歴は、効率化以前の必須要件であり、証跡を軽く見た製品選びは後々のリスクになります。
もう一つの重大なリスクは、電子帳簿保存法やインボイス制度への対応漏れです。要件を満たさない運用は、税務調査で問題になるおそれがあります。真実性の確保には、タイムスタンプや訂正削除履歴も関係します。
ベンダーロックインとサポート終了のリスク
長期的に見ると、ベンダーロックインも見落とせないリスクです。契約前の段階で、先の乗り換えを見据えておく必要があります。
- 出力形式を確認:標準的な形式で出力できれば、将来の乗り換えや併用に役立つ
- 終了時に備える:サービスが終わった後も、データを保全できるかを確かめる
特定の製品に依存すると、乗り換え時にデータを出せず、移行費用が高額になることがあります。さらに、エクスポート機能が乏しいと、過去の帳票を引き継げず、乗り換えが難しくなります。
クラウドサービスの終了に備えて、データを失わない保証があるかを確かめます。導入時には便利でも、出口の戦略を欠くと、将来の選択肢が狭まります。
失敗とリスクを理解し、要件定義、費用試算、移行、運用、出口戦略の各段階で先回りすれば、導入の成功に近づきます。
製品を選ぶ際は、「使いやすそう」という印象に加えて、長期の視点でリスクを点検します。
まとめ
主な失敗は4つの領域に分かれます。要件の不足、データ移行、権限放置や法対応に加えて、想定外の送信料や連携カスタマイズ費で予算を超えるコストの失敗があります。
導入後の課題では、約8割が課題を抱えています。具体的には、情報を一元管理できない(39.5%)、業務が分断される(38%)、紙データの未処理(33.6%)が挙がっています。
共通する原因は導入前の準備不足です。そこで、帳票の業務を一覧にして洗い出し、既存の帳票を再現できるかを確かめます。また、件数別の費用試算、移行計画、運用ルールの整備も、各段階で先回りします。
riplaは、要件定義から移行、定着、運用設計まで、フルスクラッチ受託と業務伴走を提供します。
全体像は、帳票システムの完全ガイドでも確認できます。
▼全体ガイドの記事
・帳票システムの完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。