
店舗管理システムの導入では、現場が使わなくなる、在庫が合わない、費用が膨らむ、法制度の例外に対応できないといった失敗が起きがちです。
現場の業務確認、例外処理の整理、連携と法対応の検証を順に進めると、現場定着と予算超過の防止につながります。全体像は店舗管理システムの完全ガイドもご覧ください。
▼全体ガイドの記事
・店舗管理システムの完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
要件定義不足による現場非定着とExcel回帰
要件定義が不足すると、導入後に現場がExcelや手書き台帳へ戻ってしまいます。この現場非定着は、痛手の大きい失敗です。
ERP導入の75%が失敗を経験する背景にも、現場非定着の問題があるとされます。原因は技術や予算ではなく、現場の業務を起点にしなかったことです。
現場を巻き込まず本部主導で進めた失敗
本部やシステム担当だけで要件を決めると、仕組みが店舗の実際の業務フローと噛み合わず、かえって手間が増えることがあります。レジ担当や在庫担当の細かな業務や例外を理解しないまま設計すると、現場は以前のやり方を選び、システムを避けるようになります。
この失敗を避けるには、要件定義の段階から現場を巻き込み、業務の流れや不満を聞いておくことが欠かせません。
発注側と開発会社で、現状の業務を一覧にし、システムでどう改善するかを設計します。
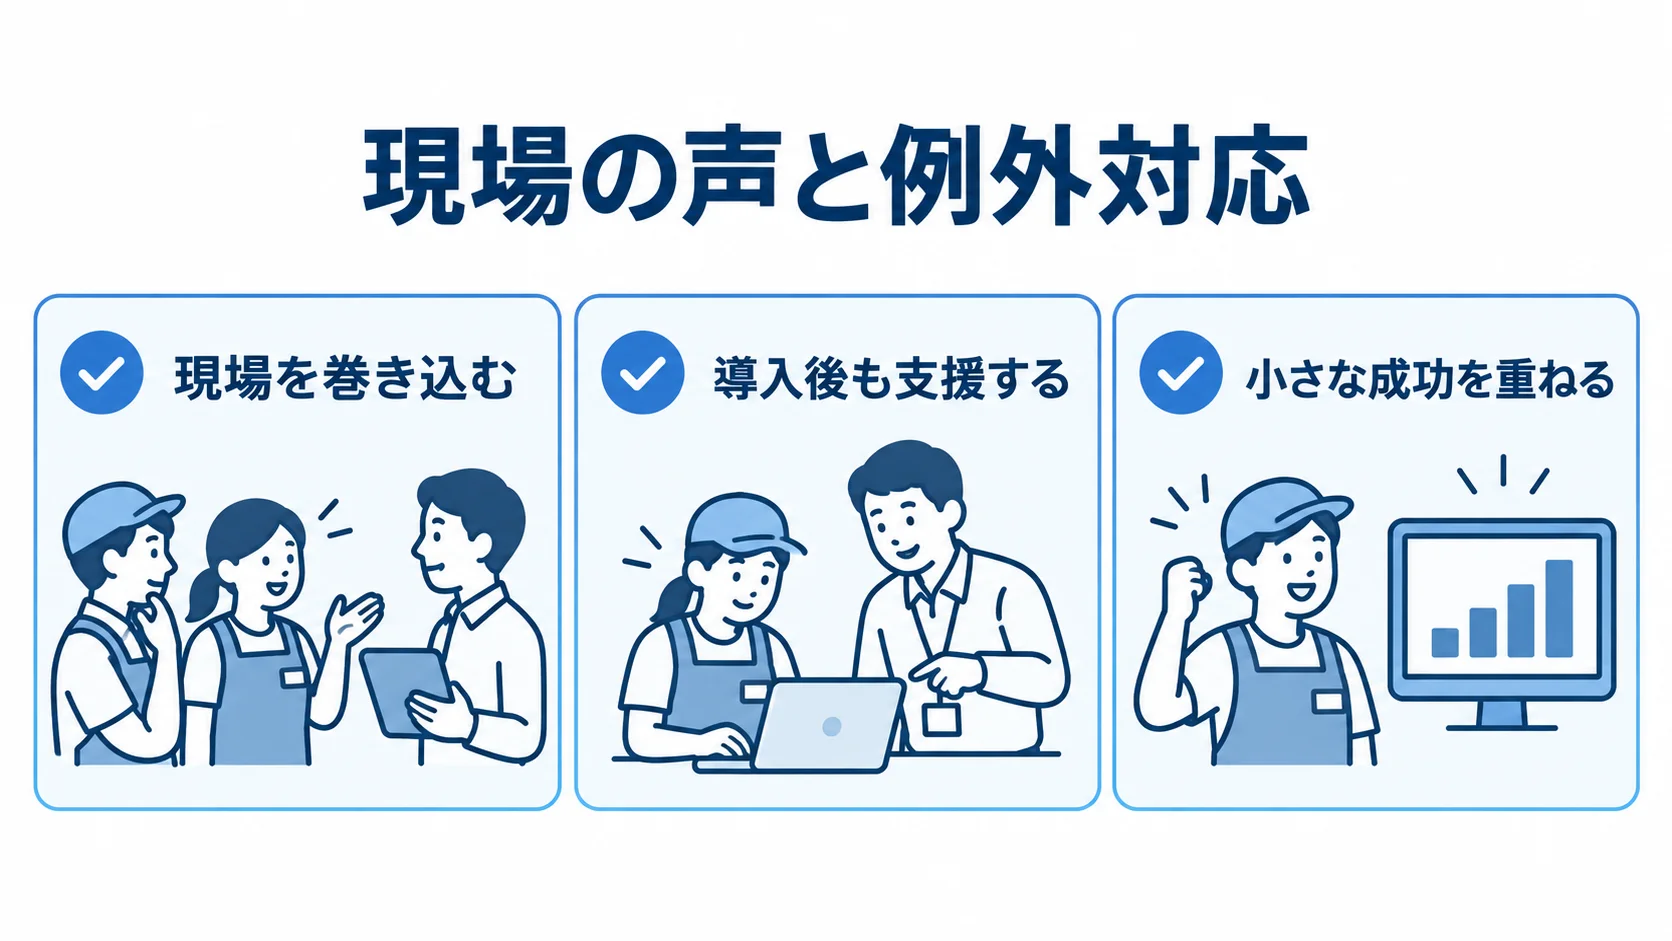
- 現場を巻き込む:レジ担当、店長、在庫・発注担当、本部へのヒアリング
- 導入後も支援する:研修やマニュアル、操作の疑問に応える体制
- 小さな成功を重ねる:現場が便利さを実感し、納得できる状態
定着の鍵は、導入前から現場を巻き込めたかどうかにあります。失敗事例の多くは、この巻き込みを省いたことが原因になっています。
例外業務を軽視してExcelに逆戻りした失敗
現場非定着のもう一つの典型は、返品・値引き・取り置き・予約・取り寄せなどの例外業務を軽く見ることです。通常の販売は処理できても、例外が起きると対応できず、現場が手作業やExcelで補う場合があります。
例外をシステム外で処理する運用が続くと、データが分散し、在庫や売上を信頼できなくなります。その結果、システム全体が形骸化してしまいます。
要件定義では、例外業務を洗い出したうえで、頻度や判断の必要性に応じて対応方法を仕分けます。
- 自動化する:システムで処理する業務
- 手動入力する:システム上で人が入力する業務
- 運用ルールで扱う:システム外で手順を決めて対応する業務
バックオーダーや分納のような例外は、業務の3〜4割を占めるとされます。
例外の仕分けが、要件定義の精度を左右します。
すべてを自動化するとコストが膨らみ、すべてを運用任せにすると属人化します。そこで、例外を設計に含めておけば、現場がシステム外の手作業に逃げにくくなります。
POS-EC同期のタイムラグによる売り越し
ECと実店舗の両方で販売する企業は、在庫の同期が遅れると売り越しが起こりやすくなります。
売り越しとは、在庫がないのに注文を受けてしまうことです。
複数店舗の在庫管理やEC連携の機能があっても、同期がリアルタイムでなければ欠品クレームを防げません。
カタログに載っている機能だけで導入すると、この根深いリスクを見落としかねません。
バッチ同期の遅延が欠品クレームを生むリスク
売り越しの根本原因は、POS(実店舗)とEC(オンライン)の在庫同期にあります。
1日1回や数時間に1回のバッチ処理では、実店舗で完売してもECに反映されず、注文を受けてしまう場合があります。
注文を受けたあとに欠品でキャンセルすると、顧客の信頼を損ない、そのECが再び使われなくなりかねません。
人気商品は売れる速度が速いぶん、タイムラグの被害も大きくなります。そこで、要件定義では、POS-EC間の在庫同期をリアルタイムに近づける構成を設計する必要があります。API連携であれば、実店舗で売れた時点でECの在庫数も減らせます。
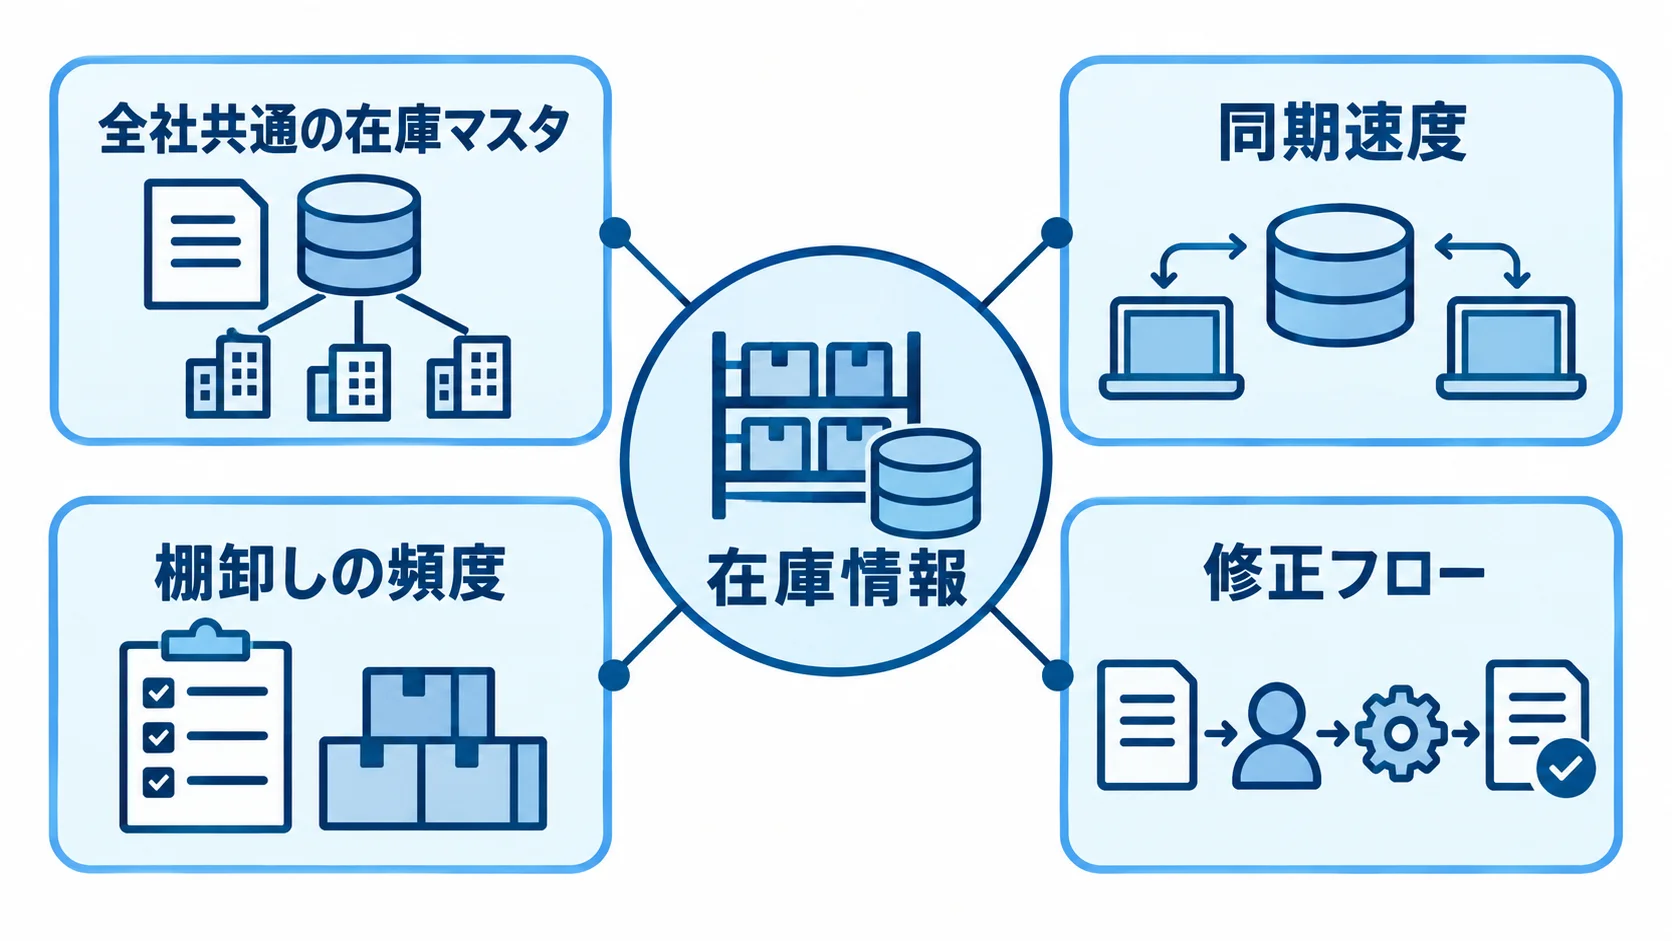
- 在庫を一か所で持つ:全社共通の在庫マスタを、各チャネルが参照する
- 同期速度:連携の可否に加え、リアルタイムか遅延の程度かを見る
全チャネルの引き当て可能数が販売のたびに更新される構成でも、同期の遅れを見落とせば売り越しは止まりません。
情物一致のズレが在庫精度を崩すリスク
情物一致とは、システム上の在庫数と、倉庫や店頭にある現物の数を一致させることです。
情物一致のズレは、在庫同期の遅れと並ぶリスクです。
販売・入荷・返品・移動・廃棄・万引きなどで記録が漏れたり遅れたりすると、システム在庫と実在庫がずれていきます。
ずれが積み重なると在庫数を信頼できず、欠品や過剰在庫の判断を誤ります。
もとのデータが誤っていれば、リアルタイム同期があっても役に立ちません。
在庫が動く業務では記録を徹底することに加えて、定期的な確認の仕組みも要件に含めます。
- 棚卸しの頻度:どのくらいの間隔で現物を数えるか
- 修正フロー:ずれが見つかった場合の対応手順
- ロス計上:破損や万引きを、どう記録するか
情物一致は、EC連携や複数店舗での在庫共有を支える土台です。
この土台が崩れると、その上に積む施策も成り立たなくなります。そのため、在庫精度を保つ運用が売り越し対策の根幹になります。
後付け連動の隠れコストと予算超過
既存システムとの連携費用を見落とすと、プロジェクト後半に予算超過することがあります。
「API連携ができる」と聞いても、実装が簡単とは限りません。この隠れコストは見積もりの段階では見えにくいため、特に注意が必要です。
連動開発費とマスタ名寄せの想定外コスト
連携の隠れコストの代表が、既存POSや会計・基幹システムとの後付けの連動開発です。費用は数十万〜100万円かかる場合があり、期間も1〜3ヶ月を要します。
連動開発の費用が当初の見積もりに含まれていないと、想定外の出費となり、プロジェクトを圧迫します。標準連携をうたう製品でも、特定のソフトとの組み合わせでは個別開発が必要になる場合があります。
さらに見落とされやすいのが、マスタ名寄せのコストです。商品コードや取引先コードが異なると、同じものを突き合わせる名寄せが必要になります。名寄せは連携の大きな関門で、整理だけで数週間かかる場合があります。
RFPや要件定義の段階で連携条件を書き出し、連携費用を見積もりに含めておきます。
- 対象システム:連携するシステムの名前
- データ項目と方向:扱う項目と、連携の向き
- 連携タイミング:データをいつ連携するか
連携は「できるかどうか」で判断するだけでなく、「いくらかかるか」を最初に確定させることが、予算超過を避ける鍵になります。
従量課金とTCOの見積もり漏れ
クラウド型は初期費用が安い一方で、利用が増えると従量課金がかさみます。店舗数や取引量に応じて月額が増え、数年後には想定を超える場合があります。
試算では、クラウドPOSの5年TCO(総保有コスト)は65〜210万円、セルフレジの維持費は月5〜20万円(年60〜240万円)とされています。
そこで、投資は初期費用だけでなく、数年単位のTCOで判断します。3〜5年分の費用を合算して、総額に対して効果が見合うかを確かめます。
- 導入時の費用:初期費用と連動開発費
- 運用中の費用:月額費用と保守費
- 将来の費用:店舗増加に伴う追加費用
また、補助金を使う場合は注意が必要です。デジタル化・AI導入補助金(旧IT導入補助金)は、交付決定前の契約が対象外になります。手順を誤ると、補助金を受けられないおそれがあります。
総コストで見て、ランニングコストや隠れコストも含めて判断することが、予算超過リスクへの最大の備えです。
過剰機能とベンダーロックインのリスク
コスト面の失敗には、自社に不要な機能まで盛り込む「過剰機能」もあります。使わない機能に費用を払うことになるうえ、操作が複雑になって、現場が慣れるまでの負担も増えます。
デモで魅力的に見えた機能も、実際の業務では一部しか使わない場合があります。
必要な機能を見極めて過不足なく選ぶことが、無駄な投資を避けるうえで欠かせません。
また、ベンダーロックインも中長期で効いてくるリスクです。特定ベンダーの独自仕様に依存すると、他社への乗り換えや自社での改修が難しくなり、価格交渉でも不利になる場合があります。
選定時は、データを自由に取り出せるか、連携仕様が標準的か、他社にも改修を依頼できるかを確かめます。将来の乗り換えや改修を見据えて、各社の仕様をこの3点で比べておく必要があります。
- 将来の乗り換えやすさ:要件定義での評価軸の一つ
- データの可搬性:外部へ情報を取り出せるか
- 仕様の標準性:連携や改修の柔軟性
目先の機能や価格だけで選ぶと、数年後に身動きが取れなくなるおそれがあります。
riplaは、フルスクラッチ受託と国内開発の立場から、業務に合った柔軟な運用ができるシステムづくりを支援します。
インボイス・法制度の例外処理漏れ
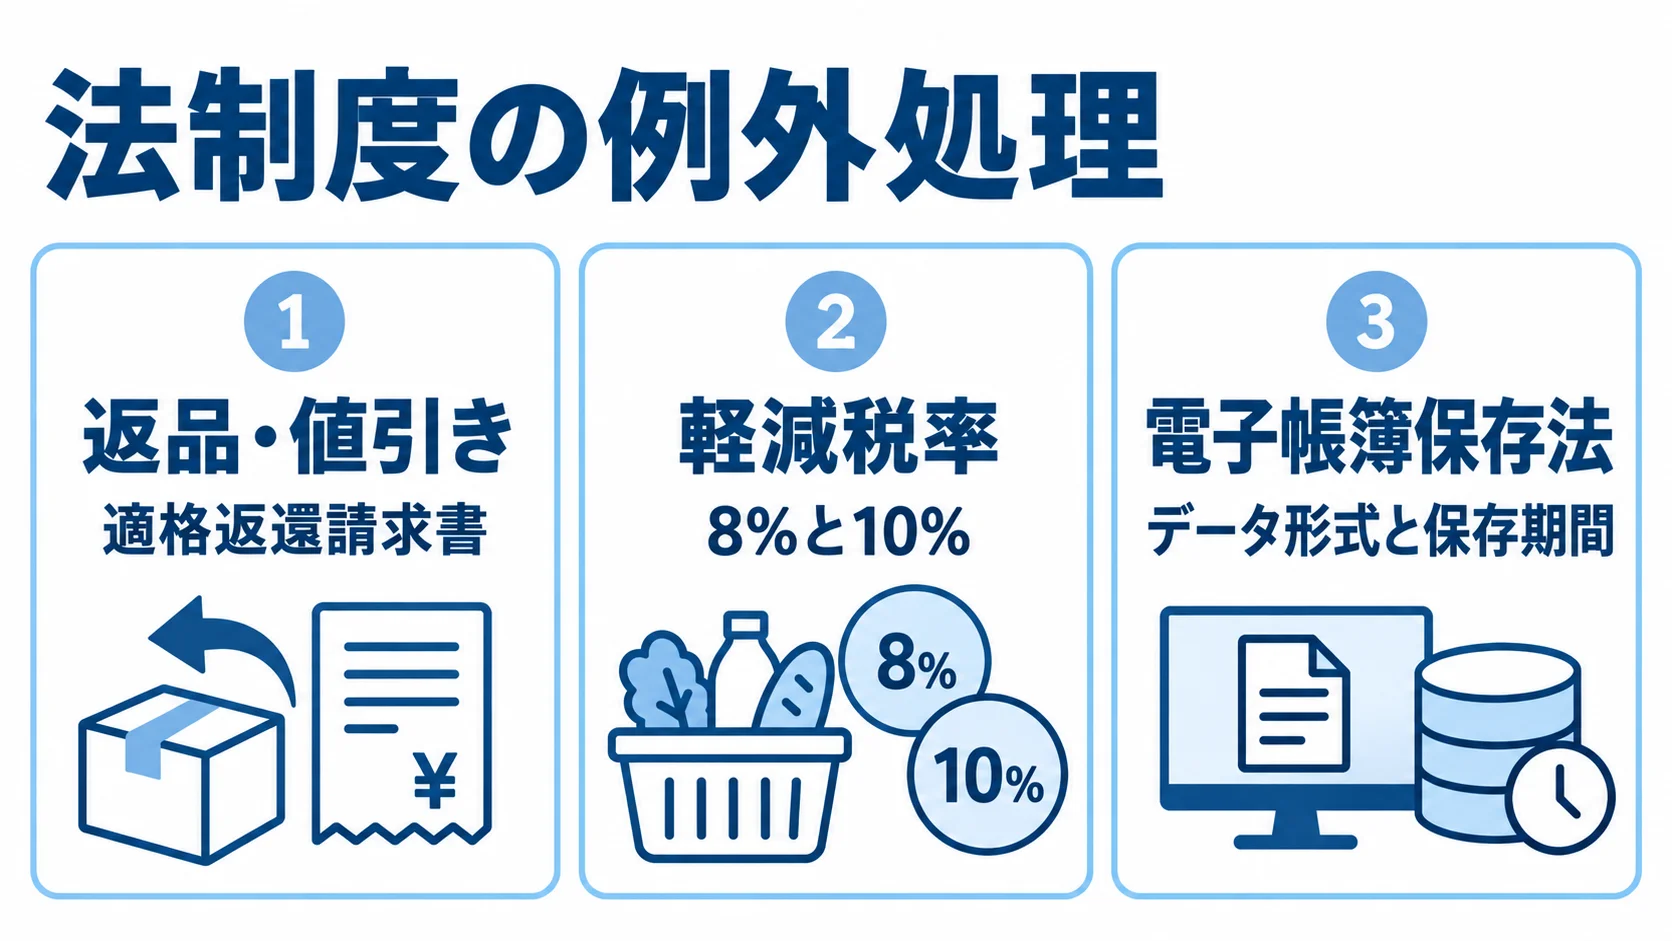
特に見落とされやすいのが、インボイス制度、軽減税率、電子帳簿保存法への対応漏れです。
「法対応済み」と聞いて導入しても、返品や値引きの例外処理ができないと、後から対応に追われる場合があります。
通常の処理だけでなく、例外まで正しく扱えて初めて対応済みと言えます。確認漏れは深刻なリスクです。
返品・値引き時の適格返還請求書の処理漏れ
法制度対応で例外が漏れやすいのが、返品や値引きの際の消費税処理です。インボイス制度では、適格返還請求書の発行が必要です。
通常の販売でインボイスに対応していても、返品時の適格返還請求書を処理できないシステムがあります。
軽減税率(8%と10%)の対象商品を返品する場合は、税率ごとに分けて処理するため、複雑になります。対応が漏れると、正しい消費税の計算ができません。
要件定義や選定の場では、「対応済み」という表示だけでなく、帳票の発行方法を確かめます。通常の販売に加えて、例外処理も要件に書き込みます。
- 返品・値引き:適格返還請求書を処理できるか
- 軽減税率:税率が自動で判定されるか
- 電子帳簿保存法:データ形式と保存期間
可能であれば、デモで返品処理を試し、正しい帳票が出るかを目で見て確かめます。
法制度への対応は店舗の経理や税務に直結するため、漏れがあると導入後の税務問題につながりかねません。
法改正追従とサポート体制の不足リスク
税制や帳簿保存のルールは改正されることがあり、そのたびにシステムの更新が必要になります。クラウド型は自動で更新されることが多く、オンプレ型やスクラッチでは改修費用がかかる場合があります。
追従の方針を確かめておかないと、法改正のたびに想定外の費用や対応工数が発生します。
サポート体制の不足は、法制度対応に限らず、店舗運営全体のリスクです。店舗は土日祝日も営業するため、平日日中のみの窓口では、休日の障害に対応できない場合があります。
レジが止まれば会計ができず、営業そのものに支障が出ます。そのため、選定の段階で障害時の対応まで確かめておく必要があります。
- サポート時間:24時間365日か、平日日中のみか
- 障害対応:連絡体制と復旧目標
- 法改正への追従:更新や改修の方針
このリスクは、事前の確認と要件定義で防げます。riplaは国内開発とフルスクラッチ受託の立場から、要件整理と現場に定着するシステムづくりを支援します。
データ移行・マスタクレンジングの失敗リスク
法制度対応と並んで見落とされやすいのが、データ移行とマスタクレンジングの失敗です。既存システムやExcelの商品マスタ・在庫・顧客データに、重複や表記揺れ、廃番商品が残っていると、新システムは不正確なデータで動き始めます。
稼働直後に在庫数が合わない、同じ商品が二重に登録されるといったトラブルが起きることがあります。
移行前には、データクレンジング(整理・修正)の作業を計画に組み込んでおくことが欠かせません。
- データを整理する:重複や廃番商品を取り除く
- コードを統一する:商品コードの体系をそろえる
- 表記を正す:揺れのある書き方を直す
コード体系の名寄せだけで数週間かかる場合があります。日程を甘く見積もると、稼働直前になっても移行が終わらず、稼働の延期や不正確なデータのままの見切り発車を招きます。
移行作業は、単なるコピーではなく、プロジェクトの成否を左右します。工数と日程を現実的に見積もることが、稼働直後の混乱を防ぎます。
まとめ
店舗管理システムの失敗の典型は5つです。
第一に、要件定義不足による現場非定着とExcel回帰があります。
第二に、POS-EC同期の遅れによる売り越しと、情物一致のずれがあります。
第三に、連動開発費や名寄せの隠れコストによる予算超過があります。
第四に、従量課金やTCOの見積もり漏れがあります。
第五に、インボイス・軽減税率・電子帳簿保存法の例外処理漏れがあります。
ERP導入の75%が失敗を経験し、在庫管理システム導入企業の約75%が不満を抱くという数字は、リスクの現実味を示しています。
共通する対策は、事前の要件定義と確認です。現場を巻き込んで例外業務を3つに分け、在庫同期の即時性と連携費用を確定させます。
TCOで投資を判断し、法制度の例外処理も確かめておくことが、高額な投資を無駄にしない備えになります。
riplaはフルスクラッチ受託と国内開発を組み合わせ、リスクを先回りして整理しながら、現場に定着するシステムづくりを支援しています。費用相場や種類の比較には、完全ガイドをご活用ください。
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。