
業務システムのモダナイゼーションは、保守費の削減などの効果と、移行時の障害や並行運用の負担を比べて判断します。
そのうえで、財務指標と会計処理を確認し、投資を段階的に分けると判断しやすくなります。全体像は業務システムのモダナイゼーションの完全ガイドもあわせてご覧ください。
▼全体ガイドの記事
・業務システムのモダナイゼーションの完全ガイド
レガシーシステム刷新の種類・工程・費用・会社選定までの全体像については、無料ホワイトペーパー「レガシーシステム刷新の完全ガイドブック」で詳しく解説しています。
業務システム刷新のメリットとデメリット
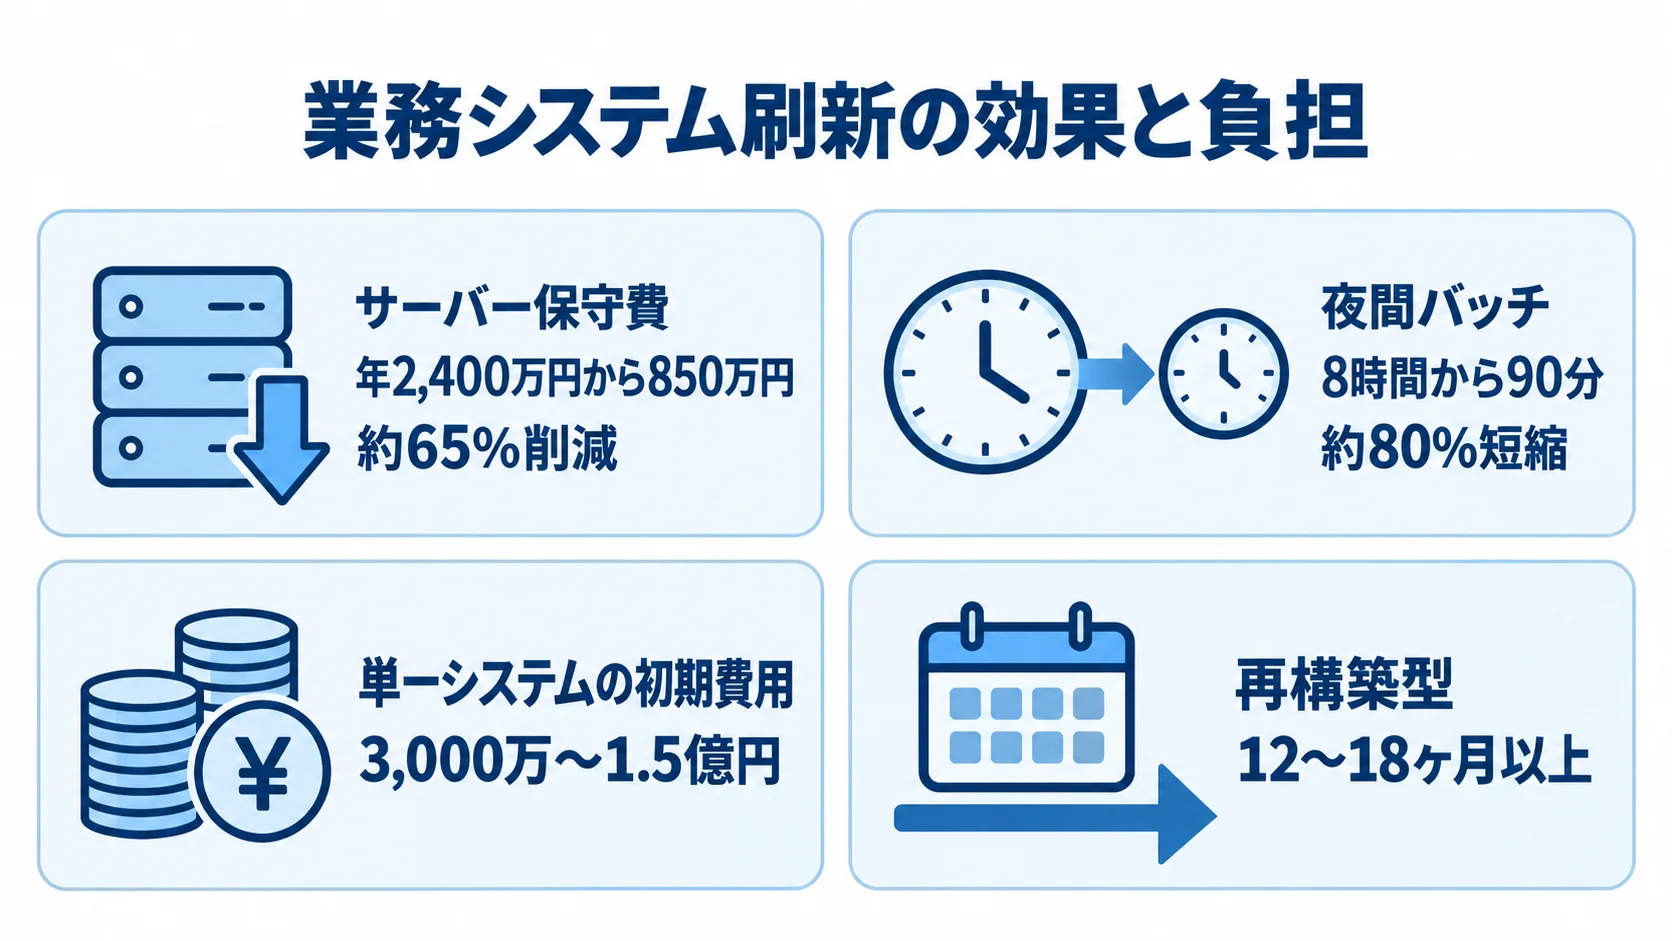
モダナイゼーションを判断するときは、まずメリットとデメリットの両面を並べて把握します。次に、自社にとって今が適切な時期かを見極めます。
得られる主なメリット
最大のメリットは、保守・運用コストを継続して削減できることです。固定費が下がると、そのぶんを新たな施策に振り向けられます。
刷新事例では、サーバー保守費が年2,400万円から850万円へと、約65%削減されました。さらに、夜間バッチが8時間から90分へ約80%短縮された事例もあります。処理性能が上がると、月次決算や締め処理が速まり、経営判断の鮮度も高まります。
コストや処理時間以外にも、刷新で得られる効果があります。また、業務ロジックの整理や新しい技術基盤への移行は、保守の進め方や将来の変化に関わります。
- 属人化の解消:業務ロジックを文書にまとめ、特定の担当者に頼らない保守体制を作ります。
- 変化への対応:法改正や新しい業務要件に、すばやく応えられるようになります。
- 事業継続性と競争力:長い目で見た価値が、経営の安定と他社との競争の両方に及びます。
たとえば製造業の事例では、在庫や原価のロジックを整理したことで、新しい取引条件に対応できるようになりました。この効果は、「変化への対応力」として現れています。
覚悟すべきデメリットとコスト
刷新では、負担を側面ごとに分けて見ておく必要があります。
- 初期費用:単一システムで3,000万〜1.5億円、中〜大規模で基幹に周辺を含む場合は1.5億〜5億円に達することがあります。
- 期間と現場負担:再構築型では12〜18ヶ月以上かかることがあり、並行運用や検証の作業も必要になります。
- 投資回収:回収までに数年を要するため、短期の損益だけで見ると見通しを誤りやすくなります。
- 移行の影響:切り替え時の障害で販売や出荷が止まり、売上損失や信頼の低下を招くおそれがあります。業務が変わると、操作を覚えるための負担も生じます。
- リスク緩和:段階移行、移行リハーサル、現場教育で和らげられますが、リスクをゼロにはできません。
メリットが負担を上回るかは、財務指標を使って見極めます。
財務指標による投資対効果の判断
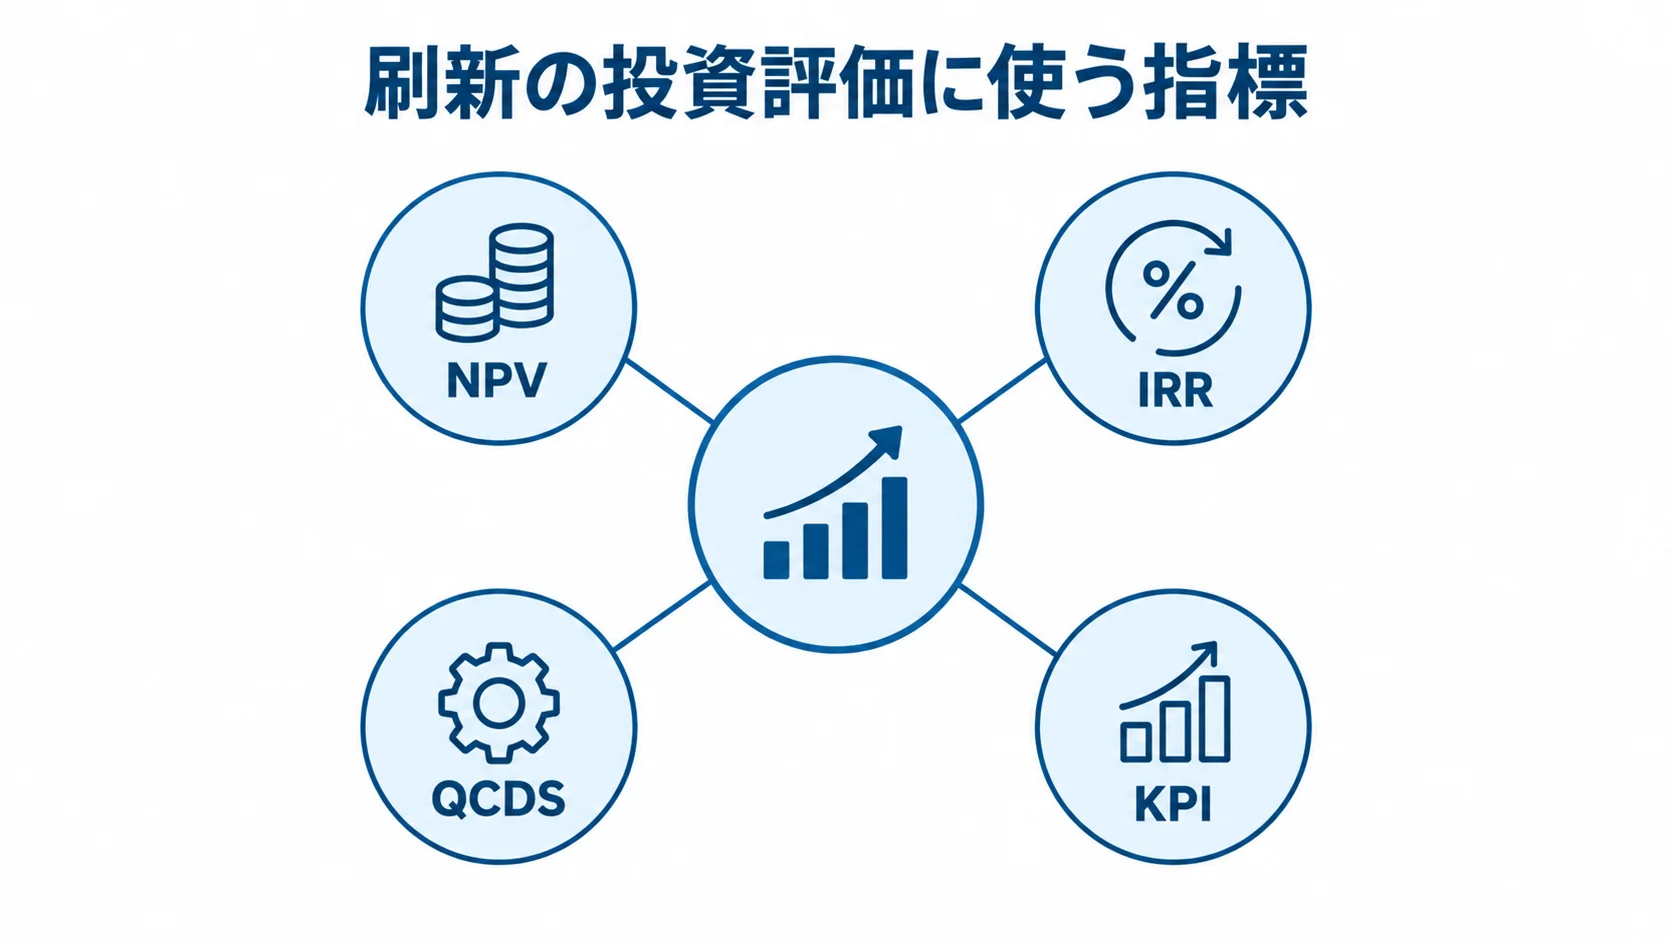
経営層に説明するときは、定性的な理由だけでなく投資対効果も示す必要があります。そこで、刷新を将来のキャッシュフローを生む戦略的な投資と捉え、財務指標で評価すると、稟議の説得力が高まります。
NPV・IRRによる定量評価
投資判断では、NPV(正味現在価値)とIRR(内部収益率)を使って投資効率を測り、ほかの案件と比べます。
- NPV:将来の効果を現在価値に割り引いてから、初期投資を差し引いた値です。
- NPVの判断:プラスなら企業価値を高めると判断でき、保守費の年間削減が続く場合は、その累積を現在価値に換算して投資額と比べ、妥当性を数字で示せます。
- IRR:投資の利回りを表し、企業の基準利回り(ハードルレート)を上回れば投資価値があると判断します。
- 併用:NPVとIRRを組み合わせると、刷新をほかの投資案件と同じ基準で比べられます。
- 多角的な評価:トヨタ自動車は、IT投資をQCDS(品質・コスト・納期・安全)で評価しており、品質や事業継続性も含めています。
定量効果と定性効果のKPIによる管理
刷新後は、効果が出ているかをKPIで継続して確認します。刷新前後を比べる定量指標には、次のようなものがあります。
- 保守費:刷新前後の削減額
- 処理時間:夜間バッチにかかる時間
- 締め日数:月次決算にかかる日数
- 障害件数:システム障害の発生件数
定量化しにくい定性効果も、可能な範囲で指標化する工夫が有効です。たとえば、特定の担当者しか対応できない処理の数や、新しい業務要件への対応日数を定点観測します。
この観測によって、属人化の解消や柔軟性の向上を間接的に測れます。さらに、KPIは追加投資の判断材料になり、刷新の成果を経営層や現場に示す役割も果たします。
会計・税務面での判断基準
投資対効果と並んで、刷新費用の会計・税務上の扱いも経営判断を左右します。財務担当者は、この基準を理解したうえで刷新の意思決定を進める必要があります。
費用計上か資産計上かの分岐
システム開発費用の会計処理は、将来の収益獲得が確実かどうかで分かれます。
- 資産計上:将来の収益獲得や費用削減への貢献が確実な新システムは、無形固定資産の「ソフトウェア」として計上し、原則5年で減価償却します。
- 費用計上:研究的要素が強く将来収益が不確実な開発は、「研究開発費」として当期に処理します。
- 修繕費:既存システムの維持や修繕にあたる支出は、経費にできる場合があります。
- 損益への影響:資産計上は当期の負担を平準化し、影響が複数年に及びます。費用計上は当期に一括で損金算入でき、節税効果が大きくなります。
有利な処理は、その期の業績や資金繰り、刷新の性質によって変わります。そのため、計画の段階から税理士や会計士に相談して方針を決めることが望まれます。
会計方針は、NPVの計算にも影響します。たとえば、資産計上して償却すると、単年度の損益への影響は小さくなります。
一方、税務上の損金算入が後ろ倒しになる点も考慮が必要です。処理の違いを早期に把握すると、稟議や予算計画の精度を高められます。
少額減価償却資産の特例の活用
税務上の特例を活用すると、刷新費用の一部を効率的に費用化できる場合があります。ただし、適用範囲は取得価額や企業規模で異なります。
- 10万円未満:システム関連費用は、その期に一括で損金算入できます。
- 中小企業向け特例:一定の条件のもとで、取得価額30万円(条件により40万円)未満の資産を一度に損金算入できます。
- 周辺支出:周辺ツールや小規模な改修は、特例を使うと当期の税負担を軽減できる可能性があります。
- 大規模刷新:費用が少額特例の範囲を超えることがほとんどなので、全体は資産計上と減価償却を基本とし、小口の支出に特例を使い分けます。
投資対効果と会計・税務の扱いを合わせて検討すると、財務上の影響を調整でき、経営の納得感も高まります。なお、処理は専門家に確認してください。
刷新に踏み切るべきかを見極める判断基準
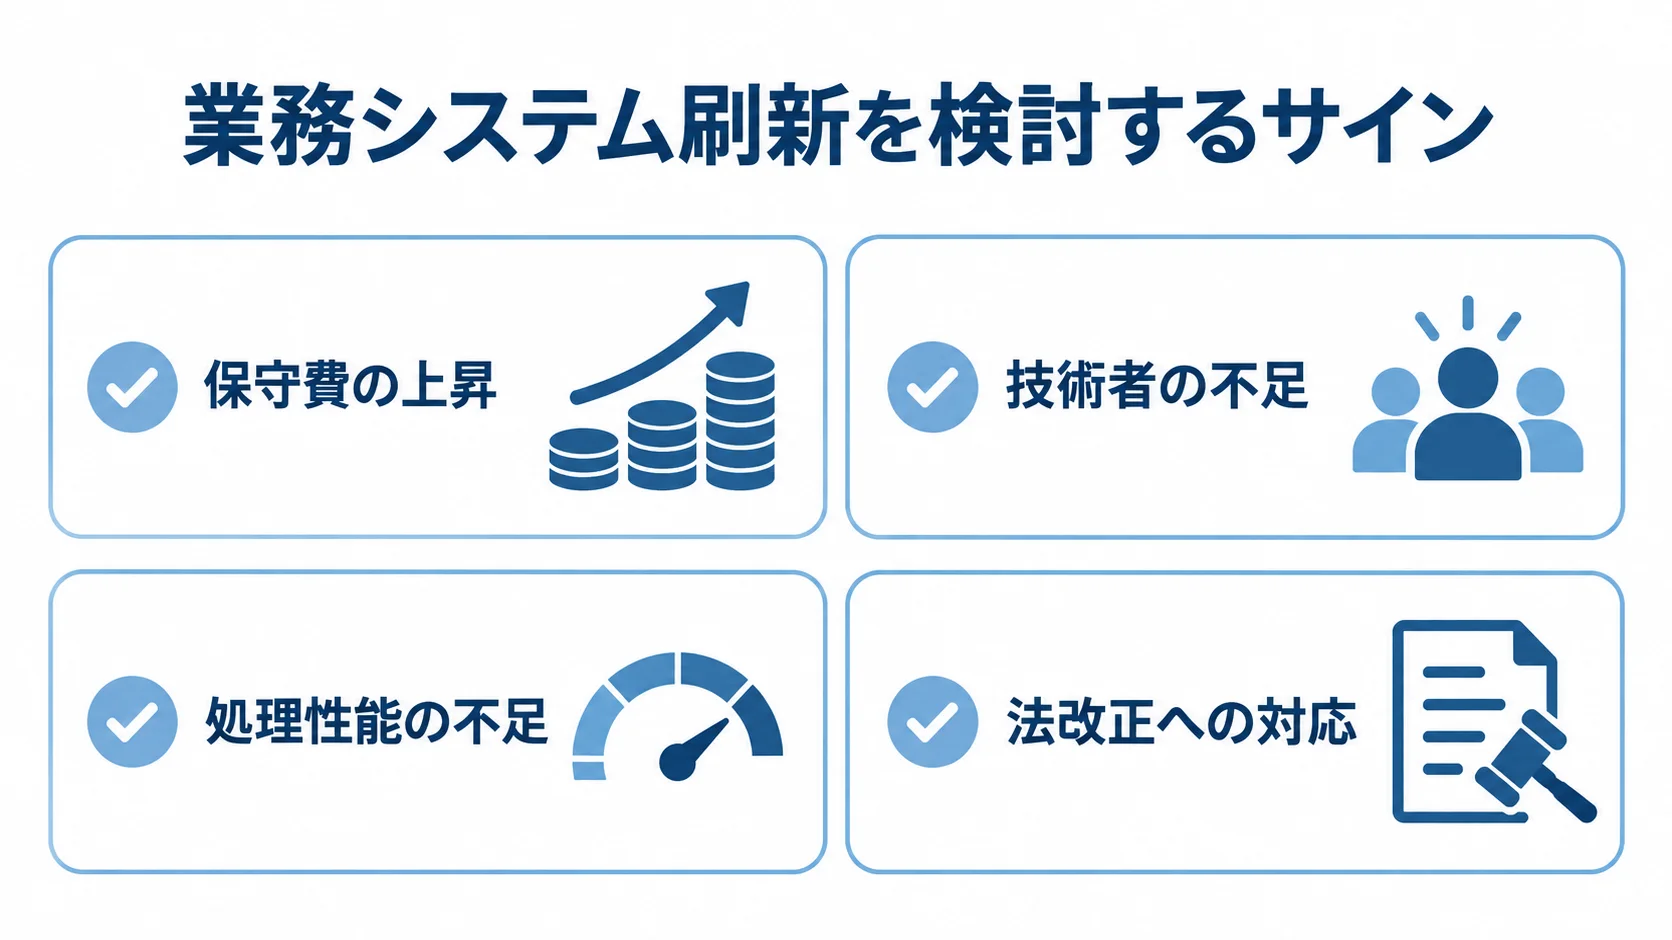
刷新は大きな投資を伴うため、いつ踏み切るかを見極める基準を持っておくことが大切です。財務や会計の面も踏まえ、刷新以外の選択肢も含めて判断します。
刷新に踏み切るべきサイン
刷新を検討するサインは、保守と処理性能の両面に表れます。
- 保守費の上昇:固定費として経営を圧迫しています。
- 技術者の不足:現行システムを保守できる人が減り、改修が難しくなっています。
- 処理性能の不足:夜間バッチが時間内に終わらず、業務の成長に追いつかない状態です。
法改正への対応が難しい場合や、新しい取引形態・事業展開に追従できない場合も、事業の妨げになるサインです。
先延ばしにするほど、2025年の崖が示すような放置リスクが積み上がります。これらのサインが複数当てはまるなら刷新の優先度は高く、NPVがプラスになる見込みであれば、刷新の合理性も高まります。
サインがなく保守も安定していれば、刷新を急がず、リテイン(現状維持)を選ぶ判断も合理的です。そのうえで、サインと財務指標を根拠に時期を見極めます。
段階的な投資判断
刷新を決めた場合でも、数千万円〜数億円を一度に投資する必要はありません。
- アセスメントや要件定義を200万〜500万円程度で先行発注し、現状と費用感を確認してから本格投資を判断します。
- 本格投資の前に、各段階でNPVを再評価し、続けるかどうかを判断します。
- 全システムを同時には刷新せず、投資対効果が最も高いものから着手し、効果を見て対象を広げます。
効果と負担、財務指標と会計処理、時期を合わせて考え、自社に合う順序と規模で進めることが、投資の失敗を避けることにつながります。
まとめ
刷新の効果には、保守費の削減や処理性能の向上、属人化の解消があります。実際の事例では、保守費が約65%減り、夜間バッチが約80%短縮しました。
業務システムのモダナイゼーションでは、メリットとデメリット、効果を判断する財務・会計の基準を見てきました。
一方、単一システムでも3,000万〜1.5億円規模の初期投資や移行リスクを伴います。NPVやIRR、KPIを使って、効果と負担を比べます。
さらに、費用計上か資産計上かの判断も、損益とキャッシュフローに影響します。将来の収益が確実であればソフトウェアとして原則5年で償却し、不確実であれば研究開発費として処理します。
刷新は技術の問題だけでなく、投資判断と会計処理を含む経営判断です。財務面の裏づけを得るため、経験のあるパートナーや専門家と検討することをおすすめします。
▼開発を相談する前に読みたい無料ホワイトペーパー
・レガシーシステム刷新の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。