
業務システム更改は、メリットとデメリットを財務指標と会計処理を踏まえて比べ、判断するものです。
保守期限だけで決めると、稟議が通らず投資に見合う成果が出ない恐れがあります。そのため、効果と費用を数字で比べることが欠かせません。全体像は業務システム更改の完全ガイドもご覧ください。
▼全体ガイドの記事
・業務システム更改の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
業務システム更改のメリット
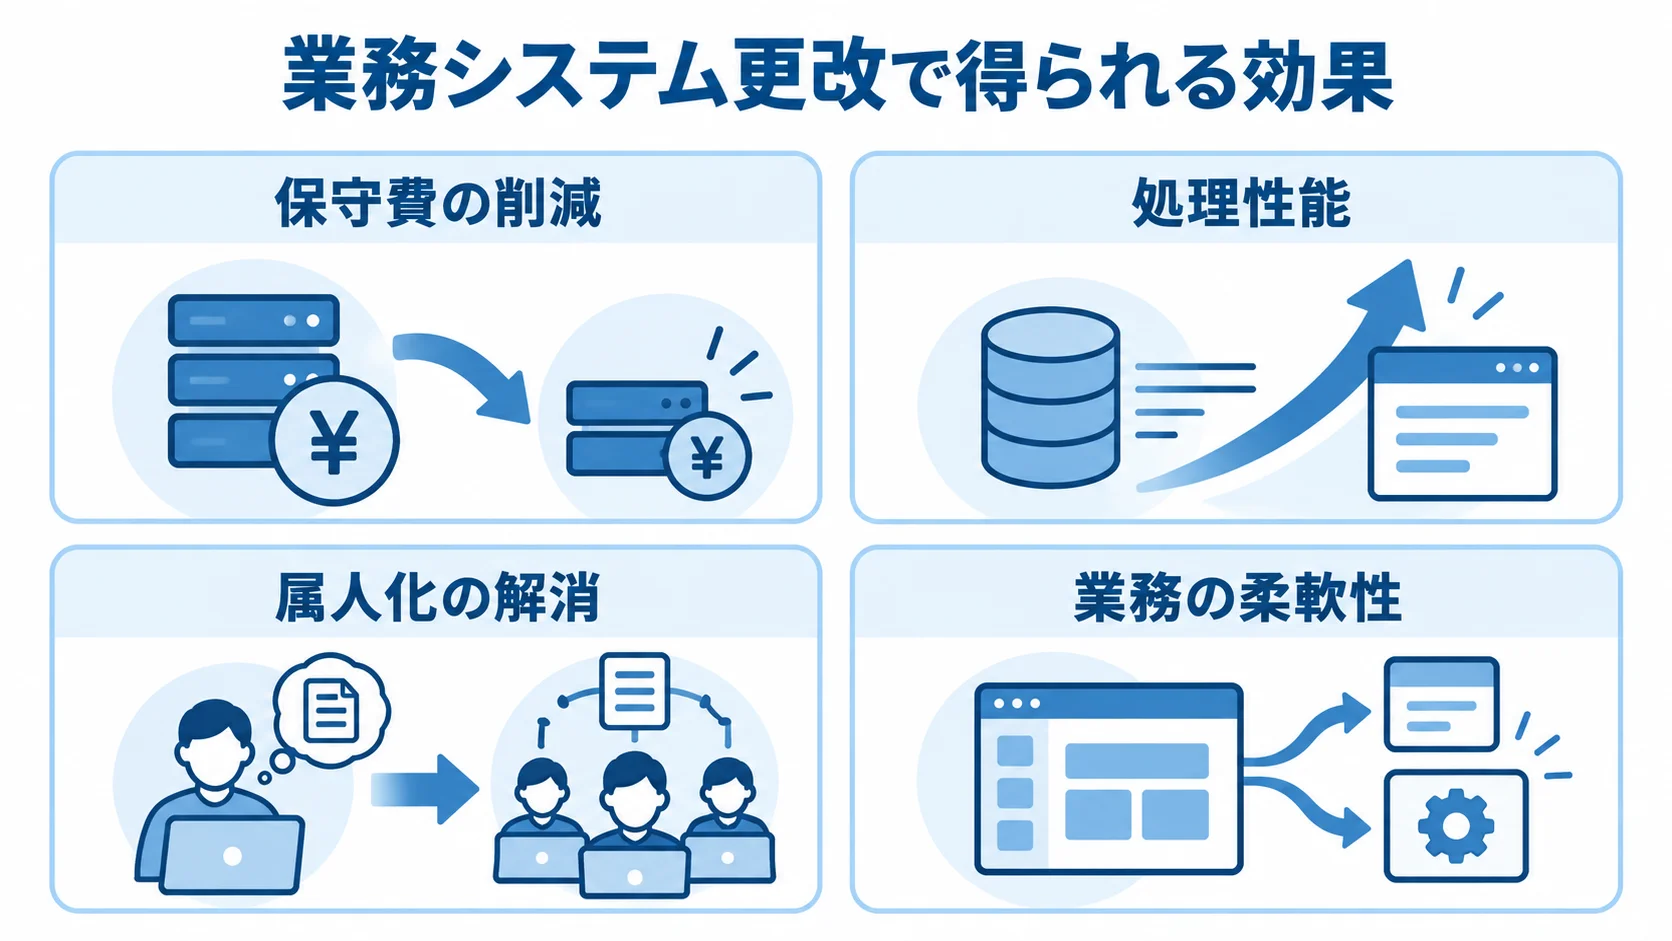
業務システム更改のメリットは、コストの削減にとどまらず、業務効率化や変化への対応力にも及びます。数字に表れにくい価値も含めて捉えておくと、効果を低く見積もらずに投資を判断できます。
保守費の削減・性能向上・保守切れリスクの解消
更改の効果は、費用、処理性能、事業継続の三つの面に表れます。
- 保守費:最も分かりやすい効果で、削減額を数字で示せます。
- 処理性能:業務開始前の処理完了や、データ活用の早さに関わります。
- 保守切れリスク:サポート切れの基盤が抱える事業上のリスクを解消します。
古いシステムは、保守できる技術者が減るにつれて保守料金が年々高騰しがちです。加えて、老朽化した機器やサポート切れのソフトを抱えるほど、運用費も膨らみます。
製造業の事例では、基幹系の更改でサーバー保守費が年2,400万円から850万円へ約65%減りました。つまり、更改は構造的なコスト増を断つ手段です。
同じ事例では、夜間バッチ処理が8時間から90分へ約80%短縮されました。この短縮は、翌朝の業務開始前に確実に終えられる安心感や、データを早く活用できる事業価値にもつながります。また、古い基盤では難しい大量データの処理も、新しい基盤なら現実的になります。
サポート終了後は部品やパッチが得られず、障害から復旧できない恐れがあります。さらに、経済産業省のDXレポートは「2025年の崖」として、放置による年間最大12兆円の損失を指摘しました。こうした事業継続のリスクを未然に減らす効果は、金額で測りにくいものの、事業を守るうえで大きな意味を持ちます。
属人化の解消と業務の柔軟性向上
定性的なメリットとして大きいのが、属人化の解消です。長年使う業務システムでは、特定の担当者だけが操作や保守を知る状態になりがちです。
- 属人化の解消:担当者の異動や退職による影響を抑えられます。
- 業務の柔軟性:法改正や帳票変更、他システムとの連携に対応しやすい基盤です。
- セキュリティ:新しい基盤で更新を受け、情報漏えいや停止のリスクを下げます。
更改の際にドキュメントを整備して標準化しておくと、操作や保守の手順を誰もが追える状態になり、特定の担当者への依存を減らせます。
古いシステムでは、制度変更や新しい施策への対応に時間と費用がかかります。一方で、業務の可視化を伴う見直しを行ったイオングループは、月700時間の業務削減を実現しました。
セキュリティ面の強化も大切なメリットです。サポート終了後のOSやミドルウェアは、脆弱性の修正プログラムがなく、攻撃対象になりやすくなります。特に個人情報や取引データを扱うシステムでは、セキュリティの確保が事業を守る投資になります。
更改の効果は、保守費の削減、性能向上、保守切れリスクの解消、セキュリティ強化の定量効果と、属人化の解消、業務の柔軟性向上の定性効果に分かれます。両方を並べて見ると、更改の事業への貢献を多面的に捉えられます。そのうえで、投資判断では数字だけでなく、定性的な価値も含めて総合的に評価します。
業務システム更改のデメリットと注意すべきコスト
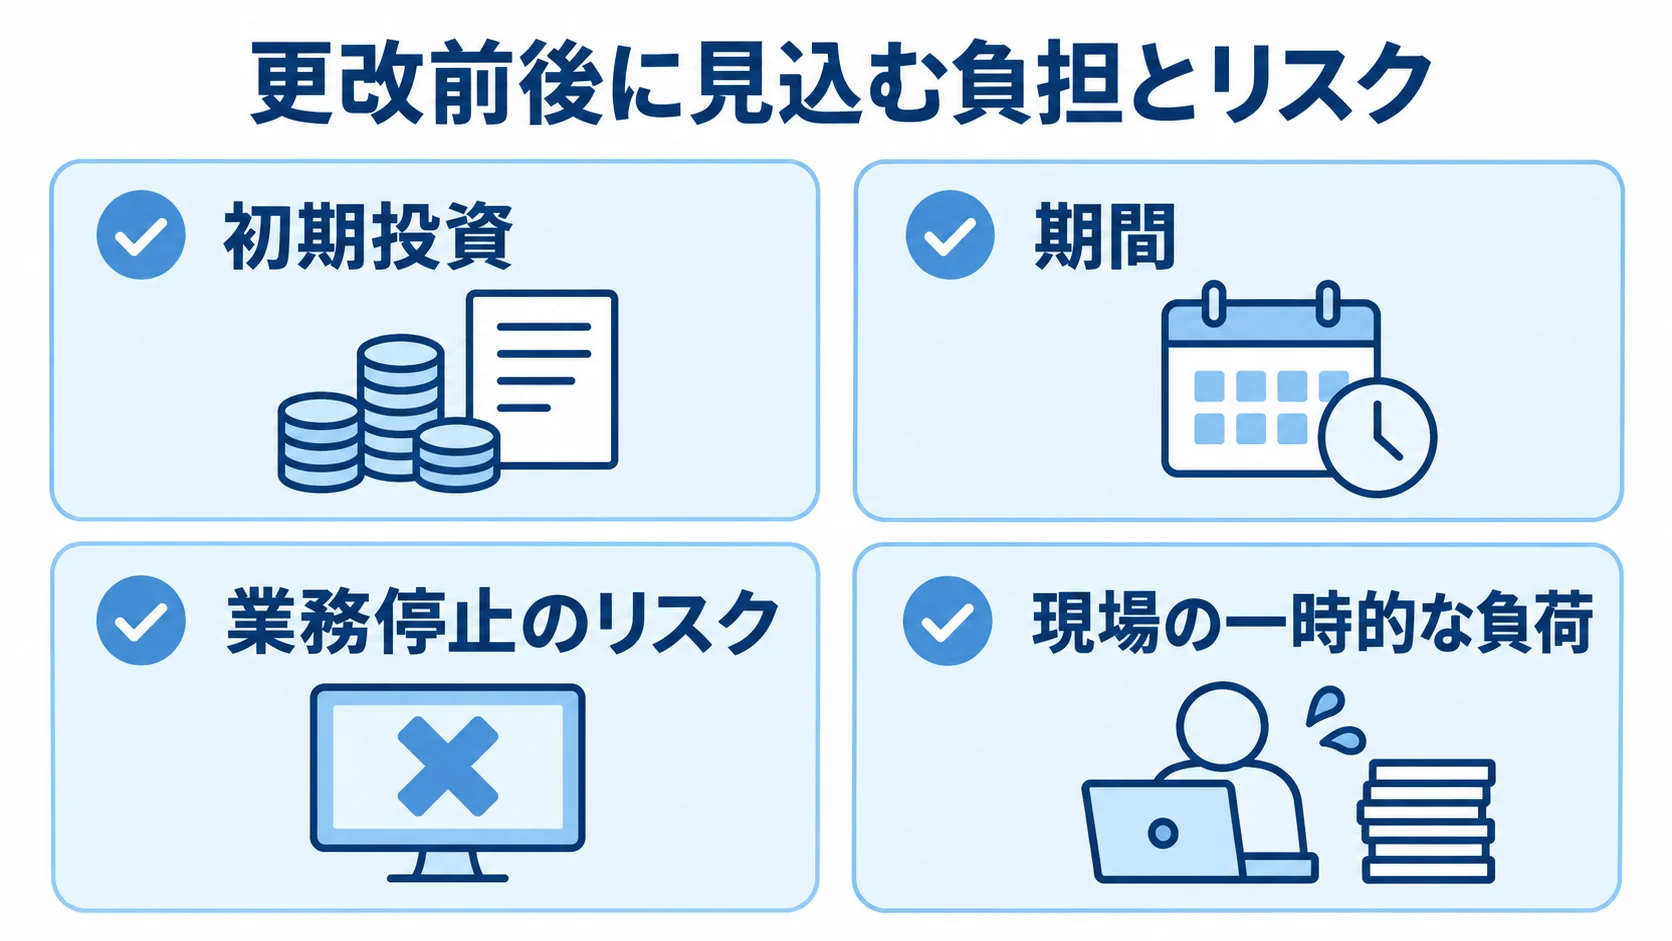
更改にはメリットがある一方で、デメリットや注意すべきコストもあります。着手前にこれらを押さえず、メリットだけで判断すると、想定外の負担に苦しむことになりかねません。
多額の初期投資と長期化する期間
最大のデメリットは、多額の初期投資です。投資規模と期間は、更改の回収可能性や計画の不確実性に影響します。
- 初期投資:対象システムの規模や範囲で金額が大きく変わります。
- 期間:長期化すると、要件の変化や関係者の負担が増します。
- 対象範囲:段階的な更改で初期投資の集中を避けられます。
一次データによると、小〜中規模の単一業務システムの更改は3,000万〜1.5億円です。なお、中〜大規模で基幹と複数の周辺システムをまとめて更改する場合は、1.5億〜5億円規模に達します。
再構築型の更改では2,000万円以上かかり、期間も12〜18ヶ月以上を要することが少なくありません。このため、投資を回収できるかどうかが、意思決定の大きな論点になります。
1年以上のプロジェクトでは、事業環境や要件が変化して当初計画が陳腐化するリスクがあります。また、推進力が落ちると、中途半端な状態で頓挫しかねません。
対象範囲を絞り、保守期限が近く効果の大きい部分から段階的に着手すると、初期投資を分散できます。デメリットを認識し、負担を和らげる進め方を選べば、更改を現実的な投資にできます。
移行リスクと現場の一時的な負荷
移行の時期には、切り替えに伴うリスクと現場の負担を見ておく必要があります。
- 業務停止のリスク:データや業務の切り替えで問題が起きる恐れがあります。
- 現場の一時的な負荷:現行業務と新システムへの対応が重なる状態です。
販売管理や会計など日々動いているシステムほど、切り替え時に止まった場合の影響は深刻です。そのため、移行リスクはゼロにできないものの、移行設計や事前検証にコストをかけて低減します。
また、更改の前後は現行業務を続けながら新システムを覚え、移行作業にも協力します。操作に慣れるまでは生産性が下がることもあります。
移行期の負荷を見込まずに計画すると、現場の反発を招き、更改が頓挫しかねません。そこで、更改をしない場合の保守切れやコスト増、事業停止のリスクとも比べ、デメリットを上回る効果があるかを評価します。この比較は、次の節で財務基準を使って客観的に判断します。
更改の投資判断と会計処理の基準
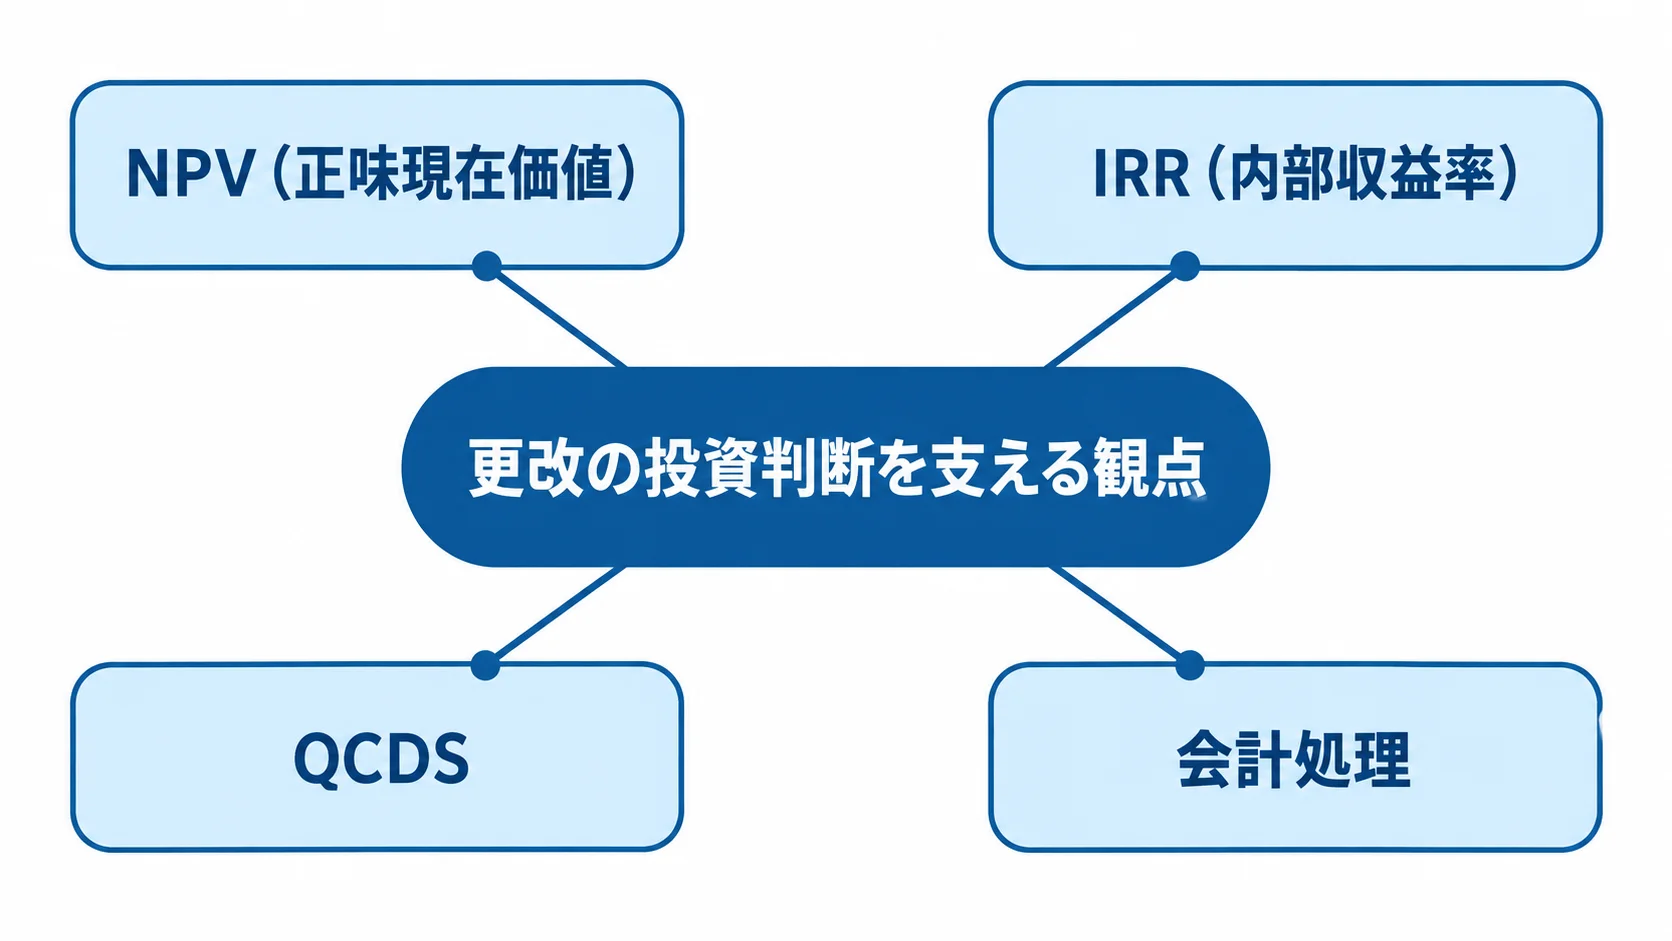
更改の意思決定では、定量的な判断基準を持つことが欠かせません。特に経営層の承認を得るには、財務指標で投資対効果を説明することが求められます。
更改費用を会計上どう処理するかも、投資判断に影響します。そのため、財務指標と会計処理の両面から判断する必要があります。
NPV・IRRで見る投資対効果
更改を戦略的な投資として評価するには、財務指標に加えて多角的な視点を持つことが大切です。
- NPV(正味現在価値):投資価値があるかどうかを測る指標です。
- IRR(内部収益率):社内の基準利回りと比べるための数字です。
- QCDS:品質・コスト・納期・安全性の観点です。
NPVは、更改で将来得られる保守費削減などの効果を現在価値に割り引いて合計し、初期投資を差し引いた金額です。プラスであれば、投資する価値があると判断できます。
IRRは、投資が生む利回りを示します。社内で定めた基準利回り(ハードルレート)を上回れば、更改は投資として合理的と評価できます。
NPVやIRRなどの指標を使うと、「保守費が下がるから」という説明にとどまらず、投資回収の見込みを経営層に定量的に示せます。
トヨタ自動車は、IT投資をQCDS(Quality・Cost・Delivery・Safety)の観点から評価する考え方を採り入れています。さらに、定性的な価値も織り込めば、更改の事業貢献を多面的に判断でき、納得のいく意思決定につながります。
費用計上か資産計上かという会計処理の判断
更改の投資判断には、会計・税務上の扱いも関わります。費用の性質に応じて、会計処理を検討する必要があります。
- 将来の収益獲得や費用削減が確実な開発費:一般にソフトウェアとして資産計上する扱いです。
- 効果が不確実な研究段階の費用:研究開発費などとして当期に費用処理されます。
- 少額の機器やソフトウェア:特例の対象になる場合があります。
資産計上したソフトウェアは、原則5年で減価償却します。そのため、費用計上と資産計上とでは、損益計算書への影響が異なります。
取得価額10万円未満のものや、一定の条件下で取得価額30万円(条件により40万円)未満の少額減価償却資産は、一度に損金算入できる特例があります。
費用処理なら当期の利益を圧縮でき、資産計上なら費用を複数年に分散できます。どちらが有利かは業績や資金繰りで変わるため、経理・税務の専門家と相談します。
特例を使えば、細かな機器更新を効率的に費用処理できます。ただし、大きな投資では、会計処理が経営に与える影響も無視できません。
そのうえで、会計・税務の知識は、更改の投資判断を進めるうえで役立ちます。効果を数字で示すことと、会計処理を適切に選ぶことを組み合わせて判断します。
まとめ
更改のメリットには、保守費の削減や性能向上、保守切れリスクの解消、属人化の解消、業務の柔軟性向上があります。判断にあたっては、デメリットと冷静に比べることが大切です。
製造業の事例では、サーバー保守費が年2,400万円から850万円へ減り、夜間バッチ処理は8時間から90分へ短縮されました。
一方で、初期投資や長期化、移行リスク、現場の一時的な負荷も考慮が必要です。初期投資は、小〜中規模の単一業務システムで3,000万〜1.5億円、中〜大規模で基幹と複数の周辺システムをまとめて更改する場合は1.5億〜5億円規模です。
投資判断では、NPV(正味現在価値)とIRR(内部収益率)で効果を見ます。そのうえで、トヨタ自動車のQCDS視点も含めて総合的に評価します。
費用計上か資産計上(原則5年償却)かの判断と、少額減価償却資産の特例の活用も、投資の進め方に関わります。
更改を戦略的な投資と捉え、定量的な基準で判断することが、メリットを生かしデメリットを抑えるうえで欠かせません。
自社の更改を検討する際は、記事で示したメリット・デメリットと財務・会計の基準を、稟議や意思決定の材料として活用してください。
手法や事例、進め方を体系的に押さえたい場合は、完全ガイドもご覧ください。投資判断を、更改プロジェクト全体の中に位置づけやすくなります。
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。