
決済システムの導入事例は、手数料・決済失敗・会員データの課題に対して、どう改善したかを示す材料になります。
取り上げるのは、決済代行SaaSから自社決済基盤への移行、サブスクの解約率改善、複数の決済代行の併用、会員DBとの統合です。全体像を先に知りたい方は、決済システムの完全ガイドから読むことをおすすめします。
▼全体ガイドの記事
・決済システムの完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
決済代行SaaSから自社決済基盤へ移行した事例
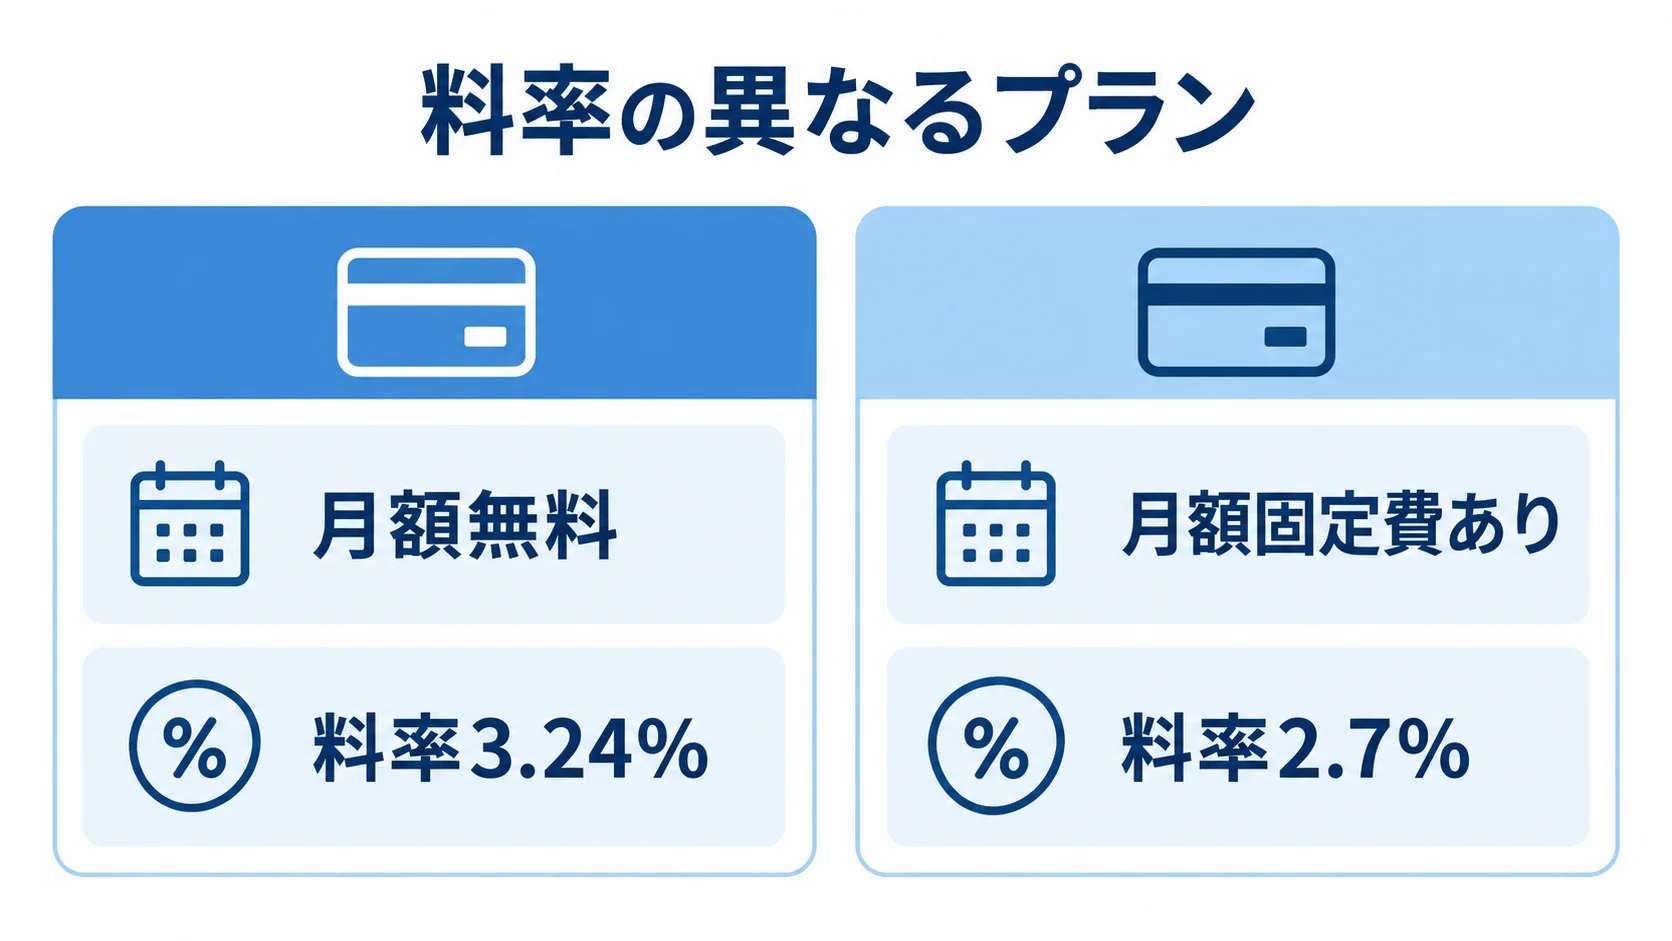
決済代行SaaSは、事業が小さい時期なら初期費用無料や手数料3.6%で手軽に導入できます。一方で、取扱高が増えるにつれて、手数料率が固定費のように効いてきます。
月商1億円で決済比率の高い事業なら、料率が0.5%下がるだけで年間600万円の削減になります。この規模であれば、移行のシステム投資を回収できる可能性があります。
手数料率の損益分岐点を起点に移行を決めた事例
移行した企業に共通するのは、損益分岐点を試算してから判断している点です。料率の異なるプランは、実績の数字を当てはめて比べます。
- 試算に使う実数:決済金額、決済件数、現行の料率、乗り換え後に想定する料率
- 比較するプラン:月額無料で料率3.24%のプランと、月額固定費ありで料率2.7%のプラン
- 判断の基準:自社の月商と決済比率を当てはめた損益分岐点
400名規模のアンケートでは、全体の約4割が手数料率3.0〜3.4%に集中しました。特に、ECは3.0〜3.2%、サブスクは3.3〜3.4%に多く集まっています。
月商が損益分岐点を大きく超えていても、高い料率の初期プランを使い続けた企業がありました。試算で年間数百万円の過払いが分かったため、自社基盤の構築と低料率の決済代行への切り替えを決めました。
移行の起点になったのは、「手数料が高い気がする」で終わらせず、実数で示して稟議に乗せたことです。
非保持化アーキテクチャでPCI DSS範囲を縮小した事例
PCI DSS対応の負担を抑えるため、成功事例では非保持化(トークン決済)を前提に設計しています。非保持化にすると、自社で持つカード情報と準拠範囲が絞られ、移行時の構成も変わります。
- カード情報:カード番号を自社で持たず、決済代行が発行したトークンを保管
- 準拠範囲:PCI DSSで守る範囲(スコープ)を縮小
- 移行時の設計:非保持型の構成で、自社基盤と監査負担を両立
自社サーバーでカード番号を保持すると、国際的なセキュリティ基準であるPCI DSSへの準拠が重い負担になります。また、コンサル費用は数十万〜数百万円、QSA審査は年間数百万円規模です。
大企業の改修では、年間数千万円規模に達することもあります。一次データには、非保持化で開発とセキュリティのコストを50〜70%削減できた例があります。
事例では、非保持化によって監査負担を抑え、移行の総コストを現実的な範囲に収めました。自社の決済基盤を持つこと自体は問題とせず、カード番号を持たない設計で安全とコストを両立させています。
サブスク解約率を洗替・ダニングで改善した事例
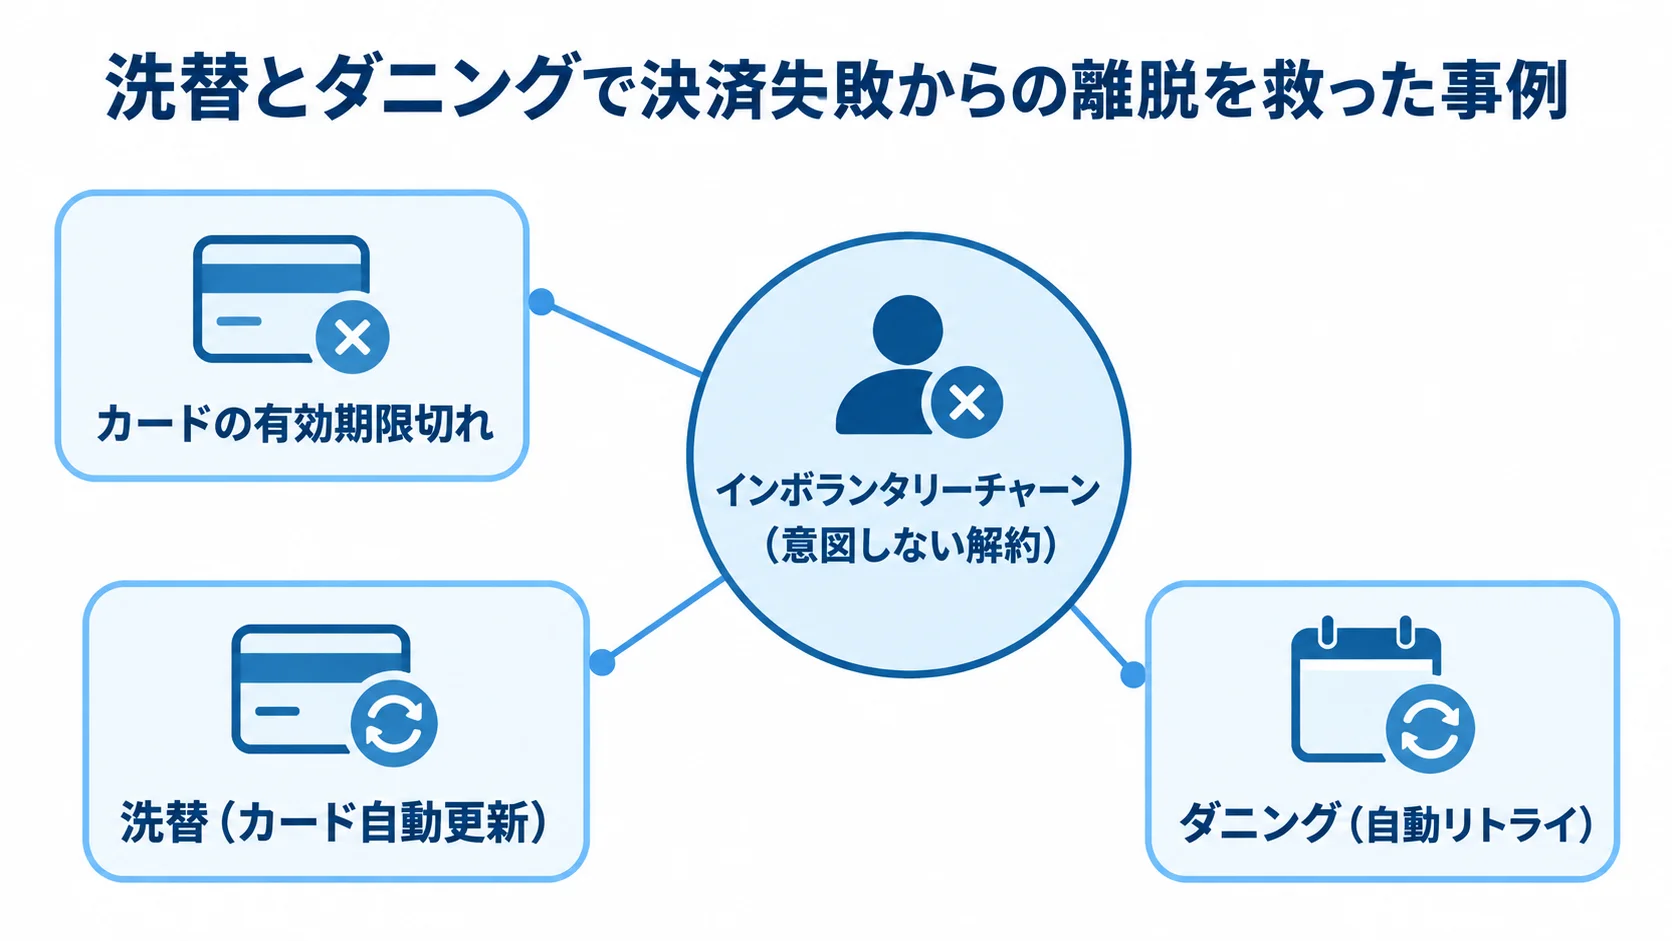
サブスクの決済事例で見過ごされがちでも効果が大きいのが、インボランタリーチャーン(意図しない解約)の防止です。これは、顧客が解約の意思を示さないまま、決済失敗で契約が切れてしまう離脱のことです。
原因は、カードの有効期限切れ、限度額オーバー、カード再発行などです。本人に利用継続の意思があっても、決済の都合だけで売上が失われます。
洗替とダニングで決済失敗からの離脱を救った事例
解約率を改善した事例では、洗替とダニングの二つを組み合わせています。洗替とダニングは、防ぐ決済失敗の原因が違います。
- 洗替(カード自動更新):カードブランドの更新情報で期限切れや再発行後の番号を差し替える
- ダニング(自動リトライ):解約にする前に、間隔を空けて再請求し、顧客に更新を促す
洗替があれば、顧客が操作しなくても決済を続けられ、期限切れによる離脱を防げます。また、ダニングは決済に失敗したときに再請求を試み、更新を促す通知も送ります。
ある事業者は、洗替で番号変更を自動的に吸収し、失敗から数日かけて段階的にリトライと通知を行いました。その結果、決済失敗からの復旧率が大きく改善しました。
サブスクの決済手数料は3.3〜3.4%が特に多いという調査結果があります。対策で救える売上は、その手数料負担を補って余りある規模になります。
この事例の要点は、決済システムを課金のための仕組みとしてだけでなく、失われる売上を守る仕組みとして設計した点です。
日割計算とプラン変更を自動化して運用を軽くした事例
プラン変更時の日割計算(プロレーション)は、契約条件に沿って差額を処理する必要があります。自動化できる処理には、次のようなものがあります。
- 上位プランへの変更:月途中の変更で残り日数分の差額を請求
- ダウングレード:月途中の変更に伴う返金を処理
- 自動算出:契約日・変更日・課金サイクルから差額を算出し、次回請求に反映
手計算は煩雑なうえ、ミスが問い合わせや信頼低下につながるリスクがあります。そこで、自動化によって計算ミスから生じるリスクを減らします。
継続課金機能の開発費は、都度課金のみの決済と比べて1.5〜2倍になるのが目安です。その上乗せ分の多くは、日割計算や洗替、ダニングなど、サブスク特有の複雑さを吸収するための投資です。見積もりの段階でこの複雑さを織り込んでおくことが、事例から得られる教訓です。
マルチホーミングで機会損失を減らした事例
1社の決済代行に依存していると、障害が起きたときに自社の売上も止まります。これに備えて、複数の決済代行(PSP)をAPIで束ね、障害時に切り替えるマルチホーミング(決済ルーティング)の事例が増えています。特に、決済の冗長化は、可用性の高い事業ほど投資対効果が大きくなる領域です。
決済代行障害時に自動ルーティングで売上を守った事例
決済障害による機会損失は、購入を諦める顧客の数と停止時間に応じて大きく膨らみます。損失の試算と事例の対応を、順に見ていきます。
- 購買機会の損失:希望の支払手段がない場合、消費者の60%超が他店で購入するという調査
- 金額の試算:客単価680円で1日15人が離脱すると、月306,000円の損失
- 障害への対応:メインPSPの障害を検知すると、サブPSPへ自動でルーティング
一時的な障害でカードが通らない時間にも、同じ構造の損失が一度に発生します。事例では切り替えによって、決済の停止時間をほぼゼロに抑えました。
業界水準のSLAは稼働率99.99%以上で、月間ダウンタイムは4.3分以下とされます。ただし、単一PSPに依存する場合はベンダー側の数字です。
複数PSPを束ねる方法は、決済代行を1社選ぶ前提を超えた発想です。特に、基盤をフルスクラッチで持つからこそ実現できる差別化の要素です。
ブランド・発行国別にコスト最適ルーティングした事例
マルチホーミングは、可用性に加えて手数料を抑える目的にも使えます。事例では、どの決済先を使うかを、カードの種類と発行国ごとに決めていました。
- 振り分けの基準:カードブランドや発行国に応じてPSPを選択
- 料率の比較:決済先ごとの得意なブランドや発行国の料率差を活用
- 継続的な調整:ブランド別・国別の通過率と料率を見てルールを更新
越境ECでは3.3〜3.4%が最多で、コストが高くなりやすい傾向があります。そこで、海外発行カードを安く処理できるPSPへ振り分けるだけでも、年間のコスト差は無視できません。
実現には、決済ごとにPSPを判定するロジックと、複数PSPの売上を集計する管理画面が必要です。事例では、決済データを一つにまとめ、通過率と料率を見える形にしてルールを調整しました。
決済システムを「払う仕組み」から「払い方を最適化する仕組み」へ進化させたことが、付加価値になっています。
ポイント・会員DBを統合して顧客価値を高めた事例
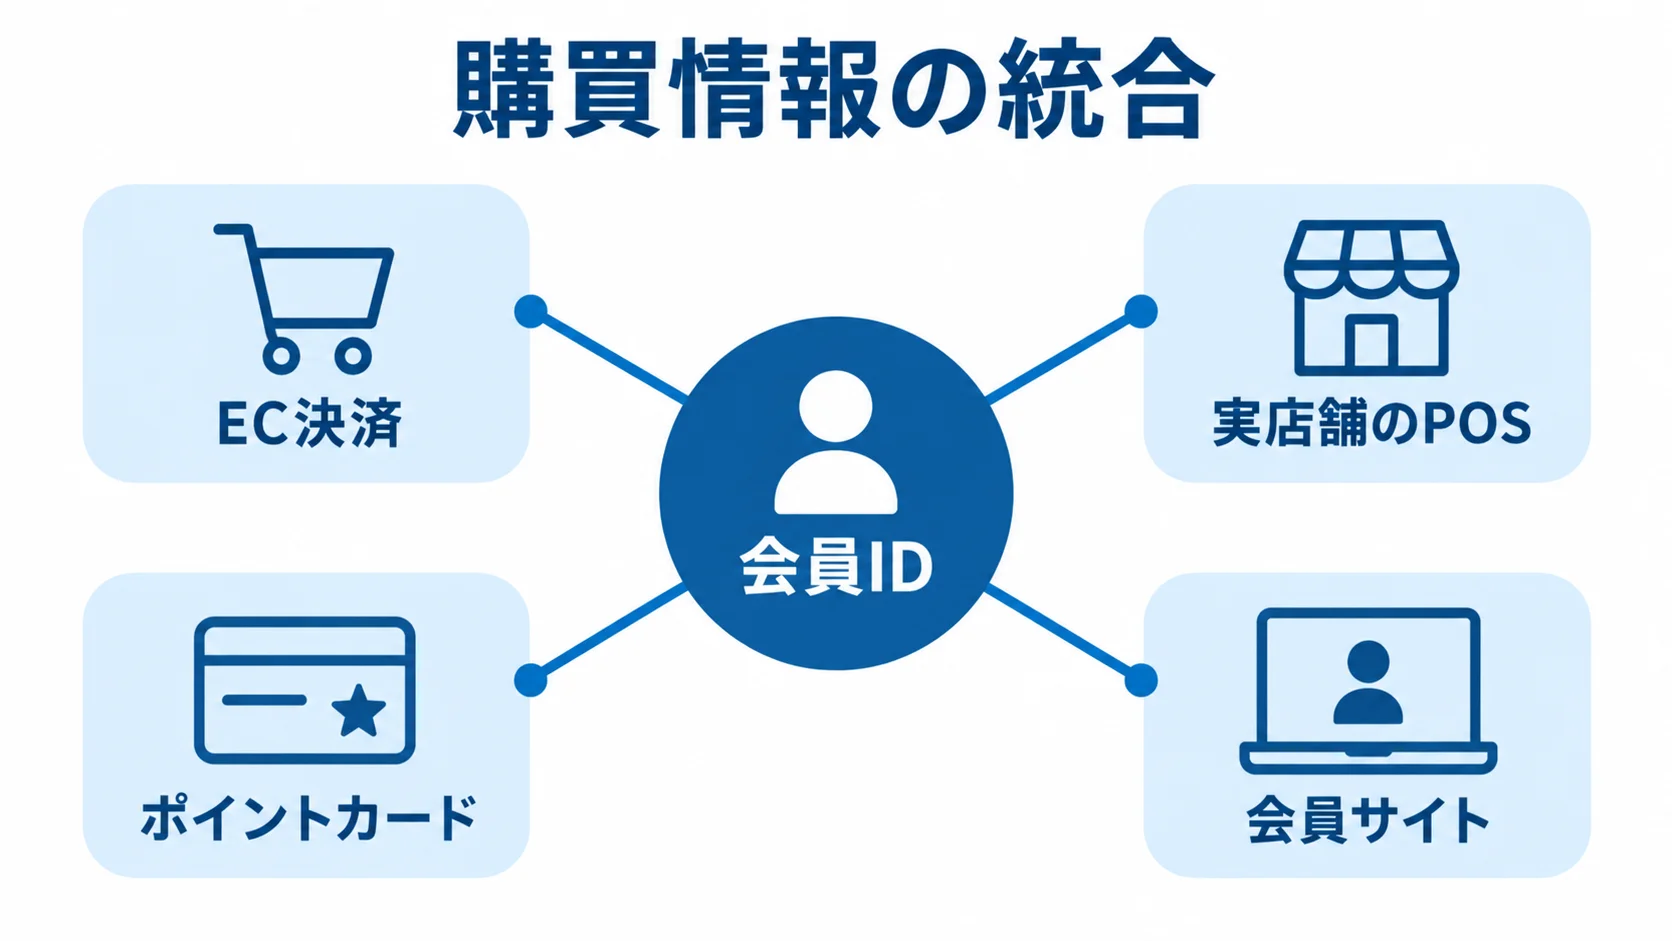
決済システムは、ポイントや会員データベースと連携することで、売上を伸ばす基盤になります。事例では、分散していた情報を統合して、顧客一人あたりの価値を高めました。
会員IDに決済を紐づけると、誰がいつ何を買ったかが蓄積されます。その結果、ポイント付与やクーポン配布、リピート促進の精度も上がります。
決済と会員IDを統合してリピートを伸ばした事例
購買データを顧客単位で活用するには、チャネルごとに分かれた情報を結び付ける必要があります。会員IDで統合すると、購買の把握からポイント管理、顧客への施策までを一つにつなげられます。
- 購買情報の統合:会員IDでオンラインと実店舗の購買を名寄せ
- ポイント管理:複数のシステムに分かれたポイントをまとめて管理
- 顧客への施策:休眠しかけた顧客への自動クーポンや購買履歴に応じたおすすめ
EC決済、実店舗のPOS、ポイントカード、会員サイトが別々に動くと、同じ顧客のデータも分断されます。一方、統合した事例では、リピート率が向上しました。
決済を会員DBと結び付ければ、会計上の入金処理にとどまらず、決済データを顧客理解とマーケティングに生かせます。
事例では、統合基盤からトランザクションをAPIで連携し、売上データを会計システムへ自動で渡しました。入金消込まで自動化したことで、顧客体験と経理の両方を効率化しています。
スモールスタートで検証してから拡張した事例
いきなり全体最適のフルスクラッチを目指すと、要件が固まらないまま投資が膨らむおそれがあります。段階的に投資した場合の進め方は、次のようになります。
- 運用を開始:決済代行SaaSで取扱高やデータの傾向を把握
- 効果を検証:見込みのある領域から段階的にシステムを作り込む
- 投資を拡張:数字を確かめ、自社に必要な規模を見極めて広げる
決済代行SaaSは初期費用無料〜数十万円で、相場は3〜8万円です。月額も数千〜数万円から始められるため、検証の入口として現実的です。
オンライン決済のスクラッチ開発は、クレジットカードのみのシンプルな構成で50〜200万円が目安です。一方、複数の決済手段やAPI、管理画面を含む中規模は150〜400万円です。
サブスクや多通貨を含む大規模開発は、300〜500万円以上が目安です。段階的に進めれば、必要な規模を見極めながら投資できます。
riplaはフルスクラッチ受託と国内開発の立場から、小さく検証して段階的に拡張する進め方を支援しています。
決済データの自動仕訳・入金消込で経理を軽くした事例
統合事例では、フロントの顧客体験に加えて、経理部門の負荷も削減されています。具体的には、仕訳と入金消込の自動化に加えて、サブスク特有の期間按分も自動化の対象になります。
- 自動仕訳:決済データを会計システムへAPI連携
- 入金消込:複数の決済手段の売上を集計して突き合わせを自動化
- 期間按分:課金スケジュールを保持し、売上を提供期間に応じて計上
決済1件ごとのデータが揃うと、会計システムとのAPI連携で自動仕訳と入金消込が現実的になります。以前は、担当者が決済手段ごとに突き合わせ、手作業で消し込んでいました。一方、統合後は突き合わせが自動化され、月次決算の締めが大幅に早まったという声があります。
サブスクでは、提供期間に応じた日割りの収益認識が必要です。さらに、前受金(繰延収益)を手作業で管理するのは現実的ではありません。
課金スケジュールを保持する統合基盤では、会計と連動して期間按分の売上計上まで自動化していました。決済を会員と会計につなぎ、フロントとバックの双方で効果を出した点が、統合事例の価値です。
まとめ
事例に共通するのは、手数料・解約率・機会損失の数字を起点に、システムを段階的に作り変えた点です。移行では、損益分岐点の試算と非保持化が役立ちます。
洗替とダニングはサブスクの解約率を改善し、また、マルチホーミングは障害時の売上と手数料を守ります。会員DBとの統合は、入金処理に加えて、リピートにもつながります。
共通する成功要因は、決済を利益を守り増やす仕組みとして捉え直したことです。
事例は、導入したシステムそのものよりも、どの数字をどれだけ動かしたかに注目して読むと役立ちます。そのうえで、自社の月商・決済比率・解約率に照らして、効果の大きい領域から小さく検証してください。
riplaはフルスクラッチ受託と国内開発を組み合わせ、損益分岐点の試算から非保持化・マルチホーミング・会計連携までを見据えた決済基盤づくりを支援します。全体像は、完全ガイドでご確認いただけます。
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。